
 Italian

 English
 Slovak
 Czech
 Hungarian
 Polish
 Slovenian


Risultati finanziari forti
Coca-Cola ha realizzato nell'ultimo trimestre un fatturato di 11,5 miliardi di dollari, con un aumento del 6% rispetto all'anno precedente. Questo risultato ha superato le aspettative del London Stock Exchange Group (LSEG), che contava su circa 10,68 miliardi di dollari. In particolare, la crescita organica dei ricavi (escluse le acquisizioni e le fluttuazioni valutarie) ha raggiunto il 14%. Il volume delle vendite globali delle confezioni unitarie è aumentato del 2%, indicando che la base dei consumatori di Coca-Cola rimane forte e le sue strategie di prezzo sono efficaci. L'utile netto è aumentato dell'11% a 2,20 miliardi di dollari. L'utile per azione (EPS) ha sorpreso per 0,55 dollari, superando la stima iniziale di 0,52 dollari.
Crescita della domanda e passi strategici
Coca-Cola ha investito nell'espansione del proprio portafoglio, offrendo anche alternative più salutari come le bevande infuse di vitamine e senza zucchero. L'azienda si sta inoltre concentrando sulla digitalizzazione dei canali di distribuzione e sull'ottimizzazione del marketing attraverso l'intelligenza artificiale, che la aiuta a raggiungere i gruppi target in modo più efficace. L'inflazione ha svolto un ruolo significativo nella crescita dei ricavi, in quanto Coca-Cola è stata in grado di trasferire ai consumatori parte dell'aumento dei costi dei fattori produttivi attraverso un leggero aumento dei prezzi. Tuttavia, le tensioni commerciali causate dal Presidente degli Stati Uniti Donald Trump pongono delle sfide, in quanto le nuove tariffe del 25% sulle importazioni di alluminio negli Stati Uniti potrebbero aumentare i costi per il produttore.
Indice del titolo
Il titolo di Coca-Cola ha risposto positivamente ai forti risultati con una crescita moderata, in quanto gli investitori hanno apprezzato la stabilità e la resistenza dell'azienda alle sfide economiche globali.* Da inizio anno si sono già rafforzate di oltre l'11% e hanno guadagnato significativamente dopo i risultati del quarto trimestre.* Venerdì 14 febbraio 2025, il titolo era vicino ai massimi storici. Le prospettive positive per il 2025 sono supportate da una crescita organica dei ricavi prevista tra il 5% e il 6%, che indica la fiducia nel proseguimento del trend positivo. [La crescita dell'EPS è prevista tra l'8% e il 10%.
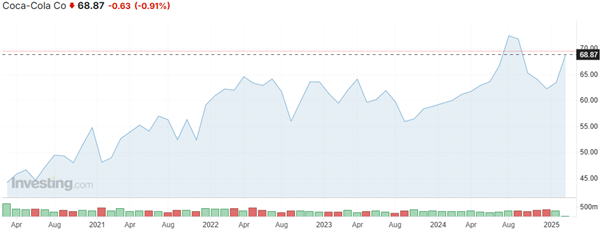
Fonte: Investing.com*
Vantaggio sui concorrenti
A differenza di Coca-Cola, il suo principale concorrente PepsiCo ha registrato un calo delle vendite del 3% in Nord America, che ha interessato i suoi due maggiori segmenti - bevande e snack Frito-Lay. Secondo Charlie Higgs, direttore della ricerca sui beni di consumo di Redburn Atlantic, la differenza principale tra i due rivali risiede nella forza di Coca-Cola nelle bevande gassate e senza zucchero, mentre Pepsi sta perdendo quote di mercato in questo settore. Coca-Cola sta diversificando il suo portafoglio con marchi di qualità superiore, come le bevande a base di latte Fairlife e le acque gassate Topo Chico. Nei mercati emergenti, come l'India, si sta adattando alle tendenze e ai prezzi dei consumatori locali.
Il successo del partner europeo
Coca-Cola Europacific Partners (CCEP) ha rafforzato la sua posizione di mercato attraverso un riacquisto di azioni per 1 miliardo di euro (1,05 miliardi di dollari), dimostrando fiducia nel suo potenziale di crescita. Nonostante il calo degli utili prima delle imposte, CCEP ha registrato una crescita significativa dei ricavi, trainata principalmente dalla forte performance nei mercati dell'Australia e del Pacifico, mentre il mercato europeo è rimasto indietro. Le efficaci misure di riduzione dei costi hanno contribuito ad aumentare l'utile operativo rettificato dell'8%, riflettendo il successo dell'ottimizzazione dei costi. La leadership di CCEP è fiduciosa nella direzione strategica per il futuro. Gli investimenti programmati e le iniziative commerciali mirano a sostenere la crescita nei segmenti promettenti, concentrandosi sulla sostenibilità e sugli obiettivi a lungo termine.
Conclusione
Coca-Cola continua a dimostrare la sua forte posizione in tempi turbolenti, rispondendo in modo flessibile all'inflazione e alle tensioni commerciali. La sua capacità di adattarsi alle tendenze e di implementare efficacemente strategie digitali e di prezzo contribuisce a mantenere la crescita. Le aspettative per il 2025 suggeriscono un continuo ottimismo, nonostante i potenziali rischi. I vantaggi competitivi consentono a Coca-Cola di gestire meglio le sfide rispetto ai suoi rivali. Le prospettive positive per il titolo dell'azienda e la stabilità delle sue prestazioni commerciali indicano che Coca-Cola rimane un attore chiave del mercato, in grado non solo di sopravvivere ma anche di prosperare in un'economia globale in continua evoluzione. [2]
* I dati storici non sono garanzia di performance future.
[1], [2] Le dichiarazioni previsionali rappresentano ipotesi e aspettative attuali che potrebbero non essere accurate o si basano sulle condizioni economiche attuali che potrebbero cambiare. Tali affermazioni non costituiscono una garanzia di prestazioni future. Le dichiarazioni previsionali, per loro natura, comportano rischi e incertezze perché si riferiscono a eventi e circostanze future che non possono essere previste, e gli sviluppi e i risultati effettivi potrebbero differire materialmente da quelli espressi o impliciti in qualsiasi dichiarazione previsionale.
Attenzione! Questo materiale di marketing non è e non deve essere interpretato come consulenza sugli investimenti. I dati storici non sono una garanzia di performance futura. L'investimento in valute estere può influenzare i rendimenti a causa delle fluttuazioni. Tutte le operazioni in titoli possono comportare sia profitti che perdite. Le dichiarazioni previsionali rappresentano ipotesi e aspettative attuali che potrebbero non essere accurate o si basano su condizioni economiche attuali che potrebbero cambiare. Tali affermazioni non costituiscono una garanzia di performance futura. InvestingFox è un marchio di CAPITAL MARKETS, o.c.p., a.s. regolamentato dalla Banca Nazionale Slovacca.
Fonti:
https://www.cnbc.com/2025/02/11/coca-cola-ko-q4-2024-earnings.html



