Zisk rostl rychleji než samotný obchod
Celkové tržby společnosti Casey’s za čtvrtletí končící 31. července 2026 dosáhly 5,68 miliardy USD oproti 4,57 miliardy USD před rokem, což představuje meziroční růst přibližně o 24 %. Čistý zisk se zvýšil z 215,4 milionu USD na 273,7 milionu USD a zředěný zisk na akcii vyskočil z 5,77 USD na 7,37 USD. EBITDA dosáhla 485,1 milionu USD a meziročně vzrostla o 17,1 %. Výsledek tak ukazuje, že společnost Casey’s dokázala rostoucí síť prodejen proměnit nejen ve vyšší tržby, ale také v ještě rychlejší růst čistého zisku.[1]
Z pohledu investorů bylo důležité také srovnání s tržními očekáváními. Podle údajů analytici očekávali tržby ve výši přibližně 5,56 miliardy USD a zisk 6,78 USD na akcii. Společnost Casey’s tedy překonala konsensus u obou hlavních ukazatelů. Samotné překonání očekávání však nebylo dostatečně silné na to, aby vyvolalo pozitivní reakci akcií, protože trh se více soustředil na kvalitu růstu a na to, z jakých částí podnikání vyšší zisk pocházel.[2]
Tržby ve stávajících prodejnách začínají ztrácet tempo
Největším otazníkem výsledků byl vývoj tržeb přímo v obchodech. Celkové tržby v obchodech vzrostly o 5,6 % na přibližně 1,78 miliardy USD, avšak srovnatelné tržby stávajících provozoven se zvýšily pouze o 3,2 %. Ve stejném období loňského roku rostly o 4,3 %. Marže z prodeje v prodejnách se naopak mírně zlepšila z 41,9 % na 42,2 % a hrubý zisk z tohoto segmentu vzrostl o 6,3 % na 749,8 milionu USD. Casey’s tedy na prodeji v kamenných prodejnách vydělává více, tempo růstu zákaznických výdajů se však zpomaluje.1
Rozdíl byl patrný i mezi jednotlivými kategoriemi. Srovnatelné tržby z hotových jídel a točených nápojů vzrostly o 4,8 %, zatímco před rokem rostly o 5,6 %. U potravin a smíšeného zboží se růst zpomalil z 3,8 % na 2,7 %. Pozitivním faktorem zůstává ziskovost jídla, kde marže vzrostla z 58 % na 59,3 %. Vedení uvedlo, že růst prodeje hotových jídel podpořila vyšší návštěvnost a prodej celých pizz, zatímco v běžném sortimentu se dařilo zejména nealkoholickým nápojům.1
Hlavním motorem čtvrtletí byly marže v segmentu pohonných hmot
Zatímco tržby v prodejnách mírně zpomalily, segment pohonných hmot přinesl podstatně silnější čísla. Celkový objem prodaných pohonných hmot vzrostl o 2,5 % na 934,2 milionu galonů, a to zejména díky většímu počtu provozoven. Na srovnatelné bázi však počet prodaných galonů poklesl o 0,3 %. Rozhodujícím faktorem byla marže na palivu, která se zvýšila ze 41 centů na 47,8 centů za galon. Hrubý zisk z paliv následně vyskočil o 19,6 % na 446,9 milionu USD.1
Právě tato část výsledků vysvětluje, proč se celkový zisk společnosti dokázal zvyšovat tak vysokým tempem navzdory pomalejšímu růstu tržeb v obchodech. Silné marže z pohonných hmot se významně podílely na růstu zisku, což zároveň vyvolává otazníky ohledně dalších čtvrtletí. Marže z prodeje pohonných hmot bývají volatilní a jejich vývoj závisí na cenách ropy, velkoobchodních cenách benzínu i místní konkurenci. Investoři proto budou sledovat, zda se společnosti Casey’s podaří udržet růst zisku i v prostředí, kde se marže z pohonných hmot vrátí blíže k obvyklým úrovním.[3]
Expanze pokračuje, s ní však rostou i náklady
Růst sítě Casey’s se přirozeně promítá i do vyšších provozních nákladů. Ty v prvním čtvrtletí vzrostly o 8 % na 754,1 milionu USD oproti 698,2 milionu USD před rokem. Přibližně dva procentní body růstu souvisely s provozem o 64 prodejen více než před rokem. Vyšší poplatky za platby kartou přispěly přibližně 1,5procentního bodu a růst mzdových nákladů dalším přibližně jedním bodem. Samotný počet odpracovaných hodin přitom zůstal téměř beze změny, takže růst personálních nákladů pramenil především z vyšších mzdových sazeb.1
Společnost Casey’s měla na konci července 2 959 prodejen oproti 2 944 na začátku fiskálního roku. Během čtvrtletí otevřela devět nových prodejen, dalších 12 získala prostřednictvím akvizic a šest prodejen uzavřela nebo prodala. Důležitou součástí expanze zůstává i integrace společnosti Fikes Wholesale, která do sítě Casey’s přinesla 198 prodejen. Vedení tvrdí, že integrace postupuje rychleji, než původně plánováno, a společnost od této transakce očekává roční synergie ve výši přibližně 45 milionů USD. To může přispět k dalšímu růstu EBITDA, zároveň však zvyšuje nároky na bezchybnou realizaci.3 [1]
Výhled zůstává silný, investoři však chtějí více
Vedení po prvním čtvrtletí ponechalo celoroční výhled beze změny. Casey’s stále očekává růst srovnatelných tržeb v obchodech o 2 až 5 % a marži z prodeje v obchodech nad 42 %. Objem prodaného paliva na srovnatelné bázi by se měl pohybovat mezi poklesem o 1 % a růstem o 1 %, zatímco provozní náklady by měly vzrůst o 5 až 7 %. EBITDA by za celý fiskální rok 2027 měla vzrůst o 8 až 10 %. Společnost zároveň plánuje otevřít nejméně 120 prodejen kombinací vlastní výstavby a akvizic a počítá s kapitálovými výdaji ve výši přibližně 800 milionů USD.1 [2]
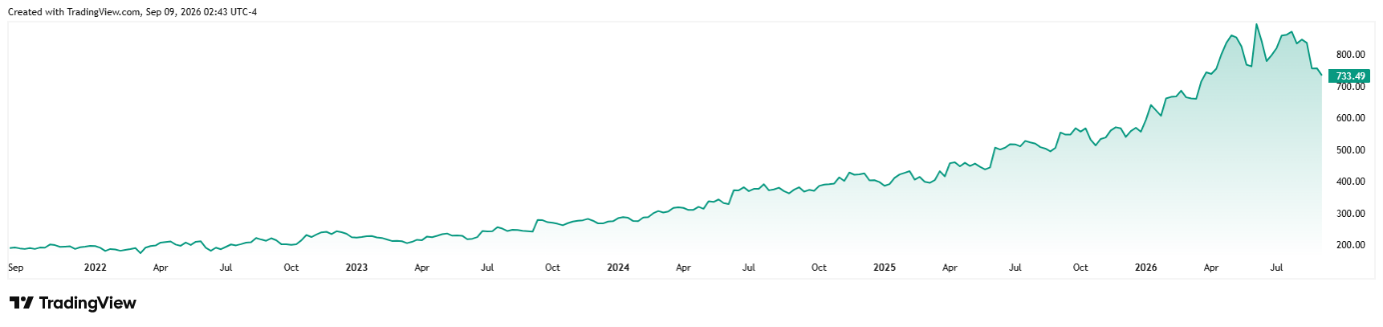
Vývoj ceny akcií společnosti Casey’s za posledních pět let*
Právě nezměněný výhled však může být jedním z důvodů, proč trh navzdory silnému čtvrtletí reagoval negativně. Akcie společnosti Casey’s po zveřejnění výsledků klesly o více než 10 %, když investoři přikládali větší váhu slabšímu růstu srovnatelných tržeb a vysoké marži z prodeje pohonných hmot než samotnému překonání odhadů EPS.* Pro další vývoj akcií proto bude důležité, zda se zrychlí růst tržeb ve stávajících prodejnách, zda si segment potravin udrží vysoké marže a zda se podaří pokračovat v expanzi sítě bez nepřiměřeného nárůstu nákladů. Společnost Casey’s prokázala, že stále dokáže výrazně zvyšovat zisk, trh však při současné valuaci od firmy očekává také dostatečně kvalitní a udržitelný růst.3 [3]
[1,2,3] Výhledová prohlášení vycházejí z předpokladů a aktuálních očekávání, která mohou být nepřesná, nebo z aktuálního ekonomického prostředí, které se může změnit. Taková prohlášení nejsou zárukou budoucí výkonnosti. Zahrnují rizika a další nejistoty, které lze jen těžko předvídat. Výsledky společnosti se mohou podstatně lišit od výsledků vyjádřených nebo implikovaných v jakýchkoli výhledových prohlášeních.
* Údaje týkající se minulosti nejsou zárukou budoucích výnosů.
[1] https://investor.caseys.com/news-releases/news-release-details/caseys-announces-first-quarter-results-3
[2] https://www.wsj.com/business/earnings/caseys-same-store-sales-growth-declines-despite-higher-revenue-658a346e
[3] https://www.barrons.com/articles/caseys-general-earnings-stock-price-2c2bdf66
InvestingFox je obchodní značka společnosti CAPITAL MARKETS, o.c.p., a.s. se sídlem Slávičie údolie 106, Bratislava – městská část Staré Mesto 811 02. Společnost je zapsána v obchodním rejstříku Městského soudu Bratislava III, oddíl: Sa, vložka číslo: 4295/B, IČO: 36 853 054, DIČ: 2022505419.
CAPITAL MARKETS, o.c.p., a.s. je obchodník s cennými papíry podle § 55 odst. 1 zákona č. 566/2001 Z. z. o cenných papírech a investičních službách a o změně a doplnění některých zákonů v znění pozdějších předpisů (dále jen zákon o cenných papírech). Společnosti CAPITAL MARKETS, o.c.p., a.s. bylo dne 30.10.2007 rozhodnutím Národní banky Slovenska č. OPK-2297/2007 -PLP povolení k poskytování investičních služeb ve smyslu § 54 odst. 2 ve spojení s § 59 odst. 2 a 3 zákona o cenných papírech, které bylo v souladu s ustanoveními zákona o cenných papírech rozšířeno rozhodnutím č. OPK-1830/2008-PLP ze dne 21. 4. 2008, rozhodnutím č. OPK-11601-1/2008 ze dne 28. 1. 2009, rozhodnutím č. ODT-5059-3/2012 ze dne 23. 7. 2012 a rozhodnutím č. ODT-9332/2014-1 ze dne 21. 10. 2014.

 Czech

 English
 Slovak
 Hungarian
 Italian
 Polish
 Slovenian