A nyereség gyorsabban nőtt, mint maga a vállalkozás
A Casey’s teljes bevétele a 2026. július 31-ével végződő negyedévben elérte az 5,68 milliárd dollárt, szemben az egy évvel ezelőtti 4,57 milliárd dollárral, ami körülbelül 24%-os éves növekedést jelent. A nettó nyereség 215,4 millió dollárról 273,7 millió dollárra emelkedett, az egy részvényre jutó hígított nyereség pedig 5,77 dollárról 7,37 dollárra ugrott. Az EBITDA 485,1 millió dollárt ért el, ami 17,1%-os növekedést jelent az előző évhez képest. Ezek az eredmények azt mutatják, hogy a Casey’s-nek sikerült a bővülő üzlethálózatát nemcsak magasabb árbevételre, hanem még gyorsabb nettó nyereségnövekedésre is átváltania.[1]
A befektetők szempontjából a piaci várakozásokkal való összehasonlítás is fontos volt. Az adatok szerint az elemzők körülbelül 5,56 milliárd dolláros árbevételt és 6,78 dolláros egy részvényre jutó nyereséget vártak. A Casey’s így mindkét kulcsfontosságú mutató tekintetében felülmúlta a konszenzusos várakozásokat. Azonban a várakozások túlteljesítése önmagában nem volt elegendő a részvények pozitív reakciójának kiváltásához, mivel a piac inkább a növekedés minőségére és arra összpontosított, hogy az üzletág mely részei járultak hozzá a magasabb nyereséghez.[2]
Az azonos üzletek árbevétele kezd elveszíteni lendületét
Az eredményeket övező legnagyobb kérdőjel a bolti értékesítés teljesítménye volt. A teljes bolti értékesítés 5,6%-kal, körülbelül 1,78 milliárd dollárra nőtt, de a meglévő üzletek összehasonlítható forgalma csupán 3,2%-kal emelkedett. Az előző év azonos időszakában ez 4,3%-kal nőtt. Ezzel szemben a bolti árrést 41,9%-ról 42,2%-ra sikerült kissé javítani, és a szegmens bruttó nyeresége 6,3%-kal, 749,8 millió dollárra emelkedett. A Casey’s így többet keres a bolti értékesítésből, de a vásárlói kiadások növekedésének üteme lassul.1
A különbség az egyes kategóriákban is nyilvánvaló volt. A készételek és csapolt italok összehasonlítható árbevétele 4,8%-kal nőtt, szemben az egy évvel ezelőtti 5,6%-os növekedéssel. Az élelmiszerek és általános áruk esetében a növekedés 3,8%-ról 2,7%-ra lassult. Az élelmiszer-szegmens jövedelmezősége továbbra is pozitív, az árrés 58%-ról 59,3%-ra emelkedett. A menedzsment kiemelte, hogy a készételek növekedését a nagyobb forgalom és a teljes pizzák eladásai ösztönözték, míg a szokásos termékválaszték közül az alkoholmentes italok teljesítettek különösen jól.1
Az üzemanyag-árrések voltak a negyedév fő hajtóereje
Míg az üzletekben történő értékesítés enyhén lelassult, az üzemanyag-szegmens jelentősen erősebb eredményeket ért el. Az eladott üzemanyag-mennyiség összesen 2,5%-kal, 934,2 millió gallonra nőtt, ami elsősorban az üzletek számának növekedésének köszönhető. Összehasonlítható alapon azonban az eladott gallonok száma 0,3%-kal csökkent. A döntő tényező az üzemanyag-árrés volt, amely gallononként 41 centről 47,8 centre emelkedett. Az üzemanyagokból származó bruttó nyereség ennek következtében 19,6%-kal, 446,9 millió dollárra ugrott.1
Pontosan az eredmények ezen része magyarázza, hogy a vállalat teljes nyeresége miért tudott ilyen gyors ütemben növekedni az üzletek lassúbb árbevétel-növekedése ellenére. Az erős üzemanyag-árrések jelentősen hozzájárultak a nyereségnövekedéshez, ami felveti a kérdést a jövőbeli negyedévek tekintetében is. Az üzemanyag-árrések általában ingadozóak, teljesítményük pedig az olajáraktól, a benzin nagykereskedelmi áraitól és a helyi versenytől függ. A befektetők ezért figyelni fogják, hogy a Casey’s képes-e fenntartani a nyereségnövekedést még olyan környezetben is, ahol az üzemanyag-árrések visszatérnek a szokásosabb szintekre.[3]
A terjeszkedés folytatódik, de ezzel párhuzamosan a költségek is emelkednek
A Casey’s hálózatának növekedése természetesen magasabb működési költségeket jelent. Az első negyedévben ezek 8%-kal, 754,1 millió dollárra emelkedtek, szemben az egy évvel ezelőtti 698,2 millió dollárral. A növekedés körülbelül két százalékpontja annak tudható be, hogy 64 üzlettel többet üzemeltettek, mint egy évvel ezelőtt. A magasabb kártyafeldolgozási díjak körülbelül 1,5 százalékponttal, a növekvő bérköltségek pedig további körülbelül egy százalékponttal járultak hozzá a növekedéshez. A ledolgozott órák száma gyakorlatilag változatlan maradt, így a személyzeti költségek emelkedése elsősorban a magasabb bérszintekből eredt.1
A Casey’s július végén 2 959 üzlettel rendelkezett, szemben a pénzügyi év elején regisztrált 2 944-gyel. A negyedév során kilenc új üzletet nyitott, további 12-t felvásárlás útján szerzett meg, és hat üzletet bezárt vagy eladott. A Fikes Wholesale integrációja, amely 198 üzlettel bővítette a Casey’s hálózatát, továbbra is a terjeszkedés kulcsfontosságú eleme. A menedzsment szerint az integráció az eredeti terveknél gyorsabban halad, és a vállalat arra számít, hogy a tranzakció évente körülbelül 45 millió dollár szinergiát generál. Ez hozzájárulhat az EBITDA további növekedéséhez, ugyanakkor növeli a hibátlan végrehajtás iránti nyomást is.3 [1]
A kilátások továbbra is kedvezőek, de a befektetők többet várnak
Az első negyedév után a menedzsment változatlanul hagyta az egész évre vonatkozó kilátásait. A Casey’s továbbra is 2–5%-os azonos üzletek szerinti árbevétel-növekedéssel és 42% feletti üzletárbevételi árréssel számol. Az összehasonlítható alapon számított üzemanyag-értékesítési mennyiség várhatóan 1%-os csökkenéstől 1%-os növekedésig terjed, míg a működési költségek 5–7%-kal emelkednek. Az EBITDA várhatóan 8–10%-kal nő a 2027-es teljes pénzügyi évben. A vállalat emellett új építkezések és felvásárlások kombinációjával legalább 120 üzlet megnyitását tervezi, és körülbelül 800 millió dolláros beruházási kiadással számol.1 [2]
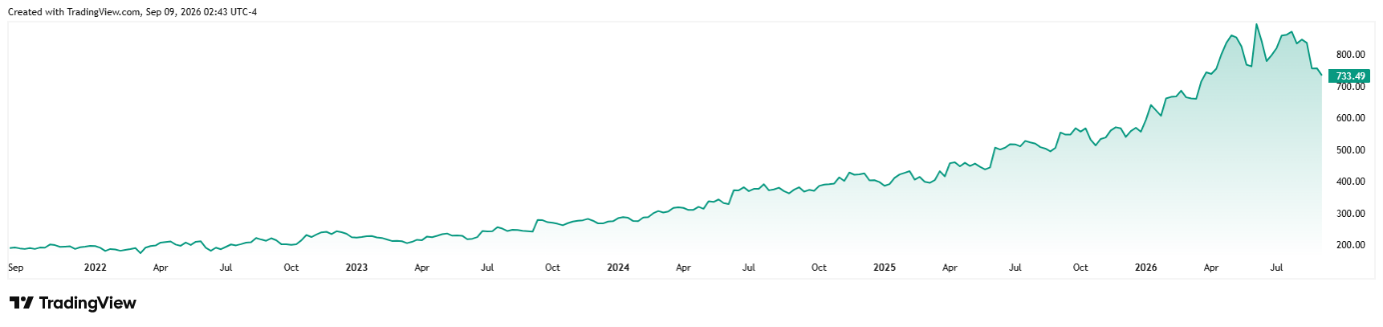
A Casey’s részvényárfolyamának alakulása az elmúlt öt évben*
Ugyanakkor éppen ez a változatlan kilátás lehet az egyik oka annak, hogy a piac a erős negyedév ellenére is negatívan reagált. A Casey’s részvényeinek árfolyama az eredményközlés után több mint 10%-kal esett vissza, mivel a befektetők nagyobb súlyt fektettek a gyengébb összehasonlítható árbevétel-növekedésre és a magas üzemanyag-árrésekre, mint arra a tényre, hogy a vállalat meghaladta az egy részvényre jutó nyereségre (EPS) vonatkozó becsléseket.* Ezért a részvény jövőbeli teljesítménye attól függ majd, hogy felgyorsul-e az árbevétel-növekedés a meglévő üzletekben, hogy az élelmiszer-szegmens megőrzi-e a magas árréseket, és hogy a lánc terjeszkedése aránytalan költségnövekedés nélkül folytatódhat-e. A Casey’s bebizonyította, hogy továbbra is jelentősen növelni tudja nyereségét, de a jelenlegi értékelés mellett a piac azt is elvárja a vállalattól, hogy kellően magas színvonalú és fenntartható növekedést érjen el.3 [3]
[1,2,3] A jövőre vonatkozó kijelentések feltételezéseken és jelenlegi várakozásokon alapulnak, amelyek pontatlanok lehetnek, illetve a jelenlegi gazdasági környezeten, amely változásoknak van kitéve. Az ilyen kijelentések nem garantálják a jövőbeli teljesítményt. Kockázatokkal és egyéb, nehezen előre jelezhető bizonytalanságokkal járnak. A vállalat eredményei lényegesen eltérhetnek a jövőre vonatkozó kijelentésekben kifejezett vagy azokból következő eredményektől.
* A múltbeli teljesítmény nem garantálja a jövőbeli hozamokat.
[1] https://investor.caseys.com/news-releases/news-release-details/caseys-announces-first-quarter-results-3
[2] https://www.wsj.com/business/earnings/caseys-same-store-sales-growth-declines-despite-higher-revenue-658a346e
[3] https://www.barrons.com/articles/caseys-general-earnings-stock-price-2c2bdf66
Az InvestingFox a CAPITAL MARKETS, o.c.p., a.s. társaság védjegye, amelynek székhelye: Slávičie údolie 106, Bratislava – Staré Mesto városrész, 811 02. A társaság bejegyzésre került a Pozsony III. Városi Bíróság Kereskedelmi Nyilvántartásába, osztály: Sa, bejegyzési szám: 4295/B, cégszám: 36 853 054, adószám: 2022505419.
A CAPITAL MARKETS, o.c.p., a.s. értékpapír-kereskedő az értékpapírokról és befektetési szolgáltatásokról, valamint egyes törvények módosításáról és kiegészítéséről szóló 566/2001 Z. z. törvény (a továbbiakban: értékpapír-törvény) 55. § (1) bekezdése szerint. A CAPITAL MARKETS, o.c.p., a.s. társaság 2007. október 30-án a Szlovák Nemzeti Bank OPK-2297/2007 -PLP számú határozatával befektetési szolgáltatások nyújtására vonatkozó engedélyt kapott az értékpapír-törvény 54. § (2) bekezdésének az 59. § (2) és (3) bekezdésével összefüggésben értelmezett rendelkezései értelmében, amelyet az értékpapír-törvény rendelkezéseivel összhangban kiterjesztettek az OPK-1830/2008-PLP számú, 2008. április 21-i határozattal, az OPK-11601-1/2008 számú, 2009. január 28-i határozattal, az ODT-5059-3/2012 számú, 2012. július 23-i határozattal, valamint az ODT-9332/2014-1 számú, 2014. október 21-i határozattal.

 Hungarian

 English
 Slovak
 Czech
 Italian
 Polish
 Slovenian