A vártnál jobb eredmények
A 2027-es pénzügyi év első negyedévének árbevétele 1,67 milliárd dollárt ért el, ami 0,7%-os növekedést jelent az előző év azonos időszakához képest. Ez meghaladta az elemzők 1,65 milliárd dolláros várakozásait. Az egy részvényre jutó kiigazított nyereség jelentősebb meglepetést okozott: 0,75 dollárt ért el a várt 0,59 dollár helyett. Ez körülbelül 27%-os túlteljesítést jelent. Ez azonban nem az előző évhez viszonyított nyereségnövekedést tükrözi, hanem inkább azt a különbséget, amely a piac várakozásai és az eredmények közzététele között fennállt.1
A 2026. augusztus 30-ával végződő negyedévre vonatkozóan jelentett nettó nyereség 64,3 millió dollárról 29,1 millió dollárra csökkent. Kiigazítások után 102,9 millió dollárt ért el, ami gyakorlatilag megegyezik az egy évvel ezelőtti szinttel. A különbséget többek között a 34,2 millió dolláros szerkezetátalakítási költségek, valamint a jogviták és egyéb követelések összesen 33 millió dolláros összege magyarázza, mindkettő adózás előtti értékben. A vállalat azonban a részvényalapú juttatásokat is kizárja. A kiigazított eredményt ezért nem szabad összetéveszteni a kimutatott eredménnyel, és nem szabad minden kiigazítást automatikusan egyszeri tételnek tekinteni.1
Észak-Amerikában nőtt az értékesítés és hatékonyabbá vált a termelés
Észak-Amerika teljesített a legjobban: a bevételek körülbelül 5%-kal, 1,14 milliárd dollárra emelkedtek. Az értékesítési mennyiség 7%-kal nőtt az új ügyfeleknek és a meglévő ügyfelektől érkező nagyobb megrendeléseknek köszönhetően. A kiigazított EBITDA – azaz a kamatok, adók és értékcsökkenés előtti eredmény további kiigazítások után – 11%-kal emelkedett, elérve a 287,3 millió dollárt. A költségmegtakarítások és a visszatérített vámok, összesen körülbelül 5 millió dollár értékben, hozzájárultak ehhez a javuláshoz. Ezért a növekedés nem kizárólag az értékesítésnek tulajdonítható.1
A termelési kapacitás hatékonyabb kihasználása szintén fontos. Mike Smith vezérigazgató szerint Észak-Amerikában a kapacitáskihasználtság körülbelül 10 százalékponttal nőtt. A termelés kiigazításai ezért várhatóan nagyobb megtakarításokat eredményeznek, mint amit a menedzsment eredetileg várt. A magasabb termelési volumenek mellett a fix költségek több termékre oszlanak el, ami akár jelentős bevételnövekedés nélkül is javíthatja a jövedelmezőséget. Ez a részvényesek számára is jelentős, mivel így a magasabb nyereség nem feltétlenül függ kizárólag az áremelésektől.2 [2]
A nemzetközi divízió továbbra is nyomás alatt áll
A nemzetközi divízióban a bevétel 8%-kal, 528,9 millió dollárra csökkent, a kiigazított EBITDA pedig 54%-kal, 26,5 millió dollárra esett vissza. Az eredményeket rontotta az eladások visszaesése – különösen Európában –, a tavalyi termésből származó magasabb burgonyaköltségek, valamint a termelési kapacitások alulhasznosítása. Az észak-amerikai divízió növekedése ezért nem volt elegendő a csoport összességében vett eredményeinek javításához. A divízió kiigazított EBITDA-ja az előző évhez képest 302,2 millió dollárról 285,6 millió dollárra csökkent.1
A vezetőség ezért leállította a termelést a hollandiai Broekhuizenvorst-i üzemben, és a megrendelések teljesítését más létesítményekre helyezte át. Az Európa, Közel-Kelet és Afrika régióban a kapacitáskihasználtság 90%- fölé emelését tűzte ki célul. Ugyanakkor azonban rámutat a hőhullámokra és az aszályra, amelyek kedvezőtlenül befolyásolták az európai burgonyatermést. A vállalat az eladási árak emelésével próbálja ellensúlyozni a nyersanyagárak várható emelkedését. Kockázatot jelent továbbra is, hogy a vevők elfogadják-e ezeket az árakat anélkül, hogy tovább csökkentenék megrendeléseiket.3 [3]
A menedzsment emeli az egész évre vonatkozó kilátásokat
A vállalat a 2027-es pénzügyi évre vonatkozó, egy részvényre jutó kiigazított eredményre vonatkozó előrejelzését a korábbi 2,95–3,25 dolláros sávról 3,05–3,35 dollárra emelte. Emellett javította a várható kiigazított EBITDA-t is, amely az eredeti 1,10–1,20 milliárd dolláros tartományról most 1,125–1,215 milliárd dollárra emelkedett. Ez nem jelent drámai emelkedést az előrejelzésben, de az első negyedév után egyértelmű jelzés arra, hogy a vezetőség az év elején vártnál jobb egész éves eredményre számít.1 [4]
A bevételek várhatóan alacsony, egy számjegyű százalékos növekedést fognak mutatni, ahelyett, hogy változatlanok maradnának vagy legfeljebb 1 százalékkal növekednének, ahogyan azt eredetileg várták. A vállalat 52 hetes összehasonlítási alapot alkalmaz annak biztosítására, hogy a növekedést ne torzítsák az üzleti évek hosszának különbségei. Az előrejelzés továbbra is 750–800 millió dolláros működési cash flow-t és 380–410 millió dolláros beruházási kiadásokat jelez. A várható javulás lényege tehát nem a meredek árbevétel-növekedés, hanem az a képesség, hogy mérsékelt üzleti növekedés mellett is magasabb nyereséget és cash flow-t termeljen a vállalat.3 [5]
A tőzsde örömmel fogadta az előrelépést; a következő negyedévek döntő jelentőségűek lesznek
A Lamb Weston részvények október 6-án 7,49%-os emelkedéssel, 47,91 dolláron zárták a kereskedést.* A befektetői érdeklődést a mintegy 8,4 millió darabos kereskedési volumen is megerősítette, míg az előző 50 nap átlaga 1,6 millió darab volt. A jelentős napi emelkedés ellenére az árfolyam továbbra is körülbelül 28,6%-kal maradt el az 52 hetes csúcsértéktől. Így a pozitív reakció egyelőre nem jelzi a korábbi árszintekhez való visszatérést.4 [3]
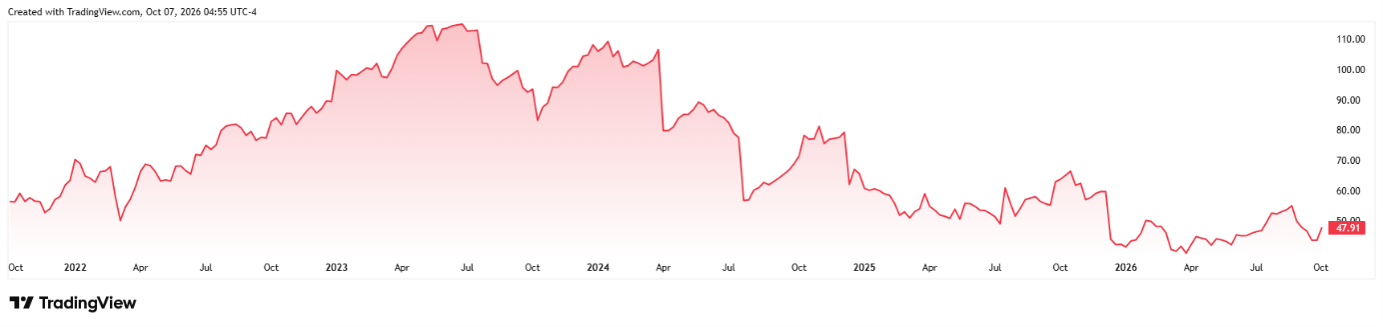
A Lamb Weston részvényárfolyamának alakulása az elmúlt öt évben*
A részvényesek számára mostantól fontos lesz figyelemmel kísérni, hogy a vállalat képes-e fenntartani jövedelmezőségét Észak-Amerikában, javítani nemzetközi üzletágán, valamint csökkenteni adósságállományát. A vállalat a negyedév során a beruházások után körülbelül 144 millió dollár szabad cash flow-t generált, de nettó adóssága körülbelül 3,8 milliárd dollár volt. Egy erős negyedév tehát nem elegendő a tartós fordulat megerősítéséhez. A Lamb Westonnak be kell bizonyítania, hogy a növekvő inputköltségek mellett és a nemzetközi értékesítés további csökkenése nélkül is képes teljesíteni a magasabb várakozásokat.3 [6]
Források
Lamb Weston — A 2027-es pénzügyi év első negyedévi eredményei (SEC)
Investopedia — A Lamb Weston emeli teljes évi előrejelzését
Lamb Weston — Befektetői kapcsolattartási anyagok
MarketWatch — A Lamb Weston részvényeinek teljesítménye
[1,2,3,4,5,6] A jövőre vonatkozó kijelentések feltételezéseken és jelenlegi várakozásokon alapulnak, amelyek pontatlanok lehetnek, illetve a jelenlegi gazdasági környezeten, amely változásoknak van kitéve. Az ilyen kijelentések nem garantálják a jövőbeli teljesítményt. Kockázatokkal és egyéb, nehezen előre jelezhető bizonytalanságokkal járnak. A tényleges eredmények lényegesen eltérhetnek a jövőre vonatkozó kijelentésekben kifejezett vagy sugallt eredményektől.
* A múltbeli teljesítmény nem garantálja a jövőbeli hozamokat.
Figyelem! Ez a marketinganyag nem minősül befektetési tanácsadásnak, és nem is értelmezhető annak. A múltbeli teljesítmény nem garantálja a jövőbeli hozamokat. A devizákba történő befektetés az árfolyam-ingadozások miatt befolyásolhatja a hozamokat. Minden értékpapír-tranzakció nyereséget vagy veszteséget eredményezhet. A jövőre vonatkozó kijelentések olyan feltételezéseket és jelenlegi várakozásokat tükröznek, amelyek nem feltétlenül pontosak, vagy a jelenlegi gazdasági környezeten alapulnak, amely változásoknak van kitéve. Ezek a kijelentések nem garantálják a jövőbeli teljesítményt. Az InvestingFox a CAPITAL MARKETS, o.c.p., a.s. védjegye, amelyet a Szlovák Nemzeti Bank felügyel.
Az InvestingFox a CAPITAL MARKETS, o.c.p., a.s. társaság védjegye, amelynek székhelye: Slávičie údolie 106, Bratislava – Staré Mesto városrész, 811 02. A társaság bejegyzésre került a Pozsony III. Városi Bíróság Kereskedelmi Nyilvántartásába, osztály: Sa, bejegyzési szám: 4295/B, cégszám: 36 853 054, adószám: 2022505419.
A CAPITAL MARKETS, o.c.p., a.s. értékpapír-kereskedő az értékpapírokról és befektetési szolgáltatásokról, valamint egyes törvények módosításáról és kiegészítéséről szóló 566/2001 Z. z. törvény (a továbbiakban: értékpapír-törvény) 55. § (1) bekezdése szerint. A CAPITAL MARKETS, o.c.p., a.s. társaság 2007. október 30-án a Szlovák Nemzeti Bank OPK-2297/2007 -PLP számú határozatával befektetési szolgáltatások nyújtására vonatkozó engedélyt kapott az értékpapír-törvény 54. § (2) bekezdésének az 59. § (2) és (3) bekezdésével összefüggésben értelmezett rendelkezései értelmében, amelyet az értékpapír-törvény rendelkezéseivel összhangban kiterjesztettek az OPK-1830/2008-PLP számú, 2008. április 21-i határozattal, az OPK-11601-1/2008 számú, 2009. január 28-i határozattal, az ODT-5059-3/2012 számú, 2012. július 23-i határozattal, valamint az ODT-9332/2014-1 számú, 2014. október 21-i határozattal.

 Hungarian

 English
 Slovak
 Czech
 Italian
 Polish
 Slovenian