Vissza a blogra

A Pinterest lesz az új Gen Z E-kereskedelmi platform?

Sok közösségi platform jelenleg ki van téve az amerikai kereskedelempolitika bizonytalanságainak, a változó reklámoknak és a fiatal felhasználók preferenciáinak. A Pinterest viszont csendben, de határozottan mutatja, hogy még ilyen ellenszélben is képes előrehaladni. Bár a 2025-ös első negyedév eredményei nem voltak fenntartásoktól mentesek, az összkép, amelyet a vállalat épít, mindenképpen megérdemli a befektetők figyelmét és bizalmát. Ráadásul maga a Pinterest részvényárfolyama is reagált már, 20%-kal emelkedett. A befektetők kérdése egyértelmű: "Meg tudja-e tartani a Pinterest?"

A Pinterest lesz az új Gen Z E-kereskedelmi platform?

Pozitív meglepetés

A Pinterest idei első negyedéves sikerének egyik fő oka az volt, hogy a bevétel elérte a 855 millió dollárt, ami jelentősen magasabb, mint az elemzők által várt 847 millió dollár. Az egy részvényre jutó nyereség viszont ellensúlyozta a mérlegfőösszeget, és 0,23 dollárral elmaradt az elemzők által lefordított 0,26 dolláros értéktől. Normális esetben ez persze egyértelmű ok lehetne a csalódásra, de rá kell mutatnunk, hogy ez egy olyan vállalat, amely jelenleg kulcsfontosságú átalakuláson megy keresztül.

És ez érezhető is. A havi aktív felhasználók száma 570 millióra nőtt, ami 5 millióval felülmúlta a Pinterest várakozásait, miközben azt is megerősítette, hogy még az igazán erős verseny idején is képes a figyelmet magára vonzani. Az értékesítés földrajzi szerkezete szempontjából a legnagyobb képviselet hagyományosan az Egyesült Államokból és Kanadából érkezett, ahol összesen 663 millió dollárról van szó. A második helyen Európa végzett, amelynek értéke szintén meghaladta az elemzői várakozásokat, és elérte a 147 millió dollárt.

Pinterest mint vásárlási galéria a Gen Z számára?

Egyértelmű szavak hangzottak el Bill Ready vezérigazgató szájából is, aki nyíltan beszélt arról, hogy a Pinterest egy rugalmas, minden eddiginél erősebb vállalkozássá alakul. Ami azonban talán még ennél is érdekesebb, szerinte a platformjuk egy új célpont, ahol a Gen Z vásárol. A konkurens hálózatok spamekkel, a hitelesség hiányával vagy az elérés csökkenésével küzdenek, de a Pinterest láthatóan nagyon hatékonyan profitál ebből, mivel már régóta vizuálisan inspiráló platformként tartják számon, ahol kevés a nem megfelelő tartalom, és egyre inkább integrálják az e-kereskedelmi eszközöket.

Kiegészítő információ, hogy bár egyes partnerek, főként ázsiai exportőrök csökkentették a reklámköltéseket, mert az USA-ba történő behozatalra vonatkozó vámmentesség de minims eltörlése miatt a vállalat egészséges. Ezeket maga a pénzügyi igazgató, Julia Donnelly nyilatkozta, aki arra is figyelmeztet, hogy a Pinterest sem immunis a makrogazdasági környezetre.

Piaci reakció és kilátások a jövőre nézve

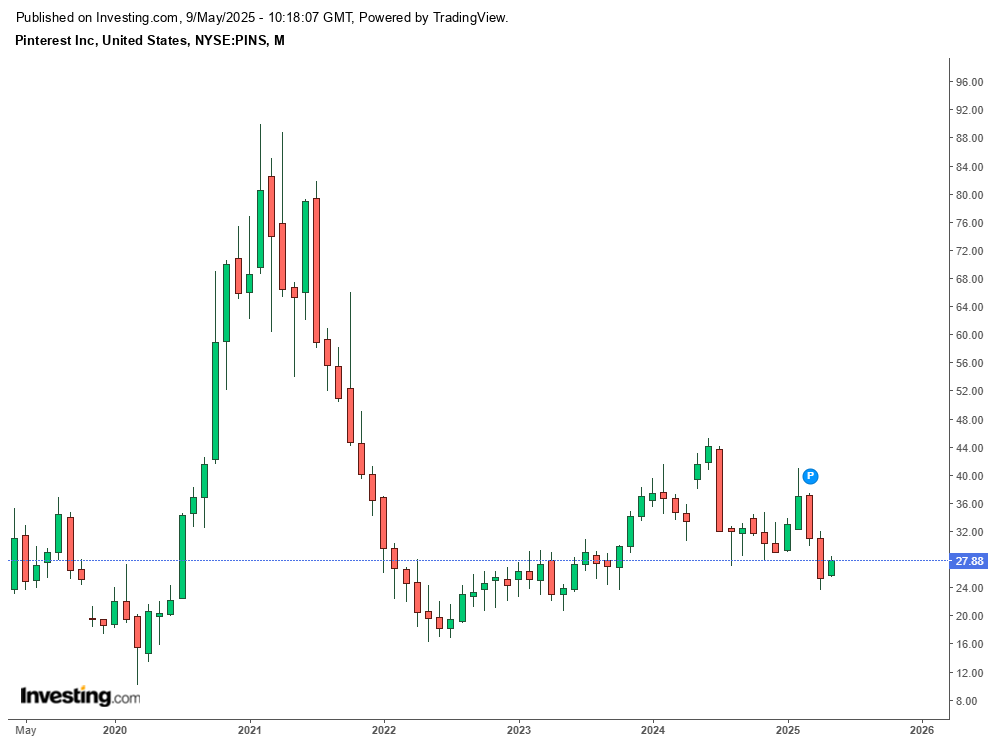
Az alapvetően kulcsfontosságú hírek együttesére a piac nagyon pozitívan reagált. Közvetlenül a gazdasági eredmények közzététele után a részvényárfolyam mintegy 20%-kal emelkedett, ami csak megerősíti, hogy a pozitív eredmények és a jövőbeli lehetőségek oldala győzött, legalábbis rövid távon. *
tvc_25fc4e07ad545560c3540d4673f1e924

Pinterest részvényárfolyam alakulása az elmúlt öt évben*

A részvényárfolyam alakulását követően a második negyedévre vonatkozó kilátások csak fokozták ezt a dinamikát. A vállalat 960 és 980 millió dollár közötti bevételre számít, ami ismét több, mint amire a piac számít.

A Pinterest mint csendes győztes?

A Pinterest talán nem az a vállalat, amely jelenleg a címlapokat uralja, de talán ez a nagy előnye. A versenykörnyezetet befolyásolják a szabályozási fenyegetések vagy az érdeklődés csökkenése, amiből a Pinterestnek lehetősége van arra, hogy némi piaci részesedést szerezzen a maga oldalára, majd esetleg árfolyam-emelés formájában jutalmazza a részvényeseket.

* A múltbeli adatok nem jelentenek garanciát a jövőbeli hozamokra.

Figyelem! Ez a marketinganyag nem minősül és nem is értelmezhető befektetési tanácsadásnak. A múltra vonatkozó adatok nem jelentenek garanciát a jövőbeli hozamokra. A devizában történő befektetés az ingadozások miatt befolyásolhatja a hozamokat. Minden értékpapírügylet nyereséggel és veszteséggel egyaránt járhat. A jövőre vonatkozó kijelentések olyan feltételezéseket és jelenlegi várakozásokat tükröznek, amelyek nem biztos, hogy pontosak, vagy a jelenlegi gazdasági környezeten alapulnak, amely változhat. Ezek a kijelentések nem garantálják a jövőbeli teljesítményt. Az InvestingFox a CAPITAL MARKETS, o.c.p., a.s. védjegye, amelyet a Szlovák Nemzeti Bank szabályoz.

Források:

https://s204.q4cdn.com/369458543/files/doc_earnings/2025/q1/presentation/2025-Q1-IR-Earnings-Presentation.pdf

https://s204.q4cdn.com/369458543/files/doc_earnings/2025/q1/earnings-result/Q125-PressRelease.pdf

https://www.cnbc.com/2025/05/08/pinterest-pins-q1-earnings-report-2025.html

Az InvestingFox a CAPITAL MARKETS, o.c.p., a.s. társaság védjegye, amelynek székhelye: Slávičie údolie 106, Bratislava – Staré Mesto városrész, 811 02. A társaság bejegyzésre került a Pozsony III. Városi Bíróság Kereskedelmi Nyilvántartásába, osztály: Sa, bejegyzési szám: 4295/B, cégszám: 36 853 054, adószám: 2022505419.

A CAPITAL MARKETS, o.c.p., a.s. értékpapír-kereskedő az értékpapírokról és befektetési szolgáltatásokról, valamint egyes törvények módosításáról és kiegészítéséről szóló 566/2001 Z. z. törvény (a továbbiakban: értékpapír-törvény) 55. § (1) bekezdése szerint. A CAPITAL MARKETS, o.c.p., a.s. társaság 2007. október 30-án a Szlovák Nemzeti Bank OPK-2297/2007 -PLP számú határozatával befektetési szolgáltatások nyújtására vonatkozó engedélyt kapott az értékpapír-törvény 54. § (2) bekezdésének az 59. § (2) és (3) bekezdésével összefüggésben értelmezett rendelkezései értelmében, amelyet az értékpapír-törvény rendelkezéseivel összhangban kiterjesztettek az OPK-1830/2008-PLP számú, 2008. április 21-i határozattal, az OPK-11601-1/2008 számú, 2009. január 28-i határozattal, az ODT-5059-3/2012 számú, 2012. július 23-i határozattal, valamint az ODT-9332/2014-1 számú, 2014. október 21-i határozattal.

Bővebben

A JPMorgan Chase csalódást okozott a Wall Streetnek: még a 15,3 milliárd dolláros nyereség sem felelt meg a várakozásoknak

A JPMorgan Chase csalódást okozott a Wall Streetnek: még a 15,3 milliárd dolláros nyereség sem felelt meg a várakozásoknak

Október 13-án a JPMorgan Chase közzétette a 2026-os harmadik negyedévi eredményeit, amelyek váratlan csalódást okoztak a Wall Streetnek. Az Egyesült Államok legnagyobb bankja részvényenként 5,57 dolláros nyereségről számolt be, szemben az 5,85 dolláros becsléssel, és az LSEG adatai szerint 2023 negyedik negyedéve óta először nem sikerült teljesítenie a nyereségre vonatkozó előrejelzéseket. A kötvénypiacokról származó gyengébb bevételek és a befektetési banki tevékenység lassulása rávilágítottak arra, hogy növekedése hol ütközik korlátokba. A befektetők számára most az a legfontosabb kérdés, hogy a bank képes-e fenntartani a bevételek növekedését, miközben kezelni tudja a növekvő költségeket.1

A Lamb Weston meglepetést okozott a tőzsdén: a nyereség 55%-kal csökkent, a részvények ára viszont 7,5%-kal emelkedett

A Lamb Weston meglepetést okozott a tőzsdén: a nyereség 55%-kal csökkent, a részvények ára viszont 7,5%-kal emelkedett

A fagyasztott sült krumpli gyártója, a Lamb Weston 2026. október 6-án tette közzé eredményeit, amelyekből kiderült, hogy a bejelentett nyereség és a tőzsde reakciója között szembetűnő eltérés mutatkozott. A nettó nyereség az előző évhez képest 55%-kal zuhant, a befektetők azonban részvényvásárlással reagáltak. A vállalat felülmúlta a várakozásokat, és emelte az egész évre vonatkozó előrejelzését. Az észak-amerikai értékesítés növekedése és a költségcsökkentő intézkedések arra utalnak, hogy a vállalat működésében végrehajtott változtatások kezdik meghozni gyümölcsüket. A kérdés azonban továbbra is az, hogy ez az előrelépés elegendő lesz-e a tengerentúli problémák megoldásához. [1]

A TD SYNNEX messze felülmúlta a várakozásokat: a bevételek 38%-kal emelkedtek, de a részvények árfolyama az eredményjelentés után esett

A TD SYNNEX messze felülmúlta a várakozásokat: a bevételek 38%-kal emelkedtek, de a részvények árfolyama az eredményjelentés után esett

A TD SYNNEX olyan eredményeket tett közzé, amelyek első ránézésre nagyon erősnek tűnnek, és megerősítik, hogy a vállalat profitál a technológiai infrastruktúra iránti növekvő keresletből. Alaposabb vizsgálat után azonban a kép már nem teljesen egyértelmű. A rekordszámok mögött a gyors terjeszkedés, a változó árrések és a jelentős cash flow-ingadozások kombinációja húzódik meg, amelyeket a befektetők már sokkal nagyobb figyelemmel kísérnek, mint pusztán a bevételek növekedését. Pontosan ez a különbség az eredménykimutatásban látható adatok és a felszín alatt zajló folyamatok között teszi a TD SYNNEX legutóbbi negyedévét sokkal érdekesebbé, mint amit a főbb számadatok önmagukban sugallnának.

Az AutoZone meglepetést okozott a Wall Streetnek az eredményeivel: az egy részvényre jutó nyereség 15%-kal emelkedett, de a gyengébb értékesítési adatok a vásárlókra nehezedő nyomást jelzik

Az AutoZone meglepetést okozott a Wall Streetnek az eredményeivel: az egy részvényre jutó nyereség 15%-kal emelkedett, de a gyengébb értékesítési adatok a vásárlókra nehezedő nyomást jelzik

Az AutoZone a 2026-os pénzügyi évet olyan eredményekkel zárta, amelyek első ránézésre nagyon erősnek tűnnek. A negyedik negyedévi árbevétel 5,6%-kal nőtt az előző év azonos időszakához képest, és elérte a 6,59 milliárd dollárt, a nettó nyereség 931,6 millió dollárra emelkedett, az egy részvényre jutó nyereség pedig 56,05 dollárt tett ki, ami körülbelül 15%-kal magasabb az egy évvel ezelőtti szintnél, és meghaladja a Wall Street várakozásait. A felszín alatt azonban továbbra is gyengeség látható. Az összehasonlítható árbevétel-növekedés elmaradt a várakozásoktól, és az amerikai „csináld magad” autószerelők továbbra is visszafogják vásárlásaikat.1