
 Hungarian

 English
 Slovak
 Czech
 Italian
 Polish
 Slovenian


Mit is jelentett pontosan a Salesforce?
A 2027-es pénzügyi év első negyedévében a Salesforce 11,1 milliárd dolláros bevételt ért el, ami 13%-os növekedést jelent az előző évhez képest, illetve 12%-os növekedést állandó árfolyamon számolva. Ebből 10,6 milliárd dollár előfizetési és támogatási bevételből származott, ami a jelentett árfolyamon 14%-os, állandó árfolyamon pedig 12%-os növekedést jelent. A fennmaradó rész szakmai és egyéb szolgáltatásokból származott, amelyek lassabban növekedtek és kisebb hányadot képviselnek a teljes összetételben. Ezek a bevételek magukban foglalják az újonnan megszerzett Informatica hozzájárulását is, amely 444 millió dollárt hozott, és az előző évhez képest körülbelül 5 százalékponttal növelte a bevételek növekedését.[1]
A jövedelmezőség tekintetében a vállalat 2,42 dolláros GAAP EPS-t jelentett, ami 52%-os növekedést jelent az előző évhez képest. A nem GAAP szerinti egy részvényre jutó nyereség 3,88 dollárt ért el, ami 50%-os növekedést jelent az előző év azonos időszakához képest. A GAAP szerinti működési árrés 21,1%-ot ért el, míg a nem GAAP szerinti működési árrés 34,8% volt, ami jelentősen meghaladja a vállalat hosszú távú, körülbelül 30%-os célját. A gyors növekedés és a magas árrések kombinációja az egyik fő oka annak, hogy a Salesforce még a magasabb kamatkörnyezetben is vonzó befektetési célpont marad a befektetők számára.1
Megbízások, RPO és keresleti jelzések
A piac számára a szoftvercégek esetében a legfontosabb mutató nem csupán a negyedéves árbevétel, hanem a jövőbeli megrendelések is. A Salesforce 67,9 milliárd dolláros teljes fennmaradó teljesítési kötelezettséget (RPO) jelentett, ami 11%-os növekedést jelent az előző évhez képest. A jelenlegi RPO, azaz a következő 12 hónapra vonatkozó kötelezettségek 33,6 milliárd dollárt értek el, és 14%-kal nőttek állandó árfolyamon számolva. Ezek a számok arra utalnak, hogy a Salesforce szolgáltatásai iránti kereslet növekszik, bár az RPO növekedésének üteme kissé alacsonyabb, mint a bevételek növekedésének üteme, ha figyelembe vesszük az Informatica hatását.1
A piac azonban nem csak az abszolút számokat veszi figyelembe, hanem azt is, hogy azok hogyan viszonyulnak a várakozásokhoz. Több elemző platform által összeállított adatok szerint a piac az RPO teljes értékét 68,9 milliárd dollárra becsülte. A tényleges 67,9 milliárd dolláros adat tehát nem gyenge, de kissé elmarad a konszenzustól, jelezve, hogy az új megrendelések növekedése nem olyan erőteljes, mint amire a piac számított. Pontosan ez a részlet lett az egyik fő oka annak, hogy a piaci reakció nem tükrözte az általános eredmények erősségét.[2]
AI, Agentforce és a növekedés monetizálása
A Salesforce növekedési stratégiáját egyre inkább az AI-ra és az úgynevezett AI CRM-re alapozza. A jelentésben és az eredményekhez fűzött megjegyzésekben a vezetőség kiemeli, hogy az Agentforce és a Data 360 termékekből származó éves ismétlődő bevétel (ARR) megközelítőleg 3,4 milliárd dollárt ért el. Ebből az eredménykommentár szerint az Agentforce önmagában körülbelül 1,2 milliárd dollárral járul hozzá az ARR-hez, míg a Data 360 körülbelül 2,2 milliárd dollárral, amelynek jelentős része az Informatica-val megszerzett felhőszolgáltatásokból származik.1
Az Agentforce-ot termelésben használó ügyfelek száma a negyedév során körülbelül 50%-kal nőtt, és az új AI-megrendelések több mint fele fogyasztásalapú vagy hitelalapú modellre épül, ami lehetővé teszi a bevételek fokozatos növekedését a használat növekedésével. Ez fontos jelzés a befektetők számára, mivel azt mutatja, hogy a Salesforce nem korlátozza az AI-ból származó bevételeit a fix licencelésre, hanem olyan modell kialakítására törekszik, amely az ügyfelek szintjén az AI elterjedésével párhuzamosan növekszik.1
A 2027-es pénzügyi év kilátásai és a piaci reakció
Az eredmények legérzékenyebb része az egész évre vonatkozó kilátás volt. A Salesforce a 2027-es pénzügyi évre vonatkozó bevételi becslését 45,9 milliárd dollár és 46,2 milliárd dollár közötti tartományra emelte, ami a középértéknél körülbelül 11%-os növekedést jelent. Az adatok szerint azonban a piac inkább 46,1–46,2 milliárd dollár közötti értéket várt, így a felfelé történő módosítást inkább technikai kiigazításnak tekintették, mint erős növekedési jelnek.[3] [1]
A vállalat 33–34%-os nem GAAP szerinti működési árrést és olyan szabad cash flow-t vár, amely körülbelül 30–31%-os FCF-árrést jelent. Ez egy nagyon egészséges jövedelmezőségi profil, de a növekedésorientált befektetők számára fontosabb, hogy a bevételek hosszú távon képesek-e fenntartani a kétszámjegyű növekedést. Az erős egy részvényre jutó nyereség ellenére a bevételek közzétételét követő részvényárfolyam-csökkenés azt jelzi, hogy a piac jelenleg elsősorban a jövőbeli növekedés, nem pedig a múltbeli eredmények szemszögéből tekint a Salesforce-ra.1 [2]
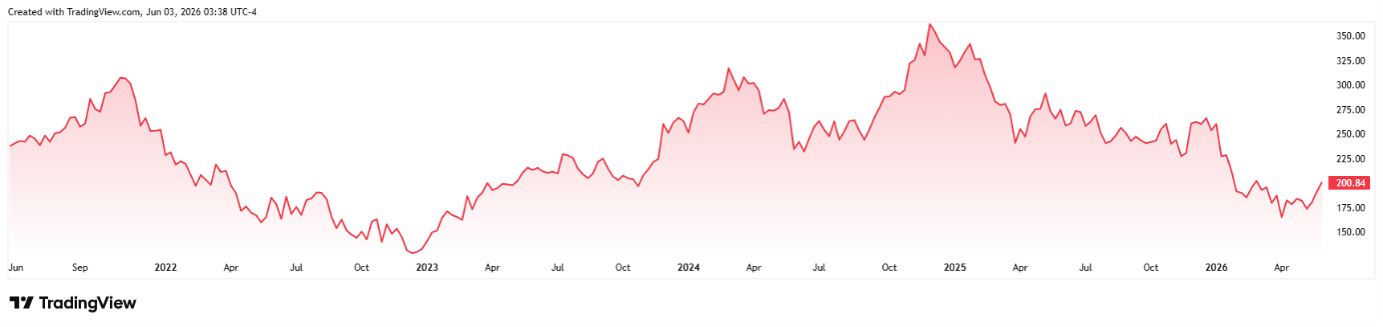
A Salesforce részvényárfolyamának alakulása az elmúlt öt évben*
Mi jelent pozitív jelet és mi aggodalomra ad okot a befektetők számára
A Salesforce-t követő befektetők számára három fontos jelzés is kiolvasható ezekből az eredményekből. Az első az, hogy a vállalat továbbra is kétszámjegyű ütemben növeli bevételeit, miközben megőrzi a nem GAAP szerinti működési árrést (körülbelül 35%) és a szabad cash flow-árrést (körülbelül 30%). Ez a kombináció még más nagy szoftvercégekhez képest is nagyon erősnek számít. A második az, hogy az RPO és a cRPO növekszik, de nem felelnek meg a piaci várakozásoknak, és még a konszenzushoz képest kis eltérés is tükröződik a részvények volatilitásában. A harmadik az, hogy az AI már nem csupán egy marketinges szlogen, de még nem is a bevételek fő hajtóereje, így az értékelés attól függ majd, hogy az AI-nek köszönhető növekedés milyen gyorsan alakul át éves ismétlődő bevételekké (ARR).
Másrészt aggodalomra adhat okot a részvényárfolyam néhány rövid távú ingadozása, amely főként a vállalat előrejelzése és a konszenzus közötti, tized százalékpontos növekedési különbségből adódik.* A hosszabb távú befektetők számára nagyobb jelentőséget kap az RPO alakulása, az Agentforce bevezetésének üteme, valamint a vállalat tényleges képessége arra, hogy az AI-infrastruktúrába történő növekvő beruházások mellett is fenntartsa a magas árréseket. Ha a Salesforce a következő negyedévekben bebizonyítja, hogy az AI ARR jelentősen gyorsabban növekszik, mint a többi üzletág, miközben az RPO teljes növekedése alacsony kétszámjegyű szinten stabilizálódik, akkor a mai óvatos hangulat visszatekintve inkább lehetőségnek tűnhet, mint problémának.
[1,2] A jövőre-előrejelző nyilatkozatok olyan feltételezéseken és jelenlegi várakozásokon alapulnak, amelyek pontatlanok lehetnek, vagy a jelenlegi gazdasági környezeten, amely változhat. Az ilyen nyilatkozatok nem jelentenek garanciát a jövőbeli teljesítményre vonatkozóan. Kockázatokkal és egyéb, nehezen előre jelezhető bizonytalanságokkal járnak. Az eredmények lényegesen eltérhetnek az előrejelző nyilatkozatokban kifejezett vagy sugallt eredményektől.
* A múltbeli teljesítmény nem garantálja a jövőbeli hozamokat.
Figyelem! Ez a marketinganyag nem minősül befektetési tanácsadásnak, és nem is szabad annak tekinteni. A múltbeli teljesítmény nem garantálja a jövőbeli hozamokat. A devizákba történő befektetés az árfolyam-ingadozások miatt befolyásolhatja a hozamot. Minden értékpapír-tranzakció nyereséget és veszteséget is eredményezhet. Az előretekintő kijelentések olyan feltételezéseket és jelenlegi várakozásokat tükröznek, amelyek nem feltétlenül pontosak, vagy a jelenlegi gazdasági környezeten alapulnak, amely változhat. Ezek a kijelentések nem garantálják a jövőbeli teljesítményt. Az InvestingFox a CAPITAL MARKETS, o.c.p., a.s. védjegye, amelyet a Szlovák Nemzeti Bank szabályoz.
Az InvestingFox a CAPITAL MARKETS, o.c.p., a.s. védjegye, székhelye: Slávičie údolie 106, Pozsony – Staré Mesto kerület, 811 02. A társaság a Pozsony III. Városi Bíróság Kereskedelmi Nyilvántartásában szerepel, szakasz: Sa, iktatószám: 4295/B, azonosítószám: 36 853 054, adószám: 2022505419.
A CAPITAL MARKETS, o.c.p., a.s. értékpapír-kereskedő az 566/2001 sz. törvény(1) bekezdése értelmében az értékpapírokról és befektetési szolgáltatásokról, valamint egyes törvények módosításáról szóló 566/2001 sz. törvény (a továbbiakban: „Értékpapír-törvény”) értelmében. 2007. október 30-án a CAPITAL MARKETS, o.c.p., a.s. a Szlovák Nemzeti Bank-PLP OPK-2297/2007 számú határozatával engedélyt kapott befektetési szolgáltatások nyújtására az Értékpapír-törvény 54. § (2) bekezdése, valamint az Értékpapír-törvény 59. § (2) és (3) bekezdésével összefüggésben, amelyet az Értékpapír-törvény rendelkezéseinek megfelelően a 2008. április 21-i OPK-1830/2008-PLP számú határozattal, a 2009. január 28-i OPK-11601-1/2008 határozattal, a 2012. július 23-i ODT-5059-3/2012 határozattal, valamint az ODT-9332/2014-1 számú, 2014. október 21-i határozatnak megfelelően.
[1] https://investor.salesforce.com/news/news-details/2026/Salesforce-Delivers-Record-First-Quarter-Fiscal-2027-Results/default.aspx
[2] https://sg.finance.yahoo.com/news/salesforce-crm-q1-earnings-taking-213002457.html
[3] https://www.cnbc.com/2026/05/27/salesforce-crm-q1-earnings-report-2027.html



