
 Hungarian

 English
 Slovak
 Czech
 Italian
 Polish
 Slovenian


Bevétel- és nyereségnövekedés
A 2026-os pénzügyi év harmadik negyedévében az Accenture 18,7 milliárd dolláros bevételt jelentett, ami évről évre 6%-os növekedést jelentett amerikai dollárban és 3%-os növekedést helyi pénznemekben; ez azonban egyben körülbelül 80 millió dolláros elmaradást is jelentett a Wall Street konszenzusos becsléseihez képest. Az egy részvényre jutó nyereség 9%-kal, 3,80 dollárra* emelkedett, ami kissé meghaladta a piaci várakozásokat, míg a nettó nyereség az előző év azonos negyedévének körülbelül 2,24 milliárd dollárjáról körülbelül 2,39 milliárd dollárra nőtt.1
A működési árrés elérte a 17%-ot, és az előző év azonos időszakához képest 20 bázisponttal nőtt; a 6%-os bevétel-növekedéssel együtt ez azt jelzi, hogy az Accenture képes volt növelni bevételeit, miközben egyidejűleg javította a hatékonyságát. A negyedévi szabad cash flow 3,6 milliárd dollárt ért el, a pénzügyi év első kilenc hónapjában pedig a vállalat 55,5 milliárd dollár bevételt ért el, ami 7%-os növekedést jelent amerikai dollárban és 4%-os növekedést helyi pénznemekben, aláhúzva az üzleti tevékenység stabilitását még az IT-kiadások lassulása közepette is.[1]
Szegmensek és régiók
A bevételek bontása azt mutatja, hogy a növekedés továbbra is széles körben diverzifikált, bár üteme szegmensenként és régiónként eltérő. Az új megrendelések összértéke 19,3 milliárd dollárt ért el, ami enyhe csökkenést jelent a 2025-ös pénzügyi év harmadik negyedévében elért 19,7 milliárd dollárhoz képest, jelezve, hogy a nagyszabású átalakítási projektek iránti kereslet továbbra is erős, de kevésbé robbanásszerű, mint korábban. Portfólióján belül a növekedés folytatódik a felhő, az adatelemzés, a mesterséges intelligencia és a kiberbiztonság területein, miközben az Accenture az előző negyedévhez képest megerősítette akvizíciós terveit az OT-kiberbiztonsági szektorban olyan vállalatok révén, mint a Dragos, a runZero és a NetRise, ami várhatóan támogatni fogja a kritikus infrastruktúra területén a további organikus növekedést.2
Földrajzi szempontból a vállalat további növekedésről számol be Észak-Amerikában és az európai piacok egyes részein, ugyanakkor elismeri, hogy az Egyesült Államokban szövetségi szinten gyengébb teljesítményt ért el, ahol a szerződések számának csökkenése mérsékli e szegmens általános hozzájárulását a bevételekhez. Összességében az Accenture megerősíti, hogy továbbra is növeli piaci részesedését a legfontosabb piacokon, bár a terjeszkedés üteme szelektívebb, és függ az egyes technológiai szegmensektől, valamint az ügyfelek hajlandóságától, hogy nagyszabású átalakítási programokat indítsanak el.[2]
Árrések, cash flow és a részvényesek számára biztosított hozam
Az eredmények egyik legerősebb eleme a haszonkulcs és a készpénztermelő képesség, ami kulcsfontosságú érv azoknak a befektetőknek, akik stabil tőkehozamot keresnek. A negyedévi üzleti eredmény megközelítőleg 3,18 milliárd dollárt ért el, ami 6%-os növekedést jelent, és megerősíti, hogy a vállalat még mérsékeltebb bevételnövekedés mellett is képes fenntartani a magas jövedelmezőséget. A harmadik negyedévi 3,6 milliárd dolláros, valamint a pénzügyi év kezdete óta elért 8,8 milliárd dolláros szabad cash flow a nyereség rendkívül erős készpénzzé alakítását jelzi; a menedzsment az egész évre vonatkozó szabad cash flow-t 10,8–11,5 milliárd dollárra becsüli, ami körülbelül 1 milliárd dollárral több, mint az előző évben.2
Ezen készpénztermelés alapján az Accenture a harmadik negyedévben 2,2 milliárd dollárt juttatott vissza a részvényeseknek 1,2 milliárd dollárnyi részvény-visszavásárlás és 1,0 milliárd dollárnyi osztalék formájában, az egy részvényre jutó negyedéves osztalék pedig 1,63 dollárt ért el, ami 10%-os növekedést jelent az előző évhez képest. A menedzsment emellett arra számít, hogy a 2026-os teljes pénzügyi évben legalább 9,5 milliárd dollárt juttat vissza a részvényeseknek, hangsúlyozva, hogy a tőkefegyelem és a részvényesi hozamok továbbra is az Accenture befektetési stratégiájának kulcsfontosságú pillérei.2 [1]
Kilátások
Az Accenture által közzétett frissített kilátások a bevételek óvatos növekedését és a jövedelmezőség és a cash flow további javítására irányuló ambiciózus tervet tükrözik. A vállalat jelenleg a teljes évre vonatkozóan 3–4%-os bevétel-növekedést vár helyi pénznemekben; az amerikai szövetségi kormányzati üzletágból származó, körülbelül 1%-os negatív hatás kiigazítása után a növekedés várhatóan 4–5% között alakul, ami enyhe szűkülést és pontosítást jelent a korábbi, 2–5%-os előrejelzéshez képest. A jövedelmezőség tekintetében az Accenture az egész évre vonatkozó GAAP-szerinti egy részvényre jutó nyereséget 13,38–13,50 dollár közötti tartományban várja, ami 10–11%-os növekedést jelent, míg a kiigazított egy részvényre jutó nyereség várhatóan 13,78–13,90 dollár között alakul, ami 7–8 százalékos növekedést jelent, a kiigazított működési árrés pedig várhatóan 20 bázisponttal emelkedik az előző évhez képest, elérve a 15,8 százalékot.3
A negyedik negyedévre a vállalat 17,75–18,4 milliárd dollár közötti árbevételt vár, ami – figyelembe véve a mintegy fél százalékos negatív devizahatást – 1–5 százalék közötti organikus növekedést jelent; ez egy meglehetősen konzervatív előrejelzés, amely tükrözi az ügyfelek új projektekkel kapcsolatos óvatosságát. A mérsékelt növekedés és a folyamatos árrésnövekedés együttesen olyan vállalati képet fest, amely prioritásként kezeli a hatékonyságot és a cash flow-t, ugyanakkor szembe kell néznie azzal a ténnyel is, hogy a kereslet lendülete már nem olyan erős, mint a pandémiát követő digitalizációs hullám csúcspontján volt.3 [2]
A piac reakciója és a befektetők számára levonható tanulságok
Bár az eredmények objektíven bevétel-növekedést, árrésbővülést, erős cash flow-t és magasabb egy részvényre jutó nyereség kilátásait mutatják, a piac nagyon negatívan reagált a harmadik negyedéves jelentésre. Az Accenture részvénye közel 18%-kal esett vissza az eredményközlés után, és 127,98 dollár körüli áron zárt, ami jelentősen alacsonyabb a negyedév átlagos részvény-visszavásárlási áránál (kb. 198,84 dollár), jelezve a befektetők várakozásainak éles újraértékelését.* A nyugtalanság fő okai a konszenzusos várakozásokat körülbelül 80 millió dollárral alulmúló árbevétel, az új megrendelések dollárban kifejezett 2%-os csökkenése, valamint az a tény, hogy néhány nagy volumenű menedzselt szolgáltatási szerződést a jövőbeli időszakokra halasztottak, ami növeli a rövid távú keresleti trenddel kapcsolatos bizonytalanságot.
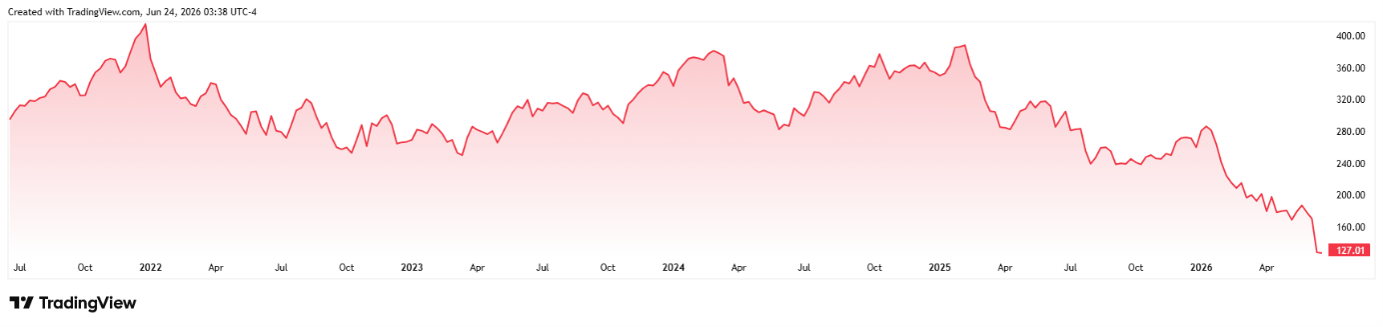
Az Accenture részvényárfolyamának alakulása az elmúlt öt évben*
A befektetők számára ez a reakció azt jelzi, hogy az Accenture-hez hasonló vállalatok esetében a piac nem csupán a számokat magukat értékeli, hanem mindenekelőtt a növekedési pályát, a megrendelések erősségét, valamint azt, hogy a menedzsment meggyőzően tudja-e bizonyítani, hogy a jelenlegi lassulás inkább ciklikus, mint strukturális jellegű. Hosszabb távlatból nézve azonban a jelenlegi árcsökkenés – az egy részvényre jutó nyereség (EPS) folyamatos növekedése, a stabil árrések és a magas szabad cash flow fényében – teret ad annak a vitának, hogy vajon az Accenture olyan esetté válik-e, ahol a rövid távú piaci félelmek vonzó belépési pontot teremtenek a türelmesebb befektetők számára, akik hisznek a nagyvállalatoknál zajló digitális átalakulás és a mesterséges intelligencia (AI) terén történő beruházások trendjének folytatódásában. [3]
* A múltbeli teljesítmény nem garantálja a jövőbeli hozamokat.
[1,2,3] A jövőre vonatkozó kijelentések feltételezéseken és jelenlegi várakozásokon alapulnak, amelyek pontatlanok lehetnek, illetve a jelenlegi gazdasági környezeten, amely változásoknak van kitéve. Az ilyen kijelentések nem garantálják a jövőbeli teljesítményt. Kockázatokkal és egyéb, nehezen előre jelezhető bizonytalanságokkal járnak. A tényleges eredmények lényegesen eltérhetnek a jövőre vonatkozó kijelentésekben kifejezett vagy sugallt eredményektől.
Figyelem! Ez a marketinganyag nem minősül befektetési tanácsadásnak, és nem is értelmezhető annak. A múltbeli teljesítmény nem garantálja a jövőbeli hozamokat. A devizákba történő befektetés az árfolyam-ingadozások miatt befolyásolhatja a hozamokat. Minden értékpapír-tranzakció nyereséget vagy veszteséget eredményezhet. A jövőre vonatkozó kijelentések olyan feltételezéseket és jelenlegi várakozásokat tükröznek, amelyek nem feltétlenül pontosak, vagy a jelenlegi gazdasági környezeten alapulnak, amely változhat. Ezek a kijelentések nem garantálják a jövőbeli teljesítményt. Az InvestingFox a CAPITAL MARKETS, o.c.p., a.s. védjegye, amelyet a Szlovák Nemzeti Bank felügyel.
[1] https://newsroom.accenture.com/content/3qfy26-earnings/accenture-reports-third-quarter-fiscal-2026-results.pdf
[2] https://www.investing.com/news/company-news/accenture-q3-fy26-slides-margin-gains-offset-by-revenue-miss-stock-plunges-93CH-4751654



