
 Hungarian

 English
 Slovak
 Czech
 Italian
 Polish
 Slovenian


Mit javasol pontosan a Pershing Square?
A Pershing Square bejelentette, hogy nem kötelező érvényű ajánlatot nyújtott be az Universal Music Group igazgatóságának a vállalat összes részvényének a SPARC Holdings-szal történő egyesülés útján történő megszerzésére. A javaslat szerint az UMG részvényesei összesen 9,4 milliárd eurót kapnának készpénzben, azaz részvényenként 5,05 eurót, valamint minden UMG-részvény után 0,77 részvényt az új társaságból. A készpénz és a részvények összértéke az UMG-t részvényenként 30,40 euróra becsüli, ami 78%-os felárat jelent a javaslat bejelentése előtti utolsó záróárhoz, azaz 17,10 euróhoz képest. Pontosan ez a felár teszi az ajánlatot agresszív, de egyben nagyon egyértelművé, amelynek célja, hogy meggyőzze a piacot arról, hogy Ackman az UMG részvényekkel kapcsolatos helyzet gyors fordulatát tűzte ki célul.[1]
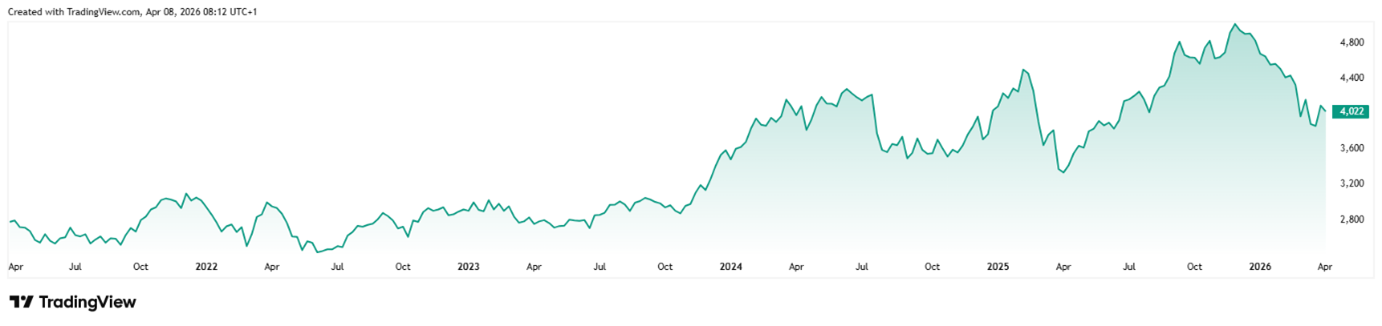
A Pershing Square részvényárfolyamának alakulása az elmúlt öt évben*
Miért lát Ackman növekedési lehetőségeket
Ackman érvelésének lényege azon a tényen alapul, hogy véleménye szerint az UMG zenei üzletága önmagában jól teljesít, de a részvények már régóta nem tükrözik a vállalat valódi értékét. A Pershing Square állítása szerint a részvények alulteljesítése elsősorban a Bolloré-csoport mintegy 18%-os részesedését övező bizonytalansággal, az amerikai tőzsdei bevezetés késedelmével, a kihasználatlan mérleggel, a világosan kommunikált tőkeallokációs terv hiányával, valamint azzal a ténnyel függ össze, hogy a alap szerint a piac nem veszi kellőképpen figyelembe az UMG Spotify-ban lévő részesedésének körülbelül 2,7 milliárd eurós értékét. Ackman azt is hangsúlyozta, hogy a Lucian Grainge vezette menedzsmentcsapat kiváló munkát végzett az előadói gárda kiépítésében és az operatív teljesítmény terén, mégis a részvények teljesítménye elmaradt olyan tényezők miatt, amelyek nem közvetlenül kapcsolódnak a zeneipar működéséhez.[2]
Hogyan nézne ki az új vállalat
Ha a tranzakció megvalósul, az UMG egyesülne a SPARC-kal, és az újonnan alakult vállalat nevadai társasággá válna, amelynek elsődleges tőzsdei jegyzése a NYSE-n lenne. A Pershing Square állítása szerint az új vállalat az amerikai számviteli szabványoknak megfelelően tenné közzé eredményeit, és felkerülhetne az S&P 500-as indexbe és más indexekbe is, ami azért fontos, mert az indexben való megjelenés és a nagyobb likviditás gyakran megváltoztatja a részvényvásárlók körét, valamint azt, ahogyan a piac értékeli a részvényt. A terv magában foglalja a meglévő részvények 17%-ának törlését is, miközben megőrzik a befektetési kategóriás minősítést és a hosszú távú pénzügyi rugalmasságot; az új vállalatnak a tranzakciót követően várhatóan 1,541 milliárd kibocsátott részvénye lesz. Más szavakkal, Ackman nem csupán egy zenei kiadó felvásárlásáról szóló történetet árul, hanem az UMG tőkeszerkezetének újjáépítésére vonatkozó teljes tervet.[3]
Hol vannak a főbb akadályok?
A nagy számok ellenére fontos megjegyezni, hogy ez még nem végleges ügy, hanem egy nem kötelező érvényű javaslat, amelyhez még szükség van az UMG és a SPARC igazgatóságainak jóváhagyására, a közgyűlésen jelen lévő UMG-részvényesek kétharmadának támogatására, valamint a szükséges hatósági engedélyekre. A Reuters arról is beszámolt, hogy az Universal Music nem reagált azonnal a kommentárkérésre, ami arra utal, hogy a piac még nem kapott megerősítést arról, hogy a vállalat vezetése elfogadhatónak vagy akár előnyösnek tartja-e Ackman ajánlatát. A tágabb kontextus is fontos. Még március elején az UMG elhalasztotta tervezett amerikai tőzsdei bevezetését, hivatkozva a piaci bizonytalanságra és arra, hogy a vállalat értékelése alacsonyabbnak tartotta a valódi értékét, így a mai javaslat egy olyan időpontban érkezik, amikor az amerikai piacra lépés kérdése továbbra is érzékeny és stratégiailag nyitott.1
A piac következő figyelmének középpontjában
Az elkövetkező napok és hetek döntik el, hogy Ackman képes-e meggyőzni a főbb részvényeseket arról, hogy az amerikai tőzsdei bevezetés és az új struktúra nagyobb értéket jelent részvényenként, mint az UMG független útja. A piac különösen a főbb részvényesek álláspontját, a felajánlott prémium fenntarthatóságát, valamint azt fogja figyelni, hogy megváltozik-e a befektetők véleménye az UMG tőke- és értékeléskezelési képességeiről.
Érdekes módon, alig néhány nappal Ackman ajánlata előtt maga az Universal Music is bejelentette egy 500 millió eurós részvény-visszavásárlási program elindítását, amely legkésőbb 2026. október 1-jéig tart, és amelynek keretében a vállalat legfeljebb 50 millió részvényt vásárolhat vissza. A vállalat kijelentette, hogy a visszavásárolt részvényeket a részvényprogram keretében fennálló kötelezettségeinek teljesítésére vagy alaptőkéjének csökkentésére fogja felhasználni, ami azt jelenti, hogy a tőkehatékonyság kérdése már azelőtt is prioritás volt az UMG-nél, hogy a Pershing Square belépett volna a képbe. Ha Ackman most meggyőzi a piacot arról, hogy megoldása gyorsabb, nagyobb léptékű és jövedelmezőbb a részvényesek számára, akkor ez az ajánlat az év egyik legjelentősebb vállalati eseményévé válhat az európai médiaszektorban.[4]
Az InvestingFox a CAPITAL MARKETS, o.c.p., a.s. védjegye, székhelye: Slávičie údolie 106, Pozsony – Staré Mesto kerület, 811 02. A társaságot a Pozsony III. Kerületi Bíróság Kereskedelmi Nyilvántartásában jegyezték be, szakasz: Sa, iktatószám: 4295/B, azonosítószám: 36 853 054, áfa-szám: 2022505419.
A CAPITAL MARKETS, o.c.p., a.s. az értékpapírokról és befektetési szolgáltatásokról, valamint egyes törvények módosításáról és kiegészítéséről szóló 566/2001 sz. törvény (a továbbiakban: „Értékpapír-törvény”) 55. § (1) bekezdése szerinti értékpapír-kereskedő. 2007. október 30-án a Szlovák Nemzeti Bank-PLP OPK-2297/2007 számú határozatával engedélyt adott a CAPITAL MARKETS, o.c.p., a.s.-nek befektetési szolgáltatások nyújtására az Értékpapír-törvény 54. § (2) bekezdése, valamint az Értékpapír-törvény 59. § (2) és (3) bekezdésével összefüggésben, amelyet az Értékpapír-törvény rendelkezéseinek megfelelően a 2008. április 21-i OPK-1830/2008-PLP határozat, a 2009. január 28-i OPK-11601-1/2008 határozat, a 2012. július 23-i ODT-5059-3/2012 számú határozat, valamint a 2014. október 21-i ODT-9332/2014-1 számú határozat rendelkezései szerint meghosszabbították.
* A múltbeli teljesítmény nem garantálja a jövőbeli hozamokat.
Figyelem! Ez a marketinganyag nem minősül befektetési tanácsadásnak, és nem is értelmezhető annak. A múltbeli teljesítmény nem garantálja a jövőbeli eredményeket. A devizákba történő befektetés az árfolyam-ingadozások miatt befolyásolhatja a hozamot. Minden értékpapír-tranzakció nyereséget és veszteséget is eredményezhet. Az előretekintő nyilatkozatok olyan feltételezéseket és jelenlegi várakozásokat tükröznek, amelyek nem feltétlenül pontosak, vagy a jelenlegi gazdasági környezeten alapulnak, amely változhat. Ezek a nyilatkozatok nem garantálják a jövőbeli teljesítményt. Az InvestingFox a CAPITAL MARKETS, o.c.p., a.s. védjegye, amelyet a Szlovák Nemzeti Bank szabályoz.
[1]https://www.investing.com/news/stock-market-news/ackmans-pershing-square-offers-to-buy-universal-music-for-nearly-65-billion-4599680
[2]https://www.channelnewsasia.com/business/bill-ackmans-pershing-square-proposes-64-billion-merger-deal-universal-music-group-6040611
[3]https://www.businesswire.com/news/home/20260406138476/en/Pershing-Square-Announces-Proposal-to-Universal-Music-Group-N.V.
[4]https://www.universalmusic.com/universal-music-group-n-v-announces-start-of-its-share-buyback-program-of-e500-million/



