
 Hungarian

 English
 Slovak
 Czech
 Italian
 Polish
 Slovenian


Az iPhone 17e az Apple Intelligence-t egy szélesebb piac számára teszi elérhetővé
Az Apple 2025 februárjában tette meg az első lépést az iPhone 16e-vel, amely az A18 chipet, saját C1 modemet, és 599 dolláros induló áron, és már akkor is az Apple Intelligence-re volt tervezve. Egy évvel később az iPhone 17e követte a példát, ugyanazzal az 599 dolláros áron, de a alap tárolókapacitást 256 GB-ra növelve, valamint az újabb A19 chipet, C1X modemet és MagSafe-et tartalmazott, ezzel az AI-képes iPhone-t közelebb hozva a tömegközönséghez anélkül, hogy emelte volna a belépési árat. A hardveres frissítés is jelentős. Az Apple állítása szerint az iPhone 17e-ben található C1X akár kétszer olyan gyors, mint az iPhone 16e-ben található C1, és 30%-kal kevesebb energiát fogyaszt, mint az iPhone 16 Pro-ban található modem, míg a gyorstöltéssel az akkumulátor körülbelül 30 perc alatt 50%-ra töltődik fel, és a vezeték nélküli töltés teljesítménye 15 W-ra nő. Más szavakkal, az „e” sorozat már nem csupán egy olcsóbb iPhone, hanem egy teljes értékű belépési pont az Apple Intelligence ökoszisztémába.1[3]
A rendszerbe beépített mesterséges intelligencia iránti igény
Az Apple Intelligence ma már nem egy önálló AI-funkció, hanem a teljes rendszerbe szőtt réteg. A funkciók között már megtalálható a Live Translation, a képernyőn megjelenő tartalmak vizuális intelligenciája, az intelligens műveletek a Shortcuts alkalmazásban, a Genmoji és az Image Playground kiterjesztései, az automatikus javaslatok a Reminders alkalmazásban, valamint az összefoglalás és a tartalomkezelés az alkalmazások között. Fontos, hogy ezek a funkciók nem különállnak a rendszertől, hanem közvetlenül integrálódnak az üzenetküldésbe, a hívásokba, a szövegszerkesztésbe, a naptárba, a fotókba és az automatizálásokba – vagyis azokba a tevékenységekbe, amelyeket a felhasználók nap mint nap végeznek.[4]
Az Apple és a Google többéves megállapodást kötött, amelynek értelmében az újratervezett Siri és más jövőbeli Apple Intelligence funkciók a Gemini modelleket fogják használni, míg a Google egy közös bejelentésben kijelentette, hogy technológiája képezi majd az Apple Foundation Models következő generációjának alapját. Ezen felül, az Apple Intelligence továbbra is az Apple-eszközökön és a Private Cloud Compute-on keresztül fog futni.[5]
Az Apple Silicon teljesítményt, adatvédelmet és költséghatékonyságot nyújt
A technológiai óriás AI-területen való erőssége nemcsak a szoftverekben rejlik, hanem abban is, hogy a vállalat irányítja a hardvert, a modemet, az operációs rendszert és a felhőréteg egy részét. Az iPhone 16e az A18-at használja, amelynek 6-magos CPU-ja az Apple szerint akár 80%-kal gyorsabb, mint az iPhone 11-ben található A13 Bionic, a 16-magos Neural Engine pedig akár 6-szor gyorsabban kezeli a gépi tanulási modelleket, mint az A13. Az iPhone 17e már átáll a 3 nm-es A19 chipre, amely 6 magos CPU-val, 4 magos GPU-val és egy nagy generatív modellekre optimalizált, frissített 16 magos Neural Engine-nel rendelkezik.13
Pénzügyi szempontból szintén jelentős, hogy a vállalat az AI-számítások nagy részét közvetlenül az eszközön végzi, és a nagyobb teljesítményt igénylő feladatokhoz a saját Apple Silicon szervereken futó Private Cloud Compute szolgáltatást használja; a vállalat állítása szerint ebben a modellben a felhasználói adatok nem kerülnek tárolásra, és nem osztják meg azokat az Apple-lel. Ez a megközelítés segít enyhíteni a külső felhőszolgáltatások költségeinek nyomását, miközben támogatja a magas jövedelmezőséget: az Apple a legutóbbi negyedévben 48,2%-os bruttó árrést ért el.[6]
A részvényesek számára a legfontosabb kérdés az, hogy az AI felgyorsítja-e az értékesítést és fenntartja-e a tőkehozamot
Az Apple legfrissebb, 2026. január 29-i hivatalos negyedéves jelentése azt mutatja, hogy a vállalat nagyon erős formában lépett be 2026-ba. A bevétel elérte a 143,8 milliárd dollárt, ami 16%-os növekedést jelent az előző évhez képest; az egy részvényre jutó hígított nyereség 19%-kal, 2,84 dollárra emelkedett; az üzleti cash flow pedig megközelítette az 54 milliárd dollárt. Az Apple ugyanezen negyedévben közel 32 milliárd dollárt juttatott vissza a részvényeseknek.2
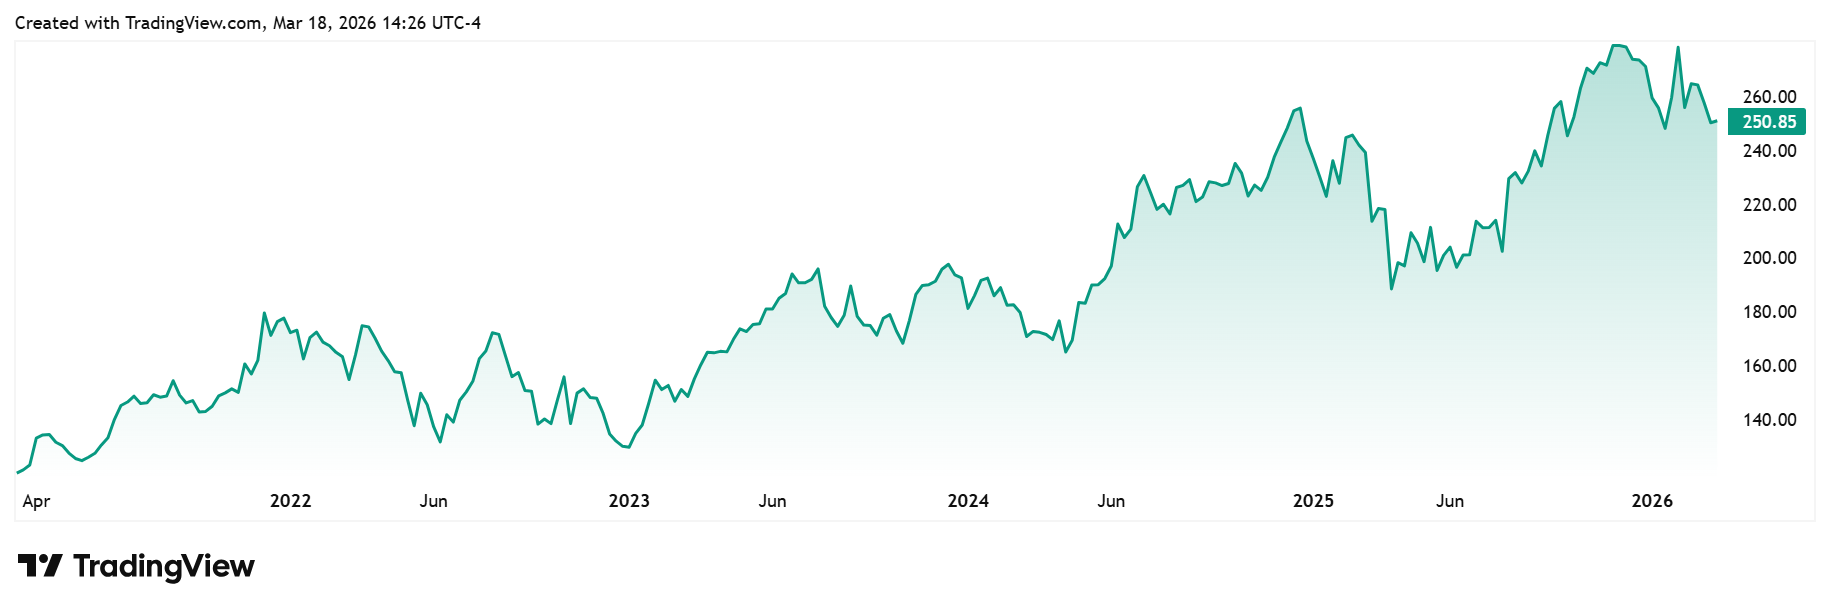
Az Apple részvényárfolyamának alakulása az elmúlt öt évben*
A jelentés továbbá jelzi, hogy ebből az összegből 25 milliárd dollár 93 millió részvény visszavásárlására, 3,9 milliárd dollár pedig osztalékra fordult. A vállalat 2026. január 29-én 0,26 dolláros negyedéves osztalékot is bejelentett, és az osztalék története megerősíti, hogy a 0,26 dolláros mérték már 2025 májusában, júliusában és októberében is érvényben volt, és 2026 januárjáig is fennmaradt.* A részvényesek számára ez csak egy dolgot jelent. Ha az Apple Intelligence segít felgyorsítani az iPhone frissítési ciklusát és fenntartani a szolgáltatások növekedését, a vállalatnak még mindig bőven van mozgástere az osztalékok és a visszavásárlások folytatására a jelenlegi cash flow szintjén.6 [1]
[1] A jövőre vonatkozó kijelentések olyan feltételezéseket és jelenlegi várakozásokat tükröznek, amelyek nem feltétlenül pontosak, vagy a jelenlegi gazdasági környezeten alapulnak, amely változhat. Ezek a kijelentések nem garantálják a jövőbeli teljesítményt. Természetüknél fogva a jövőre vonatkozó kijelentések kockázattal és bizonytalansággal járnak, mivel olyan jövőbeli eseményekre és körülményekre vonatkoznak, amelyek nem jósolhatók meg, és a tényleges fejlemények és eredmények lényegesen eltérhetnek a jövőre vonatkozó kijelentésekben kifejezett vagy sugalltaktól.
* A múltbeli teljesítmény nem garantálja a jövőbeli hozamokat .
Figyelem! Ez a marketinganyag nem minősül befektetési tanácsnak, és nem is értelmezhető annak. A múltbeli teljesítmény nem garantálja a jövőbeli hozamokat. A devizákba történő befektetés az árfolyam-ingadozások miatt befolyásolhatja a hozamokat. Minden értékpapír-tranzakció nyereséget és veszteséget is eredményezhet. Az előretekintő kijelentések olyan feltételezéseket és jelenlegi várakozásokat tükröznek, amelyek nem feltétlenül pontosak, vagy a jelenlegi gazdasági környezeten alapulnak, amely változhat. Ezek a kijelentések nem garantálják a jövőbeli teljesítményt. Az InvestingFox a CAPITAL MARKETS, o.c.p., a.s. védjegye, amelyet a Szlovák Nemzeti Bank szabályoz.
[1] https://www.apple.com/sk/newsroom/2026/03/apple-introduces-iphone-17e/
[2] https://www.apple.com/newsroom/2026/01/apple-reports-first-quarter-results/
[3] https://www.apple.com/sk/newsroom/2025/02/apple-debuts-iphone-16e-a-powerful-new-member-of-the-iphone-16-family/
[4] https://www.apple.com/newsroom/2025/09/new-apple-intelligence-features-are-available-today/
[5] https://www.reuters.com/business/google-apple-enter-into-multi-year-ai-deal-gemini-models-2026-01-12/
[6] https://www.stocktitan.net/sec-filings/AAPL/10-q-apple-inc-quarterly-earnings-report-d498ae47d743.html



