
 Hungarian

 English
 Slovak
 Czech
 Italian
 Polish
 Slovenian


Mesterséges intelligencia az Alibabának köszönhetően
A The Information által elsőként ismertetett együttműködés keretében az óriáscégek mesterséges intelligencia szolgáltatásokat szeretnének eljuttatni a kínai iPhone-vásárlókhoz. Utóbbi egyelőre csak az Egyesült Államokban érhető el. Az Alibaba felhő részlegének Tongyi Qianwen nagy nyelvi modelljét használták fel a funkciók létrehozásához, amelyek lehetővé teszik, hogy az Apple platformja jobban tudja kezelni a kínai felhasználók igényeit. A terméket már benyújtották a szabályozó hatóságoknak, ami szükséges lépés az új AI-modellek hivatalos kínai bevezetése előtt. Ha jóváhagyják, a szolgáltatások már áprilisban elérhetővé válhatnak. A kaliforniai óriáscég eredetileg a kínai versenytársakat, a Baidut, a Tencentet, a ByteDance-t és a Deepseeket vette figyelembe. A Baidu azonban nem felelt meg az iPhone-ok teljesítményével és képességeivel kapcsolatos elvárásoknak és szabványoknak, vagy nem rendelkezett elegendő erőforrással, ahogyan a DeepSeek esetében sem. A The Information szerint az Alibaba hatalmas, kínai fogyasztókra vonatkozó adathálózata is mérlegelt a döntésben, ami szintén megkönnyíti majd az AI-alapú személyre szabást.
Kihívások, amelyeket az Apple-nek le kell küzdenie
Az Apple intelligenciaplatformjának elérhetetlensége Kínában jelentősen befolyásolja a vállalat piaci részesedését a növekvő konkurencia javára. Az egyik ilyen versenytárs a Huawei, amely nagyjából akkor, amikor az Apple tavaly ősszel új iPhone-okat adott ki, piacra dobta a Mate XT-t, amely hasonló AI funkciókkal rendelkezik. A kínai AI-piacot azonban jelentősen alakítja a szigorú kormányzati szabályozás. Mint említettük, minden, az országban kereskedelmi forgalomban használt nyelvi modellnek kormányzati jóváhagyást kell kapnia. A harmadik féltől származó integráció is problémát jelent, mivel a Siri hangalapú asszisztens az OpenAI ChatGPT-t használja a webes böngészés során, ami Kínában tiltott. Ezért fontos, hogy az Apple helyi technológiai cégekkel dolgozzon együtt, ha sikeres akar lenni a helyi piacon. A kínai kormányzati szabályozás szigorú tartalomcenzúrát és adatvédelmi védelmet is tartalmaz. Az Apple régóta hirdeti elkötelezettségét a felhasználói adatvédelem iránt, de Kína megköveteli, hogy az iCloud-adatokat egy harmadik fél által kezelt helyi szervereken tárolják, ami kérdéseket vet fel az adatok kezelésével kapcsolatban.
A mesterséges intelligencia hiánya hatással volt az eladásokra
Az Apple számára a váltás a mesterséges intelligenciával kapcsolatos több hónapos bizonytalanság után következik, ami megviselte az okostelefonok eladásait, különösen az általában erős ünnepi negyedévben. A Canalys technológiai elemzőcég szerint az óriáscégnek kihívásokkal teli negyedévvel kellett szembenéznie, az iPhone-szállítások 25%-kal csökkentek az előző évhez képest a 2024-es utolsó negyedévben. Ez annak ellenére történt, hogy megőrizte vezető pozícióját a prémium szegmensben. A vállalatra nyomást gyakorolt a hazai márkák, például a Huawei és a vivo által támasztott intenzív verseny, amelyek nagyobb piaci részesedésre tettek szert. A vállalat 13,1 millió iPhone-t szállított ki Kínában az időszak alatt, kihasználva a csereprogramokat, a kamatmentes részletfizetési programokat és a szezonális akciókat. Az Apple 2025-ös pénzügyi év első negyedévének eredményei szerint a kínai eladások 11%-kal 18,51 milliárd dollárra csökkentek. Eközben a vállalat hasonlóan nagy visszaesést könyvelhetett el az egy évvel korábbi azonos időszakban. Tim Cook vezérigazgató a visszaesés egy részét a kisebb készleteknek és az Apple Intelligence késedelmes kínai bevezetésének tulajdonította. Világszerte a teljes bevétel 4%-kal 124,3 milliárd dollárra nőtt az időszakban. A vállalat nettó nyeresége 7,1%-kal 36,33 milliárd dollárra nőtt, a vállalat pedig rekordmagas, 46,9%-os bruttó árrést ért el, ami a kínai piac kihívásai ellenére is rugalmasságról tanúskodik.
Alibaba nőtt, az Apple csak egy kicsit
A befektetők pozitívan reagáltak az együttműködés hírére, ami leginkább a kínai óriás részvényeiben tükröződött. Az Alibaba közel 8,5%-kal 113,80 HK$-ra (14,61 USD) emelkedett a hongkongi tőzsdén 2025. február 12-én, 2024. szeptemberi csúcsára. Mégis, a részvény 5 éves távlatból nézve lemaradt. A NYSE részvényei hasonlóan mozogtak, de kisebb nyereséggel.* Az Apple részvényei nem kaptak ilyen pozitív visszhangot, mindössze 1% körüli emelkedéssel, 234,87 dolláron kereskedtek a nap folyamán. Hosszú távú szempontból a részvény magas szinten volt, néhány dollárral távolabb az eddigi csúcsoktól.*
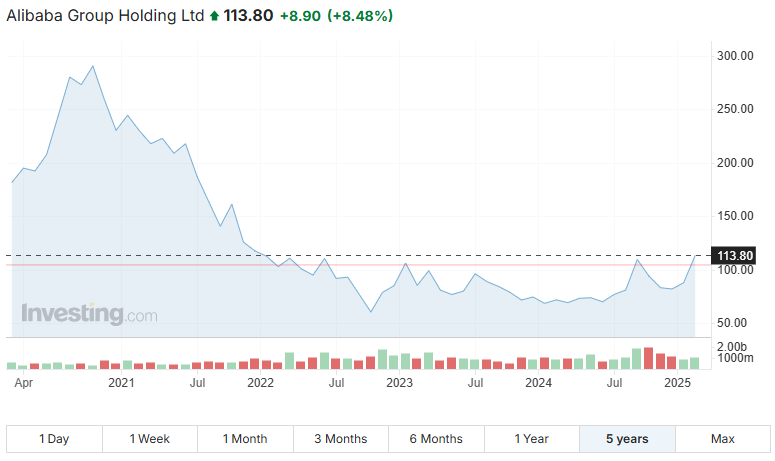
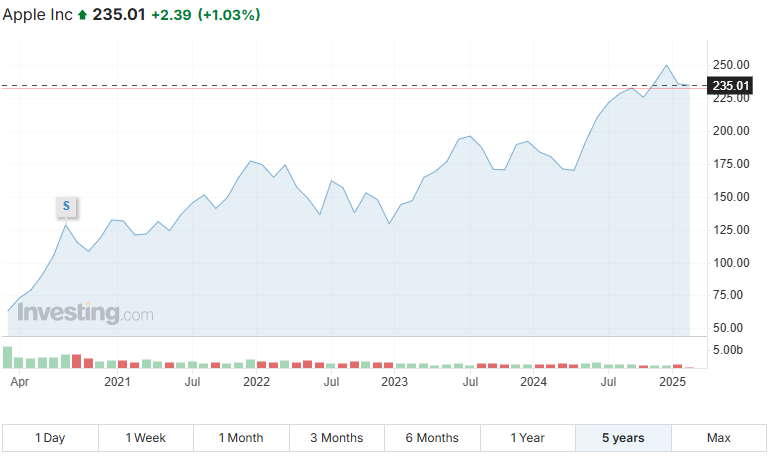
Forrás: befektetés.com*
Következtetés
Az Apple és az Alibaba együttműködése nemcsak technológiai előrelépés, hanem szükséges stratégia is ahhoz, hogy versenyképes maradjon Kínában. Miközben az Apple elkötelezett amellett, hogy a kínai felhasználók számára AI-alapú funkciókat vezessen be, az ország szabályozási és technológiai környezetéhez való alkalmazkodás fokozatos és gondosan irányított megközelítést igényel. Siker esetén ez a lépés megerősítheti a kaliforniai vállalat pozícióját a világ egyik legfontosabb piacán.[1]
* A múltbeli adatok nem jelentenek garanciát a jövőbeli hozamokra.
[1] A jövőre vonatkozó kijelentések olyan feltételezéseket és jelenlegi várakozásokat tükröznek, amelyek nem biztos, hogy pontosak, vagy a jelenlegi gazdasági környezeten alapulnak, amely változhat. Ezek a kijelentések nem jelentenek garanciát a jövőbeli teljesítményre. A jövőre vonatkozó kijelentések természetüknél fogva kockázatot és bizonytalanságot rejtenek magukban, mivel olyan jövőbeli eseményekre és körülményekre vonatkoznak, amelyeket nem lehet előre jelezni, és a tényleges fejlemények és eredmények jelentősen eltérhetnek a jövőre vonatkozó kijelentésekben kifejezett vagy feltételezettektől.
Figyelem! Ez a marketinganyag nem minősül és nem is értelmezhető befektetési tanácsadásnak. A múltbeli adatok nem jelentenek garanciát a jövőbeli hozamokra. A devizában történő befektetés az ingadozások miatt befolyásolhatja a hozamokat. Minden értékpapírügylet nyereséget és veszteséget egyaránt eredményezhet. A jövőre vonatkozó kijelentések olyan feltételezéseket és jelenlegi várakozásokat tükröznek, amelyek nem biztos, hogy pontosak, vagy a jelenlegi gazdasági környezeten alapulnak, amely változhat. Ezek a kijelentések nem jelentenek garanciát a jövőbeli teljesítményre. Az InvestingFox a CAPITAL MARKETS, o.c.p. védjegye, a.s., amelyet a Szlovák Nemzeti Bank szabályoz.
Források:
https://www.cnbc.com/2024/06/20/apple-ai-push-faces-big-challenges-in-china.html
https://www.canalys.com/newsroom/china-smartphone-market-q4-2024
https://www.cnbc.com/2025/01/30/apple-aapl-q1-earnings-2025.html



