
 Hungarian

 English
 Slovak
 Czech
 Italian
 Polish
 Slovenian


Az első negyedév nemcsak szilárd volt, hanem a piaci várakozásokat is felülmúlta, mivel az ASML 8,8 milliárd eurós nettó árbevételt ért el a konszenzusos 8,5 milliárd euróval szemben, valamint 2,8 milliárd eurós nettó nyereséget a várt 2,5 milliárd euróval szemben. Fontos, hogy ezzel a teljesítménnyel a vállalat megerősítette saját negyedéves sávjának felső határát, amelyet az év elején 8,2 milliárd és 8,9 milliárd euró közé tűzött ki. A részvények reakciója a kereskedés kezdetén viszonylag visszafogott volt, ami arra utal, hogy a jobb eredmények egy része már a közzététel előtt beépült az árfolyamba.[1]
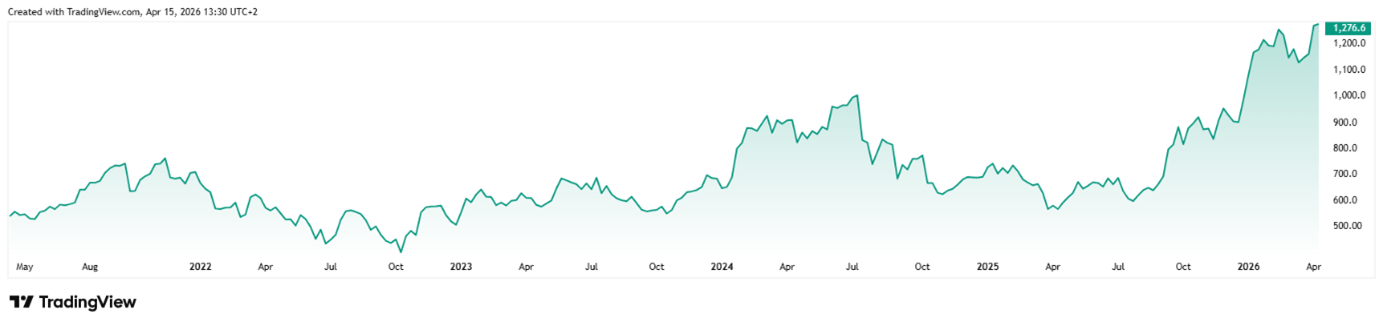
Az ASML részvényárfolyamának alakulása az elmúlt öt évben*
Az AI iránti kereslet megváltoztatja a növekedés szerkezetét
Az eredmények mögött rejlő legfontosabb tény az, hogy a növekedést már nem kizárólag a félvezetőpiac általános fellendülése hajtja, hanem egyre inkább az AI-infrastruktúrába és a memóriamodulokba történő konkrét beruházások. Az ASML jelentése szerint az első negyedévben az új gépek értékesítésének akár 51%-a a memória szegmensre irányult, szemben az előző negyedév 30%-ával, ami egy éles fordulatot jelent, és egyértelműen bizonyítja, hogy a memóriagyártók jóval agresszívebben bővítik kapacitásaikat, mint néhány hónappal ezelőtt. Ezt a tendenciát a regionális összetétel is megerősíti: az értékesítés 45%-át a dél-koreai, további 23%-át pedig a tajvani ügyfelek tették ki.1
Kína háttérbe szorul
Míg Kína még tavaly rendkívül erős keresleti forrás volt, a rendszerértékesítésben való részesedése az előző negyedév 36%-áról 2026 első negyedévében 19%-ra esett vissza. Ez nem csupán rövid távú ingadozás, hanem az exportkorlátozásokból fakadó szélesebb körű nyomás megnyilvánulása, amelyek gátolják a legfejlettebb gépek szállítását, és a jövőben a kevésbé fejlett portfólió egy részét is érinthetik. Ugyanakkor Kína 2025-ben a csoport bevételének körülbelül egyharmadát tette ki, de 2026-ban részesedése a jelenlegi korlátozások mellett várhatóan 20% körüli szintre csökken, ami azt jelenti, hogy az ASML-nek a növekedés érdekében egyre inkább Tajvanra, Dél-Koreára és a mesterséges intelligencia adatközpontokba történő beruházásokra kell támaszkodnia.[2]
A 2026-ra vonatkozó kilátások javultak
A befektetők számára a legfontosabb üzenet az, hogy az év erős kezdete után az ASML 36–40 milliárd euróra emelte egész éves bevételi előrejelzését, míg még januárban 34–39 milliárd eurós tartományt prognosztizált. A menedzsment ezt a változást azzal indokolta, hogy a félvezetőipar növekedési kilátásai tovább erősödnek az AI-infrastruktúrába történő folyamatos beruházásoknak, valamint annak köszönhetően, hogy a chipek iránti kereslet továbbra is meghaladja a kínálatot. A közzétett anyagok szerint a vállalat a második negyedévre 8,4–9,0 milliárd eurós bevételt vár, így még a rövid távú kilátások is arra utalnak, hogy az első negyedévben tapasztalt ütem nem egyszeri ingadozás.[3]
A piac következő figyelmének középpontjában
A következő negyedévekben már nem csak az lesz a kérdés, hogy az ASML magas bevételt ér-e el, hanem az is, hogy képes-e fenntartani a növekedést anélkül, hogy a gyártási kapacitás és a geopolitikai helyzet gátolná. A negyedéves megrendelésadatok közzétételének megszűnésével a befektetők inkább a bevételi kilátásokra fognak összpontosítani, míg az elemzők azt is értékelik, hogy az ASML képes-e kielégíteni az EUV- és DUV-gépek iránti keresletet, amelyek gyártása több mint egy évet vesz igénybe. Pontosan ezért bírnak a jelenlegi eredmények nagyobb jelentőséggel, mint amit egy egyetlen erős negyedévről szóló főcím sugall, mivel jelzik, hogy az ASML továbbra is kulcsfontosságú beszállítója a félvezető-ellátási lánc legfejlettebb szegmensének, és hogy 2026 még erősebb év lehet a vállalat számára, mint amilyennek az év elején tűnt.2 [1]
Az InvestingFox a CAPITAL MARKETS, o.c.p., a.s. védjegye, amelynek székhelye: Slávičie údolie 106, Pozsony – Staré Mesto kerület, 811 02. A társaságot a Pozsony III. Kerületi Bíróság Kereskedelmi Nyilvántartásában jegyezték be, szakasz: Sa, iktatószám: 4295/B, azonosítószám: 36 853 054, adószám: 2022505419.
A CAPITAL MARKETS, o.c.p., a.s. az értékpapírokról és befektetési szolgáltatásokról, valamint egyes törvények módosításáról és kiegészítéséről szóló, 566/2001 sz. törvény (a továbbiakban: „Értékpapír-törvény”) 55. § (1) bekezdése szerinti értékpapír-kereskedő. 2007. október 30-án a Szlovák Nemzeti Bank-PLP OPK-2297/2007 számú határozatával a CAPITAL MARKETS, o.c.p., a.s. részére engedélyt adott befektetési szolgáltatások nyújtására az Értékpapír-törvény 54. § (2) bekezdése, valamint az Értékpapír-törvény 59. § (2) és (3) bekezdésével összefüggésben, amelyet az Értékpapír-törvény rendelkezéseinek megfelelően a 2008. április 21-i OPK-1830/2008-PLP határozat, a 2009. január 28-i OPK-11601-1/2008 határozat, a 2012. július 23-i ODT-5059-3/2012 számú határozat, valamint a 2014. október 21-i ODT-9332/2014-1 számú határozat alapján meghosszabbították.
* A múltbeli teljesítmény nem garantálja a jövőbeli eredményeket
[1] A jövőre vonatkozó kijelentések olyan feltételezéseket és jelenlegi várakozásokat tükröznek, amelyek nem feltétlenül pontosak, vagy a jelenlegi gazdasági környezeten alapulnak, amely változásoknak van kitéve. Ezek a kijelentések nem garantálják a jövőbeli teljesítményt. Természetüknél fogva a jövőre vonatkozó kijelentések kockázattal és bizonytalansággal járnak, mivel olyan jövőbeli eseményekre és körülményekre vonatkoznak, amelyek nem jósolhatók meg, és a tényleges fejlemények és eredmények jelentősen eltérhetnek a jövőre vonatkozó kijelentésekben kifejezett vagy sugallt eredményektől.
Figyelem! Ez a marketinganyag nem minősül befektetési tanácsadásnak, és nem is értelmezhető annak. A múltbeli teljesítmény nem garantálja a jövőbeli hozamokat. A devizákba történő befektetés az árfolyam-ingadozások miatt befolyásolhatja a hozamot. Minden értékpapír-tranzakció nyereséggel és veszteséggel is járhat. Az előretekintő nyilatkozatok olyan feltételezéseket és jelenlegi várakozásokat tükröznek, amelyek nem feltétlenül pontosak, vagy a jelenlegi gazdasági környezeten alapulnak, amely változhat. Ezek a nyilatkozatok nem garantálják a jövőbeli teljesítményt. Az InvestingFox a CAPITAL MARKETS, o.c.p., a.s. védjegye, amelyet a Szlovák Nemzeti Bank szabályoz.
[1] https://www.cnbc.com/2026/04/15/asml-q1-2026-earnings-report.html
[2] https://www.reuters.com/world/asia-pacific/asml-investors-bet-picks-shovels-ai-revolution-2026-04-14/
[3] https://www.asml.com/en/news/press-releases/2026/q4-2025-financial-results



