Vissza a blogra

Google Stock közel All-Time High - Will Earnings üzemanyag További nyereség?

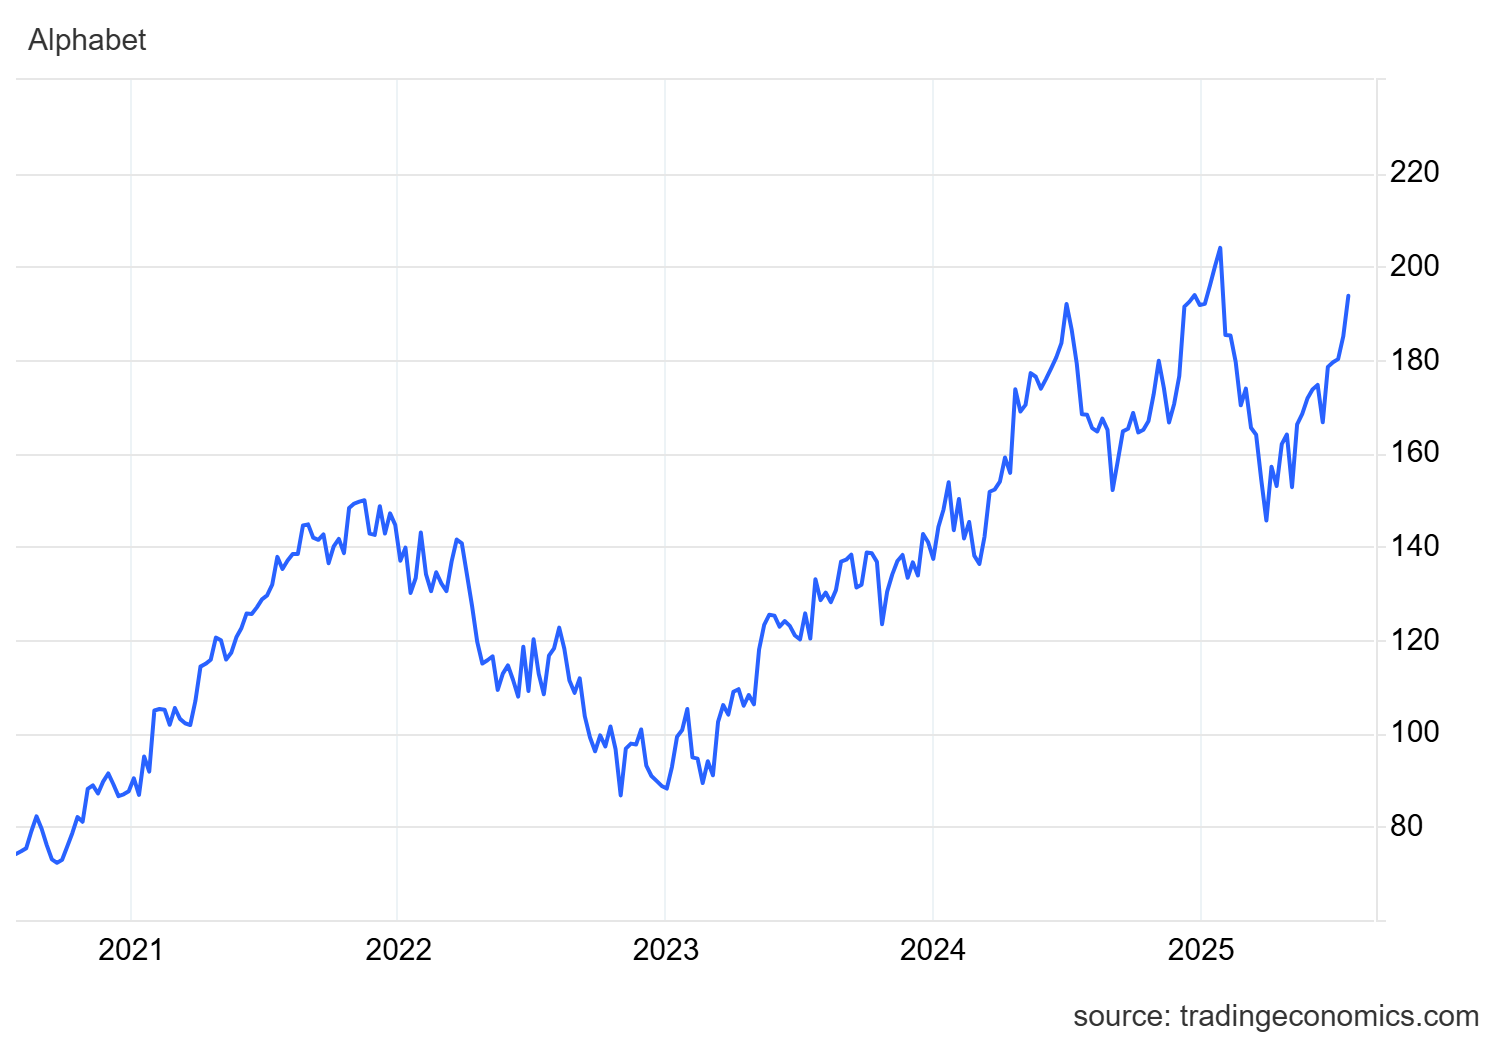
A második negyedévben a Google ismét bebizonyította, hogy miért tartozik a technológiai vezetők közé. Az elemzői várakozásokat nemcsak felülmúló gazdasági eredményekkel, hanem mindenekelőtt azzal, hogy a rendkívül versenykörnyezetben is képes volt előrelépni, a vállalat a befektetők szemében továbbra is ígéretes szereplője a befektetési portfóliónak. Ráadásul a részvények árfolyama még mindig az abszolút csúcs alatt van, ami sokkal jobb belépési lehetőséget jelent, mint a csúcson lévő részvények esetében.*

Google Stock közel All-Time High - Will Earnings üzemanyag További nyereség?

goog_us

Forrás: Forrás: Sz: Trading Economics*

A reklámok királya erős felhővel

A negyedéves eredmények alapjaival kezdve a Google 96 dolláros bevételt jelentett.43 milliárd dollárról, ami 14%-kal magasabb a tavalyinál, és az elemzők 94 milliárd dolláros becslésénél is magasabb. A bevételek mellett a vállalat nettó nyeresége is nőtt, elérte a 28,20 milliárd dollárt, ami akár 20%-os növekedést jelent az előző évhez képest. A befektetők számára, akiket kifejezetten érdekel, hogy miből termeli ezt a profitot a vállalat, kétségtelenül fontosak a 71 milliárd dollárt meghaladó bevétellel továbbra is szilárdan a Google kezében lévő hirdetési üzletág teljesítményére vonatkozó adatok. A keresés és a YouTube tehát továbbra is a növekedés fő összetevői, de ami a befektetőket a leginkább érdekli, az a Google Cloud fellendülése. Ez a részleg a tavalyi évhez képest 32%-kal - 13,62 milliárd dollárra - nőtt, ami felveti a természetes kérdést: "Mi áll az ilyen gyors növekedés hátterében?"

Mesterséges intelligencia

Nem fog meglepődni, de a mesterséges intelligencia a zászlóshajó. A Google AI Overviews projektje már több mint 2 milliárd felhasználóra talált, míg a Gemini több mint 450 millió aktív havi felhasználó számára vált kötelező asszisztenssé. Ez a szolid növekedés végső soron a vállalat belső erőfeszítéseinek, de az AI startupokba történő stratégiai befektetéseknek is köszönhető, mint például a legutóbb bejelentett 2,4 milliárd dolláros Windsurf. Végül, de nem utolsósorban a múlt héten a ChatGPT asszisztens mögött álló, jól ismert OpenAI vállalat bejelentette, hogy a Google által közvetített felhő-infrastruktúrát tervezi használni, ami kétségtelenül további potenciált jelent a hosszú távú fenntartható növekedéshez a kilátásokon belül.

Tőkekiadások és beruházások a jövőre nézve

A Google már most is viszonylag magas költségekkel számol a technológiafejlesztés, a jogi ügyek és a felhő-infrastruktúra terén, a vállalat 2025-re ezt a beruházási ütemet növelni kívánja, mégpedig 10 milliárddal, összesen 85 milliárd dollárra. Anat Ashkenazi, a vállalat pénzügyi igazgatója a tervezett fejlesztési beruházások növelését a következőképpen kommentálta: "A beruházási kiadások növelését a felhőalapú termékeink és szolgáltatásaink iránti erős és növekvő kereslet miatt terveztük."

Következtetés

Figyelem! Ez a marketinganyag nem minősül és nem is értelmezhető befektetési tanácsadásnak. A múltra vonatkozó adatok nem jelentenek garanciát a jövőbeli hozamokra. A devizában történő befektetés az ingadozások miatt befolyásolhatja a hozamokat. Minden értékpapírügylet nyereséggel és veszteséggel egyaránt járhat. A jövőre vonatkozó kijelentések olyan feltételezéseket és jelenlegi várakozásokat tükröznek, amelyek nem biztos, hogy pontosak, vagy a jelenlegi gazdasági környezeten alapulnak, amely változhat. Ezek a kijelentések nem garantálják a jövőbeli teljesítményt. Az InvestingFox a CAPITAL MARKETS, o.c.p., a.s. védjegye, amelyet a Szlovák Nemzeti Bank szabályoz.

* A múltbeli adatok nem jelentenek garanciát a jövőbeli hozamokra.

Források:

https://www.cnbc.com/2025/07/23/alphabet-google-q2-earnings.html

https://abc.xyz/assets/cc/27/3ada14014efbadd7a58472f1f3f4/2025q2-alphabet-earnings-release.pdf

<https://www.cnbc.com/2025/02/04/alphabet-expects-to-invest-about-75-billion-in-capex-in-2025.html

https://www.cnbc.com/2025/07/16/openai-googles-cloud-chatgpt.html

Az InvestingFox a CAPITAL MARKETS, o.c.p., a.s. társaság védjegye, amelynek székhelye: Slávičie údolie 106, Bratislava – Staré Mesto városrész, 811 02. A társaság bejegyzésre került a Pozsony III. Városi Bíróság Kereskedelmi Nyilvántartásába, osztály: Sa, bejegyzési szám: 4295/B, cégszám: 36 853 054, adószám: 2022505419.

A CAPITAL MARKETS, o.c.p., a.s. értékpapír-kereskedő az értékpapírokról és befektetési szolgáltatásokról, valamint egyes törvények módosításáról és kiegészítéséről szóló 566/2001 Z. z. törvény (a továbbiakban: értékpapír-törvény) 55. § (1) bekezdése szerint. A CAPITAL MARKETS, o.c.p., a.s. társaság 2007. október 30-án a Szlovák Nemzeti Bank OPK-2297/2007 -PLP számú határozatával befektetési szolgáltatások nyújtására vonatkozó engedélyt kapott az értékpapír-törvény 54. § (2) bekezdésének az 59. § (2) és (3) bekezdésével összefüggésben értelmezett rendelkezései értelmében, amelyet az értékpapír-törvény rendelkezéseivel összhangban kiterjesztettek az OPK-1830/2008-PLP számú, 2008. április 21-i határozattal, az OPK-11601-1/2008 számú, 2009. január 28-i határozattal, az ODT-5059-3/2012 számú, 2012. július 23-i határozattal, valamint az ODT-9332/2014-1 számú, 2014. október 21-i határozattal.

Bővebben

A JPMorgan Chase csalódást okozott a Wall Streetnek: még a 15,3 milliárd dolláros nyereség sem felelt meg a várakozásoknak

A JPMorgan Chase csalódást okozott a Wall Streetnek: még a 15,3 milliárd dolláros nyereség sem felelt meg a várakozásoknak

Október 13-án a JPMorgan Chase közzétette a 2026-os harmadik negyedévi eredményeit, amelyek váratlan csalódást okoztak a Wall Streetnek. Az Egyesült Államok legnagyobb bankja részvényenként 5,57 dolláros nyereségről számolt be, szemben az 5,85 dolláros becsléssel, és az LSEG adatai szerint 2023 negyedik negyedéve óta először nem sikerült teljesítenie a nyereségre vonatkozó előrejelzéseket. A kötvénypiacokról származó gyengébb bevételek és a befektetési banki tevékenység lassulása rávilágítottak arra, hogy növekedése hol ütközik korlátokba. A befektetők számára most az a legfontosabb kérdés, hogy a bank képes-e fenntartani a bevételek növekedését, miközben kezelni tudja a növekvő költségeket.1

A Lamb Weston meglepetést okozott a tőzsdén: a nyereség 55%-kal csökkent, a részvények ára viszont 7,5%-kal emelkedett

A Lamb Weston meglepetést okozott a tőzsdén: a nyereség 55%-kal csökkent, a részvények ára viszont 7,5%-kal emelkedett

A fagyasztott sült krumpli gyártója, a Lamb Weston 2026. október 6-án tette közzé eredményeit, amelyekből kiderült, hogy a bejelentett nyereség és a tőzsde reakciója között szembetűnő eltérés mutatkozott. A nettó nyereség az előző évhez képest 55%-kal zuhant, a befektetők azonban részvényvásárlással reagáltak. A vállalat felülmúlta a várakozásokat, és emelte az egész évre vonatkozó előrejelzését. Az észak-amerikai értékesítés növekedése és a költségcsökkentő intézkedések arra utalnak, hogy a vállalat működésében végrehajtott változtatások kezdik meghozni gyümölcsüket. A kérdés azonban továbbra is az, hogy ez az előrelépés elegendő lesz-e a tengerentúli problémák megoldásához. [1]

A TD SYNNEX messze felülmúlta a várakozásokat: a bevételek 38%-kal emelkedtek, de a részvények árfolyama az eredményjelentés után esett

A TD SYNNEX messze felülmúlta a várakozásokat: a bevételek 38%-kal emelkedtek, de a részvények árfolyama az eredményjelentés után esett

A TD SYNNEX olyan eredményeket tett közzé, amelyek első ránézésre nagyon erősnek tűnnek, és megerősítik, hogy a vállalat profitál a technológiai infrastruktúra iránti növekvő keresletből. Alaposabb vizsgálat után azonban a kép már nem teljesen egyértelmű. A rekordszámok mögött a gyors terjeszkedés, a változó árrések és a jelentős cash flow-ingadozások kombinációja húzódik meg, amelyeket a befektetők már sokkal nagyobb figyelemmel kísérnek, mint pusztán a bevételek növekedését. Pontosan ez a különbség az eredménykimutatásban látható adatok és a felszín alatt zajló folyamatok között teszi a TD SYNNEX legutóbbi negyedévét sokkal érdekesebbé, mint amit a főbb számadatok önmagukban sugallnának.

Az AutoZone meglepetést okozott a Wall Streetnek az eredményeivel: az egy részvényre jutó nyereség 15%-kal emelkedett, de a gyengébb értékesítési adatok a vásárlókra nehezedő nyomást jelzik

Az AutoZone meglepetést okozott a Wall Streetnek az eredményeivel: az egy részvényre jutó nyereség 15%-kal emelkedett, de a gyengébb értékesítési adatok a vásárlókra nehezedő nyomást jelzik

Az AutoZone a 2026-os pénzügyi évet olyan eredményekkel zárta, amelyek első ránézésre nagyon erősnek tűnnek. A negyedik negyedévi árbevétel 5,6%-kal nőtt az előző év azonos időszakához képest, és elérte a 6,59 milliárd dollárt, a nettó nyereség 931,6 millió dollárra emelkedett, az egy részvényre jutó nyereség pedig 56,05 dollárt tett ki, ami körülbelül 15%-kal magasabb az egy évvel ezelőtti szintnél, és meghaladja a Wall Street várakozásait. A felszín alatt azonban továbbra is gyengeség látható. Az összehasonlítható árbevétel-növekedés elmaradt a várakozásoktól, és az amerikai „csináld magad” autószerelők továbbra is visszafogják vásárlásaikat.1