Torna al blog

Raffreddare l'intelligenza artificiale non è facile: Amazon propone una soluzione!

A causa dell'espansione esponenziale dell'intelligenza artificiale, nel corso del tempo hanno iniziato a manifestarsi alcuni problemi - dalla capacità energetica dei data center all'infrastruttura interna di questa tecnologia. Tuttavia, essa rappresenta un'opportunità di investimento per gli investitori, poiché ogni problema apre lo spazio per una soluzione. Di conseguenza, l'azienda che dispone del metodo più efficace ha anche il maggior potenziale di ritorno sull'investimento per gli investitori. Perché Amazon? Raffreddare l'intelligenza artificiale non è facile: Amazon propone una soluzione!

Soluzioni esterne? No!

All'inizio della progettazione del sistema di raffreddamento, AWS ha preso in considerazione la possibilità di avviare una collaborazione esterna, in particolare con fornitori di soluzioni a liquido, ma alla fine si è scoperto che tecnicamente nessuno dei due sarebbe stato in grado di soddisfare i requisiti interni di scalabilità ed efficienza. Dave Brown, vicepresidente del settore computing e machine learning di AWS, ha commentato la situazione: "Alcune soluzioni potrebbero funzionare per volumi più piccoli, ma semplicemente non sarebbero sufficienti per la nostra scala". Per raggiungere gli obiettivi prefissati, AWS ha urgentemente bisogno di un sistema molto più flessibile che permetta all'azienda di raffreddarsi anche con volumi elevati di dati e calcoli, pensando così a un passo avanti dal punto di vista degli investimenti. La risposta a questa combinazione di sfide è la rivoluzionaria tecnologia In-Row Heat Exchanger, in breve IRHX. Un fattore complementare e altrettanto importante è la capacità di integrare la tecnologia in centri dati già esistenti, che è senza dubbio fondamentale per ridurre i costi di ristrutturazione.

Nvidia come stress test

Nella scelta dell'hardware per l'applicazione, Amazon ha puntato direttamente al leader di mercato. In definitiva, ciò significa che soddisfacendo i criteri di un sistema di calcolo chiamato P6e, contenente fino a 72 GPU Nvidia Blackwell, le prestazioni di IRHX sono facilmente confermate. Sulla base di ciò, si può anche prevedere che il mercato più ampio non rimarrà freddo agli ultimi progressi di AWS e richiederà la sua capacità, che potrebbe tradizionalmente riflettersi nei numeri trimestrali di Amazon.

Crescita dei fondamentali, crescita dei titoli

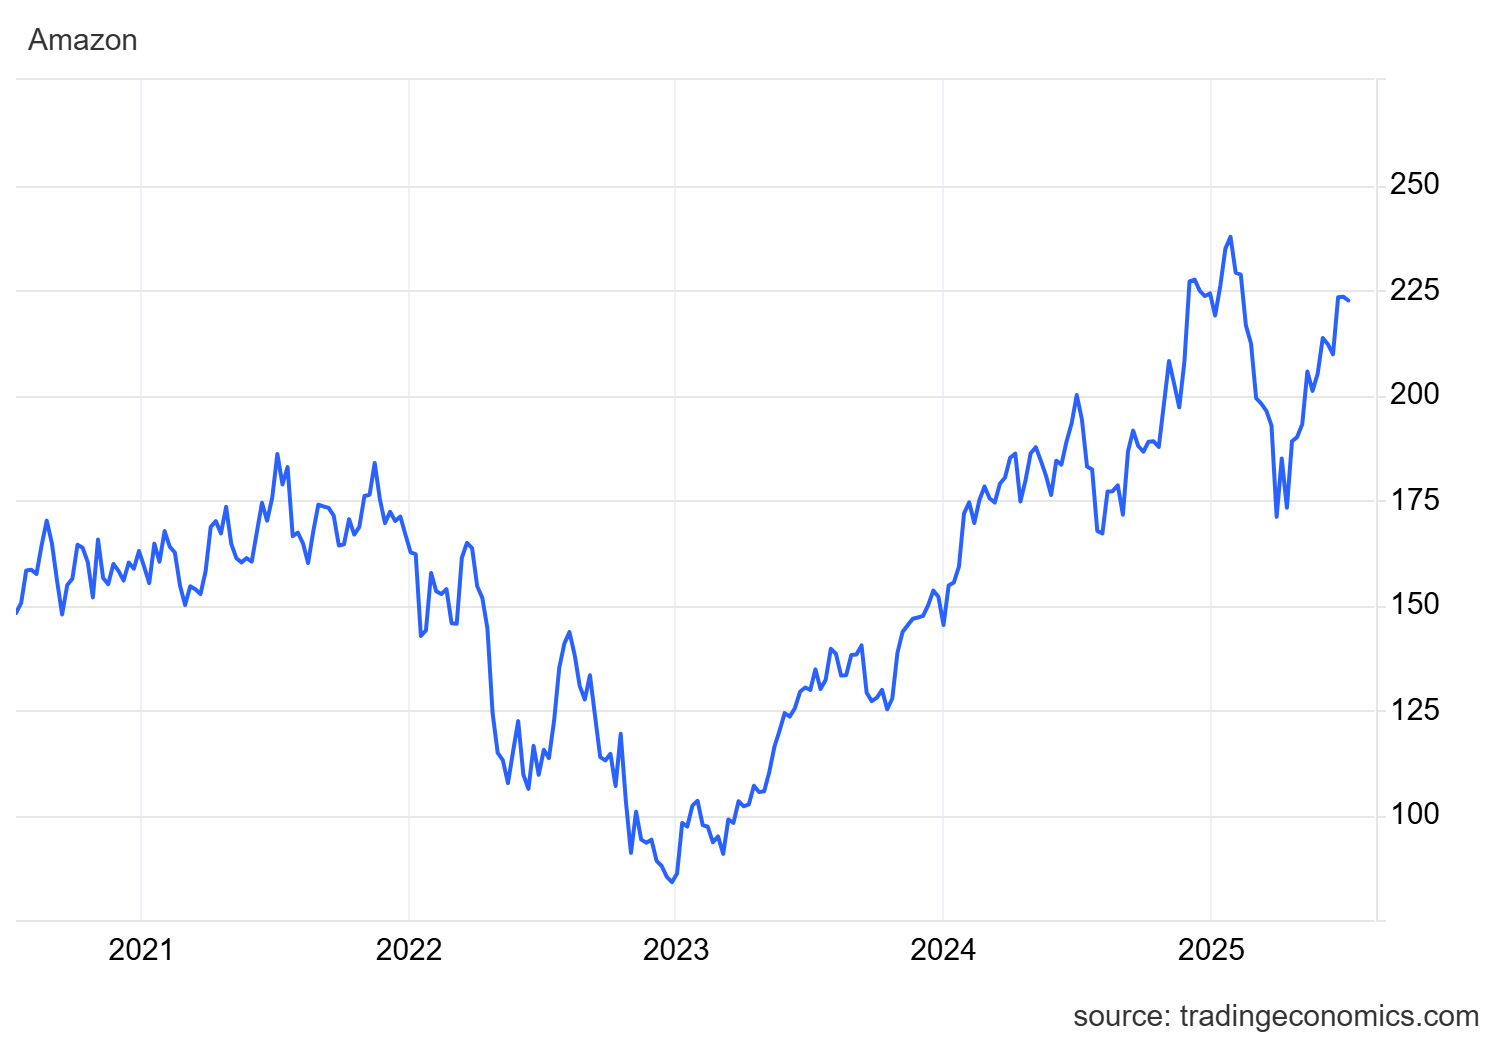
Il lancio di IRHX non è solo un passo avanti tecnologico ma anche finanziario per Amazon. Sviluppando la propria infrastruttura, AWS diventa meno dipendente dalle forniture di terzi, il che porterà a un miglioramento dei margini e dell'efficienza complessiva nel lungo periodo, visto che nel primo trimestre la divisione ha già raggiunto il margine operativo più alto dal 2014. A questo punto è fondamentale aggiungere che strutturalmente AWS è responsabile della maggior parte dei ricavi di Amazon.
amzn_us

Fonte: Trading Economics*

Guardando al futuro

In conclusione, si può affermare che con le ultime innovazioni, AWS sta ancora una volta superando i suoi concorrenti. In generale, il prezzo delle azioni dipende in larga misura dall'andamento di una determinata azienda in termini di risultati economici, e quindi si può prevedere che Amazon, in particolare i suoi investitori, abbia davanti a sé un percorso rialzista per il prossimo periodo. [Inoltre, per il momento il prezzo delle azioni di Amazon è al di sotto del massimo assoluto, il che rappresenta un potenziale di acquisto a una valutazione vantaggiosa rispetto all'ingresso nel mercato al picco della performance dei prezzi.*

* I dati storici non sono una garanzia dei rendimenti futuri.

[1] Le dichiarazioni previsionali rappresentano ipotesi e aspettative attuali che potrebbero non essere accurate o che si basano sull'attuale contesto economico, soggetto a cambiamenti. Queste dichiarazioni non garantiscono i risultati futuri. Le dichiarazioni previsionali comportano per loro natura rischi e incertezze in quanto si riferiscono a eventi e circostanze future che non possono essere previste, e gli sviluppi e i risultati effettivi potrebbero differire materialmente da quelli espressi o impliciti in qualsiasi dichiarazione previsionale.

Attenzione! Questo materiale di marketing non è e non deve essere interpretato come consulenza sugli investimenti. I dati relativi al passato non sono una garanzia di rendimento futuro. Gli investimenti in valuta estera possono influenzare i rendimenti a causa delle fluttuazioni. Tutte le operazioni in titoli possono portare sia a profitti che a perdite. Le dichiarazioni previsionali rappresentano ipotesi e aspettative attuali che potrebbero non essere accurate o che si basano sull'attuale contesto economico, che è soggetto a cambiamenti. Queste dichiarazioni non garantiscono la performance futura. InvestingFox è un marchio di CAPITAL MARKETS, o.c.p., a.s., regolamentata dalla Banca Nazionale Slovacca.

Fonti:

https://www.cnbc.com/2025/07/09/amazon-web-services-builds-heat-exchanger-to-cool-nvidia-gpus-for-ai.html

https://aws.amazon.com/blogs/machine-learning/aws-ai-infrastructure-with-nvidia-blackwell-two-powerful-compute-solutions-for-the-next-frontier-of-ai/

https://www.cnbc.com/2023/11/28/amazon-reveals-trainium2-ai-chip-while-deepening-nvidia-relationship.html

https://www.cnbc.com/2025/05/01/aws-q1-earnings-report-2025.html

InvestingFox è un marchio commerciale della società CAPITAL MARKETS, o.c.p., a.s., con sede in Slávičie údolie 106, Bratislava - quartiere Staré Mesto 811 02. La società è iscritta nel Registro delle Imprese del Tribunale Municipale di Bratislava III, sezione: Sa, numero di iscrizione: 4295/B, numero di identificazione: 36 853 054, partita IVA: 2022505419.

CAPITAL MARKETS, o.c.p., a.s. è un operatore di mercato dei valori mobiliari ai sensi dell’art. 55, comma 1, della legge n. 566/2001 Z. z. sui valori mobiliari e sui servizi di investimento e sulla modifica e integrazione di alcune leggi, come successivamente modificata (di seguito denominata “legge sui valori mobiliari”). Il 30.10.2007, con decisione della Banca Nazionale della Slovacchia n. OPK-2297/2007 -PLP l'autorizzazione a fornire servizi di investimento ai sensi dell'art. 54, comma 2, in combinato disposto con l'art. 59, commi 2 e 3, della legge sui titoli, che è stata estesa, in conformità con le disposizioni della legge sui titoli, con decisione n. OPK-1830/2008-PLP del 21.04.2008, con la decisione n. OPK-11601-1/2008 del 28 gennaio 2009, con la decisione n. ODT-5059-3/2012 del 23 luglio 2012 e con la decisione n. ODT-9332/2014-1 del 21 ottobre 2014.

Leggere nel seguito

JPMorgan Chase delude Wall Street: anche un utile di 15,3 miliardi di dollari è risultato inferiore alle aspettative

JPMorgan Chase delude Wall Street: anche un utile di 15,3 miliardi di dollari è risultato inferiore alle aspettative

Il 13 ottobre, JPMorgan Chase ha pubblicato i risultati relativi al terzo trimestre del 2026, che hanno rappresentato una delusione inaspettata per Wall Street. La più grande banca statunitense ha registrato un utile di 5,57 dollari per azione, rispetto a una stima di 5,85 dollari, e secondo i dati LSEG non è riuscita a soddisfare le previsioni sugli utili per la prima volta dal quarto trimestre del 2023. Il calo dei ricavi provenienti dai mercati obbligazionari e il rallentamento dell’investment banking hanno messo in luce i limiti alla sua crescita. Per gli investitori, la domanda chiave ora è se la banca sarà in grado di sostenere la crescita dei ricavi gestendo al contempo l’aumento dei costi.1

Lamb Weston sorprende il mercato azionario: gli utili calano del 55%, le azioni salgono del 7,5%

Lamb Weston sorprende il mercato azionario: gli utili calano del 55%, le azioni salgono del 7,5%

Il 6 ottobre 2026, Lamb Weston, produttore di patatine fritte surgelate, ha annunciato i propri risultati, rivelando una notevole discrepanza tra gli utili dichiarati e la reazione del mercato azionario. L’utile netto è crollato del 55% su base annua, eppure gli investitori hanno reagito acquistando azioni. L’azienda ha superato le aspettative e ha rivisto al rialzo le previsioni per l’intero anno. La crescita delle vendite in Nord America e le misure di riduzione dei costi suggeriscono che i cambiamenti nelle operazioni aziendali stiano iniziando a dare i loro frutti. Resta tuttavia da vedere se questi progressi saranno sufficienti a risolvere i problemi all’estero. [1]

TD SYNNEX ha superato di gran lunga le aspettative: il fatturato è balzato del 38%, ma le azioni hanno registrato un calo dopo la pubblicazione dei risultati finanziari

TD SYNNEX ha superato di gran lunga le aspettative: il fatturato è balzato del 38%, ma le azioni hanno registrato un calo dopo la pubblicazione dei risultati finanziari

TD SYNNEX ha pubblicato risultati che, a prima vista, appaiono molto solidi e confermano che l’azienda sta beneficiando della crescente domanda di infrastrutture tecnologiche. A un’analisi più approfondita, tuttavia, il quadro non è del tutto chiaro. Dietro i dati record si nasconde una combinazione di rapida espansione, margini variabili e significative fluttuazioni del flusso di cassa, che gli investitori hanno iniziato a considerare con molta maggiore attenzione rispetto alla sola crescita dei ricavi. È proprio la differenza tra ciò che mostra il conto economico e ciò che sta accadendo sotto la superficie a rendere l’ultimo trimestre di TD SYNNEX una storia molto più interessante di quanto suggerirebbero i soli dati principali.

AutoZone sorprende Wall Street con i suoi risultati: l'utile per azione balza del 15%, ma il calo delle vendite rivela le difficoltà dei clienti

AutoZone sorprende Wall Street con i suoi risultati: l'utile per azione balza del 15%, ma il calo delle vendite rivela le difficoltà dei clienti

AutoZone ha chiuso l'anno fiscale 2026 con risultati che a prima vista sembrano molto positivi. Nel quarto trimestre il fatturato è aumentato del 5,6% su base annua, attestandosi a 6,59 miliardi di dollari; l’utile netto è salito a 931,6 milioni di dollari e l’utile per azione ha raggiunto i 56,05 dollari, circa il 15% in più rispetto a un anno fa e al di sopra delle aspettative di Wall Street. A un’analisi più approfondita, tuttavia, emerge una certa debolezza. La crescita delle vendite comparabili è stata inferiore alle previsioni e gli appassionati americani del fai-da-te automobilistico continuano a limitare i propri acquisti.1