Vissza a blogra

A mesterséges intelligencia lehűtése nem egyszerű - az Amazon előállt a megoldással!

A mesterséges intelligencia exponenciális terjedése miatt idővel bizonyos problémák kezdtek nyilvánvalóvá válni - az adatközpontok energiakapacitásától kezdve a technológia belső infrastruktúrájáig. Ez azonban befektetési lehetőséget jelent a befektetők számára, hiszen minden probléma teret nyit a megoldásnak. Következésképpen az a vállalat, amelyik a leghatékonyabb módszerrel rendelkezik, a befektetők számára is a legnagyobb megtérülési potenciállal rendelkezik. Miért az Amazon?

A mesterséges intelligencia lehűtése nem egyszerű - az Amazon előállt a megoldással!

Külső megoldások? Nem!

A hűtőrendszer tervezésének kezdetén az AWS fontolóra vette külső együttműködések kialakítását, konkrétan folyadékalapú megoldások szolgáltatóival, de végül kiderült, hogy technikailag egyik sem képes megfelelni a skálázhatóság és hatékonyság belső követelményeinek. Dave Brown, az AWS számítástechnikai és gépi tanulásért felelős alelnöke kommentálta a helyzetet: "Néhány megoldás működhetne kisebb volumenek esetén, de egyszerűen nem lenne elég a mi léptékünkhöz". A kitűzött célok eléréséhez az AWS-nek sürgősen szüksége van egy sokkal rugalmasabb rendszerre, amely lehetővé teszi, hogy a vállalat nagy adat- és számítási volumenek esetén is lehűljön, így beruházási szempontból egy lépéssel előrébb gondolkodik. A kihívások kombinációjára a válasz a forradalmi In-Row Heat Exchanger technológia, röviden IRHX. Kiegészítő és ugyanilyen fontos tényező a technológia integrálhatósága a már meglévő adatközpontokba, ami kétségtelenül kulcsfontosságú a felújítási költségek csökkentésében.

Nvidia mint stresszteszt

Az Amazon az alkalmazáshoz szükséges hardver kiválasztásakor közvetlenül a piacvezetőt célozta meg. Ez végső soron azt jelenti, hogy a P6e nevű, akár 72 Nvidia Blackwell GPU-t tartalmazó számítási rendszer kritériumainak megfelelve az IRHX teljesítménye könnyen igazolható. Ennek alapján az is várható, hogy a szélesebb piac sem marad hidegen az AWS legújabb előrelépésétől, és igényt tart annak kapacitására, ami hagyományosan az Amazon negyedéves számaiban is tükröződhet.

A fundamentumok növekedése, a részvények növekedése

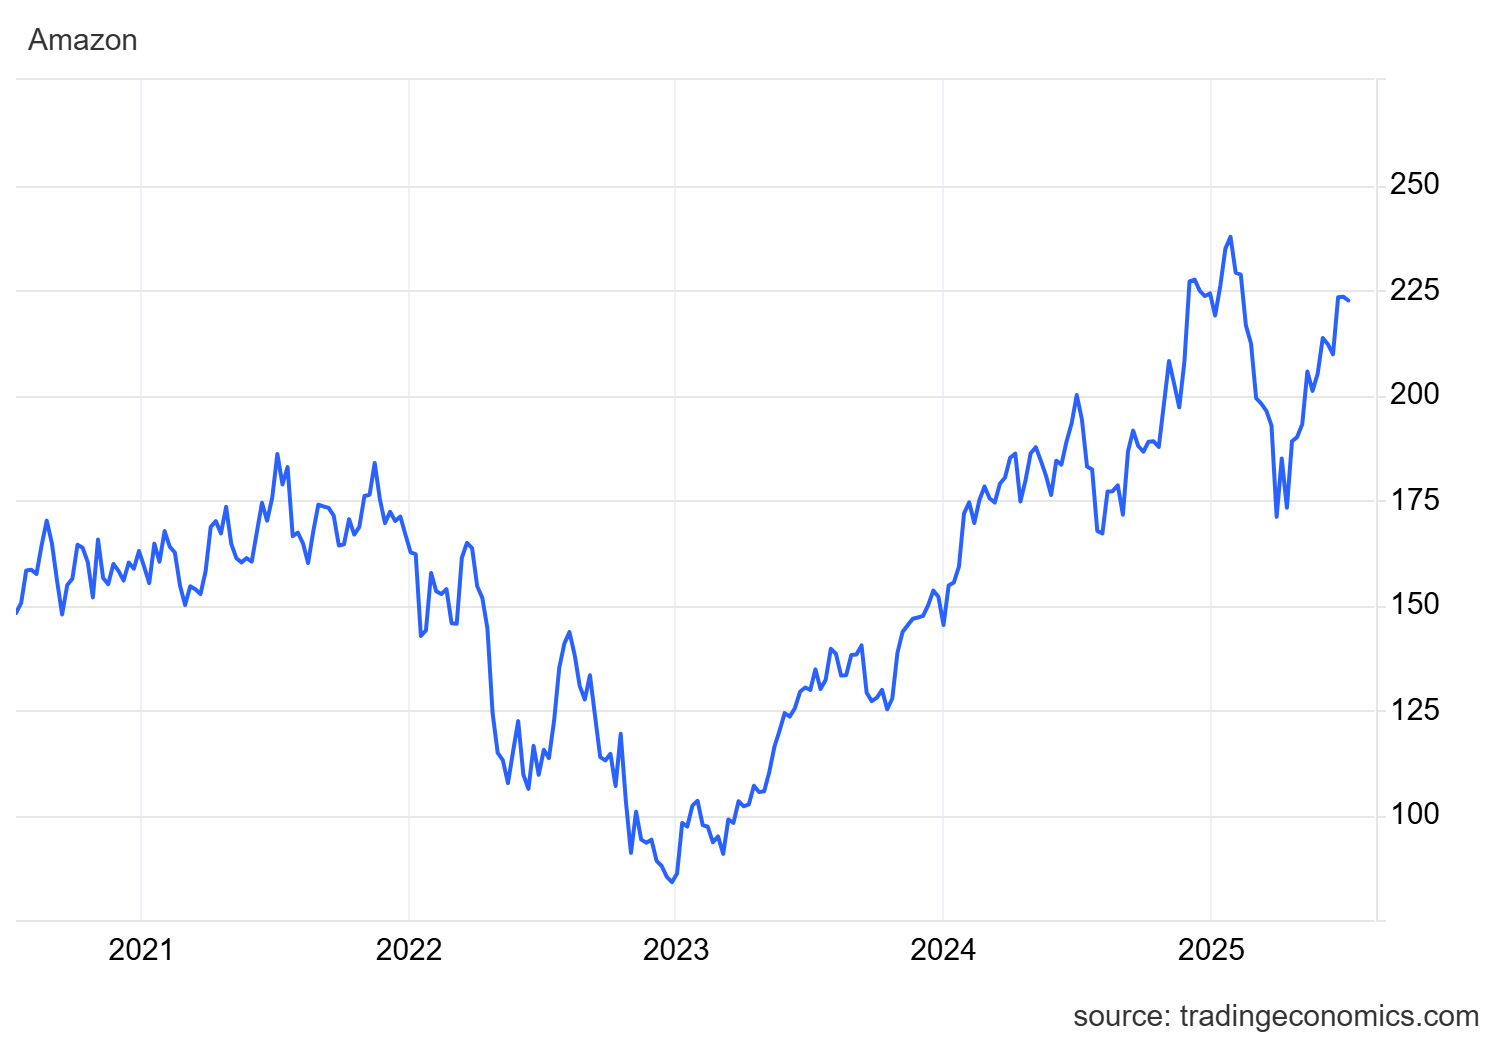
Az IRHX elindítása nemcsak technológiai, hanem pénzügyi előrelépés is az Amazon számára. A saját infrastruktúra fejlesztésével az AWS kevésbé függ a harmadik féltől származó beszállítóktól, ami hosszú távon jobb árrést és általános hatékonyságot eredményez, és az első negyedévben az üzletág máris a 2014 óta legmagasabb működési árrést érte el. Ezt követően fontos hozzátenni, hogy szerkezetileg az AWS felelős az Amazon bevételeinek nagy részéért.
amzn_us

Forrás: forrás: Trading Economics*

A jövőbe tekintve

Végeredményben elmondható, hogy a legújabb innovációval az AWS ismét megugrotta versenytársait. Általánosságban elmondható, hogy a részvények árfolyama nagyban függ az adott vállalat gazdasági eredményeinek alakulásától, ezért várhatóan az Amazon, különösen a befektetők számára, az elkövetkező időszakban bikaút áll előttük. [1] Ráadásul egyelőre az Amazon részvényárfolyama az abszolút maximum alatt van, ami egyelőre kedvező értéken való vásárlás lehetőségét jelenti ahhoz képest, hogy az árfolyam csúcsán lépünk be a piacra.*

* A történelmi adatok nem jelentenek garanciát a jövőbeli hozamokra.

[1] A jövőre vonatkozó kijelentések olyan feltételezések és jelenlegi várakozások, amelyek nem biztos, hogy pontosak, vagy a jelenlegi gazdasági környezeten alapulnak, amely változhat. Ezek a kijelentések nem garantálják a jövőbeli teljesítményt. A jövőre vonatkozó kijelentések természetüknél fogva kockázatot és bizonytalanságot rejtenek magukban, mivel olyan jövőbeli eseményekre és körülményekre vonatkoznak, amelyeket nem lehet előre látni, és a tényleges fejlemények és eredmények lényegesen eltérhetnek a jövőre vonatkozó kijelentésekben kifejezett vagy feltételezettektől.

Figyelem! Ez a marketinganyag nem minősül és nem is értelmezhető befektetési tanácsadásnak. A múltra vonatkozó adatok nem jelentenek garanciát a jövőbeli hozamokra. A devizában történő befektetés az ingadozások miatt befolyásolhatja a hozamokat. Minden értékpapírügylet nyereséggel és veszteséggel egyaránt járhat. A jövőre vonatkozó kijelentések olyan feltételezéseket és jelenlegi várakozásokat tükröznek, amelyek nem biztos, hogy pontosak, vagy a jelenlegi gazdasági környezeten alapulnak, amely változhat. Ezek a kijelentések nem garantálják a jövőbeli teljesítményt. Az InvestingFox a CAPITAL MARKETS, o.c.p., a.s. védjegye, amelyet a Szlovák Nemzeti Bank szabályoz.

Források:

https://www.cnbc.com/2025/07/09/amazon-web-services-builds-heat-exchanger-to-cool-nvidia-gpus-for-ai.html

https://aws.amazon.com/blogs/machine-learning/aws-ai-infrastructure-with-nvidia-blackwell-two-powerful-compute-solutions-for-the-next-frontier-of-ai/

https://www.cnbc.com/2023/11/28/amazon-reveals-trainium2-ai-chip-while-deepening-nvidia-relationship.html

https://www.cnbc.com/2025/05/01/aws-q1-earnings-report-2025.html

Az InvestingFox a CAPITAL MARKETS, o.c.p., a.s. társaság védjegye, amelynek székhelye: Slávičie údolie 106, Bratislava – Staré Mesto városrész, 811 02. A társaság bejegyzésre került a Pozsony III. Városi Bíróság Kereskedelmi Nyilvántartásába, osztály: Sa, bejegyzési szám: 4295/B, cégszám: 36 853 054, adószám: 2022505419.

A CAPITAL MARKETS, o.c.p., a.s. értékpapír-kereskedő az értékpapírokról és befektetési szolgáltatásokról, valamint egyes törvények módosításáról és kiegészítéséről szóló 566/2001 Z. z. törvény (a továbbiakban: értékpapír-törvény) 55. § (1) bekezdése szerint. A CAPITAL MARKETS, o.c.p., a.s. társaság 2007. október 30-án a Szlovák Nemzeti Bank OPK-2297/2007 -PLP számú határozatával befektetési szolgáltatások nyújtására vonatkozó engedélyt kapott az értékpapír-törvény 54. § (2) bekezdésének az 59. § (2) és (3) bekezdésével összefüggésben értelmezett rendelkezései értelmében, amelyet az értékpapír-törvény rendelkezéseivel összhangban kiterjesztettek az OPK-1830/2008-PLP számú, 2008. április 21-i határozattal, az OPK-11601-1/2008 számú, 2009. január 28-i határozattal, az ODT-5059-3/2012 számú, 2012. július 23-i határozattal, valamint az ODT-9332/2014-1 számú, 2014. október 21-i határozattal.

Bővebben

A JPMorgan Chase csalódást okozott a Wall Streetnek: még a 15,3 milliárd dolláros nyereség sem felelt meg a várakozásoknak

A JPMorgan Chase csalódást okozott a Wall Streetnek: még a 15,3 milliárd dolláros nyereség sem felelt meg a várakozásoknak

Október 13-án a JPMorgan Chase közzétette a 2026-os harmadik negyedévi eredményeit, amelyek váratlan csalódást okoztak a Wall Streetnek. Az Egyesült Államok legnagyobb bankja részvényenként 5,57 dolláros nyereségről számolt be, szemben az 5,85 dolláros becsléssel, és az LSEG adatai szerint 2023 negyedik negyedéve óta először nem sikerült teljesítenie a nyereségre vonatkozó előrejelzéseket. A kötvénypiacokról származó gyengébb bevételek és a befektetési banki tevékenység lassulása rávilágítottak arra, hogy növekedése hol ütközik korlátokba. A befektetők számára most az a legfontosabb kérdés, hogy a bank képes-e fenntartani a bevételek növekedését, miközben kezelni tudja a növekvő költségeket.1

A Lamb Weston meglepetést okozott a tőzsdén: a nyereség 55%-kal csökkent, a részvények ára viszont 7,5%-kal emelkedett

A Lamb Weston meglepetést okozott a tőzsdén: a nyereség 55%-kal csökkent, a részvények ára viszont 7,5%-kal emelkedett

A fagyasztott sült krumpli gyártója, a Lamb Weston 2026. október 6-án tette közzé eredményeit, amelyekből kiderült, hogy a bejelentett nyereség és a tőzsde reakciója között szembetűnő eltérés mutatkozott. A nettó nyereség az előző évhez képest 55%-kal zuhant, a befektetők azonban részvényvásárlással reagáltak. A vállalat felülmúlta a várakozásokat, és emelte az egész évre vonatkozó előrejelzését. Az észak-amerikai értékesítés növekedése és a költségcsökkentő intézkedések arra utalnak, hogy a vállalat működésében végrehajtott változtatások kezdik meghozni gyümölcsüket. A kérdés azonban továbbra is az, hogy ez az előrelépés elegendő lesz-e a tengerentúli problémák megoldásához. [1]

A TD SYNNEX messze felülmúlta a várakozásokat: a bevételek 38%-kal emelkedtek, de a részvények árfolyama az eredményjelentés után esett

A TD SYNNEX messze felülmúlta a várakozásokat: a bevételek 38%-kal emelkedtek, de a részvények árfolyama az eredményjelentés után esett

A TD SYNNEX olyan eredményeket tett közzé, amelyek első ránézésre nagyon erősnek tűnnek, és megerősítik, hogy a vállalat profitál a technológiai infrastruktúra iránti növekvő keresletből. Alaposabb vizsgálat után azonban a kép már nem teljesen egyértelmű. A rekordszámok mögött a gyors terjeszkedés, a változó árrések és a jelentős cash flow-ingadozások kombinációja húzódik meg, amelyeket a befektetők már sokkal nagyobb figyelemmel kísérnek, mint pusztán a bevételek növekedését. Pontosan ez a különbség az eredménykimutatásban látható adatok és a felszín alatt zajló folyamatok között teszi a TD SYNNEX legutóbbi negyedévét sokkal érdekesebbé, mint amit a főbb számadatok önmagukban sugallnának.

Az AutoZone meglepetést okozott a Wall Streetnek az eredményeivel: az egy részvényre jutó nyereség 15%-kal emelkedett, de a gyengébb értékesítési adatok a vásárlókra nehezedő nyomást jelzik

Az AutoZone meglepetést okozott a Wall Streetnek az eredményeivel: az egy részvényre jutó nyereség 15%-kal emelkedett, de a gyengébb értékesítési adatok a vásárlókra nehezedő nyomást jelzik

Az AutoZone a 2026-os pénzügyi évet olyan eredményekkel zárta, amelyek első ránézésre nagyon erősnek tűnnek. A negyedik negyedévi árbevétel 5,6%-kal nőtt az előző év azonos időszakához képest, és elérte a 6,59 milliárd dollárt, a nettó nyereség 931,6 millió dollárra emelkedett, az egy részvényre jutó nyereség pedig 56,05 dollárt tett ki, ami körülbelül 15%-kal magasabb az egy évvel ezelőtti szintnél, és meghaladja a Wall Street várakozásait. A felszín alatt azonban továbbra is gyengeség látható. Az összehasonlítható árbevétel-növekedés elmaradt a várakozásoktól, és az amerikai „csináld magad” autószerelők továbbra is visszafogják vásárlásaikat.1