Torna al blog

Regeneron recupera il possibile: L'acquisizione di 23andMe apre un nuovo capitolo per entrambe le parti

Solo pochi anni fa, 23andMe era sinonimo di pioniere nel campo dei test genetici per i consumatori. La sua IPO ha avuto luogo nel 2021 e, all'apice della sua performance, l'azienda vantava un valore totale di circa 6 miliardi di dollari, ma da allora il sogno si è gradualmente sgretolato. Il periodo travagliato è iniziato con una massiccia fuga di dati sensibili dei suoi clienti, in seguito la situazione è peggiorata dal punto di vista finanziario ed è attualmente in corso la bancarotta, in cui Regeneron è coinvolta. Sarà d'aiuto?

Regeneron recupera il possibile: L'acquisizione di 23andMe apre un nuovo capitolo per entrambe le parti

Regeneron si presenta con un'offerta e una visione

Entra in gioco Regeneron Pharmaceuticals, nota azienda biofarmaceutica, che ha deciso di acquisire la quasi totalità degli asset di 23andMe, nell'ambito di un'asta che si svolgerà durante il suddetto processo fallimentare. Il prezzo? 256 milioni di dollari, una frazione della precedente aggiudicazione, ma allo stesso tempo un'opportunità che molti non si aspettavano. Come ha dichiarato lo stesso presidente di Regeneron, George Yancopoulos, l'obiettivo non è solo quello di acquisire la tecnologia, ma anche di realizzare la visione originale di 23andMe, questa volta ponendo l'accento sulla ricerca e sul sostegno alle proprie iniziative nel campo della salute personalizzata e della prevenzione.

Cosa ottiene Regeneron

L'acquisizione comprenderà diverse divisioni chiave, come il noto Personal Genome Service, la piattaforma Total Health e, non da ultimo, i servizi di ricerca spesso utilizzati per lo sviluppo di farmaci. Per contro, ciò che Regeneron non otterrà è una filiale di Lemonaid Health, che 23andMe ha acquistato per circa 400 milioni di dollari. Secondo l'annuncio, sarà definitivamente abolita. Tuttavia, la notizia positiva è che Regeneron intende offrire posti di lavoro a tutti i dipendenti delle divisioni acquisite, il che allevia le preoccupazioni sul destino dei talenti che hanno partecipato alla costruzione del marchio e che possono ancora aiutare Regeneron in modo significativo in futuro.

Condizioni rigorose e protezione della privacy

Legalmente, la transazione è ancora in attesa dell'approvazione da parte del Tribunale fallimentare del Missouri, con la chiusura definitiva prevista per il terzo trimestre del 2025. Considerati i problemi pregressi legati alla sensibilità dei dati genetici e sanitari, l'accordo è inoltre subordinato alla nomina di un difensore civico indipendente per la privacy che dovrà presentare una relazione di valutazione entro il 10 giugno.

Una nuova opportunità

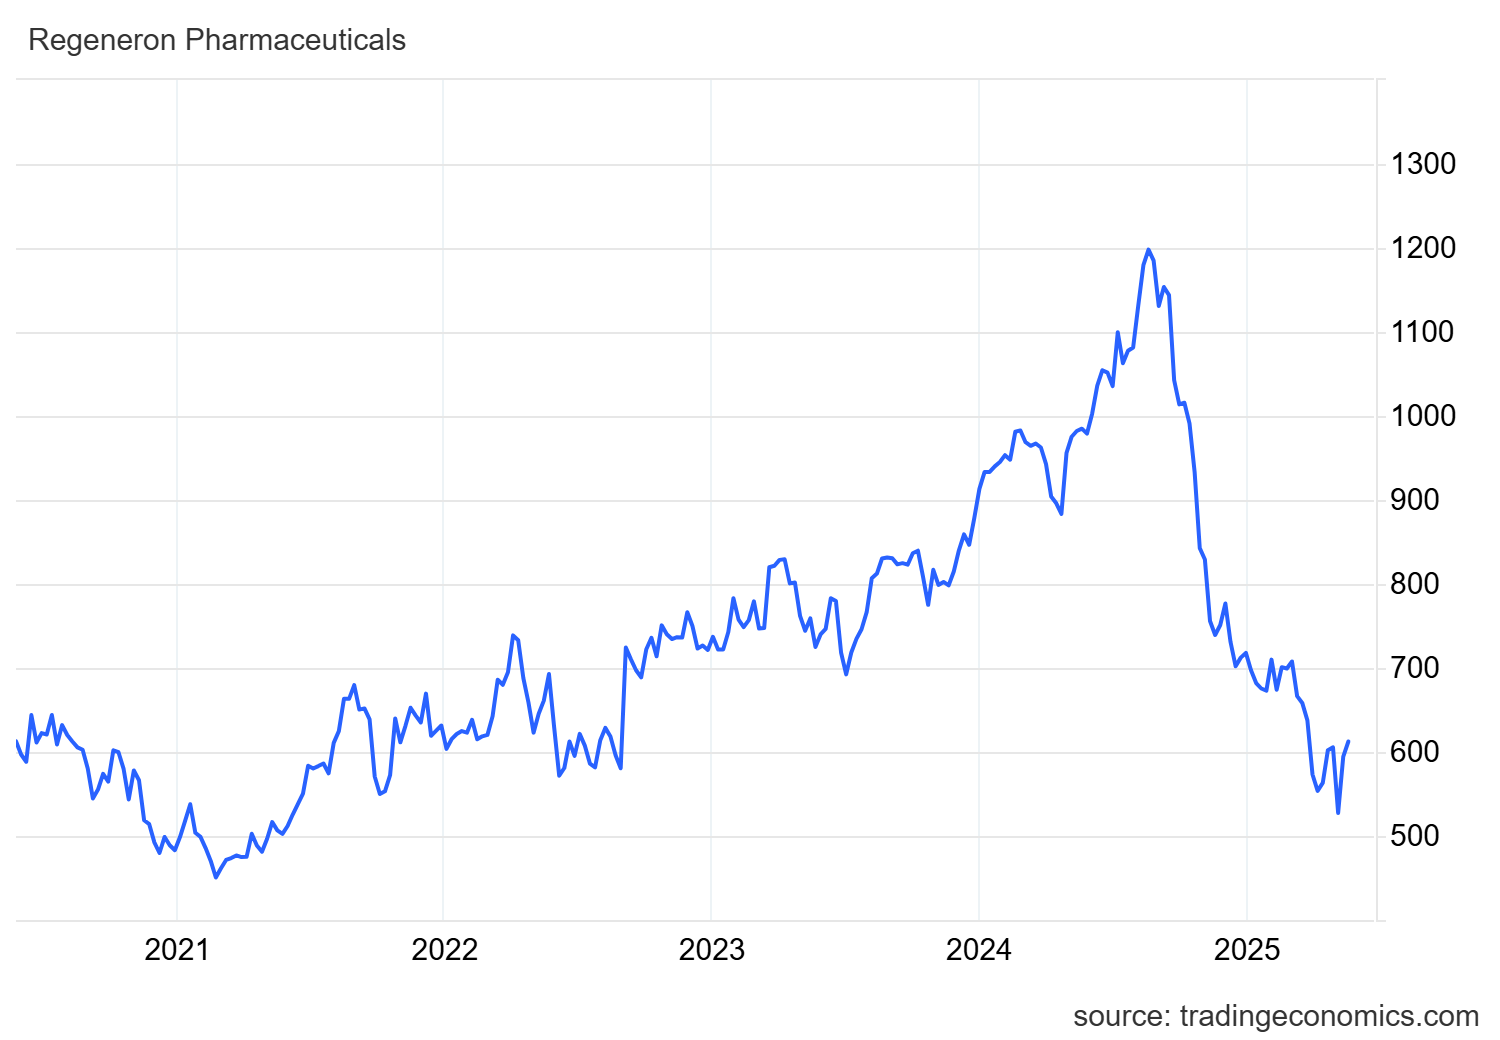
Da un punto di vista degli investimenti, questo è un interessante esempio di come la sfera tecnologica e quella biotecnologica stiano iniziando a intrecciarsi nuovamente. Per Regeneron, si tratta di una mossa strategica in grado di rafforzare la capacità di analisi e di personalizzazione delle cure, che potrebbe riflettersi sull'andamento del titolo [1], il quale, tra l'altro, sta subendo una correzione di circa il 50%,* il che rappresenta indubbiamente una posizione più vantaggiosa per acquistare un'azienda fondamentalmente solida, rispetto all'ingresso nel mercato all'apice dell'andamento del titolo. Al contrario, per 23andMe, questa è l'ultima occasione per lasciare almeno una parte della missione originale.
regn_us

Fonte: Trading Economics*

Conclusion

In conclusione, l'attuale situazione in cui si trova 23andMe serve a ricordare che anche le aziende con la visione più forte possono fallire, soprattutto se non hanno un modello di business chiaramente sostenibile. La notizia positiva è che un attore stabile del mondo delle biotecnologie sta entrando in bancarotta, in combinazione con la quale la direzione della società risultante può essere molto promettente dal punto di vista degli investimenti.

* I dati storici non sono una garanzia dei rendimenti futuri.

[1] Le dichiarazioni previsionali rappresentano ipotesi e aspettative attuali che potrebbero non essere accurate o si basano sull'attuale contesto economico, che è soggetto a cambiamenti. Queste dichiarazioni non garantiscono i risultati futuri. Le dichiarazioni previsionali comportano per loro natura rischi e incertezze in quanto si riferiscono a eventi e circostanze future che non possono essere previste, e gli sviluppi e i risultati effettivi potrebbero differire materialmente da quelli espressi o impliciti in qualsiasi dichiarazione previsionale.

Attenzione! Questo materiale di marketing non è e non deve essere interpretato come consulenza sugli investimenti. I dati relativi al passato non sono una garanzia di rendimento futuro. Gli investimenti in valuta estera possono influenzare i rendimenti a causa delle fluttuazioni. Tutte le operazioni in titoli possono portare sia a profitti che a perdite. Le dichiarazioni previsionali rappresentano ipotesi e aspettative attuali che potrebbero non essere accurate o che si basano sull'attuale contesto economico, che è soggetto a cambiamenti. Queste dichiarazioni non garantiscono la performance futura. InvestingFox è un marchio di CAPITAL MARKETS, o.c.p., a.s., regolamentata dalla Banca Nazionale Slovacca.   

Risorse:

https://www.cnbc.com/2025/05/19/regeneron-pharmaceuticals-to-buy-23andme-for-256-million-including-data.html

https://www.cnbc.com/2021/06/17/gene-testing-firm-23andme-trades-higher-after-branson-spac-merger-.html

https://www.cnbc.com/2025/03/24/23andme-files-for-bankruptcy-anne-wojcicki-steps-down-as-ceo.html?&qsearchterm=23andme 

InvestingFox è un marchio commerciale della società CAPITAL MARKETS, o.c.p., a.s., con sede in Slávičie údolie 106, Bratislava - quartiere Staré Mesto 811 02. La società è iscritta nel Registro delle Imprese del Tribunale Municipale di Bratislava III, sezione: Sa, numero di iscrizione: 4295/B, numero di identificazione: 36 853 054, partita IVA: 2022505419.

CAPITAL MARKETS, o.c.p., a.s. è un operatore di mercato dei valori mobiliari ai sensi dell’art. 55, comma 1, della legge n. 566/2001 Z. z. sui valori mobiliari e sui servizi di investimento e sulla modifica e integrazione di alcune leggi, come successivamente modificata (di seguito denominata “legge sui valori mobiliari”). Il 30.10.2007, con decisione della Banca Nazionale della Slovacchia n. OPK-2297/2007 -PLP l'autorizzazione a fornire servizi di investimento ai sensi dell'art. 54, comma 2, in combinato disposto con l'art. 59, commi 2 e 3, della legge sui titoli, che è stata estesa, in conformità con le disposizioni della legge sui titoli, con decisione n. OPK-1830/2008-PLP del 21.04.2008, con la decisione n. OPK-11601-1/2008 del 28 gennaio 2009, con la decisione n. ODT-5059-3/2012 del 23 luglio 2012 e con la decisione n. ODT-9332/2014-1 del 21 ottobre 2014.

Leggere nel seguito

JPMorgan Chase delude Wall Street: anche un utile di 15,3 miliardi di dollari è risultato inferiore alle aspettative

JPMorgan Chase delude Wall Street: anche un utile di 15,3 miliardi di dollari è risultato inferiore alle aspettative

Il 13 ottobre, JPMorgan Chase ha pubblicato i risultati relativi al terzo trimestre del 2026, che hanno rappresentato una delusione inaspettata per Wall Street. La più grande banca statunitense ha registrato un utile di 5,57 dollari per azione, rispetto a una stima di 5,85 dollari, e secondo i dati LSEG non è riuscita a soddisfare le previsioni sugli utili per la prima volta dal quarto trimestre del 2023. Il calo dei ricavi provenienti dai mercati obbligazionari e il rallentamento dell’investment banking hanno messo in luce i limiti alla sua crescita. Per gli investitori, la domanda chiave ora è se la banca sarà in grado di sostenere la crescita dei ricavi gestendo al contempo l’aumento dei costi.1

Lamb Weston sorprende il mercato azionario: gli utili calano del 55%, le azioni salgono del 7,5%

Lamb Weston sorprende il mercato azionario: gli utili calano del 55%, le azioni salgono del 7,5%

Il 6 ottobre 2026, Lamb Weston, produttore di patatine fritte surgelate, ha annunciato i propri risultati, rivelando una notevole discrepanza tra gli utili dichiarati e la reazione del mercato azionario. L’utile netto è crollato del 55% su base annua, eppure gli investitori hanno reagito acquistando azioni. L’azienda ha superato le aspettative e ha rivisto al rialzo le previsioni per l’intero anno. La crescita delle vendite in Nord America e le misure di riduzione dei costi suggeriscono che i cambiamenti nelle operazioni aziendali stiano iniziando a dare i loro frutti. Resta tuttavia da vedere se questi progressi saranno sufficienti a risolvere i problemi all’estero. [1]

TD SYNNEX ha superato di gran lunga le aspettative: il fatturato è balzato del 38%, ma le azioni hanno registrato un calo dopo la pubblicazione dei risultati finanziari

TD SYNNEX ha superato di gran lunga le aspettative: il fatturato è balzato del 38%, ma le azioni hanno registrato un calo dopo la pubblicazione dei risultati finanziari

TD SYNNEX ha pubblicato risultati che, a prima vista, appaiono molto solidi e confermano che l’azienda sta beneficiando della crescente domanda di infrastrutture tecnologiche. A un’analisi più approfondita, tuttavia, il quadro non è del tutto chiaro. Dietro i dati record si nasconde una combinazione di rapida espansione, margini variabili e significative fluttuazioni del flusso di cassa, che gli investitori hanno iniziato a considerare con molta maggiore attenzione rispetto alla sola crescita dei ricavi. È proprio la differenza tra ciò che mostra il conto economico e ciò che sta accadendo sotto la superficie a rendere l’ultimo trimestre di TD SYNNEX una storia molto più interessante di quanto suggerirebbero i soli dati principali.

AutoZone sorprende Wall Street con i suoi risultati: l'utile per azione balza del 15%, ma il calo delle vendite rivela le difficoltà dei clienti

AutoZone sorprende Wall Street con i suoi risultati: l'utile per azione balza del 15%, ma il calo delle vendite rivela le difficoltà dei clienti

AutoZone ha chiuso l'anno fiscale 2026 con risultati che a prima vista sembrano molto positivi. Nel quarto trimestre il fatturato è aumentato del 5,6% su base annua, attestandosi a 6,59 miliardi di dollari; l’utile netto è salito a 931,6 milioni di dollari e l’utile per azione ha raggiunto i 56,05 dollari, circa il 15% in più rispetto a un anno fa e al di sopra delle aspettative di Wall Street. A un’analisi più approfondita, tuttavia, emerge una certa debolezza. La crescita delle vendite comparabili è stata inferiore alle previsioni e gli appassionati americani del fai-da-te automobilistico continuano a limitare i propri acquisti.1