Vissza a blogra

A Regeneron megmenti, amit tud: A 23andMe felvásárlása új fejezetet nyit mindkét fél számára

A 23andMe néhány évvel ezelőtt még a fogyasztóknak szánt genetikai tesztelés úttörőjének szinonimája volt. A tőzsdei bevezetésére 2021-ben került sor, és teljesítményének csúcsán a vállalat 6 milliárd dollár körüli összértékkel büszkélkedhetett, de azóta az álom fokozatosan szertefoszlott. A zűrös időszak az ügyfelei érzékeny adatainak tömeges kiszivárgásával kezdődött, később a helyzet pénzügyileg is romlott, és jelenleg csődeljárás van folyamatban, amelyben a Regeneron érintett. Vajon segít?

A Regeneron megmenti, amit tud: A 23andMe felvásárlása új fejezetet nyit mindkét fél számára

A Regeneron ajánlatot tesz és jövőképet mutat

A neves biofarmáciai vállalat, a Regeneron Pharmaceuticals jön a képbe, amely a fent említett csődeljárás során zajló aukció keretében úgy döntött, hogy megvásárolja a 23andMe szinte teljes vagyonát. Ár? 256 millió dollár, ami töredéke a korábbi díjnak, ugyanakkor olyan lehetőség, amire sokan nem számítottak. Ahogy maga George Yancopoulos, a Regeneron elnöke is elmondta, a cél nem csupán a technológia megszerzése, hanem a 23andMe eredeti elképzelésének megvalósítása, ezúttal a kutatásra és a saját kezdeményezések támogatására helyezve a hangsúlyt a személyre szabott egészség és a megelőzés területén.

Mit kap a Regeneron

A felvásárlás több kulcsfontosságú részleget is magában foglal, például a jól ismert Personal Genome Service-t, a Total Health platformot és nem utolsósorban a gyógyszerfejlesztéshez gyakran használt kutatási szolgáltatásokat. Ezzel szemben amit a Regeneron nem kap meg, az a Lemonaid Health leányvállalata, amelyet a 23andMe egykor mintegy 400 millió dollárért vásárolt meg. A bejelentés szerint ez végleg megszűnik. Pozitív hír azonban, hogy a Regeneron azt tervezi, hogy a felvásárolt részlegek összes dolgozójának munkát kínál, ami enyhíti a márka felépítésében részt vevő tehetségek sorsával kapcsolatos aggodalmakat, akik a jövőben is jelentősen segíthetik a Regeneront.

Szigorú feltételek és a magánélet védelme

A tranzakció jogilag még a missouri csődbíróság jóváhagyására vár, a végleges zárás 2025 harmadik negyedévében várható. Tekintettel a genetikai és egészségügyi adatok érzékenységével kapcsolatos múltbeli problémákra, a megállapodás feltétele továbbá egy független adatvédelmi ombudsman kinevezése, aki június 10-ig értékelő jelentést nyújt be.

Egy új esély

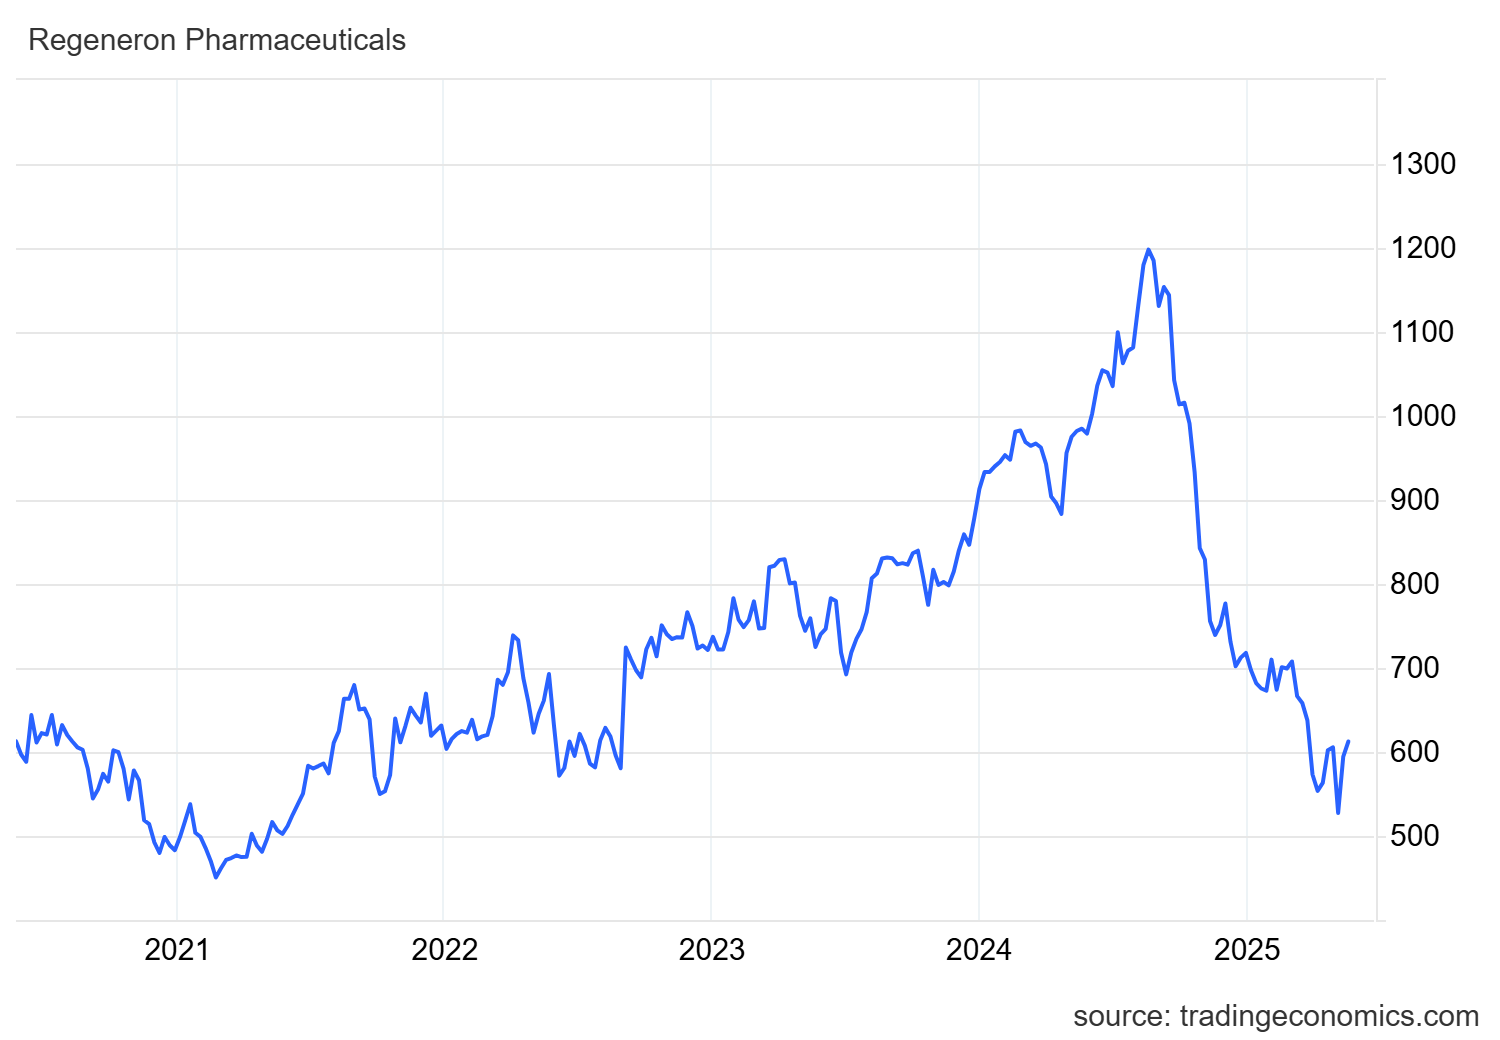
A befektetési szempontból ez egy érdekes példa arra, hogy a technológiai és a biotechnológiai szféra ismét kezd összefonódni. A Regeneron számára ez egy olyan stratégiai lépést jelent, amely erősítheti a kezelés elemzésének, majd személyre szabásának képességét, ami potenciálisan tükröződhet a részvényárfolyam alakulásában [1], amely egyébként jelenleg mintegy 50%-os korrekcióban van,* ami kétségtelenül előnyösebb pozíció egy alapvetően erős vállalat megvásárlásához, mintha a részvényárfolyam teljesítményének csúcsán lépnénk be a piacra. Ezzel szemben a 23andMe számára ez az utolsó lehetőség, hogy legalább részben elhagyja az eredeti küldetést.
regn_us

Forrás: MsoNormal">Következtetés

Következtetés

A 23andMe jelenlegi helyzete arra emlékeztet, hogy még a legerősebb jövőképpel rendelkező vállalatok is megbukhatnak, különösen, ha nincs egyértelműen fenntartható üzleti modelljük. A pozitív hír az, hogy a biotechnológia világának egy stabil szereplője csődbe megy, amivel együtt az így létrejövő vállalat iránya befektetési szempontból nagyon ígéretes lehet.

* A történelmi számok nem jelentenek garanciát a jövőbeli hozamokra.

[1] A jövőre vonatkozó kijelentések olyan feltételezéseket és jelenlegi várakozásokat tükröznek, amelyek nem biztos, hogy pontosak, vagy a jelenlegi gazdasági környezeten alapulnak, amely változhat. Ezek a kijelentések nem garantálják a jövőbeli teljesítményt. A jövőre vonatkozó kijelentések természetüknél fogva kockázatot és bizonytalanságot rejtenek magukban, mivel olyan jövőbeli eseményekre és körülményekre vonatkoznak, amelyeket nem lehet előre látni, és a tényleges fejlemények és eredmények lényegesen eltérhetnek a jövőre vonatkozó kijelentésekben kifejezett vagy feltételezettektől.

Figyelem! Ez a marketinganyag nem minősül és nem is értelmezhető befektetési tanácsadásnak. A múltra vonatkozó adatok nem jelentenek garanciát a jövőbeli hozamokra. A devizában történő befektetés az ingadozások miatt befolyásolhatja a hozamokat. Minden értékpapírügylet nyereséggel és veszteséggel egyaránt járhat. A jövőre vonatkozó kijelentések olyan feltételezéseket és jelenlegi várakozásokat tükröznek, amelyek nem biztos, hogy pontosak, vagy a jelenlegi gazdasági környezeten alapulnak, amely változhat. Ezek a kijelentések nem garantálják a jövőbeli teljesítményt. Az InvestingFox a CAPITAL MARKETS, o.c.p., a.s. védjegye, amelyet a Szlovák Nemzeti Bank szabályoz.   

Források:

https://www.cnbc.com/2025/05/19/regeneron-pharmaceuticals-to-buy-23andme-for-256-million-including-data.html

https://www.cnbc.com/2021/06/17/gene-testing-firm-23andme-trades-higher-after-branson-spac-merger-.html

https://www.cnbc.com/2025/03/24/23andme-files-for-bankruptcy-anne-wojcicki-steps-down-as-ceo.html?&qsearchterm=23andme 

Az InvestingFox a CAPITAL MARKETS, o.c.p., a.s. társaság védjegye, amelynek székhelye: Slávičie údolie 106, Bratislava – Staré Mesto városrész, 811 02. A társaság bejegyzésre került a Pozsony III. Városi Bíróság Kereskedelmi Nyilvántartásába, osztály: Sa, bejegyzési szám: 4295/B, cégszám: 36 853 054, adószám: 2022505419.

A CAPITAL MARKETS, o.c.p., a.s. értékpapír-kereskedő az értékpapírokról és befektetési szolgáltatásokról, valamint egyes törvények módosításáról és kiegészítéséről szóló 566/2001 Z. z. törvény (a továbbiakban: értékpapír-törvény) 55. § (1) bekezdése szerint. A CAPITAL MARKETS, o.c.p., a.s. társaság 2007. október 30-án a Szlovák Nemzeti Bank OPK-2297/2007 -PLP számú határozatával befektetési szolgáltatások nyújtására vonatkozó engedélyt kapott az értékpapír-törvény 54. § (2) bekezdésének az 59. § (2) és (3) bekezdésével összefüggésben értelmezett rendelkezései értelmében, amelyet az értékpapír-törvény rendelkezéseivel összhangban kiterjesztettek az OPK-1830/2008-PLP számú, 2008. április 21-i határozattal, az OPK-11601-1/2008 számú, 2009. január 28-i határozattal, az ODT-5059-3/2012 számú, 2012. július 23-i határozattal, valamint az ODT-9332/2014-1 számú, 2014. október 21-i határozattal.

Bővebben

A JPMorgan Chase csalódást okozott a Wall Streetnek: még a 15,3 milliárd dolláros nyereség sem felelt meg a várakozásoknak

A JPMorgan Chase csalódást okozott a Wall Streetnek: még a 15,3 milliárd dolláros nyereség sem felelt meg a várakozásoknak

Október 13-án a JPMorgan Chase közzétette a 2026-os harmadik negyedévi eredményeit, amelyek váratlan csalódást okoztak a Wall Streetnek. Az Egyesült Államok legnagyobb bankja részvényenként 5,57 dolláros nyereségről számolt be, szemben az 5,85 dolláros becsléssel, és az LSEG adatai szerint 2023 negyedik negyedéve óta először nem sikerült teljesítenie a nyereségre vonatkozó előrejelzéseket. A kötvénypiacokról származó gyengébb bevételek és a befektetési banki tevékenység lassulása rávilágítottak arra, hogy növekedése hol ütközik korlátokba. A befektetők számára most az a legfontosabb kérdés, hogy a bank képes-e fenntartani a bevételek növekedését, miközben kezelni tudja a növekvő költségeket.1

A Lamb Weston meglepetést okozott a tőzsdén: a nyereség 55%-kal csökkent, a részvények ára viszont 7,5%-kal emelkedett

A Lamb Weston meglepetést okozott a tőzsdén: a nyereség 55%-kal csökkent, a részvények ára viszont 7,5%-kal emelkedett

A fagyasztott sült krumpli gyártója, a Lamb Weston 2026. október 6-án tette közzé eredményeit, amelyekből kiderült, hogy a bejelentett nyereség és a tőzsde reakciója között szembetűnő eltérés mutatkozott. A nettó nyereség az előző évhez képest 55%-kal zuhant, a befektetők azonban részvényvásárlással reagáltak. A vállalat felülmúlta a várakozásokat, és emelte az egész évre vonatkozó előrejelzését. Az észak-amerikai értékesítés növekedése és a költségcsökkentő intézkedések arra utalnak, hogy a vállalat működésében végrehajtott változtatások kezdik meghozni gyümölcsüket. A kérdés azonban továbbra is az, hogy ez az előrelépés elegendő lesz-e a tengerentúli problémák megoldásához. [1]

A TD SYNNEX messze felülmúlta a várakozásokat: a bevételek 38%-kal emelkedtek, de a részvények árfolyama az eredményjelentés után esett

A TD SYNNEX messze felülmúlta a várakozásokat: a bevételek 38%-kal emelkedtek, de a részvények árfolyama az eredményjelentés után esett

A TD SYNNEX olyan eredményeket tett közzé, amelyek első ránézésre nagyon erősnek tűnnek, és megerősítik, hogy a vállalat profitál a technológiai infrastruktúra iránti növekvő keresletből. Alaposabb vizsgálat után azonban a kép már nem teljesen egyértelmű. A rekordszámok mögött a gyors terjeszkedés, a változó árrések és a jelentős cash flow-ingadozások kombinációja húzódik meg, amelyeket a befektetők már sokkal nagyobb figyelemmel kísérnek, mint pusztán a bevételek növekedését. Pontosan ez a különbség az eredménykimutatásban látható adatok és a felszín alatt zajló folyamatok között teszi a TD SYNNEX legutóbbi negyedévét sokkal érdekesebbé, mint amit a főbb számadatok önmagukban sugallnának.

Az AutoZone meglepetést okozott a Wall Streetnek az eredményeivel: az egy részvényre jutó nyereség 15%-kal emelkedett, de a gyengébb értékesítési adatok a vásárlókra nehezedő nyomást jelzik

Az AutoZone meglepetést okozott a Wall Streetnek az eredményeivel: az egy részvényre jutó nyereség 15%-kal emelkedett, de a gyengébb értékesítési adatok a vásárlókra nehezedő nyomást jelzik

Az AutoZone a 2026-os pénzügyi évet olyan eredményekkel zárta, amelyek első ránézésre nagyon erősnek tűnnek. A negyedik negyedévi árbevétel 5,6%-kal nőtt az előző év azonos időszakához képest, és elérte a 6,59 milliárd dollárt, a nettó nyereség 931,6 millió dollárra emelkedett, az egy részvényre jutó nyereség pedig 56,05 dollárt tett ki, ami körülbelül 15%-kal magasabb az egy évvel ezelőtti szintnél, és meghaladja a Wall Street várakozásait. A felszín alatt azonban továbbra is gyengeség látható. Az összehasonlítható árbevétel-növekedés elmaradt a várakozásoktól, és az amerikai „csináld magad” autószerelők továbbra is visszafogják vásárlásaikat.1