Torna al blog

Intuit stupisce ancora Wall Street: Momento AI, forte crescita e aumento della fiducia degli investitori

Quando si dice Intuit, molti investitori pensano ai familiari TurboTax o QuickBooks, strumenti software che aiutano persone e aziende a gestire le tasse e la contabilità. Ma sotto la superficie di questa apparentemente noiosa amministrazione, si sta svolgendo la storia di una delle aziende più dinamiche di oggi. Una storia che ha sempre più a che fare con l'intelligenza artificiale, la visione e la prospettiva di investimento.

Intuit stupisce ancora Wall Street: Momento AI, forte crescita e aumento della fiducia degli investitori

Crescita da non trascurare

Nel terzo trimestre, l'azienda ha raggiunto un fatturato di 7,8 miliardi di dollari, con un solido aumento del 15% rispetto all'anno precedente. A conferma dei risultati, l'utile netto di 2,82 miliardi di dollari è ancora più impressionante e rappresenta un utile per azione (EPS) di 10,02 dollari, rispetto agli 8,42 dollari dell'anno scorso.

Sasan Goodarzi, amministratore delegato della società, ha commentato i numeri trimestrali, riassumendoli in modo molto appropriato: "Si tratta della crescita organica più rapida in oltre un decennio!". Ne consegue che, mentre molte aziende sono alle prese con problemi fondamentali, Intuit ottiene risultati superiori alla media, che accontentano non solo gli investitori interessati.

AI: più di una parola di tendenza

Come di consueto con i risultati trimestrali, è fondamentale anche guardare a cosa c'è esattamente dietro questi numeri. Purtroppo, chi stimava che la crescita fosse sostenuta solo dai segmenti tradizionali dell'attività dell'azienda si sbagliava. O piuttosto per fortuna? Il futuro di Intuit è probabilmente basato sull'intelligenza artificiale. Tuttavia, la differenza e il vantaggio competitivo risiedono nel modo in cui l'azienda ha colto questa tecnologia. Non si tratta di un'azienda che si affida esclusivamente all'automazione. L'azienda crea sofisticati agenti AI il cui vantaggio principale è l'azione autonoma.

Inoltre, in relazione all'AI, è importante sottolineare un'altra decisione sulla direzione futura. La direzione è consapevole del potere delle risorse umane, quindi il piano dell'azienda è quello di creare la più forte combinazione possibile di uomo e macchina, che dovrebbe rendere Intuit uno sportello unico in futuro, un luogo con servizi finanziari aziendali completi per piccole e grandi aziende.

Una visione che ha convinto anche Wall Street

I risultati trimestrali prospettici hanno convinto anche gli analisti delle principali banche d'investimento. Goldman Sachs ha alzato l'obiettivo di prezzo da 750 a 860 dollari, confermando il rating buy, oltre a lodare la forte performance nelle aree di crescita e a valutare positivamente la strategia di AI. La seconda banca a commentare Intuit è stata Deutsche Bank. Ha espresso un parere simile. Il prezzo obiettivo del titolo è stato fissato a 815 dollari, insieme al commento: "Risultati rassicuranti dopo due anni difficili e un'opportunità di investimento unica." [

Come sarà il futuro?

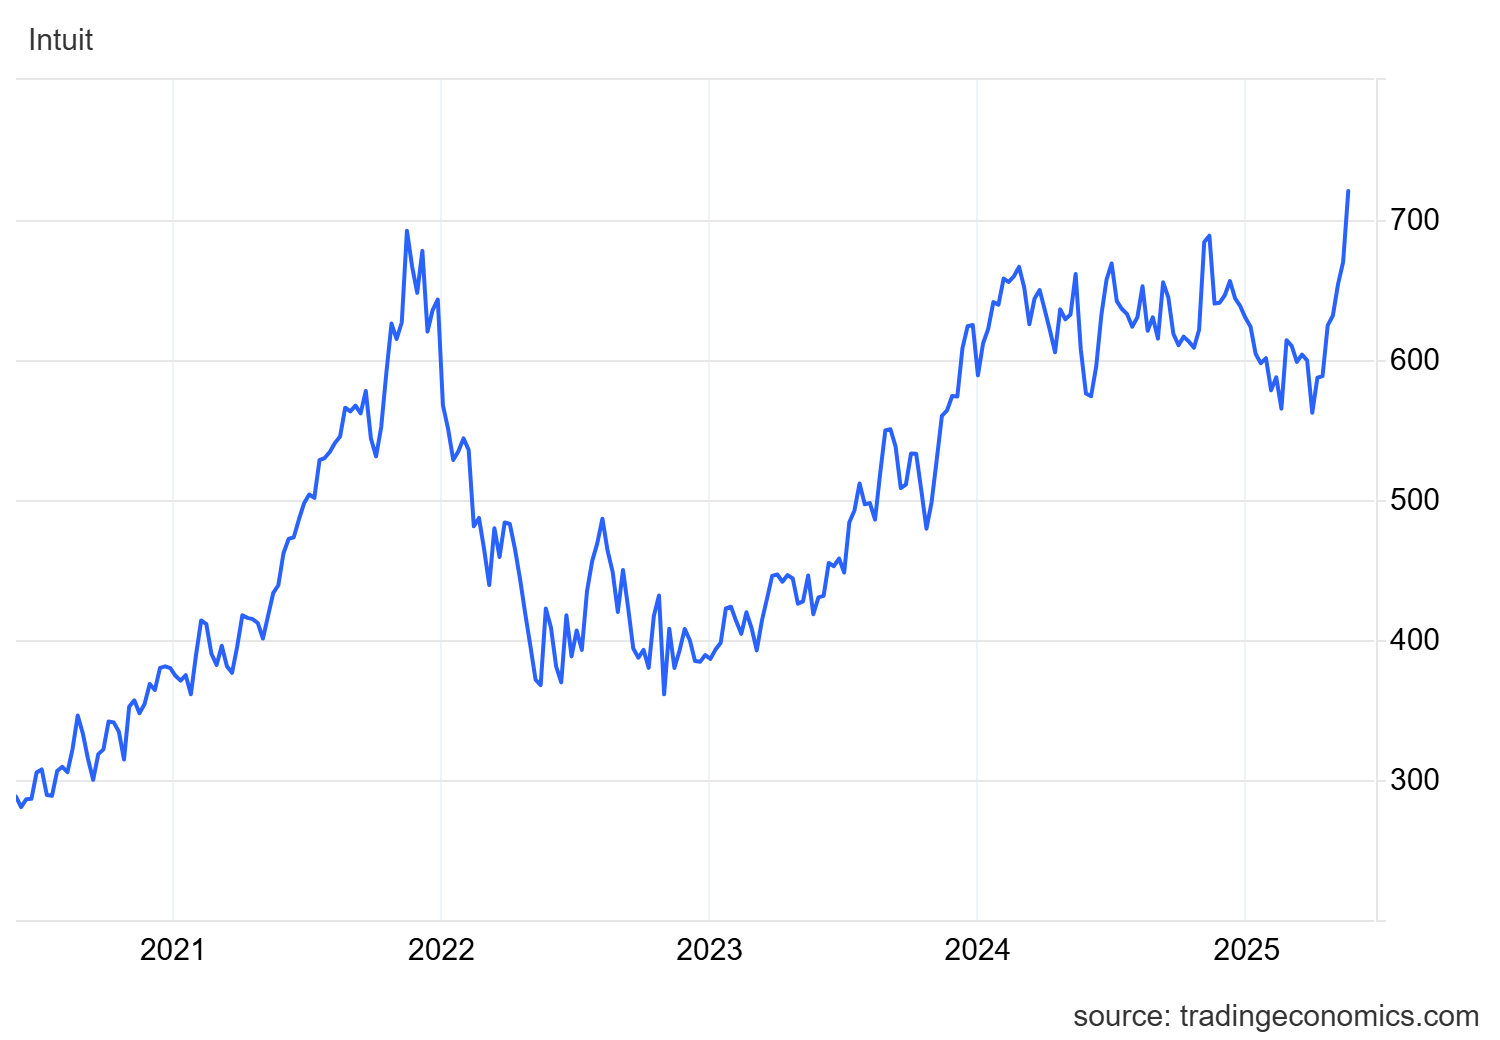
Dato che i prezzi delle azioni si muovono generalmente sulla base di input fondamentali, questa situazione non fa eccezione. Dopo la pubblicazione dei dati trimestrali, è stato possibile osservare una crescita impulsiva dell'8,12%, che rappresenta uno sviluppo molto favorevole negli ultimi anni di consolidamento.* Il futuro? Le dichiarazioni delle banche d'investimento, i numeri stessi e la reazione del prezzo delle azioni indicano che probabilmente non si tratta di un salto unico e che tali aumenti potrebbero essere visti dagli investitori a lungo termine molte altre volte nel prossimo periodo. [2]
intu_us

Rendimento azionario di Intuit su 5 anni. Fonte: Trading Economics

* I dati storici non sono una garanzia di rendimenti futuri.

[1] Le dichiarazioni previsionali rappresentano ipotesi e aspettative attuali che potrebbero non essere accurate o che si basano sull'attuale contesto economico, che è soggetto a cambiamenti. Queste dichiarazioni non garantiscono i risultati futuri. Le dichiarazioni previsionali comportano per loro natura rischi e incertezze, in quanto si riferiscono a eventi e circostanze future non prevedibili, e gli sviluppi e i risultati effettivi potrebbero differire materialmente da quelli espressi o impliciti in qualsiasi dichiarazione previsionale.    

Attenzione! Questo materiale di marketing non è e non deve essere interpretato come consulenza sugli investimenti. I dati relativi al passato non sono una garanzia di rendimento futuro. Gli investimenti in valuta estera possono influenzare i rendimenti a causa delle fluttuazioni. Tutte le operazioni in titoli possono portare sia a profitti che a perdite. Le dichiarazioni previsionali rappresentano ipotesi e aspettative attuali che potrebbero non essere accurate o si basano sull'attuale contesto economico, che è soggetto a cambiamenti. Queste dichiarazioni non garantiscono la performance futura. InvestingFox è un marchio di CAPITAL MARKETS, o.c.p., a.s., regolamentato dalla Banca Nazionale Slovacca.

Risorse:

https://www.cnbc.com/2025/05/22/intuit-intu-q3-2025-earnings-report.html

https://www.cnbc.com/2025/05/23/intuit-shares-pop-9percent-on-earnings-beat-rosy-guidance.html

https://investors.intuit.com/news-events/press-releases/detail/1251/intuit-reports-strong-third-quarter-results-and-raises-full-year-guidance

InvestingFox è un marchio commerciale della società CAPITAL MARKETS, o.c.p., a.s., con sede in Slávičie údolie 106, Bratislava - quartiere Staré Mesto 811 02. La società è iscritta nel Registro delle Imprese del Tribunale Municipale di Bratislava III, sezione: Sa, numero di iscrizione: 4295/B, numero di identificazione: 36 853 054, partita IVA: 2022505419.

CAPITAL MARKETS, o.c.p., a.s. è un operatore di mercato dei valori mobiliari ai sensi dell’art. 55, comma 1, della legge n. 566/2001 Z. z. sui valori mobiliari e sui servizi di investimento e sulla modifica e integrazione di alcune leggi, come successivamente modificata (di seguito denominata “legge sui valori mobiliari”). Il 30.10.2007, con decisione della Banca Nazionale della Slovacchia n. OPK-2297/2007 -PLP l'autorizzazione a fornire servizi di investimento ai sensi dell'art. 54, comma 2, in combinato disposto con l'art. 59, commi 2 e 3, della legge sui titoli, che è stata estesa, in conformità con le disposizioni della legge sui titoli, con decisione n. OPK-1830/2008-PLP del 21.04.2008, con la decisione n. OPK-11601-1/2008 del 28 gennaio 2009, con la decisione n. ODT-5059-3/2012 del 23 luglio 2012 e con la decisione n. ODT-9332/2014-1 del 21 ottobre 2014.

Leggere nel seguito

JPMorgan Chase delude Wall Street: anche un utile di 15,3 miliardi di dollari è risultato inferiore alle aspettative

JPMorgan Chase delude Wall Street: anche un utile di 15,3 miliardi di dollari è risultato inferiore alle aspettative

Il 13 ottobre, JPMorgan Chase ha pubblicato i risultati relativi al terzo trimestre del 2026, che hanno rappresentato una delusione inaspettata per Wall Street. La più grande banca statunitense ha registrato un utile di 5,57 dollari per azione, rispetto a una stima di 5,85 dollari, e secondo i dati LSEG non è riuscita a soddisfare le previsioni sugli utili per la prima volta dal quarto trimestre del 2023. Il calo dei ricavi provenienti dai mercati obbligazionari e il rallentamento dell’investment banking hanno messo in luce i limiti alla sua crescita. Per gli investitori, la domanda chiave ora è se la banca sarà in grado di sostenere la crescita dei ricavi gestendo al contempo l’aumento dei costi.1

Lamb Weston sorprende il mercato azionario: gli utili calano del 55%, le azioni salgono del 7,5%

Lamb Weston sorprende il mercato azionario: gli utili calano del 55%, le azioni salgono del 7,5%

Il 6 ottobre 2026, Lamb Weston, produttore di patatine fritte surgelate, ha annunciato i propri risultati, rivelando una notevole discrepanza tra gli utili dichiarati e la reazione del mercato azionario. L’utile netto è crollato del 55% su base annua, eppure gli investitori hanno reagito acquistando azioni. L’azienda ha superato le aspettative e ha rivisto al rialzo le previsioni per l’intero anno. La crescita delle vendite in Nord America e le misure di riduzione dei costi suggeriscono che i cambiamenti nelle operazioni aziendali stiano iniziando a dare i loro frutti. Resta tuttavia da vedere se questi progressi saranno sufficienti a risolvere i problemi all’estero. [1]

TD SYNNEX ha superato di gran lunga le aspettative: il fatturato è balzato del 38%, ma le azioni hanno registrato un calo dopo la pubblicazione dei risultati finanziari

TD SYNNEX ha superato di gran lunga le aspettative: il fatturato è balzato del 38%, ma le azioni hanno registrato un calo dopo la pubblicazione dei risultati finanziari

TD SYNNEX ha pubblicato risultati che, a prima vista, appaiono molto solidi e confermano che l’azienda sta beneficiando della crescente domanda di infrastrutture tecnologiche. A un’analisi più approfondita, tuttavia, il quadro non è del tutto chiaro. Dietro i dati record si nasconde una combinazione di rapida espansione, margini variabili e significative fluttuazioni del flusso di cassa, che gli investitori hanno iniziato a considerare con molta maggiore attenzione rispetto alla sola crescita dei ricavi. È proprio la differenza tra ciò che mostra il conto economico e ciò che sta accadendo sotto la superficie a rendere l’ultimo trimestre di TD SYNNEX una storia molto più interessante di quanto suggerirebbero i soli dati principali.

AutoZone sorprende Wall Street con i suoi risultati: l'utile per azione balza del 15%, ma il calo delle vendite rivela le difficoltà dei clienti

AutoZone sorprende Wall Street con i suoi risultati: l'utile per azione balza del 15%, ma il calo delle vendite rivela le difficoltà dei clienti

AutoZone ha chiuso l'anno fiscale 2026 con risultati che a prima vista sembrano molto positivi. Nel quarto trimestre il fatturato è aumentato del 5,6% su base annua, attestandosi a 6,59 miliardi di dollari; l’utile netto è salito a 931,6 milioni di dollari e l’utile per azione ha raggiunto i 56,05 dollari, circa il 15% in più rispetto a un anno fa e al di sopra delle aspettative di Wall Street. A un’analisi più approfondita, tuttavia, emerge una certa debolezza. La crescita delle vendite comparabili è stata inferiore alle previsioni e gli appassionati americani del fai-da-te automobilistico continuano a limitare i propri acquisti.1