Vissza a blogra

Az Intuit ismét megdöbbenti a Wall Streetet: AI Momentum, erős növekedés és növekvő befektetői bizalom

Az Intuit szó hallatán sok befektetőnek a jól ismert TurboTax vagy QuickBooks jut eszébe - ezek olyan szoftverek, amelyek segítenek az embereknek és a vállalkozásoknak az adózás és a könyvelés kezelésében. Ám e látszólag unalmasnak tűnő adminisztráció felszíne alatt napjaink egyik legdinamikusabb vállalatának története zajlik ma. Egy történet, amelynek egyre több köze van a mesterséges intelligenciához, a jövőképhez és a befektetési perspektívához.

Az Intuit ismét megdöbbenti a Wall Streetet: AI Momentum, erős növekedés és növekvő befektetői bizalom

Növekedés, amelyet nem lehet figyelmen kívül hagyni

A harmadik negyedévben a vállalat 7,8 milliárd dolláros bevételt ért el, ami éves szinten szolid 15%-os növekedést jelent. Az eredményeket folytatva a 2,82 milliárd dolláros nettó nyereség még lenyűgözőbb, ami 10,02 dolláros részvényenkénti nyereséget (EPS) jelent, szemben a tavalyi 8,42 dollárral.

Sasan Goodarzi, a vállalat vezérigazgatója is kommentálta a negyedéves számokat, nagyon találóan összegezve: "Ez a leggyorsabb szerves növekedés az elmúlt több mint egy évtizedben!" Ebből következik, hogy miközben sok vállalat alapvető problémákkal küzd, az Intuit átlagon felüli eredményeket ér el, ami nem csak az érdeklődő befektetőknek tetszik.

AI: Több mint egy divatos szó

Amint az a negyedéves eredményeknél lenni szokott, az is lényeges, hogy megnézzük, pontosan mi áll a számok mögött. Sajnos tévedtek azok, akik úgy becsülték, hogy a növekedést csak a vállalat hagyományos szegmensei támogatják. Vagy inkább szerencsére? Az Intuit jövője valószínűleg a mesterséges intelligencián alapul. A különbség és a versenyelőny azonban abban rejlik, ahogyan a vállalat megragadta ezt a technológiát. Ne keressen itt kizárólagos támaszkodást az automatizálásra. A vállalat kifinomult AI-ügynököket hoz létre, amelyek elsődleges előnye az autonóm cselekvés.

Az AI-vel kapcsolatban fontos kiemelni egy másik, a jövő irányára vonatkozó döntést is. A vezetőség tisztában van az emberi erőforrás erejével, ezért a vállalat terve az ember és a gép lehető legerősebb kombinációjának megteremtése, ami az Intuitot a jövőben egyablakos, átfogó vállalati pénzügyi szolgáltatásokat nyújtó hellyé kell, hogy tegye a kis- és nagyvállalatok számára.

Ez a nézet még a Wall Streetet is meggyőzte

A várható negyedéves eredmények a vezető befektetési bankok elemzőit is meggyőzték. A Goldman Sachs 750 dollárról 860 dollárra emelte az árcélját, megerősítve a vételi besorolást, miközben dicsérte a növekedési területek erős teljesítményét és pozitívan értékelte a mesterséges intelligencia stratégiát. A második bank, amely az Intuitról nyilatkozott, a Deutsche Bank volt. Hasonló véleményt fogalmazott meg. A részvény célárfolyamát 815 dollárban határozta meg, a kommentárral együtt: "Megnyugtató eredmények két kihívásokkal teli év után és egyedülálló befektetési lehetőség". [1]

Milyen lesz a jövő?

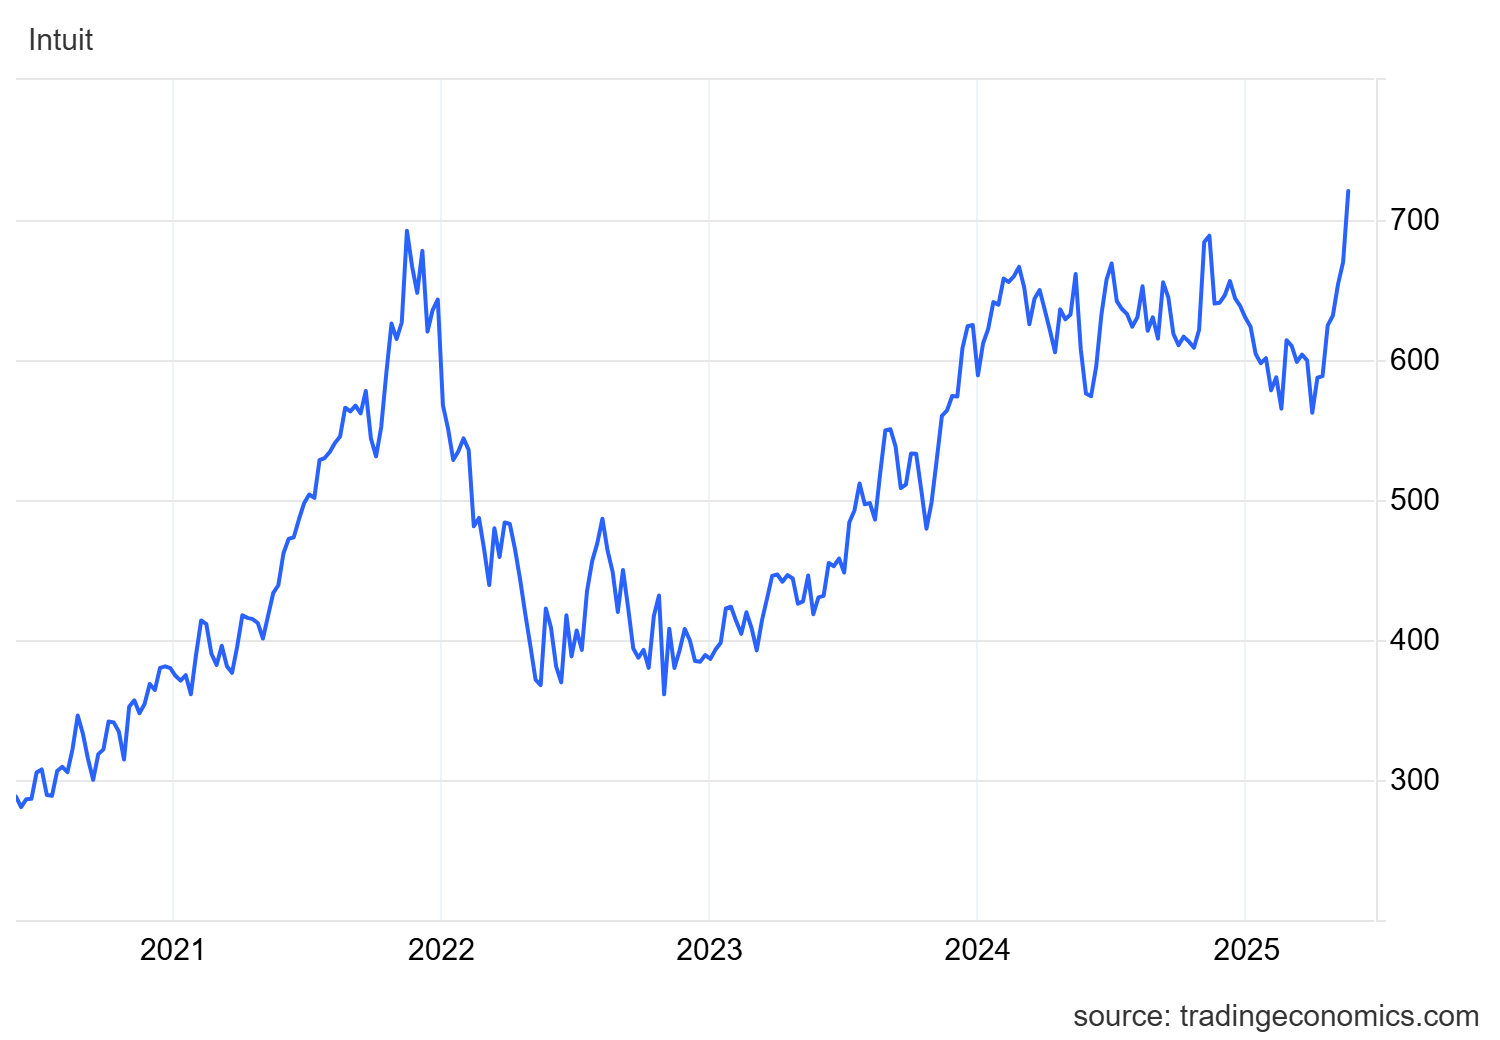
Mivel a részvényárak általában a fundamentális inputok alapján mozognak, ez a helyzet sem kivétel. A negyedéves adatok közzététele után 8,12%-os impulzív növekedést lehetett megfigyelni, ami a konszolidáció utolsó éveiben igen kedvező fejlemény.* A jövő? A befektetési bankok nyilatkozatai, maguk a számok és a részvényárfolyam reakciója azt jelzik, hogy ez valószínűleg nem csak egy egyszeri ugrás, és ilyen növekedést még sokszor láthatnak a hosszú távú befektetők az elkövetkező időszakban. [2]
intu_us

Az Intuit részvények 5 éves teljesítménye. Forrás: Az Intuitant az Intuit vállalat részvényeinek alakulása az elmúlt öt évben: Trading Economics

* A múltbeli adatok nem jelentenek garanciát a jövőbeli hozamokra.

[1] A jövőre vonatkozó kijelentések olyan feltételezéseket és jelenlegi várakozásokat tükröznek, amelyek nem biztos, hogy pontosak, vagy a jelenlegi gazdasági környezeten alapulnak, amely változhat. Ezek a kijelentések nem garantálják a jövőbeli teljesítményt. A jövőre vonatkozó kijelentések természetüknél fogva kockázatot és bizonytalanságot rejtenek magukban, mivel olyan jövőbeli eseményekre és körülményekre vonatkoznak, amelyeket nem lehet előre látni, és a tényleges fejlemények és eredmények lényegesen eltérhetnek a jövőre vonatkozó kijelentésekben kifejezett vagy feltételezettektől.     

Figyelem! Ez a marketinganyag nem minősül és nem is értelmezhető befektetési tanácsadásnak. A múltra vonatkozó adatok nem jelentenek garanciát a jövőbeli hozamokra. A devizában történő befektetés az ingadozások miatt befolyásolhatja a hozamokat. Minden értékpapírügylet nyereséggel és veszteséggel egyaránt járhat. A jövőre vonatkozó kijelentések olyan feltételezéseket és jelenlegi várakozásokat tükröznek, amelyek nem biztos, hogy pontosak, vagy a jelenlegi gazdasági környezeten alapulnak, amely változhat. Ezek a kijelentések nem garantálják a jövőbeli teljesítményt. Az InvestingFox a CAPITAL MARKETS, o.c.p., a.s. védjegye, amelyet a Szlovák Nemzeti Bank szabályoz.

Források:

https://www.cnbc.com/2025/05/22/intuit-intu-q3-2025-earnings-report.html

<https://www.cnbc.com/2025/05/23/intuit-shares-pop-9percent-on-earnings-beat-rosy-guidance.html

https://investors.intuit.com/news-events/press-releases/detail/1251/intuit-reports-strong-third-quarter-results-and-raises-full-year-guidance

Az InvestingFox a CAPITAL MARKETS, o.c.p., a.s. társaság védjegye, amelynek székhelye: Slávičie údolie 106, Bratislava – Staré Mesto városrész, 811 02. A társaság bejegyzésre került a Pozsony III. Városi Bíróság Kereskedelmi Nyilvántartásába, osztály: Sa, bejegyzési szám: 4295/B, cégszám: 36 853 054, adószám: 2022505419.

A CAPITAL MARKETS, o.c.p., a.s. értékpapír-kereskedő az értékpapírokról és befektetési szolgáltatásokról, valamint egyes törvények módosításáról és kiegészítéséről szóló 566/2001 Z. z. törvény (a továbbiakban: értékpapír-törvény) 55. § (1) bekezdése szerint. A CAPITAL MARKETS, o.c.p., a.s. társaság 2007. október 30-án a Szlovák Nemzeti Bank OPK-2297/2007 -PLP számú határozatával befektetési szolgáltatások nyújtására vonatkozó engedélyt kapott az értékpapír-törvény 54. § (2) bekezdésének az 59. § (2) és (3) bekezdésével összefüggésben értelmezett rendelkezései értelmében, amelyet az értékpapír-törvény rendelkezéseivel összhangban kiterjesztettek az OPK-1830/2008-PLP számú, 2008. április 21-i határozattal, az OPK-11601-1/2008 számú, 2009. január 28-i határozattal, az ODT-5059-3/2012 számú, 2012. július 23-i határozattal, valamint az ODT-9332/2014-1 számú, 2014. október 21-i határozattal.

Bővebben

A JPMorgan Chase csalódást okozott a Wall Streetnek: még a 15,3 milliárd dolláros nyereség sem felelt meg a várakozásoknak

A JPMorgan Chase csalódást okozott a Wall Streetnek: még a 15,3 milliárd dolláros nyereség sem felelt meg a várakozásoknak

Október 13-án a JPMorgan Chase közzétette a 2026-os harmadik negyedévi eredményeit, amelyek váratlan csalódást okoztak a Wall Streetnek. Az Egyesült Államok legnagyobb bankja részvényenként 5,57 dolláros nyereségről számolt be, szemben az 5,85 dolláros becsléssel, és az LSEG adatai szerint 2023 negyedik negyedéve óta először nem sikerült teljesítenie a nyereségre vonatkozó előrejelzéseket. A kötvénypiacokról származó gyengébb bevételek és a befektetési banki tevékenység lassulása rávilágítottak arra, hogy növekedése hol ütközik korlátokba. A befektetők számára most az a legfontosabb kérdés, hogy a bank képes-e fenntartani a bevételek növekedését, miközben kezelni tudja a növekvő költségeket.1

A Lamb Weston meglepetést okozott a tőzsdén: a nyereség 55%-kal csökkent, a részvények ára viszont 7,5%-kal emelkedett

A Lamb Weston meglepetést okozott a tőzsdén: a nyereség 55%-kal csökkent, a részvények ára viszont 7,5%-kal emelkedett

A fagyasztott sült krumpli gyártója, a Lamb Weston 2026. október 6-án tette közzé eredményeit, amelyekből kiderült, hogy a bejelentett nyereség és a tőzsde reakciója között szembetűnő eltérés mutatkozott. A nettó nyereség az előző évhez képest 55%-kal zuhant, a befektetők azonban részvényvásárlással reagáltak. A vállalat felülmúlta a várakozásokat, és emelte az egész évre vonatkozó előrejelzését. Az észak-amerikai értékesítés növekedése és a költségcsökkentő intézkedések arra utalnak, hogy a vállalat működésében végrehajtott változtatások kezdik meghozni gyümölcsüket. A kérdés azonban továbbra is az, hogy ez az előrelépés elegendő lesz-e a tengerentúli problémák megoldásához. [1]

A TD SYNNEX messze felülmúlta a várakozásokat: a bevételek 38%-kal emelkedtek, de a részvények árfolyama az eredményjelentés után esett

A TD SYNNEX messze felülmúlta a várakozásokat: a bevételek 38%-kal emelkedtek, de a részvények árfolyama az eredményjelentés után esett

A TD SYNNEX olyan eredményeket tett közzé, amelyek első ránézésre nagyon erősnek tűnnek, és megerősítik, hogy a vállalat profitál a technológiai infrastruktúra iránti növekvő keresletből. Alaposabb vizsgálat után azonban a kép már nem teljesen egyértelmű. A rekordszámok mögött a gyors terjeszkedés, a változó árrések és a jelentős cash flow-ingadozások kombinációja húzódik meg, amelyeket a befektetők már sokkal nagyobb figyelemmel kísérnek, mint pusztán a bevételek növekedését. Pontosan ez a különbség az eredménykimutatásban látható adatok és a felszín alatt zajló folyamatok között teszi a TD SYNNEX legutóbbi negyedévét sokkal érdekesebbé, mint amit a főbb számadatok önmagukban sugallnának.

Az AutoZone meglepetést okozott a Wall Streetnek az eredményeivel: az egy részvényre jutó nyereség 15%-kal emelkedett, de a gyengébb értékesítési adatok a vásárlókra nehezedő nyomást jelzik

Az AutoZone meglepetést okozott a Wall Streetnek az eredményeivel: az egy részvényre jutó nyereség 15%-kal emelkedett, de a gyengébb értékesítési adatok a vásárlókra nehezedő nyomást jelzik

Az AutoZone a 2026-os pénzügyi évet olyan eredményekkel zárta, amelyek első ránézésre nagyon erősnek tűnnek. A negyedik negyedévi árbevétel 5,6%-kal nőtt az előző év azonos időszakához képest, és elérte a 6,59 milliárd dollárt, a nettó nyereség 931,6 millió dollárra emelkedett, az egy részvényre jutó nyereség pedig 56,05 dollárt tett ki, ami körülbelül 15%-kal magasabb az egy évvel ezelőtti szintnél, és meghaladja a Wall Street várakozásait. A felszín alatt azonban továbbra is gyengeség látható. Az összehasonlítható árbevétel-növekedés elmaradt a várakozásoktól, és az amerikai „csináld magad” autószerelők továbbra is visszafogják vásárlásaikat.1