Italian

 English
 Slovak
 Czech
 Hungarian
 Polish
 Slovenian



Risultati migliori rispetto alle aspettative del mercato
Il fatturato del primo trimestre dell'anno fiscale 2027 ha raggiunto 1,67 miliardi di dollari, con un aumento dello 0,7% rispetto allo stesso periodo dell'anno precedente. Questo dato ha superato le aspettative degli analisti, che si attestavano a 1,65 miliardi di dollari. L’utile per azione rettificato ha riservato una sorpresa ancora più significativa, raggiungendo 0,75 dollari rispetto ai 0,59 dollari previsti. Ciò rappresenta un superamento delle aspettative di circa il 27%. Tuttavia, questo dato non riflette una crescita degli utili su base annua, ma piuttosto la differenza rispetto a quanto il mercato si aspettasse prima della pubblicazione dei risultati.1
L'utile netto dichiarato per il trimestre conclusosi il 30 agosto 2026 è sceso da 64,3 milioni di dollari a 29,1 milioni di dollari. Dopo le rettifiche, ha raggiunto i 102,9 milioni di dollari, un livello praticamente identico a quello di un anno fa. La differenza è spiegata, tra le altre cose, da costi di ristrutturazione pari a 34,2 milioni di dollari e da controversie legali o altre richieste di risarcimento per un totale di 33 milioni di dollari, entrambi al lordo delle imposte. Tuttavia, la società esclude anche i compensi basati su azioni. Gli utili rettificati non devono quindi essere confusi con gli utili riportati, né tutte le rettifiche devono essere automaticamente considerate voci una tantum.1
Il Nord America registra un aumento delle vendite e una maggiore efficienza produttiva
Il Nord America ha registrato la performance migliore, con un fatturato in crescita di circa il 5% a 1,14 miliardi di dollari. Il volume delle vendite è aumentato del 7% grazie ai nuovi clienti e agli ordini più consistenti da parte dei clienti esistenti. L’EBITDA rettificato, ovvero l’utile al lordo di interessi, imposte e ammortamenti dopo ulteriori rettifiche, è salito dell’11% a 287,3 milioni di dollari. A questo miglioramento hanno contribuito risparmi sui costi e rimborsi di dazi per un totale di circa 5 milioni di dollari. Pertanto, non tutto l’incremento può essere attribuito esclusivamente alle vendite.1
È importante anche un uso più efficiente della capacità produttiva. Secondo l’amministratore delegato Mike Smith, l’utilizzo della capacità produttiva in Nord America è aumentato di circa 10 punti percentuali. Si prevede quindi che gli adeguamenti alla produzione consentano di realizzare risparmi superiori a quanto inizialmente previsto dal management. Con volumi di produzione più elevati, i costi fissi vengono ripartiti su un numero maggiore di prodotti, il che può migliorare la redditività anche in assenza di una forte crescita dei ricavi. Questo è significativo per gli azionisti, poiché l’aumento degli utili non deve dipendere esclusivamente dagli aumenti dei prezzi.2 [2]
La divisione internazionale rimane sotto pressione
Nella divisione internazionale, il fatturato è sceso dell’8% a 528,9 milioni di dollari, mentre l’EBITDA rettificato è calato del 54% a 26,5 milioni di dollari. I risultati sono stati penalizzati dal calo delle vendite, in particolare in Europa, dall’aumento dei costi delle patate dovuto al raccolto dello scorso anno e dal sottoutilizzo degli impianti di produzione. La crescita nella divisione nordamericana è stata quindi insufficiente a migliorare i risultati complessivi del gruppo. Il suo EBITDA rettificato è sceso, rispetto all’anno precedente, da 302,2 milioni di dollari a 285,6 milioni di dollari.1
La direzione ha quindi sospeso la produzione presso lo stabilimento di Broekhuizenvorst nei Paesi Bassi e ha trasferito l’evasione degli ordini ad altri stabilimenti. Nella regione Europa, Medio Oriente e Africa, punta ad aumentare l’utilizzo della capacità produttiva oltre il 90%. Allo stesso tempo, tuttavia, sottolinea che le ondate di calore e la siccità hanno influito negativamente sul raccolto europeo di patate. L’azienda sta cercando di compensare il previsto aumento dei costi delle materie prime aumentando i prezzi di vendita. Rimane il rischio che i clienti non accettino tali prezzi senza ridurre ulteriormente i propri ordini.3 [3]
Il management rivede al rialzo le previsioni per l’intero anno
La società ha rivisto al rialzo le previsioni relative all’utile per azione rettificato per l’anno fiscale 2027, portando l’intervallo da 2,95–3,25 dollari a 3,05–3,35 dollari. Ha inoltre rivisto al rialzo l’EBITDA rettificato previsto, che ora dovrebbe attestarsi tra 1,125 miliardi e 1,215 miliardi di dollari, in aumento rispetto all’intervallo originario compreso tra 1,10 miliardi e 1,20 miliardi di dollari. Non si tratta di un aumento drastico delle previsioni, ma, alla luce dei risultati del primo trimestre, è un chiaro segnale che il management si aspetta un risultato annuale migliore rispetto a quanto previsto all’inizio dell’anno.1 [4]
Si prevede che il fatturato cresca di una percentuale a una cifra bassa, anziché rimanere stabile o crescere fino all’1 per cento come originariamente previsto. L’azienda sta utilizzando una base comparabile di 52 settimane per garantire che la crescita non sia distorta dalle differenze nella durata degli esercizi fiscali. Le previsioni continuano a indicare un flusso di cassa operativo compreso tra 750 milioni e 800 milioni di dollari e spese in conto capitale comprese tra 380 milioni e 410 milioni di dollari. L’essenza del miglioramento atteso, quindi, non è una forte crescita delle vendite, ma la capacità di generare profitti e flussi di cassa più elevati in un contesto di crescita moderata dell’attività.3 [5]
Il mercato azionario ha accolto con favore i progressi; i prossimi trimestri saranno decisivi
Le azioni di Lamb Weston hanno chiuso le contrattazioni il 6 ottobre in rialzo del 7,49% a 47,91 dollari.* L’interesse degli investitori è stato confermato anche dal volume di circa 8,4 milioni di azioni scambiate, mentre la media dei 50 giorni precedenti era di 1,6 milioni. Nonostante il significativo rialzo giornaliero, il prezzo è rimasto di circa il 28,6% al di sotto del suo massimo delle 52 settimane. Pertanto, la reazione positiva non segnala ancora un ritorno ai livelli di prezzo precedenti.4 [3]
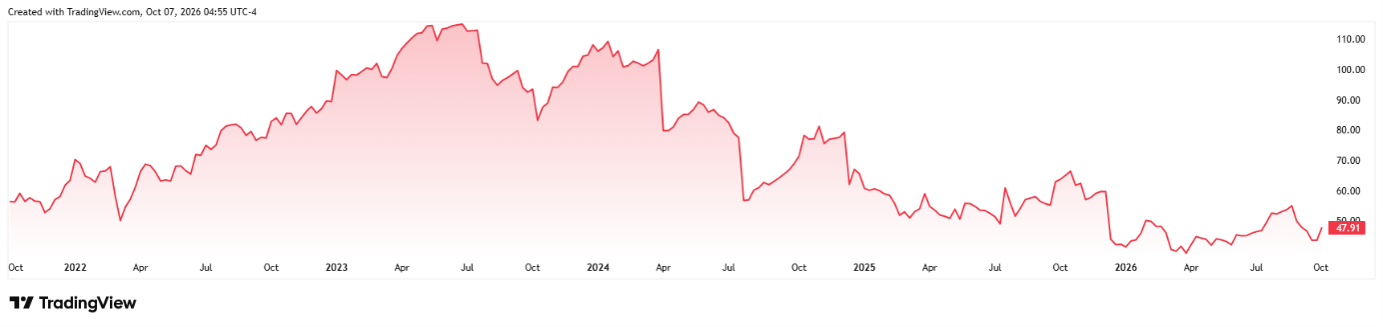
Andamento del prezzo delle azioni di Lamb Weston negli ultimi cinque anni*
Ora sarà importante per gli azionisti monitorare la capacità della società di mantenere la redditività in Nord America, migliorare la propria divisione internazionale e ridurre il debito. La società ha generato circa 144 milioni di dollari di flusso di cassa libero al netto delle spese in conto capitale durante il trimestre, ma il suo indebitamento netto si è attestato a circa 3,8 miliardi di dollari. Un solo trimestre positivo non è quindi sufficiente a confermare una ripresa duratura. Lamb Weston deve dimostrare di poter soddisfare le proprie previsioni più ottimistiche anche in un contesto di aumento dei costi dei fattori di produzione e senza un ulteriore calo delle vendite internazionali.3 [6]
Fonti
Lamb Weston — Risultati del primo trimestre dell’anno fiscale 2027 (SEC)
Investopedia — Lamb Weston rivede al rialzo le previsioni per l’intero anno
Lamb Weston — Materiali per le relazioni con gli investitori
[1,2,3,4,5,6] Le dichiarazioni previsionali si basano su ipotesi e aspettative attuali, che potrebbero rivelarsi inesatte, oppure sull’attuale contesto economico, soggetto a cambiamenti. Tali dichiarazioni non costituiscono una garanzia di rendimenti futuri. Esse comportano rischi e altre incertezze difficili da prevedere. I risultati effettivi potrebbero differire sostanzialmente da quelli espressi o impliciti in qualsiasi dichiarazione previsionale.
* I rendimenti passati non costituiscono garanzia di rendimenti futuri.
Attenzione! Il presente materiale di marketing non costituisce né deve essere interpretato come una consulenza in materia di investimenti. I rendimenti passati non sono garanzia di rendimenti futuri. Investire in valute estere può influire sui rendimenti a causa delle fluttuazioni. Tutte le operazioni su titoli possono comportare sia guadagni che perdite. Le dichiarazioni previsionali rappresentano ipotesi e aspettative attuali che potrebbero non essere accurate o che si basano sull’attuale contesto economico, soggetto a cambiamenti. Tali dichiarazioni non garantiscono i rendimenti futuri. InvestingFox è un marchio registrato di CAPITAL MARKETS, o.c.p., a.s., soggetta alla regolamentazione della Banca Nazionale della Slovacchia.