Torna al blog

Mercedes-Benz: nuove strategie per il rilancio del mercato europeo

I recenti risultati finanziari di Mercedes-Benz rivelano che l'azienda ha affrontato un duro campanello d'allarme lo scorso anno, lottando contro il rallentamento del passaggio ai veicoli elettrici e l'indebolimento della domanda in Cina, un tempo fonte inesauribile di profitti per le case automobilistiche tedesche. Le sue sfide riflettono il difficile periodo in cui i produttori di autoveicoli europei sono alle prese con un forte calo delle vendite, soprattutto nel settore dei veicoli elettrici. Tuttavia, i primi dati di vendita di quest'anno suggeriscono un miglioramento, che potrebbe essere il primo segnale di ripresa del mercato.

Mercedes-Benz: nuove strategie per il rilancio del mercato europeo

Mercedes costretta a tagliare i costi

Mercedes-Benz ha chiuso il 2024 con un calo significativo delle vendite, con un utile netto in calo del 28,4% su base annua a 10,4 miliardi di euro (10,9 miliardi di dollari) e un fatturato in calo del 4,5% a 145,6 miliardi di euro (152,9 miliardi di dollari). Una delle principali sfide per la casa automobilistica è l'indebolimento della domanda di veicoli elettrici, le cui vendite sono crollate del 23%, mentre le vendite sono diminuite dell'8,5% anche in Cina, un tempo mercato chiave per il segmento premium tedesco. L'utile prima degli interessi e delle imposte (EBIT) è sceso del 30,8% a 13,6 miliardi di euro (14,3 miliardi di dollari), con una riduzione dei margini di profitto dovuta principalmente all'aumento dei costi di produzione e alla forte concorrenza dei produttori cinesi.

Accanto a questi risultati, pubblicati il 20 febbraio 2025, Mercedes ha annunciato misure di riduzione dei costi e un parziale ritorno alla produzione di veicoli con motore a combustione interna. Secondo Reuters, l'azienda punta a ridurre i costi del 10% nei prossimi due anni e a raddoppiare il calo entro la fine del decennio. In questo periodo, l'azienda prevede di lanciare 19 nuovi modelli con motore a combustione e solo 17 veicoli completamente elettrici. Tuttavia, la sua strategia che punta a clienti più esigenti e alla vendita di un numero minore di modelli, ma più costosi, rimane invariata. Per ridurre i rischi associati alle tensioni commerciali globali, l'azienda prevede di espandere le proprie fabbriche negli Stati Uniti e in Cina per evitare tariffe elevate. Dopo la pubblicazione dei risultati finanziari e delle prospettive, le azioni Mercedes-Benz sono scese di quasi il 4% nelle contrattazioni di giovedì e venerdì alla Borsa di Francoforte (ETR).*
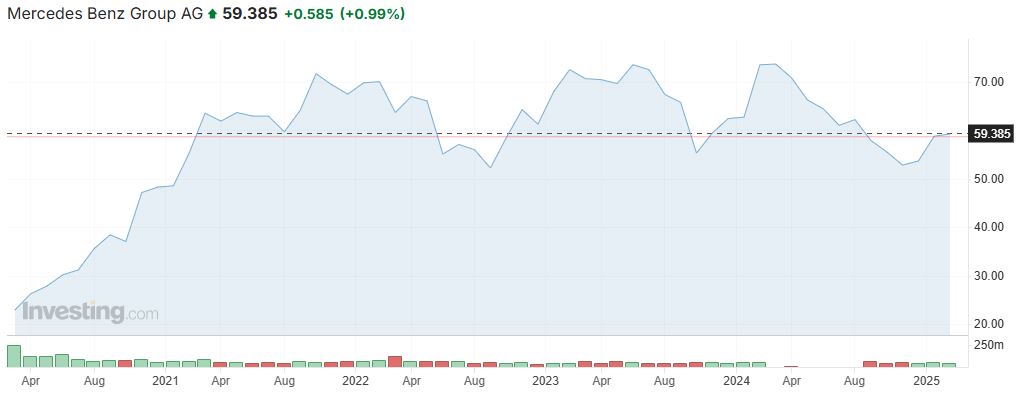
Graf Mercedes

Fonte: Investing.com*

Queste cifre poco lusinghiere indicano che anche il segmento delle auto premium non è immune dalle turbolenze del mercato. I concorrenti cinesi come BYD e altri marchi nazionali dimostrano che l'industria automobilistica globale sta cambiando e i colossi tedeschi sono ancora alla ricerca della risposta giusta. Sebbene Mercedes cerchi di rimanere ottimista, le sue prospettive per il 2025 sono chiare: ulteriore calo delle vendite, margini più bassi e pressione sull'efficienza. [1] Anche se i nuovi modelli potrebbero portare una ripresa, resta da chiedersi se questo sarà sufficiente in un momento in cui il mercato sta cambiando più velocemente di quanto gli operatori tradizionali siano abituati a fare.

Il mercato europeo mostra segni di miglioramento

Nonostante le difficoltà dei veicoli elettrici in Europa lo scorso anno, i primi dati di quest'anno suggeriscono un miglioramento. Ad esempio, la Germania ha registrato un aumento di oltre il 50% su base annua nelle vendite di veicoli completamente elettrici a gennaio, secondo i dati dell'Autorità Federale Tedesca per il Trasporto Automobilistico (KBA). Secondo l'Associazione europea di libero scambio (EFTA), a gennaio le vendite di veicoli elettrici nell'UE e nel Regno Unito sono aumentate del 21% su base annua. Il mercato europeo potrebbe essere ulteriormente sostenuto quest'anno dagli obiettivi di emissione, che sono entrati in vigore e potrebbero incoraggiare i produttori ad accelerare la transizione verso i veicoli elettrici. È interessante notare che, sebbene la concorrenza cinese rimanga un problema importante per le case automobilistiche europee, la crescita in questo paese non è stata così forte, attestandosi solo al 12%. Ciò potrebbe essere attribuito al periodo festivo, poiché le vendite tendono a rallentare durante le celebrazioni del Capodanno cinese.

Tesla inizia ad avere problemi in Europa

In contrasto con i produttori europei, l'americana Tesla ha registrato un forte calo delle vendite di veicoli elettrici in Germania (59%) e Francia (63%) il mese scorso, con un calo del 13% in tutta l'UE. Le ragioni dello scarso interesse potrebbero essere anche di natura morale, in quanto l'amministratore delegato di Tesla Elon Musk si è impegnato a fondo in politica, esprimendo il proprio sostegno ai partiti europei di estrema destra, e le sue dichiarazioni quotidiane hanno scatenato polemiche.

Conclusione

Mercedes-Benz si trova ad affrontare una sfida che riguarda non solo l'azienda, ma l'intera industria automobilistica europea. Sebbene in Europa stiano emergendo segnali di miglioramento, in particolare nelle vendite di veicoli elettrici, le prospettive per Mercedes rimangono incerte. Con il calo delle vendite, la riduzione dei margini e l'aumento della pressione sull'efficienza, il 2025 si preannuncia un altro anno difficile. Resta da chiedersi se i nuovi modelli e l'espansione della produzione negli Stati Uniti e in Cina saranno sufficienti ad aiutare l'azienda a superare le mutate condizioni.


* I dati storici non sono una garanzia delle performance future.

[1] Le dichiarazioni previsionali rappresentano ipotesi e aspettative attuali che potrebbero non essere accurate o si basano sulle condizioni economiche attuali che potrebbero cambiare. Tali affermazioni non costituiscono una garanzia di risultati futuri. Le dichiarazioni previsionali, per loro natura, comportano rischi e incertezze in quanto si riferiscono a eventi e circostanze future che non possono essere previste e gli sviluppi e i risultati effettivi possono differire materialmente da quelli espressi o impliciti in qualsiasi dichiarazione previsionale.

Attenzione! Questo materiale di marketing non è e non deve essere interpretato come consulenza sugli investimenti. I dati storici non sono una garanzia di performance futura. L'investimento in valute estere può influenzare i rendimenti a causa delle fluttuazioni. Tutte le operazioni in titoli possono comportare sia profitti che perdite. Le dichiarazioni previsionali rappresentano ipotesi e aspettative attuali che potrebbero non essere accurate o si basano su condizioni economiche attuali che potrebbero cambiare. Tali affermazioni non costituiscono una garanzia di performance futura. InvestingFox è un marchio di CAPITAL MARKETS, o.c.p., a.s. regolamentato dalla Banca Nazionale Slovacca.




Fonti:
https://group.mercedes-benz.com/dokumente/investoren/berichte/geschaeftsberichte/mercedes-benz/mercedes-benz-factsheet-q4-2024.pdf
https://www.reuters.com/business/autos-transportation/mercedes-benz-earnings-down-by-40-car-division-2024-2025-02-20/
https://fortune.com/europe/2025/02/20/mercedes-cut-costs-profits-dip-plunge-ev-sales/
https://www.euronews.com/business/2025/02/12/global-electric-vehicle-sales-for-january-reveal-us-driven-spurt
https://www.dw.com/en/germany-tesla-sales-plunge-almost-60-in-january/a-71533790
https://www.aol.com/tesla-sales-europe-sliding-thats-123257585.html


InvestingFox è un marchio commerciale della società CAPITAL MARKETS, o.c.p., a.s., con sede in Slávičie údolie 106, Bratislava - quartiere Staré Mesto 811 02. La società è iscritta nel Registro delle Imprese del Tribunale Municipale di Bratislava III, sezione: Sa, numero di iscrizione: 4295/B, numero di identificazione: 36 853 054, partita IVA: 2022505419.

CAPITAL MARKETS, o.c.p., a.s. è un operatore di mercato dei valori mobiliari ai sensi dell’art. 55, comma 1, della legge n. 566/2001 Z. z. sui valori mobiliari e sui servizi di investimento e sulla modifica e integrazione di alcune leggi, come successivamente modificata (di seguito denominata “legge sui valori mobiliari”). Il 30.10.2007, con decisione della Banca Nazionale della Slovacchia n. OPK-2297/2007 -PLP l'autorizzazione a fornire servizi di investimento ai sensi dell'art. 54, comma 2, in combinato disposto con l'art. 59, commi 2 e 3, della legge sui titoli, che è stata estesa, in conformità con le disposizioni della legge sui titoli, con decisione n. OPK-1830/2008-PLP del 21.04.2008, con la decisione n. OPK-11601-1/2008 del 28 gennaio 2009, con la decisione n. ODT-5059-3/2012 del 23 luglio 2012 e con la decisione n. ODT-9332/2014-1 del 21 ottobre 2014.

Leggere nel seguito

JPMorgan Chase delude Wall Street: anche un utile di 15,3 miliardi di dollari è risultato inferiore alle aspettative

JPMorgan Chase delude Wall Street: anche un utile di 15,3 miliardi di dollari è risultato inferiore alle aspettative

Il 13 ottobre, JPMorgan Chase ha pubblicato i risultati relativi al terzo trimestre del 2026, che hanno rappresentato una delusione inaspettata per Wall Street. La più grande banca statunitense ha registrato un utile di 5,57 dollari per azione, rispetto a una stima di 5,85 dollari, e secondo i dati LSEG non è riuscita a soddisfare le previsioni sugli utili per la prima volta dal quarto trimestre del 2023. Il calo dei ricavi provenienti dai mercati obbligazionari e il rallentamento dell’investment banking hanno messo in luce i limiti alla sua crescita. Per gli investitori, la domanda chiave ora è se la banca sarà in grado di sostenere la crescita dei ricavi gestendo al contempo l’aumento dei costi.1

Lamb Weston sorprende il mercato azionario: gli utili calano del 55%, le azioni salgono del 7,5%

Lamb Weston sorprende il mercato azionario: gli utili calano del 55%, le azioni salgono del 7,5%

Il 6 ottobre 2026, Lamb Weston, produttore di patatine fritte surgelate, ha annunciato i propri risultati, rivelando una notevole discrepanza tra gli utili dichiarati e la reazione del mercato azionario. L’utile netto è crollato del 55% su base annua, eppure gli investitori hanno reagito acquistando azioni. L’azienda ha superato le aspettative e ha rivisto al rialzo le previsioni per l’intero anno. La crescita delle vendite in Nord America e le misure di riduzione dei costi suggeriscono che i cambiamenti nelle operazioni aziendali stiano iniziando a dare i loro frutti. Resta tuttavia da vedere se questi progressi saranno sufficienti a risolvere i problemi all’estero. [1]

TD SYNNEX ha superato di gran lunga le aspettative: il fatturato è balzato del 38%, ma le azioni hanno registrato un calo dopo la pubblicazione dei risultati finanziari

TD SYNNEX ha superato di gran lunga le aspettative: il fatturato è balzato del 38%, ma le azioni hanno registrato un calo dopo la pubblicazione dei risultati finanziari

TD SYNNEX ha pubblicato risultati che, a prima vista, appaiono molto solidi e confermano che l’azienda sta beneficiando della crescente domanda di infrastrutture tecnologiche. A un’analisi più approfondita, tuttavia, il quadro non è del tutto chiaro. Dietro i dati record si nasconde una combinazione di rapida espansione, margini variabili e significative fluttuazioni del flusso di cassa, che gli investitori hanno iniziato a considerare con molta maggiore attenzione rispetto alla sola crescita dei ricavi. È proprio la differenza tra ciò che mostra il conto economico e ciò che sta accadendo sotto la superficie a rendere l’ultimo trimestre di TD SYNNEX una storia molto più interessante di quanto suggerirebbero i soli dati principali.

AutoZone sorprende Wall Street con i suoi risultati: l'utile per azione balza del 15%, ma il calo delle vendite rivela le difficoltà dei clienti

AutoZone sorprende Wall Street con i suoi risultati: l'utile per azione balza del 15%, ma il calo delle vendite rivela le difficoltà dei clienti

AutoZone ha chiuso l'anno fiscale 2026 con risultati che a prima vista sembrano molto positivi. Nel quarto trimestre il fatturato è aumentato del 5,6% su base annua, attestandosi a 6,59 miliardi di dollari; l’utile netto è salito a 931,6 milioni di dollari e l’utile per azione ha raggiunto i 56,05 dollari, circa il 15% in più rispetto a un anno fa e al di sopra delle aspettative di Wall Street. A un’analisi più approfondita, tuttavia, emerge una certa debolezza. La crescita delle vendite comparabili è stata inferiore alle previsioni e gli appassionati americani del fai-da-te automobilistico continuano a limitare i propri acquisti.1