Zpět na blog

Evropská obranná strategie jako staro-nový investiční pilíř

Výdaje Evropské unie na obranu se v posledním období definitivně přesunuly z okraje politického i investičního zájmu do centra pozornosti. Kombinace přetrvávajících geopolitických hrozeb, ozbrojeného konfliktu na Ukrajině, rostoucích pochybností o dlouhodobých bezpečnostních závazcích USA vůči NATO a historického investičního deficitu vytváří prostředí, v němž Evropa nemá jinou možnost než výrazně posílit vlastní obranné kapacity. Které společnosti z toho budou těžit nejvíce? Evropská obranná strategie jako staro-nový investiční pilíř
Geopolitika

Skutečnost, že svět vstupuje do období zvýšené geopolitické nejistoty, podtrhují i tři nejnovější signály. Jedná se o mediálně známý zásah USA ve Venezuele, rostoucí napětí kolem Grónska a zároveň otevřené diskuse o budoucnosti transatlantické aliance. K této kombinaci se v neposlední řadě přidávají i kroky evropských velmocí – Francie a Spojené království společně deklarovaly možné nasazení jednotek na Ukrajině v případě mírové dohody.

Rozpočtové plánování

Evropská unie z finančního hlediska reaguje iniciativou pod záštitou ReArm Europe, jejíž objem může ve výsledku dosáhnout až 800 miliard EUR. Primárním cílem je posunout čisté vojenské výdaje směrem k úrovni 2,5 % HDP, přičemž v širším kontextu bezpečnosti, včetně kybernetické ochrany, se hovoří až o 5 % HDP. Důležité je, že nejde pouze o krátkodobý stimul, ale o dlouhodobý rámec rozložený na roky až desetiletí dopředu. Zdroje financování stojí na kombinaci národních rozpočtů, evropských fondů a stále aktivnější účasti soukromého kapitálu, což výrazně zvyšuje stabilitu celého investičního příběhu.
Výstřižek

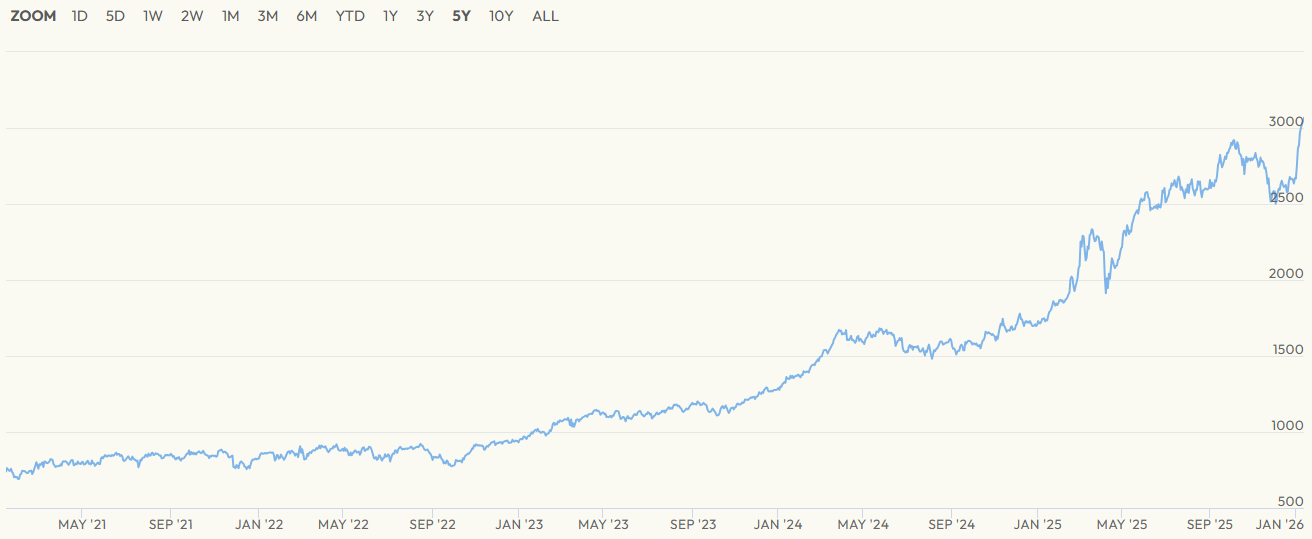
Výkonnost cen indexu Europe Total Market Aerospace & Defense za posledních pět let

Trhy reagují

Posun v této dynamice reflektuje i samotný akciový trh. Evropské společnosti ze zbrojního sektoru zaznamenaly silný růst již v roce 2025, konkrétně o 56,5 %, přičemž v prvních týdnech roku 2026 přidaly téměř 20 %.* Z investičního hlediska je pozoruhodné, že akcie firem jako Rheinmetall, Leonardo, Hensoldt, Renk či Saab se v současnosti obchodují oproti americkým konkurentům za nižší ceny, ačkoli jejich růstové a ziskové vyhlídky jsou minimálně srovnatelné.

Strukturální nevyhnutelnost

Podstatou celého investičního úsilí Evropské unie je skutečnost, že je nutné dohnat roky zanedbávání obranných inovací. Krátkodobé priority dnes zahrnují tanky, obrněná vozidla a munici. Z dlouhodobějšího časového horizontu však v další fázi přijdou na řadu komplexnější a kapitálově náročnější systémy – protivzdušná obrana, raketové technologie, stíhací letouny či námořní kapacity.

Investiční pohled

Evropský obranný sektor se mění z okrajového, často politicky citlivého tématu, na plnohodnotný investiční pilíř. Kombinace geopolitických rizik, masivních veřejných rozpočtů, zapojení soukromého kapitálu a stále relativně příznivých valuací zainteresovaných společností vytváří pro investory, kteří chtějí diverzifikovat své portfolio, potenciálně silný a dlouhodobý investiční trend. [1]

* Údaje týkající se minulosti nejsou zárukou budoucích výnosů.

[1] Výhledová prohlášení představují předpoklady a aktuální očekávání, která nemusejí být přesná nebo vycházejí ze současného ekonomického prostředí, jež se může změnit. Tato prohlášení nezaručují budoucí výkonnost. Svou povahou zahrnují rizika a nejistoty, protože se vztahují k budoucím událostem a okolnostem, které nelze předvídat, a skutečný vývoj a výsledky se mohou výrazně lišit od výsledků vyjádřených nebo naznačených v jakýchkoli výhledových prohlášeních.

Upozornění! Tento marketingový materiál není a nesmí být chápán jako investiční poradenství. Údaje týkající se minulosti nejsou zárukou budoucích výnosů. Investování v cizí měně může ovlivnit výnosy v důsledku kurzových výkyvů. Veškeré obchody s cennými papíry mohou vést jak k ziskům, tak i ke ztrátám. Výhledová prohlášení představují předpoklady a aktuální očekávání, která nemusejí být přesná nebo vycházejí ze současného ekonomického prostředí, jež se může změnit. Tato prohlášení nezaručují budoucí výkonnost. InvestingFox je obchodní značka společnosti CAPITAL MARKETS, o.c.p., a.s., regulované Národní bankou Slovenska.

Zdroje:

https://www.cnbc.com/2026/01/13/europe-defense-nato-greenland-crisis-venezuela-military-fuel-war-spending-invasion.html
https://www.cnbc.com/2026/01/09/nato-trump-greenland-war-invade-defense.html
https://www.cnbc.com/2026/01/07/us-venezuela-military-operation-maduro-injuries-casualties.html


InvestingFox je obchodní značka společnosti CAPITAL MARKETS, o.c.p., a.s. se sídlem Slávičie údolie 106, Bratislava – městská část Staré Mesto 811 02. Společnost je zapsána v obchodním rejstříku Městského soudu Bratislava III, oddíl: Sa, vložka číslo: 4295/B, IČO: 36 853 054, DIČ: 2022505419.

CAPITAL MARKETS, o.c.p., a.s. je obchodník s cennými papíry podle § 55 odst. 1 zákona č. 566/2001 Z. z. o cenných papírech a investičních službách a o změně a doplnění některých zákonů v znění pozdějších předpisů (dále jen zákon o cenných papírech). Společnosti CAPITAL MARKETS, o.c.p., a.s. bylo dne 30.10.2007 rozhodnutím Národní banky Slovenska č. OPK-2297/2007 -PLP povolení k poskytování investičních služeb ve smyslu § 54 odst. 2 ve spojení s § 59 odst. 2 a 3 zákona o cenných papírech, které bylo v souladu s ustanoveními zákona o cenných papírech rozšířeno rozhodnutím č. OPK-1830/2008-PLP ze dne 21. 4. 2008, rozhodnutím č. OPK-11601-1/2008 ze dne 28. 1. 2009, rozhodnutím č. ODT-5059-3/2012 ze dne 23. 7. 2012 a rozhodnutím č. ODT-9332/2014-1 ze dne 21. 10. 2014.

Přečtěte si více

JPMorgan Chase zklamal Wall Street: ani zisk 15,3 miliardy USD nestačil na splnění očekávání

JPMorgan Chase zklamal Wall Street: ani zisk 15,3 miliardy USD nestačil na splnění očekávání

JPMorgan Chase zveřejnil 13. října výsledky za třetí čtvrtletí roku 2026, které pro Wall Street znamenaly neobvyklé zklamání. Největší americká banka vykázala zisk 5,57 USD na akcii oproti odhadu 5,85 USD a podle údajů LSEG poprvé od posledního čtvrtletí roku 2023 nesplnila prognózy zisku. Slabší výnosy z dluhopisových trhů a zpomalení investičního bankovnictví ukázaly, kde naráží její růst na omezení. Pro investory je nyní zásadní, zda banka dokáže udržet růst výnosů a zároveň zvládnout rostoucí náklady.1

Společnost Lamb Weston překvapila akciový trh: zisk klesl o 55 %, akcie posílily o 7,5 %

Společnost Lamb Weston překvapila akciový trh: zisk klesl o 55 %, akcie posílily o 7,5 %

Výrobce mražených hranolků Lamb Weston oznámil 6. října 2026 výsledky, které přinesly výrazný rozpor mezi vykázaným ziskem a reakcí burzy. Čistý zisk meziročně propadl o 55 %, investoři však reagovali nákupy. Společnost totiž překonala očekávání a zvýšila celoroční výhled. Růst tržeb v Severní Americe a úsporná opatření naznačují, že změny ve fungování podniku začínají přinášet výsledky. Otázkou však zůstává, zda tento pokrok postačí k vyřešení problémů v zahraničí. [1]

Společnost TD SYNNEX výrazně překonala očekávání: tržby vyskočily o 38 %, akcie však po zveřejnění výsledků klesly

Společnost TD SYNNEX výrazně překonala očekávání: tržby vyskočily o 38 %, akcie však po zveřejnění výsledků klesly

Společnost TD SYNNEX zveřejnila výsledky, které na první pohled vypadají velmi silně a potvrzují, že firma těží z rostoucí poptávky po technologické infrastruktuře. Při bližším pohledu však není situace zcela jednoznačná. Za rekordními čísly se skrývá kombinace rychlé expanze, měnících se marží a výrazných pohybů v hotovosti, které investoři začali vnímat podstatně citlivěji než samotný růst tržeb. Právě rozdíl mezi tím, co ukazuje výkaz zisku a ztráty, a tím, co se děje pod povrchem, dělá z aktuálního čtvrtletí společnosti TD SYNNEX mnohem zajímavější příběh, než by naznačovala samotná čísla v titulcích.

Společnost AutoZone překvapila Wall Street svými zisky: zisk na akcii (EPS) vyskočil o 15 %, slabší tržby však odhalují tlak na zákazníky

Společnost AutoZone překvapila Wall Street svými zisky: zisk na akcii (EPS) vyskočil o 15 %, slabší tržby však odhalují tlak na zákazníky

Společnost AutoZone uzavřela fiskální rok 2026 s výsledky, které na první pohled vypadají velmi silně. Tržby ve čtvrtém čtvrtletí meziročně vzrostly o 5,6 % na 6,59 miliardy USD, čistý zisk se zvýšil na 931,6 milionu USD a zisk na akcii dosáhl 56,05 USD, což bylo přibližně o 15 % více než před rokem a zároveň nad očekáváním Wall Streetu. Pod povrchem však zůstává slabé místo. Růst srovnatelných tržeb zaostal za prognózami a americký zákazník, který si opravy auta provádí sám, nadále omezuje nákupy.1