Powrót do bloga

Europejska strategia obronna jako odnowiony filar inwestycyjny

W ostatnich latach wydatki na obronność w Unii Europejskiej zdecydowanie przesunęły się z marginesu zainteresowania politycznego i inwestycyjnego do centrum uwagi. Połączenie utrzymujących się zagrożeń geopolitycznych, konfliktu zbrojnego na Ukrainie, rosnących wątpliwości co do długoterminowych zobowiązań Stanów Zjednoczonych wobec NATO w zakresie bezpieczeństwa oraz historycznego deficytu inwestycyjnego tworzy środowisko, w którym Europa nie ma innego wyboru, jak tylko znacznie wzmocnić swoje zdolności obronne. Które firmy mogą na tym skorzystać najbardziej? Europejska strategia obronna jako odnowiony filar inwestycyjny
Geopolityka

Fakt, że świat wkracza w okres zwiększonej niepewności geopolitycznej, podkreślają trzy ostatnie sygnały. Należą do nich szeroko komentowana interwencja Stanów Zjednoczonych w Wenezueli, rosnące napięcia wokół Grenlandii oraz otwarte dyskusje na temat przyszłości sojuszu transatlantyckiego. Do tego dochodzą działania samych mocarstw europejskich — Francja i Wielka Brytania wspólnie ogłosiły możliwość wysłania wojsk na Ukrainę w przypadku zawarcia porozumienia pokojowego.

Planowanie budżetu

Z finansowego punktu widzenia Unia Europejska reaguje poprzez inicjatywę ReArm Europe, której łączna wartość może ostatecznie osiągnąć nawet 800 mld euro. Głównym celem jest zwiększenie wydatków netto na cele wojskowe do 2,5% PKB, natomiast w szerszym kontekście bezpieczeństwa, w tym cyberbezpieczeństwa, rozważa się kwoty sięgające nawet 5% PKB. Co ważne, nie jest to jedynie krótkoterminowy bodziec, ale długoterminowe ramy rozłożone na kilka lat, a nawet dekadę. Źródła finansowania opierają się na połączeniu budżetów krajowych, funduszy europejskich i coraz bardziej aktywnego udziału kapitału prywatnego, co znacznie zwiększa stabilność ogólnej sytuacji inwestycyjnej.Výstřižek
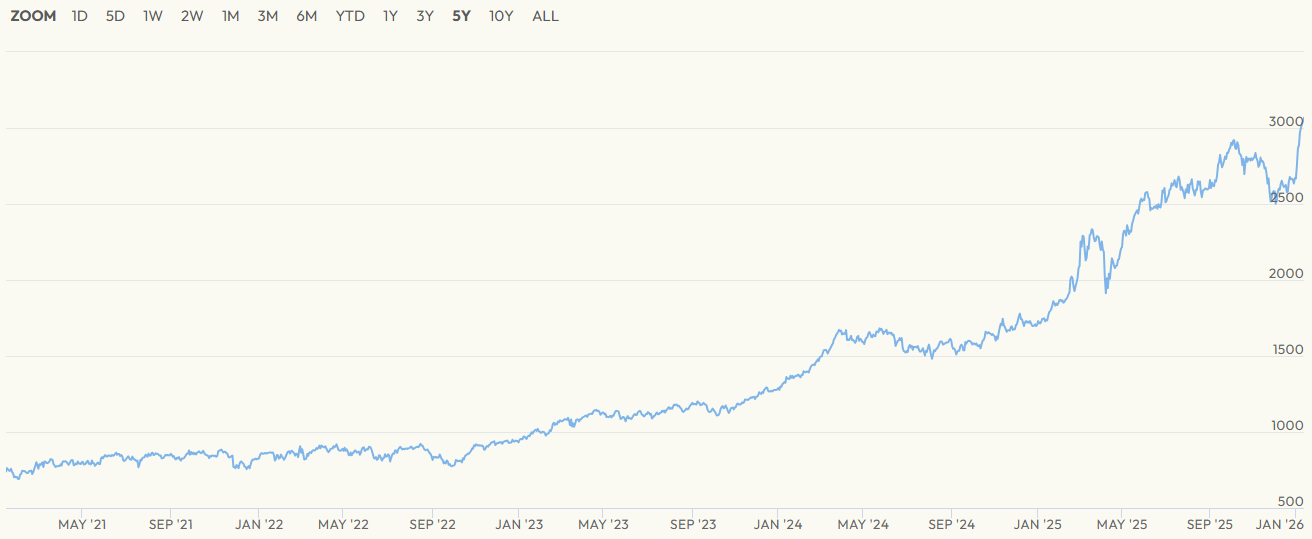
Wyniki indeksu Europe Total Market Aerospace & Defense w ciągu ostatnich pięciu lat

Reakcja rynków

Ta zmiana dynamiki znajduje również odzwierciedlenie na rynkach akcji. Europejskie przedsiębiorstwa z sektora obronnego odnotowały silny wzrost już w 2025 r., wynoszący 56,5%, a w pierwszych tygodniach 2026 r. wzrosły o prawie 20%.* Z punktu widzenia inwestycji warto zauważyć, że akcje takich przedsiębiorstw jak Rheinmetall, Leonardo, Hensoldt, Renk i Saab są obecnie wyceniane niżej niż akcje ich amerykańskich odpowiedników, mimo że ich perspektywy wzrostu i rentowności są co najmniej porównywalne.

Nieuchronność strukturalna

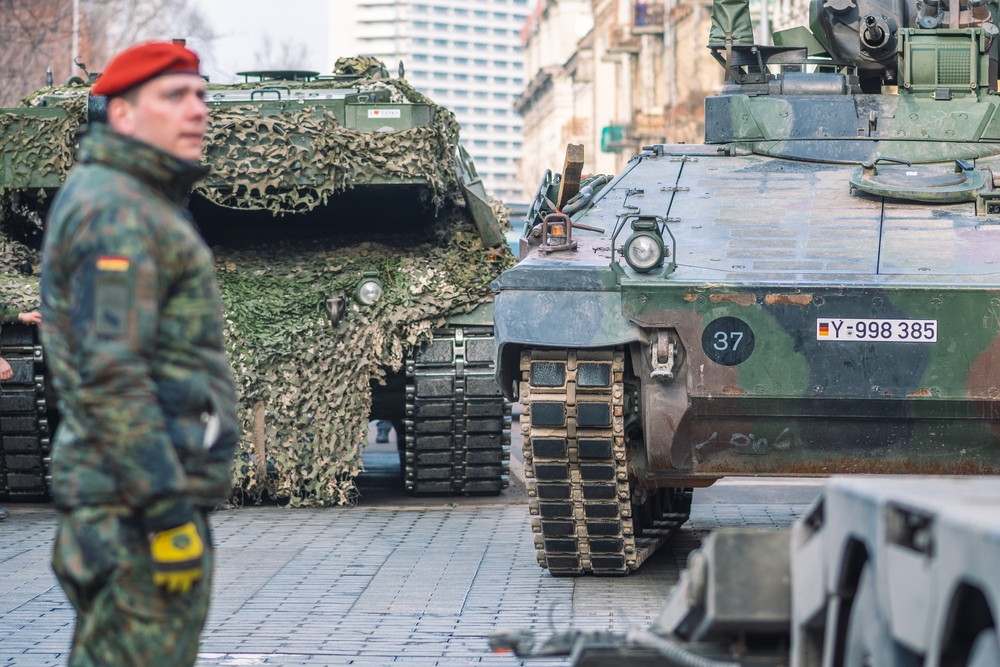
U podstaw wysiłków inwestycyjnych Unii Europejskiej leży potrzeba nadrobienia lat zaniedbań w zakresie innowacji w dziedzinie obronności. Obecne priorytety krótkoterminowe obejmują czołgi, pojazdy opancerzone i amunicję. Jednak z dłuższej perspektywy kolejna faza będzie obejmowała bardziej złożone i kapitałochłonne systemy — obronę powietrzną, technologie rakietowe, samoloty bojowe i zdolności morskie.

Perspektywa inwestycyjna

Europejski sektor obronny przechodzi transformację z tematu marginalnego i często wrażliwego politycznie w pełnoprawny filar inwestycyjny. Połączenie ryzyka geopolitycznego, ogromnych budżetów publicznych, zaangażowania kapitału prywatnego i wciąż stosunkowo atrakcyjnych wycen zaangażowanych spółek tworzy potencjalnie silny i długoterminowy trend inwestycyjny dla inwestorów poszukujących dywersyfikacji portfela. [1]

* Dane dotyczące przeszłości nie gwarantują przyszłych zwrotów.

[1] Stwierdzenia dotyczące przyszłości stanowią założenia i aktualne oczekiwania, które mogą nie być dokładne lub mogą opierać się na obecnej sytuacji gospodarczej, która może ulec zmianie. Stwierdzenia te nie gwarantują przyszłych wyników. Ze względu na swój charakter stwierdzenia dotyczące przyszłości wiążą się z ryzykiem i niepewnością, ponieważ odnoszą się do przyszłych wydarzeń i okoliczności, których nie można przewidzieć, a rzeczywisty rozwój sytuacji i wyniki mogą znacznie różnić się od tych wyrażonych lub sugerowanych w jakichkolwiek stwierdzeniach dotyczących przyszłości.

Zastrzeżenie! Niniejszy materiał marketingowy nie stanowi porady inwestycyjnej i nie należy go traktować jako porady inwestycyjnej. Dane dotyczące przeszłości nie gwarantują przyszłych zwrotów. Inwestowanie w waluty obce może wpływać na zyski ze względu na wahania kursów walutowych. Wszystkie transakcje papierami wartościowymi mogą skutkować zarówno zyskami, jak i stratami. Stwierdzenia dotyczące przyszłości stanowią założenia i aktualne oczekiwania, które mogą być niedokładne lub oparte na obecnej sytuacji gospodarczej, która może ulec zmianie. Stwierdzenia te nie gwarantują przyszłych wyników. InvestingFox jest marką handlową CAPITAL MARKETS, o.c.p., a.s., regulowaną przez Narodowy Bank Słowacji.

Źródła:

https://www.cnbc.com/2026/01/13/europe-defense-nato-greenland-crisis-venezuela-military-fuel-war-spending-invasion.html
https://www.cnbc.com/2026/01/09/nato-trump-greenland-war-invade-defense.html
https://www.cnbc.com/2026/01/07/us-venezuela-military-operation-maduro-injuries-casualties.html


InvestingFox jest znakiem towarowym spółki CAPITAL MARKETS, o.c.p., a.s. z siedzibą przy ulicy Slávičie údolie 106, Bratysława – dzielnica Staré Mesto 811 02. Spółka jest wpisana do Rejestru Handlowego Sądu Miejskiego Bratysława III, sekcja: Sa, numer wpisu: 4295/B, numer identyfikacyjny: 36 853 054, numer identyfikacji podatkowej: 2022505419.

CAPITAL MARKETS, o.c.p., a.s. jest podmiotem prowadzącym działalność w zakresie obrotu papierami wartościowymi zgodnie z § 55 ust. 1 ustawy nr 566/2001 Z. z. o papierach wartościowych i usługach inwestycyjnych oraz o zmianie i uzupełnieniu niektórych ustaw w brzmieniu późniejszych przepisów (zwanej dalej ustawą o papierach wartościowych). Spółce CAPITAL MARKETS, o.c.p., a.s. w dniu 30.10.2007 r. przyznano decyzją Narodowego Banku Słowacji nr OPK-2297/2007 -PLP zezwolenie na świadczenie usług inwestycyjnych w rozumieniu § 54 ust. 2 w związku z § 59 ust. 2 i 3 ustawy o papierach wartościowych, które zgodnie z przepisami ustawy o papierach wartościowych zostało rozszerzone decyzją nr OPK-1830/2008-PLP z dnia 21 kwietnia 2008 r., decyzją nr OPK-11601-1/2008 z dnia 28 stycznia 2009 r., decyzją nr ODT-5059-3/2012 z dnia 23 lipca 2012 r. oraz decyzją nr ODT-9332/2014-1 z dnia 21 października 2014 r.

Czytaj więcej

JPMorgan Chase rozczarowuje Wall Street: nawet zysk w wysokości 15,3 mld dolarów okazał się niższy od oczekiwań

JPMorgan Chase rozczarowuje Wall Street: nawet zysk w wysokości 15,3 mld dolarów okazał się niższy od oczekiwań

13 października JPMorgan Chase opublikował wyniki za trzeci kwartał 2026 r., które okazały się nieoczekiwanym rozczarowaniem dla Wall Street. Największy bank w USA odnotował zysk w wysokości 5,57 USD na akcję, podczas gdy prognozy wynosiły 5,85 USD, a według danych LSEG po raz pierwszy od czwartego kwartału 2023 r. nie udało mu się osiągnąć prognozowanych wyników finansowych. Niższe przychody z rynków obligacji oraz spowolnienie w bankowości inwestycyjnej uwypukliły obszary, w których wzrost banku napotyka ograniczenia. Dla inwestorów kluczowym pytaniem jest teraz, czy bank będzie w stanie utrzymać wzrost przychodów, jednocześnie radząc sobie z rosnącymi kosztami.1

Lamb Weston zaskakuje rynek akcji: zysk spada o 55%, a kurs akcji rośnie o 7,5%

Lamb Weston zaskakuje rynek akcji: zysk spada o 55%, a kurs akcji rośnie o 7,5%

Producent mrożonych frytek, firma Lamb Weston, ogłosiła swoje wyniki 6 października 2026 r., ujawniając uderzającą rozbieżność między zgłoszonymi zyskami a reakcją rynku akcji. Zysk netto spadł o 55% w ujęciu rok do roku, jednak inwestorzy zareagowali kupując akcje. Firma przekroczyła oczekiwania i podniosła prognozę na cały rok. Wzrost sprzedaży w Ameryce Północnej oraz działania mające na celu redukcję kosztów sugerują, że zmiany w działalności firmy zaczynają przynosić efekty. Pozostaje jednak pytanie, czy ten postęp wystarczy, by rozwiązać problemy za granicą. [1]

TD SYNNEX znacznie przekroczył oczekiwania: przychody wzrosły o 38%, ale po opublikowaniu wyników finansowych kurs akcji spadł

TD SYNNEX znacznie przekroczył oczekiwania: przychody wzrosły o 38%, ale po opublikowaniu wyników finansowych kurs akcji spadł

Firma TD SYNNEX opublikowała wyniki, które na pierwszy rzut oka wydają się bardzo dobre i potwierdzają, że firma czerpie korzyści z rosnącego popytu na infrastrukturę technologiczną. Jednak po bliższym przyjrzeniu się sytuacja nie jest już tak jednoznaczna. Za rekordowymi wynikami kryje się połączenie szybkiej ekspansji, zmieniających się marż oraz znacznych wahań przepływów pieniężnych, na które inwestorzy zaczęli zwracać znacznie większą uwagę niż na sam wzrost przychodów. To właśnie różnica między tym, co pokazuje rachunek zysków i strat, a tym, co dzieje się pod powierzchnią, sprawia, że ostatni kwartał TD SYNNEX jest znacznie bardziej interesującą historią, niż sugerowałyby to same dane z nagłówków.

AutoZone zaskakuje Wall Street wynikami finansowymi: zysk na akcję wzrósł o 15%, ale spadek sprzedaży wskazuje na trudności klientów

AutoZone zaskakuje Wall Street wynikami finansowymi: zysk na akcję wzrósł o 15%, ale spadek sprzedaży wskazuje na trudności klientów

Firma AutoZone zamknęła rok obrotowy 2026 wynikami, które na pierwszy rzut oka wydają się bardzo dobre. Przychody w czwartym kwartale wzrosły o 5,6% rok do roku do 6,59 mld dolarów, zysk netto wzrósł do 931,6 mln dolarów, a zysk na akcję wyniósł 56,05 dolarów, czyli o około 15% więcej niż rok temu i powyżej oczekiwań Wall Street. Jednak pod powierzchnią nadal tkwi słabość. Wzrost sprzedaży w sklepach porównywalnych okazał się niższy od prognoz, a amerykańscy majsterkowicze nadal ograniczają swoje zakupy.1