Vissza a blogra

A Baidu arra vár, hogy visszatérjen a kínai technológiai szektor élére?

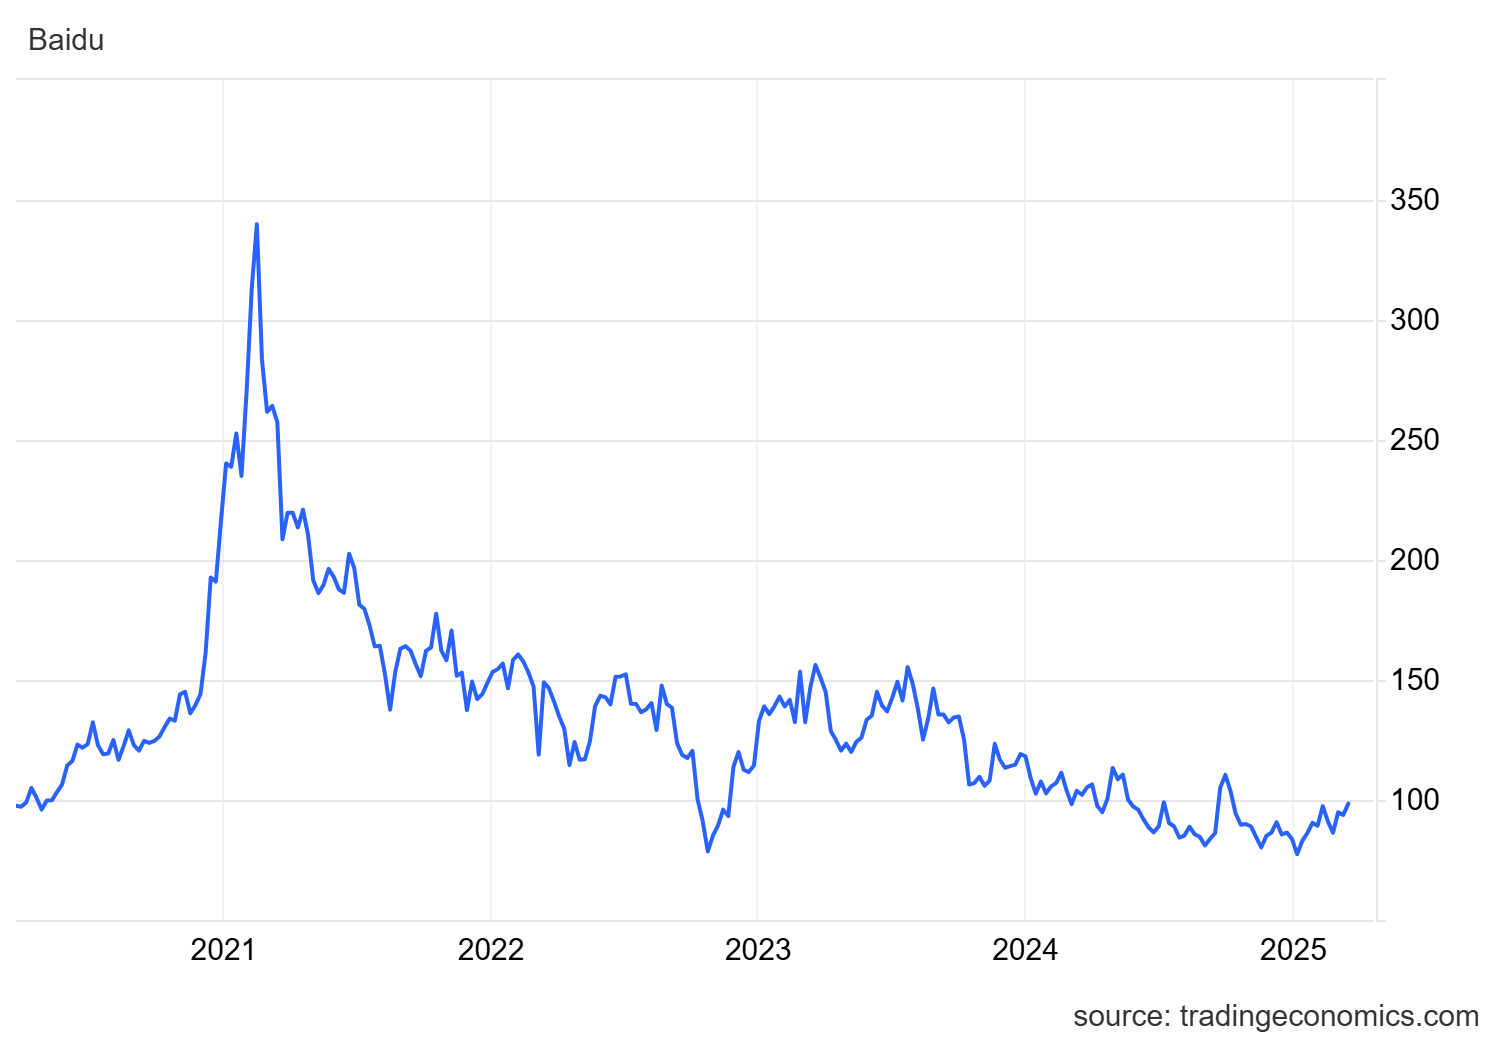
Ha megnézzük a Baidu részvényárfolyamának alakulását, első pillantásra látható, hogy a vállalat valószínűleg alapvető problémákkal küzd, valamint a hazai piacon már befutott szereplők, például a DeepSeek, az Alibaba vagy a ByteDance által gyakorolt versenykényszerrel. A legfrissebb jelentések szerint azonban van esély a visszatérésre a lemaradó kínai óriás számára. Mi áll e mögött?

A Baidu arra vár, hogy visszatérjen a kínai technológiai szektor élére?

Új AI-modellek

A Baidu vasárnap két ígéretes jelöltet látott vendégül az AI-modellek piacán, köztük az ERNIE X1-et, az első olyan modellt, amely aktív gondolkodási képességgel büszkélkedhet. Ha minden bejelentett funkció megerősítést nyer, akkor ez a DeepSeek R1 közvetlen versenytársa lenne, de még alacsonyabb áron.

A hírek azonban nem csak új termékekről szóltak. Egy másik fontos lépés az ERNIE modell 2025. június 30-i hatállyal történő átalakítása nyílt forráskódúvá. Eddig a vállalat szigorúan védett megközelítést alkalmazott, ami ennek következtében magas beruházásokat igényelt a modellek fejlesztésére és későbbi képzésére. A nyílt modellre való áttérés így gyorsabb váltást és egyúttal a technológia szélesebb körű elterjedését teszi lehetővé, ami a Baidunak lehetőséget ad a dinamikus AI-piachoz való hatékonyabb alkalmazkodásra."

Baidu versenyelőnyei

A Baidu az AI-szegmensben eddig elért lassú növekedése ellenére rendelkezik más kulcsfontosságú előnyökkel, amelyek támogathatják jövőbeli sikerét. A vállalat működteti Kína legnagyobb keresőmotorját, a Baidu Searchet és a népszerű online fórumot, a Baidu Tieba-t, amelynek köszönhetően hatalmas mennyiségű adat áll rendelkezésére, amelyet felhasználhat AI-megoldásainak betanításához és fejlesztéséhez.

A Baidu vezérigazgatója, Robin Li emellett arra számít, hogy az AI jelentősen átalakítja majd az emberek online információkeresési módját, és maga az AI-keresőjük potenciálisan az új digitális korszak egyik kulcsfontosságú alkalmazásává válhat.

Kockázatok és kihívások

Míg a Baidu óriás alapvető szempontból erős növekedési potenciált mutat, számos folyamatos kihívással is szembe kell néznie. A mesterséges intelligencia fejlődésének dinamikájának alábecsülése volt az egyik fő oka annak, hogy a Baidu lemaradt a versenytársaktól, ami a jövőre nézve egyet jelent. A vállalatnak egyértelműen fel kell gyorsítania az innovációs folyamatot.

A második fontos probléma, amely a vállalat útjában állt, az a tény, hogy Kínában az AI-szektor szigorú szabályozás alá esik, amely messzemenően befolyásolja a fejlesztés sebességét, valamint a modellek skálázását.

Befektetési szempontból

Befektetési szempontból elmondható, hogy ha a Baidunak sikerül hatékonyan felhasználnia adatforrásait, és ezzel egyidejűleg felgyorsítani az innovációs folyamatot az AI területén, a vállalat ezt követően visszaszerezheti vezető pozícióját a kínai piacon. Emellett az AI-modellek nyílt forráskódúvá válása stratégiai változást jelez, amelynek célja e technológia elfogadásának és fejlesztésének felgyorsítása."

Míg a Baidu esetében vannak kockázatok, a vállalatnak vannak olyan kulcsfontosságú eszközei és stratégiája, amelyek segítségével visszaszerezheti versenyelőnyét. Végül, de nem utolsósorban azt is fontos kiemelni, hogy a részvények árfolyama igen előnyös helyzetben van, tekintettel a korrekcióra, amely igen vonzó szintre csökkentette az értékelést, ami a technológiai befektetők számára vételi lehetőséget jelenthet a földrajzi fókusz tekintetében történő diverzifikációra.*
bidu_us

Forrás: Trading Economics*

* A történelmi adatok nem jelentenek garanciát a jövőbeli hozamokra.

Figyelem! Ez a marketinganyag nem minősül és nem is értelmezhető befektetési tanácsadásnak. A múltra vonatkozó adatok nem jelentenek garanciát a jövőbeli hozamokra. A devizában történő befektetés az ingadozások miatt befolyásolhatja a hozamokat. Minden értékpapírügylet nyereséggel és veszteséggel egyaránt járhat. A jövőre vonatkozó kijelentések olyan feltételezéseket és jelenlegi várakozásokat tükröznek, amelyek nem biztos, hogy pontosak, vagy a jelenlegi gazdasági környezeten alapulnak, amely változhat. Ezek a kijelentések nem garantálják a jövőbeli teljesítményt. Az InvestingFox a CAPITAL MARKETS, o.c.p., a.s. védjegye, amelyet a Szlovák Nemzeti Bank szabályoz.

Források:

https://www.cnbc.com/2025/03/18/baidu-once-chinas-generative-ai-leader-is-battling-to-regain-its-position.html

https://www.reuters.com/technology/artificial-intelligence/baidu-make-ernie-ai-model-open-source-end-june-2025-02-14/

https://www.cnbc.com/2025/03/16/chinas-baidu-launches-two-new-ai-models-as-industry-competition-heats-up.html

Az InvestingFox a CAPITAL MARKETS, o.c.p., a.s. társaság védjegye, amelynek székhelye: Slávičie údolie 106, Bratislava – Staré Mesto városrész, 811 02. A társaság bejegyzésre került a Pozsony III. Városi Bíróság Kereskedelmi Nyilvántartásába, osztály: Sa, bejegyzési szám: 4295/B, cégszám: 36 853 054, adószám: 2022505419.

A CAPITAL MARKETS, o.c.p., a.s. értékpapír-kereskedő az értékpapírokról és befektetési szolgáltatásokról, valamint egyes törvények módosításáról és kiegészítéséről szóló 566/2001 Z. z. törvény (a továbbiakban: értékpapír-törvény) 55. § (1) bekezdése szerint. A CAPITAL MARKETS, o.c.p., a.s. társaság 2007. október 30-án a Szlovák Nemzeti Bank OPK-2297/2007 -PLP számú határozatával befektetési szolgáltatások nyújtására vonatkozó engedélyt kapott az értékpapír-törvény 54. § (2) bekezdésének az 59. § (2) és (3) bekezdésével összefüggésben értelmezett rendelkezései értelmében, amelyet az értékpapír-törvény rendelkezéseivel összhangban kiterjesztettek az OPK-1830/2008-PLP számú, 2008. április 21-i határozattal, az OPK-11601-1/2008 számú, 2009. január 28-i határozattal, az ODT-5059-3/2012 számú, 2012. július 23-i határozattal, valamint az ODT-9332/2014-1 számú, 2014. október 21-i határozattal.

Bővebben

A JPMorgan Chase csalódást okozott a Wall Streetnek: még a 15,3 milliárd dolláros nyereség sem felelt meg a várakozásoknak

A JPMorgan Chase csalódást okozott a Wall Streetnek: még a 15,3 milliárd dolláros nyereség sem felelt meg a várakozásoknak

Október 13-án a JPMorgan Chase közzétette a 2026-os harmadik negyedévi eredményeit, amelyek váratlan csalódást okoztak a Wall Streetnek. Az Egyesült Államok legnagyobb bankja részvényenként 5,57 dolláros nyereségről számolt be, szemben az 5,85 dolláros becsléssel, és az LSEG adatai szerint 2023 negyedik negyedéve óta először nem sikerült teljesítenie a nyereségre vonatkozó előrejelzéseket. A kötvénypiacokról származó gyengébb bevételek és a befektetési banki tevékenység lassulása rávilágítottak arra, hogy növekedése hol ütközik korlátokba. A befektetők számára most az a legfontosabb kérdés, hogy a bank képes-e fenntartani a bevételek növekedését, miközben kezelni tudja a növekvő költségeket.1

A Lamb Weston meglepetést okozott a tőzsdén: a nyereség 55%-kal csökkent, a részvények ára viszont 7,5%-kal emelkedett

A Lamb Weston meglepetést okozott a tőzsdén: a nyereség 55%-kal csökkent, a részvények ára viszont 7,5%-kal emelkedett

A fagyasztott sült krumpli gyártója, a Lamb Weston 2026. október 6-án tette közzé eredményeit, amelyekből kiderült, hogy a bejelentett nyereség és a tőzsde reakciója között szembetűnő eltérés mutatkozott. A nettó nyereség az előző évhez képest 55%-kal zuhant, a befektetők azonban részvényvásárlással reagáltak. A vállalat felülmúlta a várakozásokat, és emelte az egész évre vonatkozó előrejelzését. Az észak-amerikai értékesítés növekedése és a költségcsökkentő intézkedések arra utalnak, hogy a vállalat működésében végrehajtott változtatások kezdik meghozni gyümölcsüket. A kérdés azonban továbbra is az, hogy ez az előrelépés elegendő lesz-e a tengerentúli problémák megoldásához. [1]

A TD SYNNEX messze felülmúlta a várakozásokat: a bevételek 38%-kal emelkedtek, de a részvények árfolyama az eredményjelentés után esett

A TD SYNNEX messze felülmúlta a várakozásokat: a bevételek 38%-kal emelkedtek, de a részvények árfolyama az eredményjelentés után esett

A TD SYNNEX olyan eredményeket tett közzé, amelyek első ránézésre nagyon erősnek tűnnek, és megerősítik, hogy a vállalat profitál a technológiai infrastruktúra iránti növekvő keresletből. Alaposabb vizsgálat után azonban a kép már nem teljesen egyértelmű. A rekordszámok mögött a gyors terjeszkedés, a változó árrések és a jelentős cash flow-ingadozások kombinációja húzódik meg, amelyeket a befektetők már sokkal nagyobb figyelemmel kísérnek, mint pusztán a bevételek növekedését. Pontosan ez a különbség az eredménykimutatásban látható adatok és a felszín alatt zajló folyamatok között teszi a TD SYNNEX legutóbbi negyedévét sokkal érdekesebbé, mint amit a főbb számadatok önmagukban sugallnának.

Az AutoZone meglepetést okozott a Wall Streetnek az eredményeivel: az egy részvényre jutó nyereség 15%-kal emelkedett, de a gyengébb értékesítési adatok a vásárlókra nehezedő nyomást jelzik

Az AutoZone meglepetést okozott a Wall Streetnek az eredményeivel: az egy részvényre jutó nyereség 15%-kal emelkedett, de a gyengébb értékesítési adatok a vásárlókra nehezedő nyomást jelzik

Az AutoZone a 2026-os pénzügyi évet olyan eredményekkel zárta, amelyek első ránézésre nagyon erősnek tűnnek. A negyedik negyedévi árbevétel 5,6%-kal nőtt az előző év azonos időszakához képest, és elérte a 6,59 milliárd dollárt, a nettó nyereség 931,6 millió dollárra emelkedett, az egy részvényre jutó nyereség pedig 56,05 dollárt tett ki, ami körülbelül 15%-kal magasabb az egy évvel ezelőtti szintnél, és meghaladja a Wall Street várakozásait. A felszín alatt azonban továbbra is gyengeség látható. Az összehasonlítható árbevétel-növekedés elmaradt a várakozásoktól, és az amerikai „csináld magad” autószerelők továbbra is visszafogják vásárlásaikat.1