
 Hungarian

 English
 Slovak
 Czech
 Italian
 Polish
 Slovenian


Kemény eredmények a kihívások ellenére
A CVS Health a vártnál jobb eredményeket ért el 2024 negyedik negyedévében, a biztosítási üzletágában fennálló problémák ellenére. A bevétel több mint 4%-kal, 97,71 milliárd dollárra nőtt az előző évhez képest, az egy részvényre jutó korrigált eredmény (EPS) pedig 1,19 dollár volt. Mindkét mutató meghaladta az előrejelzéseket, mivel az LSEG elemzői a CNBC szerint 97,19 milliárd dolláros bevételre és 0,93 dolláros EPS-re számítottak. A növekedés fő hajtóereje a biztosítási üzletág volt, amely éves szinten 23%-kal, közel 33 milliárd dollárra növelte bevételét, de 439 millió dolláros működési veszteségről számolt be. A 2023-as évben több mint 670 millió dolláros működési nyereséget ért el. A visszaesés a magasabb költségeknek és a Medicare Advantage magánbiztosítási terv értékelésének volt köszönhető. Ennek ellenére a vállalat pénzügyi igazgatója, Thomas Cowhey rosszabb eredményre számított, mint amiről valójában beszámoltak - írja a CNBC. A vállalat 9000 amerikai telephelyén működő gyógyszertárak bevétele 7 százalékkal, 33,51 milliárd dollárral nőtt az előző évhez képest. Az eladásokat befolyásolta a receptek számának növekedése, a költségtérítési nyomás, a kiskereskedelmi helyek számának csökkenése, valamint az olyan áruk, mint a WC-papír és az élelmiszerek eladásának csökkenése. A legalacsonyabb növekedést az egészségügyi szolgáltatások szegmensében regisztrálták, ahol a bevétel mindössze 4%-kal, valamivel több mint 47 milliárd dollárra nőtt. Ebbe a szegmensbe tartozik a Caremark leányvállalat, amely alacsonyabb árakat tárgyal ki az ügyfelek számára. A részleg egy jelentős ügyfél elvesztése miatt 100 millióval kevesebb receptet írt fel éves szinten 2024 utolsó három hónapjában. Mindhárom szegmens meghaladta a StreetAccount elemzői várakozásait.
Optimistikus kilátások 2025-re
Egy másik pozitív jel a vállalat folyó évre vonatkozó előrejelzése. A CVS Health arra számít, hogy a korrigált EPS 5,75 és 6,00 dollár közötti tartományban lesz, ami potenciális javulást jelez. David Joyner vezérigazgató, aki tavaly ősszel vette át a vállalat vezetését a menedzsment átszervezésének részeként, a változásra összpontosítva 2 milliárd dollárral csökkenti a költségeket a következő néhány évben. Egy másik stratégia a Medicare Advantage árrés javítása, amely a tavalyi év végén -4,5% és -5% között volt. A cél a 3-5%-os árrés elérése, amit az ügyfelek számának körülbelül 1 millióval való csökkentése és a Medicare minősítések javítása segíthet, ami 2026-ban növelné a kormánytól kapott kifizetéseket.[1]
A részvények emelkednek az eredmények után
A CVS Health tavaly nehezen teljesítette a várt negyedéves eredményeket, és még a 2024-re vonatkozó éves előrejelzéseit is csökkenteni kényszerült. Ennek oka a Medicare biztosítási egység magas költségei voltak, amely a vállalat kiadásainak felét teszi ki, más problémák mellett. A legutóbbi eredmények, valamint a 2025-re vonatkozó pozitív kilátások megnyugtatták a befektetőket, ami a vállalat részvényeinek teljesítményében is tükröződött. A részvények február 12-én, 2025 február 12-én 10%-os emelkedéssel, 60,59 dolláron nyitották a kereskedést, és a következő napon további 10%-kal növelték a nyereséget. A részvények árfolyama 2025. február 19-re 65,57 dollárra csökkent. Az év eleje óta a részvények több mint 46%-ot erősödtek. Éves összevetésben azonban a CVS 15%-ot veszített a tőzsdén, ötéves időtávon pedig mintegy 8%-ot.*
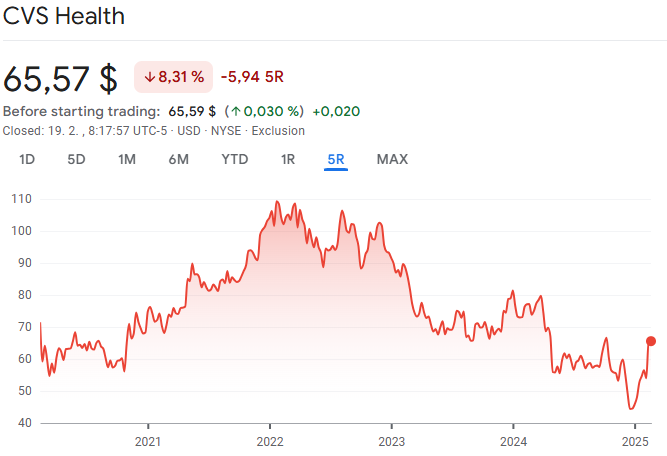
Forrás: Google Finance*
Applikációk az elérhetőség javítására
A CVS Health azon dolgozik, hogy ügyfelei számára kényelmesebbé tegye az egészségügyi ellátást. Az új CVS Health mobilalkalmazást úgy tervezték, hogy a receptek kezelésétől az oltások ütemezéséig mindent leegyszerűsítsen. A továbbfejlesztett alkalmazás lehetővé teszi a felhasználók számára, hogy több családtag receptjeit kezeljék, és egyszerűsíti a gyógyszertári látogatásokat. A CVS még azt a lehetőséget is teszteli, hogy a biztonsági szekrényeket az alkalmazáson keresztül lehessen feloldani, hogy könnyebben hozzáférjenek bizonyos termékekhez. Mivel a mesterséges intelligencia számos iparágba beépült, a vállalat a szolgáltatásaiba is beépítette azt. A cél a felhasználói élmény fokozása és az, hogy az ügyfelek könnyebben megtalálják a szükséges információkat és termékeket. A CVS azt is tervezi, hogy idén egy AI-alapú chatbotot indít a gyógyszertárak számára.
Kritikák kereszttüzében
A CVS a gyógyszertári ellátások menedzsereinek (PBM) szerepéről szóló heves viták középpontjában találta magát. David Joyner vezérigazgató határozottan kiállt a vállalat Caremark egységének védelmében, amely PBM-ként működik. A PBM-ek közvetítőként működnek a gyógyszergyártók, a biztosítók és a gyógyszertárak között, tárgyalásokat folytatnak a kedvezményekről és meghatározzák a gyógyszer-visszatérítéseket a biztosítási programokon belül. A kritikusok azzal érvelnek, hogy az PBM-ek mesterségesen felhajtják a gyógyszerárakat, és a megtakarításokat nem adják tovább a betegeknek, hanem megtartják maguknak. Mindkét politikai párt, valamint Donald Trump jelenlegi elnök is támogatta őket. Egy negyedéves eredménybeszámoló során Joyner visszautasította ezeket a vádakat, azt állítva, hogy az PBM-ek valójában az egészségügyi költségek csökkentésének motorjai. Ehelyett a gyógyszergyártókra mutogatott a monopolisztikus gyakorlatok miatt. Szerinte az PBM-ek évente több mint 100 milliárd dollár megtakarítást generálnak az amerikai egészségügyi rendszer számára.
Következtetés
A CVS Health a pénzügyi stabilitás javítására és szolgáltatásainak megerősítésére irányuló világos tervvel lép be a 2025-ös évbe. A biztosítási ágazatban tapasztalható kihívások ellenére a vállalat erős piaci pozíciót tart fenn, és folyamatosan újítja szolgáltatásait az egészségügyi ellátás hozzáférhetőségének javítása érdekében. A befektetők pozitív visszajelzései a stratégiájába és a jövőbeli kilátásokba vetett bizalmat jelzik. A kérdés továbbra is az, hogy a CVS képes lesz-e hatékonyan végrehajtani tervezett lépéseit és fenntartani a hosszú távú növekedést.
* A múltbeli teljesítmény nem garancia a jövőbeli hozamokra.
[1] A jövőre vonatkozó kijelentések olyan feltételezéseket és jelenlegi várakozásokat tükröznek, amelyek nem biztos, hogy pontosak, vagy a jelenlegi gazdasági környezeten alapulnak, amely változhat. Ezek a kijelentések nem garantálják a jövőbeli teljesítményt. A jövőre vonatkozó kijelentések természetüknél fogva kockázatot és bizonytalanságot rejtenek magukban, mivel olyan jövőbeli eseményekkel és körülményekkel kapcsolatosak, amelyeket nem lehet előre jelezni, és a tényleges fejlemények és eredmények jelentősen eltérhetnek a jövőre vonatkozó kijelentésekben kifejezett vagy feltételezettektől.
Disclaimer! Ez a marketinganyag nem minősül és nem is tekinthető befektetési tanácsadásnak. A múltbeli teljesítményadatok nem jelentenek garanciát a jövőbeli hozamokra. A külföldi valutákba történő befektetés az ingadozások miatt befolyásolhatja a hozamokat. Minden értékpapírügylet nyereséget és veszteséget egyaránt eredményezhet. A jövőre vonatkozó kijelentések olyan feltételezéseket és jelenlegi várakozásokat tükröznek, amelyek nem biztos, hogy pontosak, vagy a jelenlegi gazdasági környezeten alapulnak, amely változhat. Ezek a kijelentések nem garantálják a jövőbeli teljesítményt. Az InvestingFox a CAPITAL MARKETS, o.c.p., a.s. kereskedelmi neve, amelyet a Szlovák Nemzeti Bank szabályoz.
Források:
https://www.cnbc.com/2025/02/12/cvs-health-cvs-earnings-q4-2024.html



