
 Polish

 English
 Slovak
 Czech
 Hungarian
 Italian
 Slovenian


Silne wyniki pomimo wyzwań
CVS Health osiągnęło lepsze niż oczekiwano wyniki w czwartym kwartale 2024 roku, pomimo trwających problemów w dziale ubezpieczeń. Przychody wzrosły o ponad 4% rok do roku do 97,71 mld USD, a skorygowany zysk na akcję (EPS) wyniósł 1,19 USD. Oba wskaźniki przekroczyły prognozy, ponieważ analitycy LSEG, według CNBC, spodziewali się przychodów w wysokości 97,19 mld USD i EPS w wysokości 0,93 USD. Głównym motorem wzrostu był dział ubezpieczeń, który odnotował wzrost przychodów o 23% rok do roku do prawie 33 mld USD, ale odnotował stratę operacyjną w wysokości 439 mln USD. W 2023 r. zysk operacyjny wyniósł ponad 670 mln USD. Spadek wynikał z wyższych kosztów i oceny prywatnego planu ubezpieczeniowego Medicare Advantage. Niemniej jednak dyrektor finansowy firmy, Thomas Cowhey, spodziewał się gorszych wyników niż te, które zostały faktycznie zgłoszone, według CNBC. Przychody aptek z 9000 placówek firmy w całych Stanach Zjednoczonych wzrosły o 7% rok do roku i wyniosły 33,51 mld USD. Na sprzedaż wpłynął wzrost liczby recept, presja refundacyjna, mniejsza liczba placówek detalicznych oraz mniejsza sprzedaż towarów, takich jak papier toaletowy i artykuły spożywcze. Najniższy wzrost odnotowano w segmencie usług opieki zdrowotnej, w którym przychody wzrosły tylko o 4% do nieco ponad 47 mld USD. Segment ten obejmuje spółkę zależną Caremark, która negocjuje niższe ceny dla klientów. W ostatnich trzech miesiącach 2024 r. oddział przepisał o 100 mln mniej recept rok do roku z powodu utraty dużego klienta. Wszystkie trzy segmenty przekroczyły oczekiwania analityków StreetAccount.
Optymistyczne prognozy na 2025
Kolejnym pozytywnym sygnałem były prognozy spółki na bieżący rok. CVS Health spodziewa się skorygowanego zysku na akcję w przedziale od 5,75 USD do 6,00 USD, co wskazuje na potencjalną poprawę. Dyrektor generalny David Joyner, który przejął kierownictwo firmy w ramach reorganizacji zarządzania jesienią ubiegłego roku, koncentruje się na zmianach poprzez cięcie kosztów o 2 miliardy dolarów w ciągu najbliższych kilku lat. Inną strategią jest poprawa marż Medicare Advantage, które na koniec ubiegłego roku wynosiły od -4,5% do -5%. Celem jest osiągnięcie marż na poziomie od 3% do 5%, w czym może pomóc zmniejszenie liczby klientów o około 1 milion i poprawa ocen Medicare, co zwiększyłoby płatności otrzymywane od rządu w 2026 roku.[1]
Zyski giełdowe po wynikach
CVS Health zmagało się w ubiegłym roku z oczekiwanymi wynikami kwartalnymi, a nawet musiało obniżyć swoje roczne prognozy na 2024 rok. Powodem były wysokie koszty w dziale ubezpieczeń Medicare, który odpowiada za połowę wydatków firmy, a także inne kwestie. Najnowsze wyniki, w połączeniu z pozytywnymi prognozami na 2025 r., uspokoiły inwestorów, co znalazło odzwierciedlenie w notowaniach akcji spółki. Akcje otworzyły notowania 12 lutego 2025 r. o 10% wyżej, na poziomie 60,59 USD, a następnego dnia powiększyły zyski o kolejne 10%. Na dzień 19 lutego 2025 r. cena akcji spadła do 65,57 USD. Od początku tego roku akcje zyskały ponad 46%. W ujęciu rok do roku CVS stracił jednak na giełdzie 15%, a w ciągu pięciu lat spadł o około 8%.*
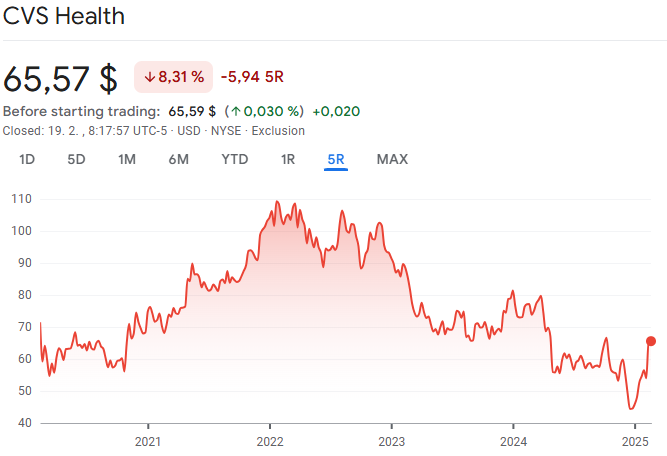
Źródło: Google Finance*
Apps to improve accessibility
CVS Health pracuje nad tym, aby opieka zdrowotna była wygodniejsza dla swoich klientów. Nowa aplikacja mobilna CVS Health ma na celu uproszczenie wszystkiego, od zarządzania receptami po planowanie szczepień. Ulepszona aplikacja pozwala użytkownikom zarządzać receptami dla wielu członków rodziny i usprawnia wizyty w aptece. CVS testuje nawet opcję odblokowywania szafek bezpieczeństwa za pośrednictwem aplikacji, aby ułatwić dostęp do niektórych produktów. Ponieważ sztuczna inteligencja została zintegrowana z różnymi branżami, firma włączyła ją również do swoich usług. Celem jest poprawa komfortu użytkowania i pomoc klientom w znalezieniu potrzebnych informacji i produktów. CVS planuje również uruchomić w tym roku chatbota opartego na sztucznej inteligencji dla aptek.
Pod ostrzałem krytyki
CVS znalazło się w centrum gorącej debaty na temat roli menedżerów świadczeń aptecznych (PBM). Dyrektor generalny David Joyner zajął zdecydowane stanowisko w obronie jednostki Caremark, która działa jako PBM. PBM działają jako pośrednicy między producentami leków, ubezpieczycielami i aptekami, negocjując zniżki i określając zwroty kosztów leków w ramach programów ubezpieczeniowych. Krytycy twierdzą, że PBM sztucznie zawyżają ceny leków i nie przekazują oszczędności pacjentom, lecz zatrzymują je dla siebie. Zyskały one poparcie obu partii politycznych, a także obecnego prezydenta Donalda Trumpa. Podczas kwartalnej dyskusji na temat zysków Joyner odrzucił te oskarżenia, twierdząc, że PBM są w rzeczywistości siłą napędową obniżania kosztów opieki zdrowotnej. Zamiast tego wskazał palcem na producentów leków za praktyki monopolistyczne. Według niego PBM generują roczne oszczędności w wysokości ponad 100 miliardów dolarów dla amerykańskiego systemu opieki zdrowotnej.
Wnioski
CVS Health wkracza w 2025 rok z jasnym planem poprawy stabilności finansowej i wzmocnienia swoich usług. Pomimo wyzwań w sektorze ubezpieczeniowym, firma utrzymuje silną pozycję rynkową i stale wprowadza innowacje w swoich usługach, aby zwiększyć dostępność opieki zdrowotnej. Pozytywna reakcja inwestorów wskazuje na zaufanie do jej strategii i perspektyw na przyszłość. Pozostaje pytanie, czy CVS będzie w stanie skutecznie wdrożyć zaplanowane kroki i utrzymać długoterminowy wzrost.
* Wyniki osiągnięte w przeszłości nie są gwarancją przyszłych zwrotów.
[1] Stwierdzenia dotyczące przyszłości przedstawiają założenia i bieżące oczekiwania, które mogą nie być dokładne lub opierają się na obecnym środowisku gospodarczym, które może ulec zmianie. Stwierdzenia te nie gwarantują przyszłych wyników. Stwierdzenia dotyczące przyszłości nieodłącznie wiążą się z ryzykiem i niepewnością, ponieważ odnoszą się do przyszłych wydarzeń i okoliczności, których nie można przewidzieć, a rzeczywisty rozwój sytuacji i wyniki mogą znacznie różnić się od tych wyrażonych lub sugerowanych w jakichkolwiek stwierdzeniach dotyczących przyszłości.
Zastrzeżenie! Niniejszy materiał marketingowy nie jest i nie powinien być traktowany jako porada inwestycyjna. Dane dotyczące wyników osiągniętych w przeszłości nie stanowią gwarancji przyszłych zwrotów. Inwestowanie w waluty obce może mieć wpływ na zwroty z powodu wahań. Wszystkie transakcje na papierach wartościowych mogą skutkować zarówno zyskami, jak i stratami. Stwierdzenia dotyczące przyszłości przedstawiają założenia i bieżące oczekiwania, które mogą nie być dokładne lub opierają się na obecnym otoczeniu gospodarczym, które może ulec zmianie. Stwierdzenia te nie gwarantują przyszłych wyników. InvestingFox jest nazwą handlową CAPITAL MARKETS, o.c.p., a.s., regulowaną przez Narodowy Bank Słowacji.
Źródła:
https://www.cnbc.com/2025/02/12/cvs-health-cvs-earnings-q4-2024.html
https://finance.yahoo.com/news/cvs-reaps-benefits-improved-pharmacy-141427134.html



