Torna al blog

Le azioni di TSMC sono in rialzo di quasi il 90% rispetto ai minimi dell'anno: un'opzione migliore di ASML?

TSMC, il più grande produttore di chip al mondo, ha sorpreso nuovamente il mercato con i risultati finanziari del secondo trimestre. L'azienda ha registrato un fatturato di 31,7 miliardi di dollari, con un aumento del 38,65% rispetto allo scorso anno. Inoltre, l'utile netto ha raggiunto i 13,5 miliardi di dollari, con un'impressionante crescita del 61% rispetto all'anno precedente. Inoltre, i risultati trimestrali hanno battuto le stime degli analisti e dimostrano che TSMC continua a beneficiare efficacemente della crescente domanda di chip avanzati, portando gli investitori a chiedersi: "TSMC o AMSL?"

Le azioni di TSMC sono in rialzo di quasi il 90% rispetto ai minimi dell'anno: un'opzione migliore di ASML?

Cosa porta profitto all'azienda?

Il motore principale della crescita di TSMC nel secondo trimestre è tradizionalmente il segmento High-Performance Computing (HPC), che include nella sua struttura tecnologie come l'AI e la rete 5G. Allo stesso tempo, è cresciuto anche il fatturato totale. In un confronto anno su anno, la quota nel valore finale delle vendite è aumentata dal 52% al 60%.

Un'analisi un po' più dettagliata dei ricavi mostra poi che la componente più forte è rappresentata dai chip con tecnologia di produzione avanzata di 7nm o più piccoli, il che è comprensibile dal momento che colossi tecnologici come Nvidia, Apple e AMD continuano a investire nell'IA; Brady Wang, vicedirettore di Counterpoint Research, ha espresso l'opinione che la domanda di chip per l'IA sia altamente sostenibile in futuro,  dal momento che l'IA in quanto tale è ancora solo nelle sue fasi iniziali.

Rischi e sfide geopolitiche

Anche se i risultati di TSMC sono notevoli, l'azienda non è esente da ulteriori rischi. Un fattore significativo che influenza la sua traiettoria futura sono le tensioni commerciali tra Stati Uniti e Taiwan. Gli Stati Uniti, sotto l'amministrazione Trump, hanno imposto tariffe del 32% su Taiwan, il che rende comprensibilmente sgradevole la politica di esportazione di TSMC, ma come abbiamo già indicato, la domanda dei maggiori clienti è per ora abbastanza forte.

Un ulteriore aspetto che allenta la pressione su TSMC è il miglioramento delle relazioni tra Stati Uniti e Cina. Le ultime notizie riguardanti la ripresa delle esportazioni di chip Nvidia e AMD in Cina sono altrettanto importanti, poiché TSMC è un fornitore chiave per entrambe le aziende.

Guardando al futuro

Gli investitori interessati a numeri prospettici specifici per il prossimo periodo sono stati facilmente soddisfatti da TSMC. Per il terzo trimestre, il chipmaker prevede un fatturato compreso tra 31,8 e 33 miliardi di dollari, con un aumento del 38% rispetto allo scorso anno e dell'8% rispetto al trimestre precedente. Infine, lo stesso CEO di TSMC, C.C. Wei, ha fissato al 30% la crescita delle vendite per l'intero anno in USD.

Cosa significa questo per gli investitori?

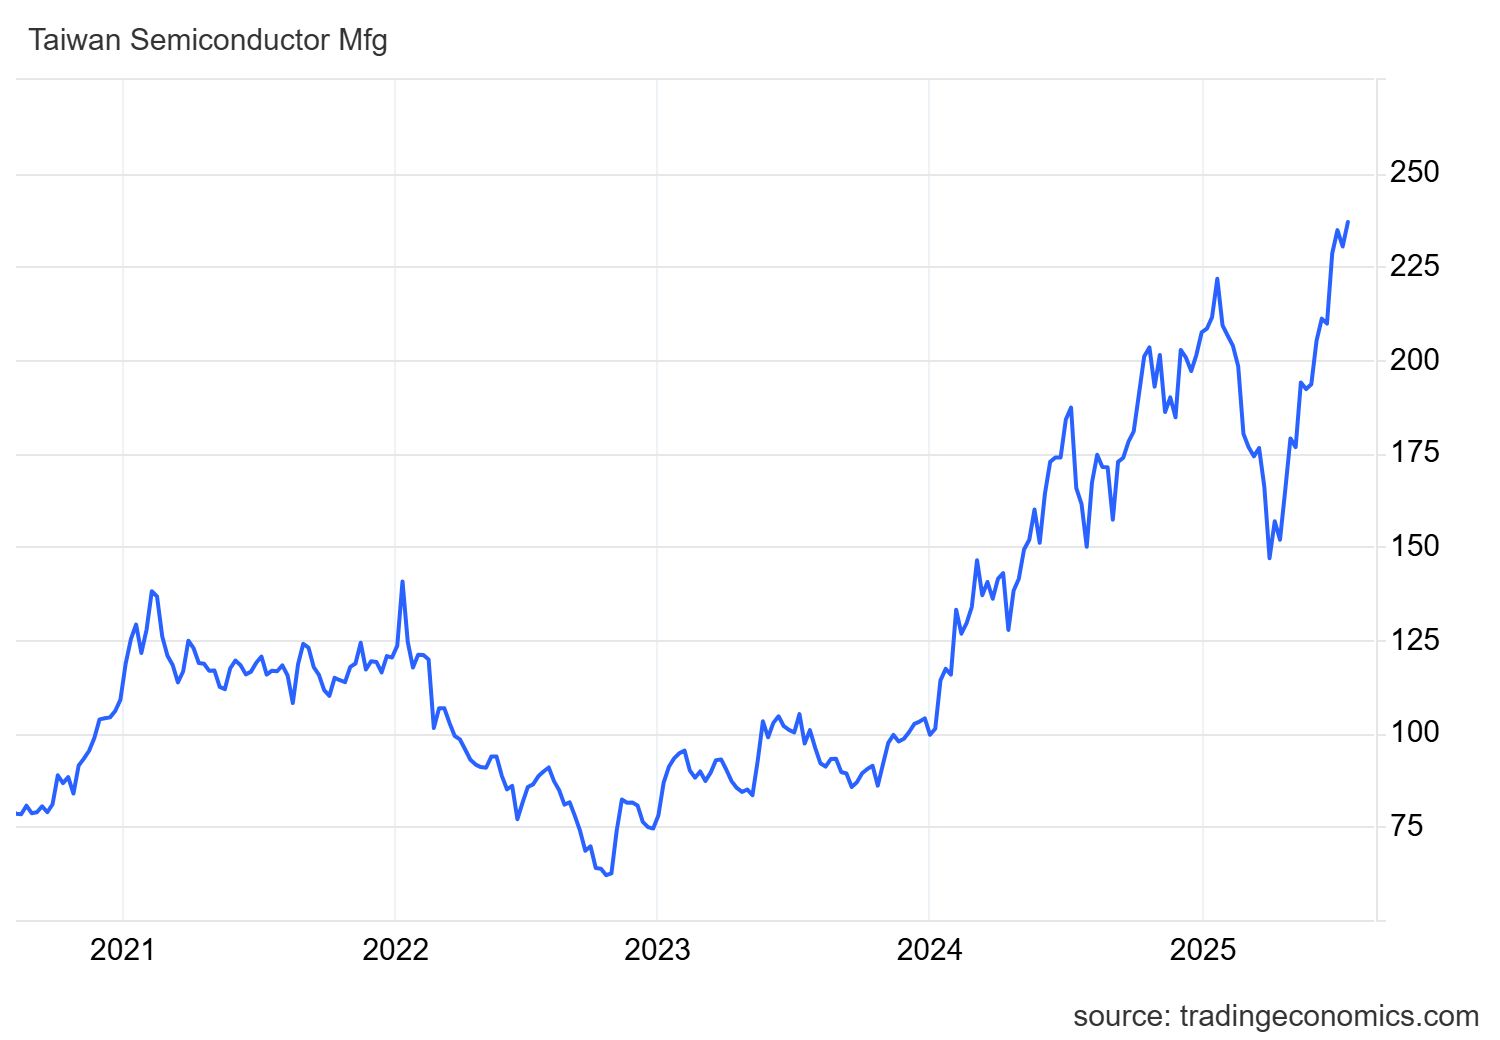
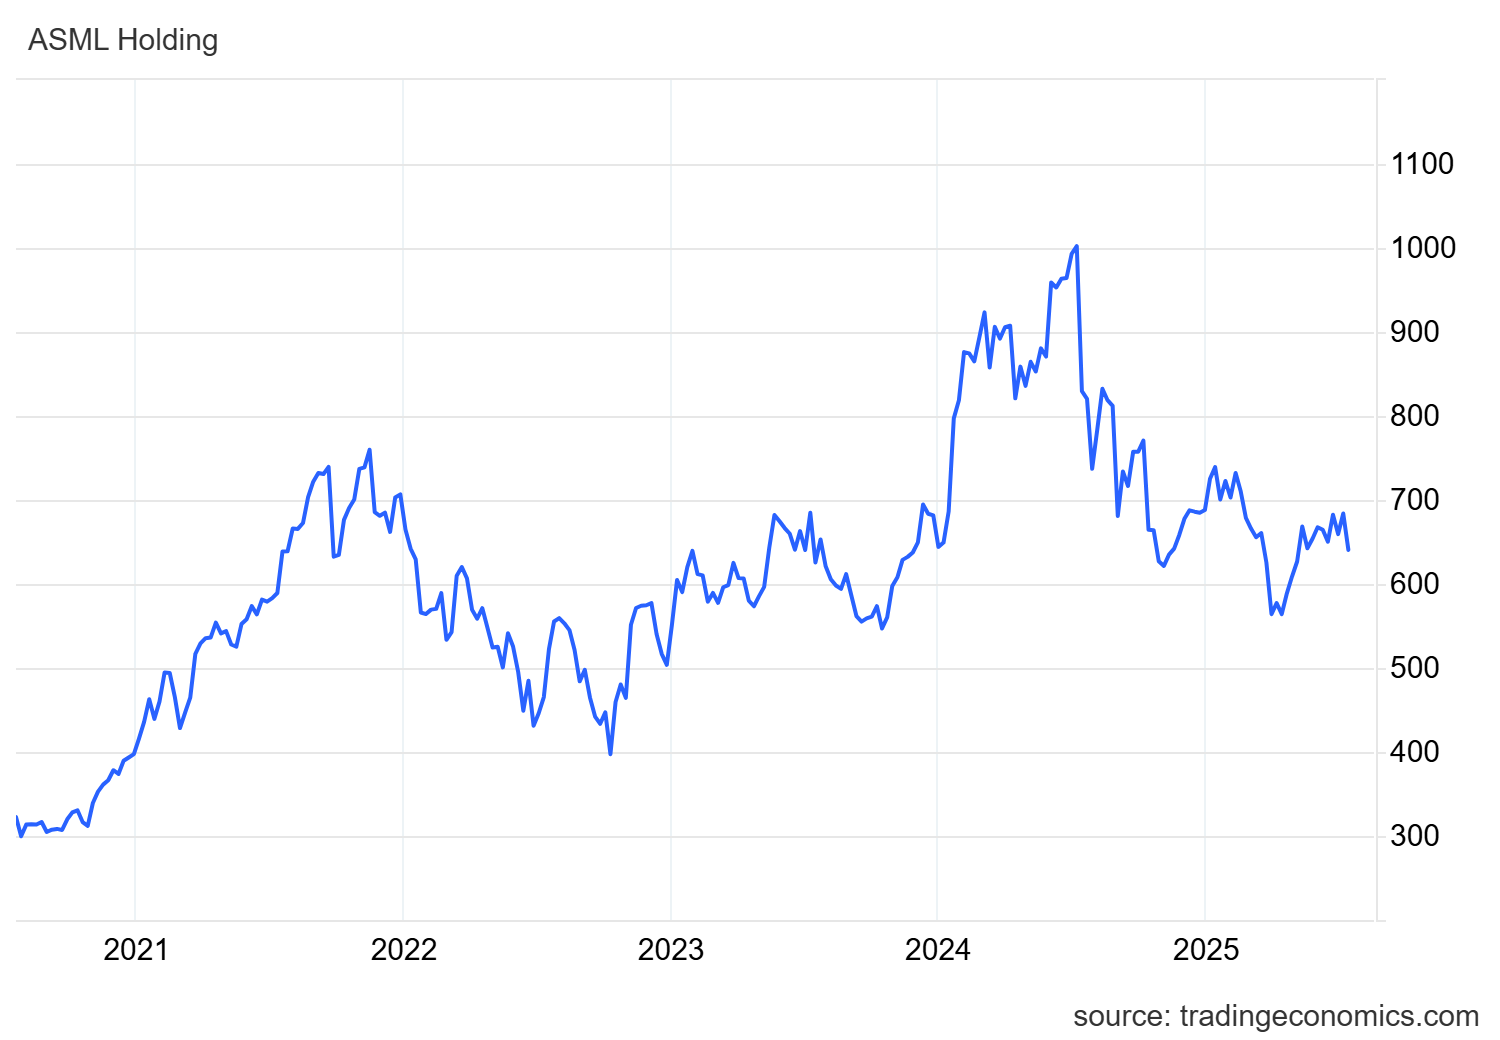
Per gli investitori che hanno già una certa esposizione a TSMC o che stanno ancora prendendo in considerazione questo gigante, questa società è ancora un candidato promettente per l'inclusione nel portafoglio di investimento o per il rafforzamento della posizione esistente. Ciò si basa su tutti i parametri fondamentali menzionati in precedenza, che determinano in larga misura il prezzo dell'azione, che ottiene una forte performance rispetto al diretto concorrente di ASML. Ha espresso una prospettiva contrastante per il 2026, che ha indebolito ulteriormente il prezzo dell'azione, che attualmente si trova da un picco assoluto a una correzione del 30%. Allo stesso tempo, però, è una posizione più vantaggiosa per acquistare, dato che il prezzo delle azioni di TSMC è attualmente al massimo della performance.*
tsm_us

La performance del titoloTSMC negli ultimi cinque anni*
asml_na

La performance del prezzo delle azioni di ASML Holding negli ultimi cinque anni*

* I dati storici non sono una garanzia di rendimento futuro.

Attenzione! Questo materiale di marketing non è e non deve essere interpretato come consulenza sugli investimenti. I dati relativi al passato non sono una garanzia di rendimento futuro. Gli investimenti in valuta estera possono influenzare i rendimenti a causa delle fluttuazioni. Tutte le operazioni in titoli possono portare sia a profitti che a perdite. Le dichiarazioni previsionali rappresentano ipotesi e aspettative attuali che potrebbero non essere accurate o che si basano sull'attuale contesto economico, che è soggetto a cambiamenti. Queste dichiarazioni non garantiscono la performance futura. InvestingFox è un marchio di CAPITAL MARKETS, o.c.p., a.s., regolamentato dalla Banca Nazionale Slovacca.

Fonti:

https://www.tsmc.com/english/dedicatedFoundry/technology/platform_HPC

https://www.cnbc.com/2025/04/02/trump-tariffs-live-updates.html

https://www.cnbc.com/2025/07/08/trump-threatens-pharmaceutical-tariffs-200.html

https://investor.tsmc.com/english/quarterly-results/2025/q2

https://www.cnbc.com/2025/07/17/tsmcs-second-quarter-profit-soars-nearly-61percent-as-ai-chip-demand-stays-strong-.html

InvestingFox è un marchio commerciale della società CAPITAL MARKETS, o.c.p., a.s., con sede in Slávičie údolie 106, Bratislava - quartiere Staré Mesto 811 02. La società è iscritta nel Registro delle Imprese del Tribunale Municipale di Bratislava III, sezione: Sa, numero di iscrizione: 4295/B, numero di identificazione: 36 853 054, partita IVA: 2022505419.

CAPITAL MARKETS, o.c.p., a.s. è un operatore di mercato dei valori mobiliari ai sensi dell’art. 55, comma 1, della legge n. 566/2001 Z. z. sui valori mobiliari e sui servizi di investimento e sulla modifica e integrazione di alcune leggi, come successivamente modificata (di seguito denominata “legge sui valori mobiliari”). Il 30.10.2007, con decisione della Banca Nazionale della Slovacchia n. OPK-2297/2007 -PLP l'autorizzazione a fornire servizi di investimento ai sensi dell'art. 54, comma 2, in combinato disposto con l'art. 59, commi 2 e 3, della legge sui titoli, che è stata estesa, in conformità con le disposizioni della legge sui titoli, con decisione n. OPK-1830/2008-PLP del 21.04.2008, con la decisione n. OPK-11601-1/2008 del 28 gennaio 2009, con la decisione n. ODT-5059-3/2012 del 23 luglio 2012 e con la decisione n. ODT-9332/2014-1 del 21 ottobre 2014.

Leggere nel seguito

JPMorgan Chase delude Wall Street: anche un utile di 15,3 miliardi di dollari è risultato inferiore alle aspettative

JPMorgan Chase delude Wall Street: anche un utile di 15,3 miliardi di dollari è risultato inferiore alle aspettative

Il 13 ottobre, JPMorgan Chase ha pubblicato i risultati relativi al terzo trimestre del 2026, che hanno rappresentato una delusione inaspettata per Wall Street. La più grande banca statunitense ha registrato un utile di 5,57 dollari per azione, rispetto a una stima di 5,85 dollari, e secondo i dati LSEG non è riuscita a soddisfare le previsioni sugli utili per la prima volta dal quarto trimestre del 2023. Il calo dei ricavi provenienti dai mercati obbligazionari e il rallentamento dell’investment banking hanno messo in luce i limiti alla sua crescita. Per gli investitori, la domanda chiave ora è se la banca sarà in grado di sostenere la crescita dei ricavi gestendo al contempo l’aumento dei costi.1

Lamb Weston sorprende il mercato azionario: gli utili calano del 55%, le azioni salgono del 7,5%

Lamb Weston sorprende il mercato azionario: gli utili calano del 55%, le azioni salgono del 7,5%

Il 6 ottobre 2026, Lamb Weston, produttore di patatine fritte surgelate, ha annunciato i propri risultati, rivelando una notevole discrepanza tra gli utili dichiarati e la reazione del mercato azionario. L’utile netto è crollato del 55% su base annua, eppure gli investitori hanno reagito acquistando azioni. L’azienda ha superato le aspettative e ha rivisto al rialzo le previsioni per l’intero anno. La crescita delle vendite in Nord America e le misure di riduzione dei costi suggeriscono che i cambiamenti nelle operazioni aziendali stiano iniziando a dare i loro frutti. Resta tuttavia da vedere se questi progressi saranno sufficienti a risolvere i problemi all’estero. [1]

TD SYNNEX ha superato di gran lunga le aspettative: il fatturato è balzato del 38%, ma le azioni hanno registrato un calo dopo la pubblicazione dei risultati finanziari

TD SYNNEX ha superato di gran lunga le aspettative: il fatturato è balzato del 38%, ma le azioni hanno registrato un calo dopo la pubblicazione dei risultati finanziari

TD SYNNEX ha pubblicato risultati che, a prima vista, appaiono molto solidi e confermano che l’azienda sta beneficiando della crescente domanda di infrastrutture tecnologiche. A un’analisi più approfondita, tuttavia, il quadro non è del tutto chiaro. Dietro i dati record si nasconde una combinazione di rapida espansione, margini variabili e significative fluttuazioni del flusso di cassa, che gli investitori hanno iniziato a considerare con molta maggiore attenzione rispetto alla sola crescita dei ricavi. È proprio la differenza tra ciò che mostra il conto economico e ciò che sta accadendo sotto la superficie a rendere l’ultimo trimestre di TD SYNNEX una storia molto più interessante di quanto suggerirebbero i soli dati principali.

AutoZone sorprende Wall Street con i suoi risultati: l'utile per azione balza del 15%, ma il calo delle vendite rivela le difficoltà dei clienti

AutoZone sorprende Wall Street con i suoi risultati: l'utile per azione balza del 15%, ma il calo delle vendite rivela le difficoltà dei clienti

AutoZone ha chiuso l'anno fiscale 2026 con risultati che a prima vista sembrano molto positivi. Nel quarto trimestre il fatturato è aumentato del 5,6% su base annua, attestandosi a 6,59 miliardi di dollari; l’utile netto è salito a 931,6 milioni di dollari e l’utile per azione ha raggiunto i 56,05 dollari, circa il 15% in più rispetto a un anno fa e al di sopra delle aspettative di Wall Street. A un’analisi più approfondita, tuttavia, emerge una certa debolezza. La crescita delle vendite comparabili è stata inferiore alle previsioni e gli appassionati americani del fai-da-te automobilistico continuano a limitare i propri acquisti.1