
 Italian

 English
 Slovak
 Czech
 Hungarian
 Polish
 Slovenian


ABB ha riportato un fatturato nel primo trimestre pari a 8,734 miliardi di dollari, che rappresenta una crescita del 18% su base annua o dell'11% su base comparabile, mentre la società ha anche superato il consenso degli analisti di 8,43 miliardi di dollari. La redditività è stata ancora più forte, con l'EBITA operativo che ha raggiunto i 2,049 miliardi di dollari contro le aspettative di 1,96 miliardi, e il margine è salito al 23,5%. Al di là dei dati principali, il quadro è stato altrettanto convincente, con un utile operativo che ha raggiunto 1,780 miliardi di dollari con un margine del 20,4%, un utile base per azione salito a 0,73 dollari* e un flusso di cassa dalle attività operative aumentato del 50% a 1,029 miliardi di dollari. È proprio questa combinazione di crescita dei ricavi, margini migliorati e forte generazione di liquidità a rendere questo trimestre uno dei risultati più convincenti dell’azienda negli ultimi tempi.[1]
I data center stanno diventando un nuovo motore di crescita
Il dato più importante che emerge dai risultati è che i data center stanno diventando uno dei principali motori di crescita di ABB. Una forte domanda è derivata da progetti legati all’espansione delle infrastrutture di IA e, secondo le stime degli analisti, gli ordini in questo settore sono cresciuti a un tasso a tre cifre, il che rappresenta un segnale eccezionalmente forte di dove si stanno spostando oggi gli investimenti in conto capitale.[2]
Questo è significativo perché ABB non è né un produttore di chip né un operatore di piattaforme cloud, ma un fornitore di soluzioni di elettrificazione e automazione, senza le quali la costruzione e il funzionamento di grandi data center non possono procedere. La crescita dell'IA è quindi sempre più evidente in settori quali i sistemi di alimentazione elettrica, le apparecchiature di distribuzione, la gestione dell'energia e la modernizzazione delle reti elettriche.
Ordini record hanno sostenuto una prospettiva più positiva
L'argomento più forte a favore delle prospettive migliorate non era solo il fatturato attuale, ma soprattutto gli ordini, che hanno raggiunto il record di 11,298 miliardi di dollari e sono cresciuti del 32% su base annua, ovvero del 24% su base comparabile. Il rapporto book-to-bill ha raggiunto 1,29, il che significa che l’azienda ha ricevuto un volume di nuovi ordini significativamente superiore a quello che è riuscita a convertire in ricavi nel corso del trimestre, creando così una solida base per i prossimi trimestri. La divisione Electrification ha registrato una crescita particolarmente forte, con gli ordini comparabili che sono aumentati del 44%, mentre anche altri segmenti, come Motion e Process Automation, hanno registrato una crescita. Ciò suggerisce che la domanda non proviene da un unico mercato ristretto, ma è distribuita in modo più ampio tra le principali aree di business.1
L'azienda ha rivisto al rialzo le proprie ambizioni per l'intero anno
Dopo un ottimo inizio d'anno, ABB ha rivisto al rialzo le proprie previsioni per l'intero anno e ora prevede una crescita dei ricavi compresa tra una cifra singola alta e una doppia bassa. All'inizio dell'anno, l'azienda aveva previsto una crescita comparabile dal 6 al 9%, quindi ciò rappresenta un significativo miglioramento delle aspettative in un momento in cui il contesto economico globale rimane incerto. È inoltre importante notare che la revisione al rialzo non avviene in un contesto macroeconomico ideale. L'azienda ha compiuto questa mossa nonostante l'accresciuta incertezza geopolitica e la volatilità del commercio globale, suggerendo che il management ritiene la domanda di elettrificazione e automazione sufficientemente resiliente e sostenuta da tendenze a lungo termine.[3]
Le azioni hanno ricevuto un nuovo impulso
La reazione positiva si è immediatamente riflessa sul mercato, dove le azioni ABB sono salite di circa il 5,9%* nelle prime contrattazioni dopo la pubblicazione dei risultati. Questo movimento è particolarmente significativo perché riflette non solo la soddisfazione per un singolo trimestre, ma anche il fatto che gli investitori stanno rivalutando il profilo di crescita dell’azienda a seguito dei segnali di una domanda più forte proveniente dal settore dei data center.
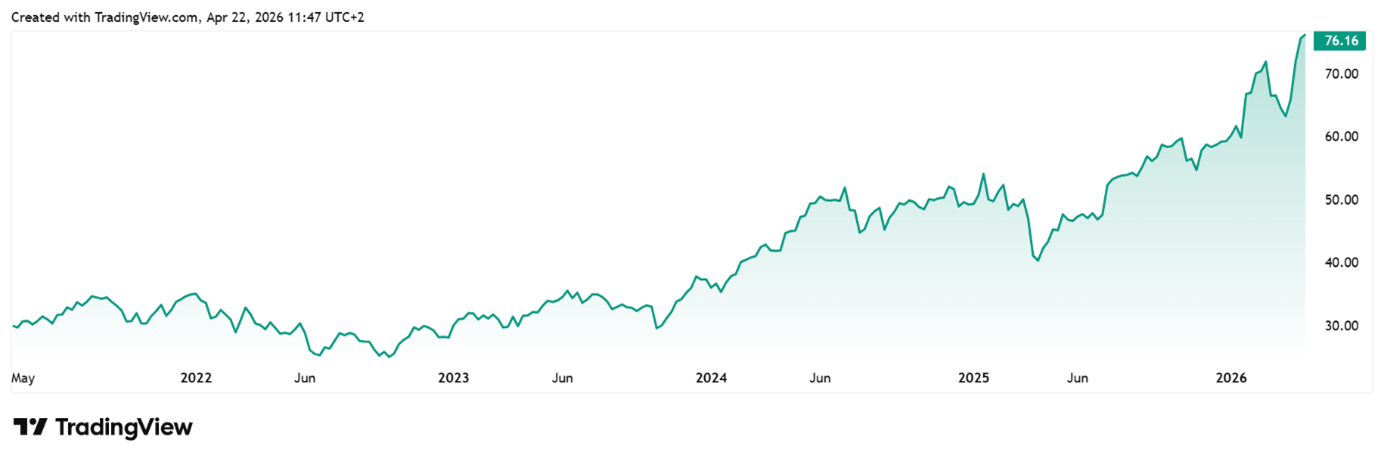
Andamento del prezzo delle azioni ABB negli ultimi cinque anni*
Se si considera il contesto più ampio, ciò si inserisce anche nella tendenza registrata dall’inizio dell’anno, quando le azioni ABB avevano già registrato un balzo del 9,6%* a seguito dei risultati del quarto trimestre, in risposta a un solido portafoglio ordini e a prospettive ottimistiche. La crescita attuale non sembra quindi essere una fluttuazione isolata, ma piuttosto la continuazione di una tendenza in cui il mercato sta gradualmente riconoscendo la maggiore esposizione dell’azienda alla crescita delle infrastrutture di IA e all’elettrificazione.[4]
InvestingFox è un marchio di CAPITAL MARKETS, o.c.p., a.s., con sede legale in Slávičie údolie 106, Bratislava - quartiere Staré Mesto 811 02. La società è iscritta nel Registro delle Imprese del Tribunale Municipale di Bratislava III, Sezione: Sa, Numero di fascicolo: 4295/B, Numero identificativo: 36 853 054, Partita IVA: 2022505419.
CAPITAL MARKETS, o.c.p., a.s. è un operatore di mercato ai sensi dell’articolo 55, paragrafo 1, della Legge n. 566/2001 Coll. sui titoli e i servizi di investimento e sulle modifiche e integrazioni ad alcune leggi, e successive modifiche (di seguito la “Legge sui titoli”). Il 30 ottobre 2007, CAPITAL MARKETS, o.c.p., a.s. ha ottenuto, con la Decisione n. OPK-2297/2007 della Banca Nazionale della Slovacchia-PLP, una licenza per la prestazione di servizi di investimento ai sensi dell’articolo 54, paragrafo 2, in combinato disposto con gli articoli 59, paragrafi 2 e 3, della Legge sui titoli, che è stata prorogata in conformità alle disposizioni della Legge sui titoli con la Decisione n. OPK-1830/2008-PLP del 21 aprile 2008, Decisione n. OPK-11601-1/2008 del 28 gennaio 2009, Decisione n. ODT-5059-3/2012 del 23 luglio 2012 e Decisione n. ODT-9332/2014-1 del 21 ottobre 2014.
* I rendimenti passati non sono garanzia di risultati futuri.
[1] https://new.abb.com/news/detail/135137/q1-2026-results
[2] https://finimize.com/content/abb-lifted-its-2026-obiettivo-di-crescita-delle-vendite-sulla-domanda-di-data-center-ai
[3] https://www.investing.com/news/earnings/abb-beats-q1-expectations-and-lifts-guidance-on-robust-data-center-demand-4628071
[4] https://www.reuters.com/business/abb-gives-confident-outlook-2026-2026-01-29/



