
 Italian

 English
 Slovak
 Czech
 Hungarian
 Polish
 Slovenian


Partnership strategica con il Pentagono
Le tensioni geopolitiche in Medio Oriente fungono da catalizzatore diretto per la crescita di Palantir, poiché gli investitori prevedono un massiccio aumento della spesa militare statunitense e ulteriori contratti redditizi per le aziende che collaborano strettamente con i servizi di intelligence. Palantir non è un nuovo arrivato in questo settore: circa il 60% delle sue entrate proviene direttamente dal governo statunitense. L'azienda ha rafforzato significativamente la sua posizione nel 2025 firmando un contratto da 10 miliardi di dollari con l'esercito statunitense, che include la fornitura di strumenti analitici di intelligenza artificiale e sistemi avanzati di puntamento delle armi. Il fatto che queste tecnologie siano state direttamente impiegate nelle attuali operazioni in Iran non fa che confermare la loro importanza fondamentale per la sicurezza nazionale.
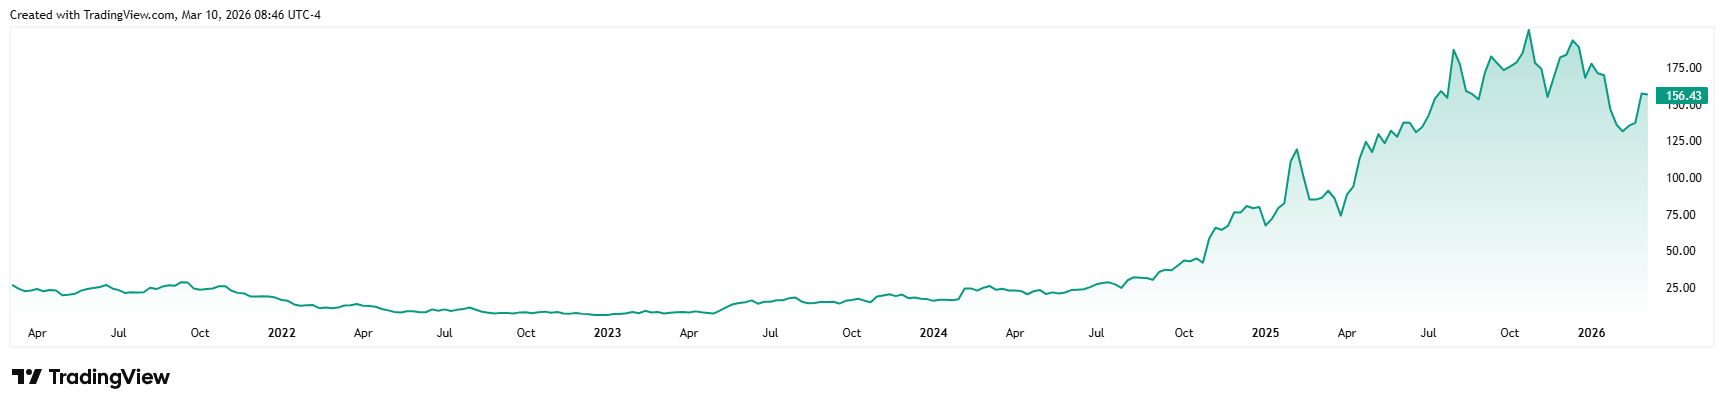
Andamento del prezzo delle azioni Palantir negli ultimi 5 anni*
Il dilemma di Anthropic
Negli ultimi giorni, il mercato è stato scosso anche dalla notizia che Anthropic è stata inserita nella lista nera del Pentagono a causa dei rischi legati alla catena di approvvigionamento e dei disaccordi sull'etica dell'uso dell'IA nelle armi autonome. Sebbene Palantir abbia lavorato a stretto contatto con il modello Claude di Anthropic nell'ambito di una partnership con Amazon Web Services, gli investitori attualmente percepiscono questa complicazione solo come un problema temporaneo. Gli analisti sottolineano che Palantir è essenzialmente indipendente dal modello: le sue piattaforme sono in grado di integrare qualsiasi modello di IA di alto livello. Se Claude dovesse uscire di scena, un altro sistema lo sostituirà. Sebbene l'integrazione di nuove capacità possa richiedere tempo, la capacità dell'azienda di passare rapidamente da un fornitore di modelli di IA all'altro è considerata un vantaggio competitivo fondamentale.
Prospettive ottimistiche da parte degli analisti
La performance di Palantir è in netto contrasto con il resto del settore tecnologico. Mentre l'indice Nasdaq è sceso dell'1,2% sotto la pressione dell'aumento dei prezzi del petrolio e dei dati più deboli sul mercato del lavoro, il settore del software nel suo complesso ha registrato una ripresa.* Palantir, insieme ad aziende come CrowdStrike e ServiceNow, ha fatto salire gli ETF del software dell'8%. Questa tendenza non è passata inosservata alle principali società di investimento. Rosenblatt ha aumentato il suo obiettivo di prezzo per Palantir da 150 a 200 dollari con una chiara raccomandazione di "acquisto", mentre Piper Sandler punta ancora più in alto con un obiettivo di 230 dollari.[1] Gli analisti concordano sul fatto che, fintanto che il mondo cercherà stabilità in tecnologie in grado di prevedere le minacce, i ricavi di Palantir tenderanno a crescere.
Un futuro definito dall'intelligenza artificiale e dalla difesa
Nel 2026, Palantir è definitivamente uscita dall'ombra di una controversa società di analisi e è diventata uno strumento indispensabile per la sicurezza globale. Il conflitto in Medio Oriente e la corsa agli armamenti tecnologici hanno creato le condizioni ideali per l'espansione dell'azienda. Per gli investitori, Palantir rappresenta un ibrido unico: un titolo tecnologico in crescita con le caratteristiche di sicurezza di un appaltatore governativo.
* I dati relativi al passato non sono garanzia di rendimenti futuri.
[1] Le dichiarazioni previsionali rappresentano ipotesi e aspettative attuali che potrebbero non essere accurate o potrebbero essere basate sull'attuale contesto economico, che è soggetto a cambiamenti. Tali dichiarazioni non garantiscono risultati futuri. Le dichiarazioni previsionali, per loro natura, comportano rischi e incertezze poiché si riferiscono a eventi e circostanze futuri che non possono essere previsti, e gli sviluppi e i risultati effettivi potrebbero differire sostanzialmente da quelli espressi o impliciti in qualsiasi dichiarazione previsionale.
Avviso! Il presente materiale di marketing non costituisce e non deve essere interpretato come una consulenza in materia di investimenti. I dati relativi al passato non sono garanzia di rendimenti futuri. Investire in valuta estera può influire sui rendimenti a causa delle fluttuazioni. Tutte le operazioni in titoli possono comportare sia guadagni che perdite. Le dichiarazioni previsionali rappresentano ipotesi e aspettative attuali che potrebbero non essere accurate o potrebbero essere basate sull'attuale contesto economico, che è soggetto a cambiamenti. Tali dichiarazioni non garantiscono risultati futuri. InvestingFox è un marchio registrato di CAPITAL MARKETS, o.c.p., a.s., regolamentato dalla Banca Nazionale della Slovacchia.
Andamento dell'indice Nasdaq 100 negli ultimi 5 anni: https://www.tradingview.com/symbols/NASDAQ-NDX/?timeframe=60M
Andamento dell'ETF sul software negli ultimi 5 anni: https://www.ishares.com/us/products/239771/ishares-north-american-techsoftware-etf
Fonti:
https://www.cnbc.com/2025/08/01/palantir-lands-10-billion-army-software-and-data-contract.html
https://www.cnbc.com/2026/02/23/anthropic-ai-dario-defense-secretary-pete-hegseth.html
InvestingFox è un marchio registrato di CAPITAL MARKETS, o.c.p., a.s., con sede legale in Slávičie údolie 106, Bratislava – Staré Mesto, distretto urbano 811 02. La società è iscritta nel Registro delle Imprese del Tribunale Municipale di Bratislava III, sezione: Sa, numero di fascicolo: 4295/B, Partita IVA: 36 853 054, Codice fiscale: 2022505419.
CAPITAL MARKETS, o.c.p., a.s. è un operatore in titoli ai sensi del § 55 comma 1 della Legge n. 566/2001 Coll. sui titoli e i servizi di investimento e sulle modifiche e integrazioni di alcune leggi, come modificata (di seguito la Legge sui titoli). CAPITAL MARKETS, o.c.p., a.s. ha ottenuto la licenza per la prestazione di servizi di investimento con decisione della Banca Nazionale Slovacca n. OPK-2297/2007-PLP del 30 ottobre 2007, in conformità con il § 54, paragrafo 2, in combinato disposto con il § 59, paragrafi 2 e 3, della Legge sui titoli, che è stata prorogata in conformità con le disposizioni della Legge sui titoli con decisione n. OPK-1830/2008-PLP del 21 aprile 2008, decisione n. OPK-11601-1/2008 del 28 gennaio 2009, decisione n. ODT-5059-3/2012 del 23 luglio 2012 e decisione n. ODT-9332/2014-1 del 21 ottobre 2014.



