Zpět na blog

Palo Alto Networks pod tlakem: AI akvizice zvyšují náklady a stlačují ziskovost

Palo Alto Networks patří mezi největší hráče v kyberbezpečnosti a poslední roky staví na jednoduchém cíli. Být platformou, která pokryje co nejvíce bezpečnostních potřeb najednou. V praxi to znamená rychlé rozšiřování portfolia, silný důraz na automatizaci a stále více také na bezpečnost pro AI aplikace a AI agenty. Tato strategie má však jasnou cenu. Akvizice zrychlují růst a rozšiřují adresovatelný trh, ale zároveň přinášejí integrační náklady, vyšší výdaje na vývoj a prodej a krátkodobý tlak na marže. Přesně to se v posledních týdnech stalo hlavním tématem kolem akcií PANW.

Palo Alto Networks pod tlakem: AI akvizice zvyšují náklady a stlačují ziskovost
Proč Palo Alto tlačí na AI a platformizaci


Bezpečnostní týmy v praxi často používají mnoho samostatných nástrojů od různých dodavatelů. To zvyšuje složitost, náklady a zhoršuje reakční čas při incidentech. Palo Alto proto komunikuje platformový přístup, kde se síťová bezpečnost, cloud, SOC a identita spojují do jednoho ekosystému s jednotnými daty a automatizací. AI do toho vstupuje dvěma způsoby. Na jedné straně zvyšuje objem a rychlost útoků, takže firmy chtějí více automatizace a lepší zpracování telemetrie. Na druhé straně vzniká více nových míst, přes která může útočník zaútočit, když firmy nasazují modely, AI agenty, pluginy a propojení na interní data. To vytváří prostor pro nové produkty i pro nové akvizice.


AI akvizice jako urychlovač produktového portfolia


Nejviditelnějším AI směrováním bylo oznámení akvizice Protect AI, která je zaměřená na specifická rizika kolem AI a machine learning, včetně modelů, dat a runtime vrstvy. Tento typ schopností lze přímo napojit na bezpečnostní platformy, které už Palo Alto prodává velkým podnikům, takže firma získává rychlejší vstup do nové kategorie bez toho, aby vše vyvíjela od nuly. Dalším dílkem skládačky je Koi, kde firma komunikuje posun k ochraně agentic endpointu. Jinými slovy jde o realitu, kde na koncových bodech neběží jen aplikace uživatele, ale také skripty, pluginy a AI nástroje s přístupem k datům a systémům. Akvizice v této oblasti mají podpořit vizi, že Palo Alto bude řešit bezpečnost i pro nové pracovní toky založené na AI.

CyberArk a Chronosphere mění mix byznysu i nákladů


Akvizice CyberArk posouvá Palo Alto do oblasti ochrany identity, což je oblast, která se v posledních letech stala jedním z nejdůležitějších bezpečnostních pilířů. Identita je často první bod, přes který útočník získá přístup, a u AI se tento problém násobí růstem strojových identit a autonomních agentů. Palo Alto tím získává silnou platformu pro ochranu a kontrolu administrátorských přístupů, což mu umožňuje nabídnout zákazníkům širší balík bezpečnostních služeb.


Chronosphere zase posouvá firmu směrem k lepšímu monitoringu a přehledu nad tím, co se děje v cloudu a aplikacích. To na první pohled může vypadat mimo kyberbezpečnost, ale v praxi je moderní SOC postavený na datech. Když roste objem logů, událostí a telemetrie, rostou i náklady. Integrace nástrojů pro monitoring a lepší přehled o tom, co se děje v systémech, dává smysl, pokud firma dokáže snížit množství zbytečných upozornění a zrychlit automatizovanou reakci na incidenty. Zároveň však jde o další velkou integraci, která krátkodobě zvyšuje náklady.


Růst nákladů a proč vedení snížilo výhled ziskovosti


Ve fiskálním druhém kvartálu 2026 Palo Alto rostlo na tržbách i na klíčových opakovaných metrikách. Tržby vzrostly meziročně o 15 % na přibližně 2,6 miliardy USD. Next Generation Security ARR vzrostlo o 33 % na 6,3 miliardy USD a RPO narostlo o 23 % na 16 miliard USD. Na úrovni upraveného zisku firma doručila 1,03 USD na akcii, což naznačuje, že jádro byznysu stále funguje.*
 

PANW_2026-02-20_11-30-25

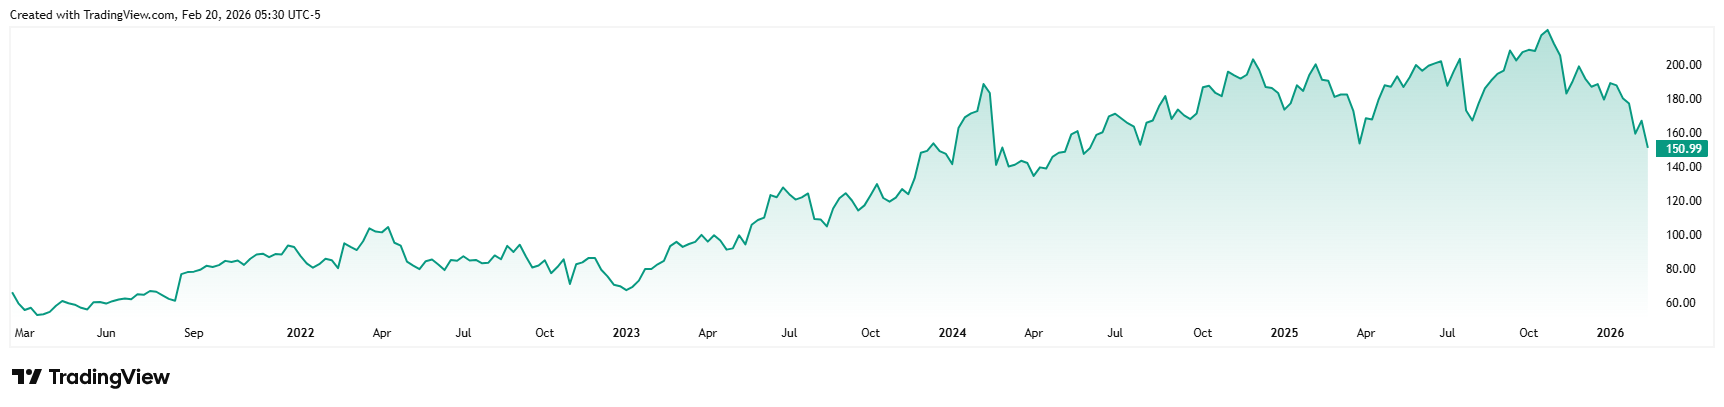
Výkonnost ceny akcií společnosti Palo Alto Networks za posledních pět let


Trh však více řešil to, co následuje. Po sérii velkých akvizic firma přiznala vyšší integrační náklady a snížila výhled upraveného zisku na fiskální rok 2026. Zároveň sice zvýšila výhled tržeb, ale investoři viděli klasický kompromis. Rychlejší budování platformy teď, slabší ziskovost v krátkém horizontu. I proto akcie po výsledcích výrazně klesly, přestože samotná kvartální čísla byla solidní.


Tlak na ziskovost a co musí firma dodat dál


Největší riziko při takovéto akviziční vlně není samotná velikost nákupů, ale schopnost přetavit je do jedné nabídky, kterou zákazníci reálně kupují jako platformu. Pokud se produkty nepodaří rychle integrovat, výsledkem je vyšší nákladová báze bez přiměřeného zrychlení prodeje. To je přesně moment, kdy se začnou zhoršovat marže a investoři ztrácejí trpělivost.


Pro Palo Alto je proto klíčové ukázat dvě věci. První je, že růst opakovaných příjmů zůstává silný i po očištění o akvizice. Druhou je, že integrační náklady mají jasný vrchol a následně přichází efekt škálování, kdy platforma začne přinášet vyšší efektivitu v prodeji, v podpoře i v provozu. Pokud se to podaří, krátkodobý tlak na ziskovost se může změnit na dlouhodobě udržitelný růst s vyššími maržemi. [1]


*Údaje, které se týkají minulosti, nejsou zárukou budoucích výnosů.

[1] Výhledová prohlášení představují předpoklady a aktuální očekávání, která nemusí být přesná, nebo vycházejí z aktuálního ekonomického prostředí, které se může změnit. Tato prohlášení nezaručují budoucí výkonnost. Výhledová prohlášení svou povahou zahrnují riziko a nejistotu, protože souvisejí s budoucími událostmi a okolnostmi, které není možné předvídat, a skutečný vývoj a výsledky se mohou výrazně lišit od výsledků vyjádřených nebo implikovaných v jakýchkoli výhledových prohlášeních.

Upozornění! Tento marketingový materiál není a nesmí být chápán jako investiční poradenství. Údaje, které se týkají minulosti, nejsou zárukou budoucích výnosů. Investování v cizí měně může ovlivnit výnosy v důsledku výkyvů. Všechny obchody s cennými papíry mohou vést jak k ziskům, tak i ke ztrátám. Výhledová prohlášení představují předpoklady a aktuální očekávání, která nemusí být přesná, nebo vycházejí z aktuálního ekonomického prostředí, které se může změnit. Tato prohlášení nezaručují budoucí výkonnost. InvestingFox je obchodní značka společnosti CAPITAL MARKETS, o.c.p., a.s. regulované Národní bankou Slovenska.


https://www.prnewswire.com/news-releases/palo-alto-networks-reports-fiscal-second-quarter-2026-financial-results-302689871.html

https://www.paloaltonetworks.com/company/press/2026/palo-alto-networks-announces-intent-to-acquire-koi-to-secure-the-agentic-endpoint

https://www.paloaltonetworks.com/company/press/2026/palo-alto-networks-completes-chronosphere-acquisition--unifying-observability-and-security-for-the-ai-era

https://www.paloaltonetworks.com/company/press/2026/palo-alto-networks-completes-acquisition-of-cyberark-to-secure-the-ai-era

https://www.reuters.com/business/palo-alto-shares-fall-deal-costs-pile-up-amid-ai-security-push-2026-02-18/

InvestingFox je obchodní značka společnosti CAPITAL MARKETS, o.c.p., a.s. se sídlem Slávičie údolie 106, Bratislava – městská část Staré Mesto 811 02. Společnost je zapsána v obchodním rejstříku Městského soudu Bratislava III, oddíl: Sa, vložka číslo: 4295/B, IČO: 36 853 054, DIČ: 2022505419.

CAPITAL MARKETS, o.c.p., a.s. je obchodník s cennými papíry podle § 55 odst. 1 zákona č. 566/2001 Z. z. o cenných papírech a investičních službách a o změně a doplnění některých zákonů v znění pozdějších předpisů (dále jen zákon o cenných papírech). Společnosti CAPITAL MARKETS, o.c.p., a.s. bylo dne 30.10.2007 rozhodnutím Národní banky Slovenska č. OPK-2297/2007 -PLP povolení k poskytování investičních služeb ve smyslu § 54 odst. 2 ve spojení s § 59 odst. 2 a 3 zákona o cenných papírech, které bylo v souladu s ustanoveními zákona o cenných papírech rozšířeno rozhodnutím č. OPK-1830/2008-PLP ze dne 21. 4. 2008, rozhodnutím č. OPK-11601-1/2008 ze dne 28. 1. 2009, rozhodnutím č. ODT-5059-3/2012 ze dne 23. 7. 2012 a rozhodnutím č. ODT-9332/2014-1 ze dne 21. 10. 2014.

Přečtěte si více

JPMorgan Chase zklamal Wall Street: ani zisk 15,3 miliardy USD nestačil na splnění očekávání

JPMorgan Chase zklamal Wall Street: ani zisk 15,3 miliardy USD nestačil na splnění očekávání

JPMorgan Chase zveřejnil 13. října výsledky za třetí čtvrtletí roku 2026, které pro Wall Street znamenaly neobvyklé zklamání. Největší americká banka vykázala zisk 5,57 USD na akcii oproti odhadu 5,85 USD a podle údajů LSEG poprvé od posledního čtvrtletí roku 2023 nesplnila prognózy zisku. Slabší výnosy z dluhopisových trhů a zpomalení investičního bankovnictví ukázaly, kde naráží její růst na omezení. Pro investory je nyní zásadní, zda banka dokáže udržet růst výnosů a zároveň zvládnout rostoucí náklady.1

Společnost Lamb Weston překvapila akciový trh: zisk klesl o 55 %, akcie posílily o 7,5 %

Společnost Lamb Weston překvapila akciový trh: zisk klesl o 55 %, akcie posílily o 7,5 %

Výrobce mražených hranolků Lamb Weston oznámil 6. října 2026 výsledky, které přinesly výrazný rozpor mezi vykázaným ziskem a reakcí burzy. Čistý zisk meziročně propadl o 55 %, investoři však reagovali nákupy. Společnost totiž překonala očekávání a zvýšila celoroční výhled. Růst tržeb v Severní Americe a úsporná opatření naznačují, že změny ve fungování podniku začínají přinášet výsledky. Otázkou však zůstává, zda tento pokrok postačí k vyřešení problémů v zahraničí. [1]

Společnost TD SYNNEX výrazně překonala očekávání: tržby vyskočily o 38 %, akcie však po zveřejnění výsledků klesly

Společnost TD SYNNEX výrazně překonala očekávání: tržby vyskočily o 38 %, akcie však po zveřejnění výsledků klesly

Společnost TD SYNNEX zveřejnila výsledky, které na první pohled vypadají velmi silně a potvrzují, že firma těží z rostoucí poptávky po technologické infrastruktuře. Při bližším pohledu však není situace zcela jednoznačná. Za rekordními čísly se skrývá kombinace rychlé expanze, měnících se marží a výrazných pohybů v hotovosti, které investoři začali vnímat podstatně citlivěji než samotný růst tržeb. Právě rozdíl mezi tím, co ukazuje výkaz zisku a ztráty, a tím, co se děje pod povrchem, dělá z aktuálního čtvrtletí společnosti TD SYNNEX mnohem zajímavější příběh, než by naznačovala samotná čísla v titulcích.

Společnost AutoZone překvapila Wall Street svými zisky: zisk na akcii (EPS) vyskočil o 15 %, slabší tržby však odhalují tlak na zákazníky

Společnost AutoZone překvapila Wall Street svými zisky: zisk na akcii (EPS) vyskočil o 15 %, slabší tržby však odhalují tlak na zákazníky

Společnost AutoZone uzavřela fiskální rok 2026 s výsledky, které na první pohled vypadají velmi silně. Tržby ve čtvrtém čtvrtletí meziročně vzrostly o 5,6 % na 6,59 miliardy USD, čistý zisk se zvýšil na 931,6 milionu USD a zisk na akcii dosáhl 56,05 USD, což bylo přibližně o 15 % více než před rokem a zároveň nad očekáváním Wall Streetu. Pod povrchem však zůstává slabé místo. Růst srovnatelných tržeb zaostal za prognózami a americký zákazník, který si opravy auta provádí sám, nadále omezuje nákupy.1