Torna al blog

Palo Alto Networks sotto pressione: le acquisizioni nel campo dell'intelligenza artificiale aumentano i costi e riducono la redditività

Palo Alto Networks è uno dei principali attori nel settore della sicurezza informatica e, negli ultimi anni, si è sviluppata intorno a un obiettivo semplice: diventare una piattaforma in grado di soddisfare il maggior numero possibile di esigenze di sicurezza contemporaneamente. In pratica, ciò significa una rapida espansione del portafoglio, una forte enfasi sull'automazione e, sempre più, anche la sicurezza per le applicazioni e gli agenti di intelligenza artificiale. Tuttavia, questa strategia ha un costo evidente. Le acquisizioni accelerano la crescita ed espandono il mercato potenziale, ma comportano anche costi di integrazione, maggiori spese di sviluppo e vendita e pressioni a breve termine sui margini. Questo è esattamente ciò che è diventato il tema principale delle azioni PANW nelle ultime settimane.

Palo Alto Networks sotto pressione: le acquisizioni nel campo dell'intelligenza artificiale aumentano i costi e riducono la redditività
Perché Palo Alto sta promuovendo l'intelligenza artificiale e la platformizzazione


I team di sicurezza utilizzano spesso molti strumenti autonomi di diversi fornitori. Ciò aumenta la complessità, i costi e peggiora i tempi di risposta agli incidenti. Palo Alto propone quindi un approccio basato su una piattaforma, in cui la sicurezza della rete, il cloud, il SOC e l'identità sono combinati in un unico ecosistema con dati unificati e automazione. L'intelligenza artificiale entra in gioco in due modi. Da un lato, aumenta il volume e la velocità degli attacchi, quindi le aziende desiderano una maggiore automazione e una migliore elaborazione della telemetria. D'altra parte, emergono nuovi punti vulnerabili attraverso i quali un aggressore può colpire quando le aziende implementano modelli, agenti di intelligenza artificiale, plugin e connessioni ai dati interni. Questo crea spazio per nuovi prodotti e nuove acquisizioni.


Le acquisizioni di IA come acceleratore del portafoglio prodotti


La direzione più evidente intrapresa dall'azienda in materia di IA è stata l'annuncio dell'acquisizione di Protect AI, che si concentra su rischi specifici legati all'IA e all'apprendimento automatico, inclusi modelli, dati e livello di runtime. Questo tipo di funzionalità può essere collegato direttamente alle piattaforme di sicurezza che Palo Alto già vende alle grandi imprese, consentendo all'azienda di entrare più rapidamente in una nuova categoria senza dover costruire tutto da zero. Un altro tassello del puzzle è Koi, con cui l'azienda comunica un cambiamento verso la protezione dell'endpoint agentico. In altre parole, si tratta della realtà in cui gli endpoint eseguono non solo applicazioni utente, ma anche script, plugin e strumenti di IA con accesso a dati e sistemi. Le acquisizioni in questo settore hanno lo scopo di supportare la visione secondo cui Palo Alto affronterà la sicurezza anche per i nuovi flussi di lavoro basati sull'intelligenza artificiale.  


CyberArk e Chronosphere cambiano il mix di attività e costi


L'acquisizione di CyberArk porta Palo Alto nel campo della protezione delle identità, un'area che negli ultimi anni è diventata uno dei pilastri più importanti della sicurezza. L'identità è spesso il primo punto attraverso il quale un aggressore ottiene l'accesso e, con l'intelligenza artificiale, questo problema è amplificato dalla crescita delle identità delle macchine e degli agenti autonomi. Palo Alto acquisisce così una solida piattaforma per la protezione e il controllo dell'accesso amministrativo, che le consente di offrire ai clienti un pacchetto più ampio di servizi di sicurezza.


Chronosphere, a sua volta, spinge l'azienda verso un migliore monitoraggio e una maggiore visibilità su ciò che accade nel cloud e nelle applicazioni. A prima vista, questo potrebbe sembrare estraneo alla sicurezza informatica, ma in pratica un SOC moderno si basa sui dati. Con l'aumentare del volume di log, eventi e telemetria, aumentano anche i costi. L'integrazione di strumenti di monitoraggio e l'acquisizione di una migliore comprensione di ciò che accade nei sistemi ha senso se l'azienda è in grado di ridurre il numero di avvisi non necessari e accelerare la risposta automatizzata agli incidenti. Allo stesso tempo, tuttavia, si tratta di un'altra importante integrazione che aumenta i costi nel breve termine.


Aumento dei costi e motivi per cui la direzione ha abbassato le previsioni di redditività


Nel secondo trimestre fiscale del 2026, Palo Alto ha registrato una crescita sia in termini di fatturato che di indicatori chiave ricorrenti. Il fatturato è aumentato del 15% su base annua, raggiungendo circa 2,6 miliardi di dollari. L'ARR (Annual Recurring Revenue) della sicurezza di nuova generazione è aumentato del 33% raggiungendo i 6,3 miliardi di dollari, mentre l'RPO (Recurring Pipeline Opportunity) è cresciuto del 23% raggiungendo i 16 miliardi di dollari. Sulla base degli utili rettificati, la società ha registrato un utile per azione di 1,03 dollari, il che suggerisce che il core business continua a funzionare.*
 

PANW_2026-02-20_11-30-25

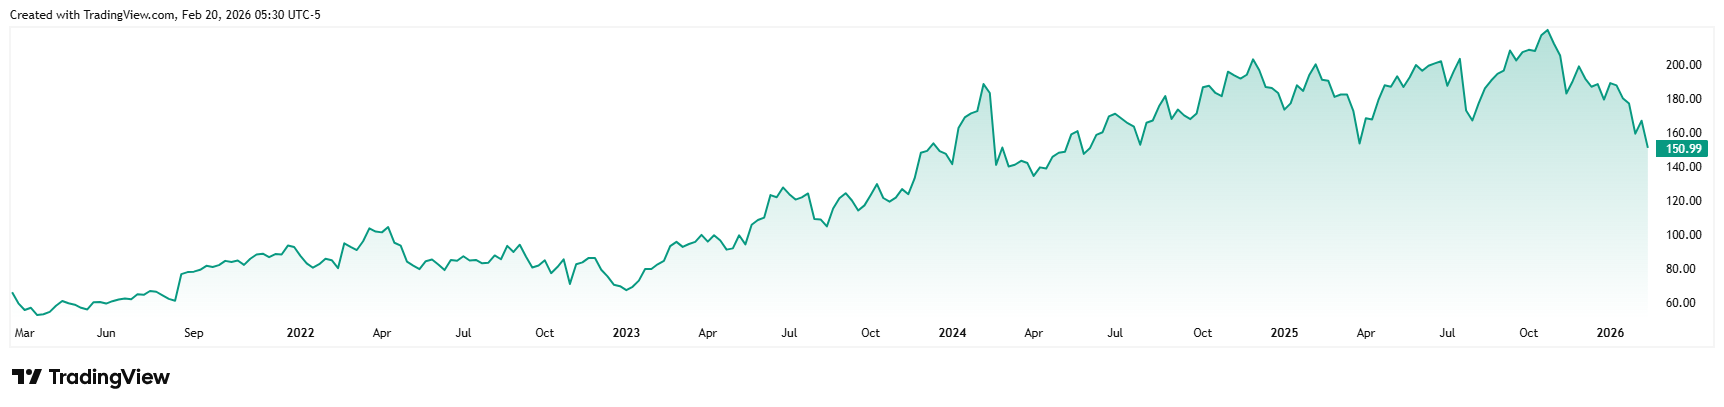
Andamento del prezzo delle azioni di Palo Alto Networks negli ultimi cinque anni.


Tuttavia, il mercato si è concentrato maggiormente su ciò che accadrà in futuro. Dopo una serie di acquisizioni di grande portata, la società ha riconosciuto costi di integrazione più elevati e ha abbassato le previsioni di utili rettificati per l'anno fiscale 2026. Allo stesso tempo, ha aumentato le previsioni di fatturato, ma gli investitori hanno visto il classico compromesso: una più rapida costruzione della piattaforma ora, una redditività più debole nel breve termine. Questo è anche il motivo per cui le azioni sono crollate dopo i risultati, anche se i dati trimestrali erano solidi.


Pressione sulla redditività e cosa deve fare l'azienda in futuro


Il rischio maggiore in una simile ondata di acquisizioni non è rappresentato dall'entità degli acquisti, ma dalla capacità di trasformarli in un'unica offerta che i clienti acquistino effettivamente come piattaforma. Se i prodotti non possono essere integrati rapidamente, il risultato è un aumento dei costi senza una corrispondente accelerazione delle vendite. È proprio in quel momento che i margini iniziano a deteriorarsi e gli investitori perdono la pazienza.


Per Palo Alto è quindi fondamentale dimostrare due cose. Il primo è che la crescita dei ricavi ricorrenti rimane forte anche dopo aver eliminato le acquisizioni. Il secondo è che i costi di integrazione hanno un picco evidente e sono seguiti da un effetto di scala, in cui la piattaforma inizia a garantire una maggiore efficienza nelle vendite, nell'assistenza e nelle operazioni. Se ciò avrà successo, la pressione a breve termine sulla redditività potrà trasformarsi in una crescita sostenibile a lungo termine con margini più elevati.[1]


  • *I dati relativi al passato non sono garanzia di rendimenti futuri.

  • [1] Le dichiarazioni previsionali rappresentano ipotesi e aspettative attuali che potrebbero non essere accurate o che si basano sull'attuale contesto economico, che potrebbe cambiare. Tali dichiarazioni non garantiscono risultati futuri. Per loro natura, le dichiarazioni previsionali comportano rischi e incertezze, poiché si riferiscono a eventi e circostanze futuri che non possono essere previsti, e gli sviluppi e i risultati effettivi potrebbero differire sostanzialmente dai risultati espressi o impliciti in qualsiasi dichiarazione previsionale.

  • Attenzione! Il presente materiale di marketing non costituisce e non deve essere inteso come una consulenza in materia di investimenti. I dati relativi al passato non sono garanzia di rendimenti futuri. Investire in una valuta estera può influire sui rendimenti a causa delle fluttuazioni. Tutte le operazioni in titoli possono comportare sia profitti che perdite. Le dichiarazioni previsionali rappresentano ipotesi e aspettative attuali che potrebbero non essere accurate o si basano sull'attuale contesto economico, che potrebbe cambiare. Tali dichiarazioni non garantiscono risultati futuri. InvestingFox è un marchio registrato di CAPITAL MARKETS, o.c.p., a.s., regolamentato dalla Banca Nazionale della Slovacchia.

  • Fonti:

https://www.prnewswire.com/news-releases/palo-alto-networks-reports-fiscal-second-quarter-2026-financial-results-302689871.html

https://www.paloaltonetworks.com/company/press/2026/palo-alto-networks-annuncia-l'intenzione-di-acquisire-koi-per-proteggere-gli-endpoint-agentic

https://www.paloaltonetworks.com/company/press/2026/palo-alto-networks-completes-chronosphere-acquisition--unifying-observability-and-security-for-the-ai-era

https://www.paloaltonetworks.com/company/press/2026/palo-alto-networks-completes-acquisition-of-cyberark-to-secure-the-ai-era

https://www.reuters.com/business/palo-alto-shares-fall-deal-costs-pile-up-amid-ai-security-push-2026-02-18/

InvestingFox è un marchio commerciale della società CAPITAL MARKETS, o.c.p., a.s., con sede in Slávičie údolie 106, Bratislava - quartiere Staré Mesto 811 02. La società è iscritta nel Registro delle Imprese del Tribunale Municipale di Bratislava III, sezione: Sa, numero di iscrizione: 4295/B, numero di identificazione: 36 853 054, partita IVA: 2022505419.

CAPITAL MARKETS, o.c.p., a.s. è un operatore di mercato dei valori mobiliari ai sensi dell’art. 55, comma 1, della legge n. 566/2001 Z. z. sui valori mobiliari e sui servizi di investimento e sulla modifica e integrazione di alcune leggi, come successivamente modificata (di seguito denominata “legge sui valori mobiliari”). Il 30.10.2007, con decisione della Banca Nazionale della Slovacchia n. OPK-2297/2007 -PLP l'autorizzazione a fornire servizi di investimento ai sensi dell'art. 54, comma 2, in combinato disposto con l'art. 59, commi 2 e 3, della legge sui titoli, che è stata estesa, in conformità con le disposizioni della legge sui titoli, con decisione n. OPK-1830/2008-PLP del 21.04.2008, con la decisione n. OPK-11601-1/2008 del 28 gennaio 2009, con la decisione n. ODT-5059-3/2012 del 23 luglio 2012 e con la decisione n. ODT-9332/2014-1 del 21 ottobre 2014.

Leggere nel seguito

JPMorgan Chase delude Wall Street: anche un utile di 15,3 miliardi di dollari è risultato inferiore alle aspettative

JPMorgan Chase delude Wall Street: anche un utile di 15,3 miliardi di dollari è risultato inferiore alle aspettative

Il 13 ottobre, JPMorgan Chase ha pubblicato i risultati relativi al terzo trimestre del 2026, che hanno rappresentato una delusione inaspettata per Wall Street. La più grande banca statunitense ha registrato un utile di 5,57 dollari per azione, rispetto a una stima di 5,85 dollari, e secondo i dati LSEG non è riuscita a soddisfare le previsioni sugli utili per la prima volta dal quarto trimestre del 2023. Il calo dei ricavi provenienti dai mercati obbligazionari e il rallentamento dell’investment banking hanno messo in luce i limiti alla sua crescita. Per gli investitori, la domanda chiave ora è se la banca sarà in grado di sostenere la crescita dei ricavi gestendo al contempo l’aumento dei costi.1

Lamb Weston sorprende il mercato azionario: gli utili calano del 55%, le azioni salgono del 7,5%

Lamb Weston sorprende il mercato azionario: gli utili calano del 55%, le azioni salgono del 7,5%

Il 6 ottobre 2026, Lamb Weston, produttore di patatine fritte surgelate, ha annunciato i propri risultati, rivelando una notevole discrepanza tra gli utili dichiarati e la reazione del mercato azionario. L’utile netto è crollato del 55% su base annua, eppure gli investitori hanno reagito acquistando azioni. L’azienda ha superato le aspettative e ha rivisto al rialzo le previsioni per l’intero anno. La crescita delle vendite in Nord America e le misure di riduzione dei costi suggeriscono che i cambiamenti nelle operazioni aziendali stiano iniziando a dare i loro frutti. Resta tuttavia da vedere se questi progressi saranno sufficienti a risolvere i problemi all’estero. [1]

TD SYNNEX ha superato di gran lunga le aspettative: il fatturato è balzato del 38%, ma le azioni hanno registrato un calo dopo la pubblicazione dei risultati finanziari

TD SYNNEX ha superato di gran lunga le aspettative: il fatturato è balzato del 38%, ma le azioni hanno registrato un calo dopo la pubblicazione dei risultati finanziari

TD SYNNEX ha pubblicato risultati che, a prima vista, appaiono molto solidi e confermano che l’azienda sta beneficiando della crescente domanda di infrastrutture tecnologiche. A un’analisi più approfondita, tuttavia, il quadro non è del tutto chiaro. Dietro i dati record si nasconde una combinazione di rapida espansione, margini variabili e significative fluttuazioni del flusso di cassa, che gli investitori hanno iniziato a considerare con molta maggiore attenzione rispetto alla sola crescita dei ricavi. È proprio la differenza tra ciò che mostra il conto economico e ciò che sta accadendo sotto la superficie a rendere l’ultimo trimestre di TD SYNNEX una storia molto più interessante di quanto suggerirebbero i soli dati principali.

AutoZone sorprende Wall Street con i suoi risultati: l'utile per azione balza del 15%, ma il calo delle vendite rivela le difficoltà dei clienti

AutoZone sorprende Wall Street con i suoi risultati: l'utile per azione balza del 15%, ma il calo delle vendite rivela le difficoltà dei clienti

AutoZone ha chiuso l'anno fiscale 2026 con risultati che a prima vista sembrano molto positivi. Nel quarto trimestre il fatturato è aumentato del 5,6% su base annua, attestandosi a 6,59 miliardi di dollari; l’utile netto è salito a 931,6 milioni di dollari e l’utile per azione ha raggiunto i 56,05 dollari, circa il 15% in più rispetto a un anno fa e al di sopra delle aspettative di Wall Street. A un’analisi più approfondita, tuttavia, emerge una certa debolezza. La crescita delle vendite comparabili è stata inferiore alle previsioni e gli appassionati americani del fai-da-te automobilistico continuano a limitare i propri acquisti.1