Vissza a blogra

A Palo Alto Networks nyomás alatt: az AI-akvizíciók megnövelik a költségeket és csökkenti a jövedelmezőséget

A Palo Alto Networks a kiberbiztonság egyik legnagyobb szereplője, és az elmúlt években egy egyszerű cél köré épült fel: olyan platformot létrehozni, amely egyszerre a lehető legtöbb biztonsági igényt kielégíti. A gyakorlatban ez a portfólió gyors bővítését, az automatizálás erős hangsúlyozását, valamint egyre inkább az AI-alkalmazások és AI-ügynökök biztonságát is jelenti. Ez a stratégia azonban egyértelműen költségekkel jár. Az akvizíciók felgyorsítják a növekedést és bővítik a megcélzott piacot, de integrációs költségekkel, magasabb fejlesztési és értékesítési kiadásokkal, valamint rövid távú nyomással járnak a margókra. Pontosan ez lett a PANW részvények fő témája az elmúlt hetekben.

A Palo Alto Networks nyomás alatt: az AI-akvizíciók megnövelik a költségeket és csökkenti a jövedelmezőséget

Miért támogatja Palo Alto az AI-t és a platformizálást?


A biztonsági csapatok a gyakorlatban gyakran használnak különböző gyártók számos önálló eszközét. Ez növeli a komplexitást, a költségeket és rontja az incidensekre való reagálási időt. A Palo Alto ezért egy platform-megközelítést hirdet, amelyben a hálózatbiztonság, a felhő, a SOC és az identitás egyetlen ökoszisztémába van összevonva, egységes adatokkal és automatizálással. Az AI kétféleképpen lép be ebbe a képbe. Egyrészt növeli a támadások mennyiségét és sebességét, ezért a vállalatok több automatizálást és jobb telemetriai feldolgozást szeretnének. Másrészt egyre több új hely jelenik meg, ahol a támadók lecsaphatnak, amikor a vállalatok modelleket, AI-ügynököket, bővítményeket és belső adatokhoz való csatlakozásokat telepítenek. Ez teret ad új termékeknek és új akvizícióknak.


A mesterséges intelligencia akvizíciók mint a termékportfólió gyorsítói


A legszembetűnőbb AI-irányzat a Protect AI felvásárlásának bejelentése volt, amely az AI és a gépi tanulás körüli specifikus kockázatokra összpontosít, beleértve a modelleket, az adatokat és a futási réteget. Ez a típusú képesség közvetlenül összekapcsolható a Palo Alto által már nagyvállalatoknak értékesített biztonsági platformokkal, így a vállalat gyorsabban léphet be egy új kategóriába anélkül, hogy mindent a nulláról kellene felépítenie. A kirakós másik darabja a Koi, ahol a vállalat az ügynöki végpontok védelme felé történő elmozdulást kommunikálja. Más szavakkal, ez az a valóság, ahol a végpontok nemcsak felhasználói alkalmazásokat futtatnak, hanem szkripteket, bővítményeket és AI-eszközöket is, amelyek hozzáférnek az adatokhoz és a rendszerekhez. Az ezen a területen végrehajtott felvásárlások célja, hogy támogassák azt a jövőképét, miszerint a Palo Alto az új AI-alapú munkafolyamatok biztonságát is megoldja.


A CyberArk és a Chronosphere megváltoztatja az üzleti és költségszerkezetet


A CyberArk felvásárlásával a Palo Alto belép az identitásvédelem területére, amely az elmúlt években az egyik legfontosabb biztonsági pillérré vált. Az identitás gyakran az első pont, amelyen keresztül a támadó hozzáférést nyer, és az AI-vel ez a probléma a gépi identitások és az autonóm ügynökök növekedésével még tovább fokozódik. A Palo Alto ezzel egy erős platformot szerez az adminisztratív hozzáférés védelméhez és ellenőrzéséhez, amely lehetővé teszi számára, hogy ügyfeleinek szélesebb körű biztonsági szolgáltatáscsomagot kínáljon.


A Chronosphere pedig a vállalatot a felhőben és az alkalmazásokban zajló események jobb figyelemmel kísérése és láthatósága felé mozdítja el. Első pillantásra ez a kiberbiztonságon kívül esőnek tűnhet, de a gyakorlatban a modern SOC az adatokra épül. A naplófájlok, események és telemetriai adatok mennyiségének növekedésével a költségek is növekednek. A felügyeleti eszközök integrálása és a rendszerekben zajló események jobb áttekintése akkor értelmes, ha a vállalat csökkenteni tudja a felesleges riasztások számát és felgyorsíthatja az automatizált incidenskezelést. Ugyanakkor ez egy újabb jelentős integráció, amely rövid távon növeli a költségeket.


Emelkedő költségek és miért csökkentette a menedzsment a jövedelmezőségi kilátásokat


A 2026-os pénzügyi év második negyedévében a Palo Alto bevételei és a legfontosabb ismétlődő mutatói is növekedtek. A bevételek az előző évhez képest 15%-kal, körülbelül 2,6 milliárd USD-ra nőttek. A Next Generation Security ARR 33%-kal, 6,3 milliárd USD-ra nőtt, az RPO pedig 23%-kal, 16 milliárd USD-ra emelkedett. A kiigazított eredmények alapján a vállalat részvényenként 1,03 USD-t ért el, ami arra utal, hogy az alaptevékenység továbbra is eredményes.*
 

PANW_2026-02-20_11-30-25

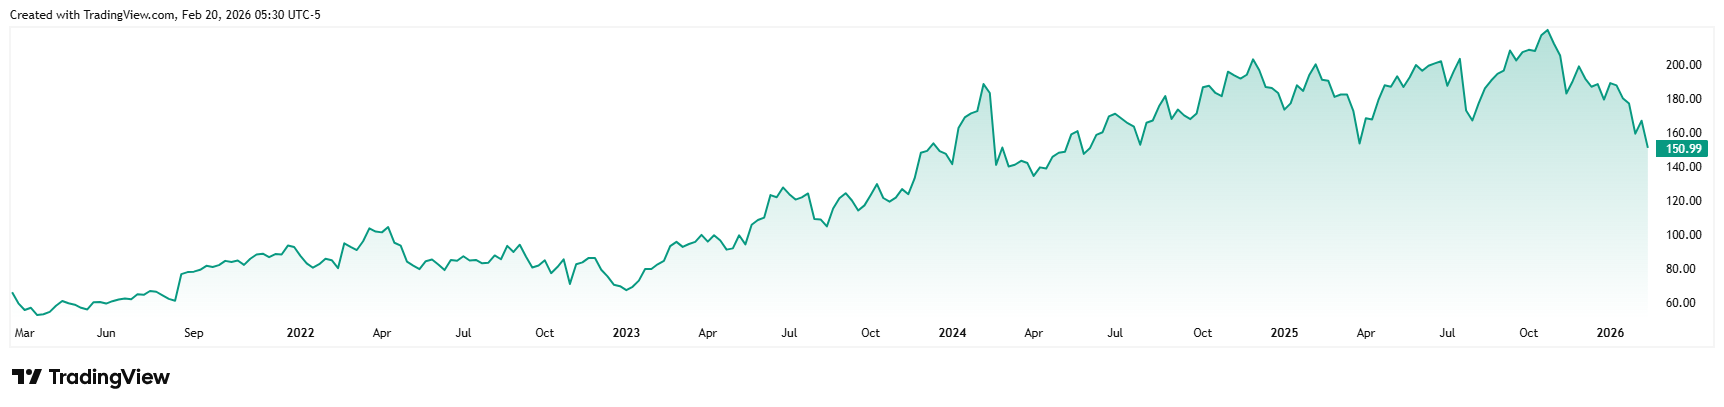
A Palo Alto Networks részvényárfolyamának alakulása az elmúlt öt évben.

A piac azonban inkább a jövőre koncentrált. Egy sor nagy akvizíciót követően a vállalat elismerte a magasabb integrációs költségeket, és csökkentette a 2026-os pénzügyi évre vonatkozó kiigazított eredménykilátásokat. Ugyanakkor emelte a bevételi kilátásokat, de a befektetők a klasszikus kompromisszumot látták: gyorsabb platformépítés most, gyengébb jövedelmezőség rövid távon. Ez is az oka annak, hogy a részvények az eredmények után meredeken estek, annak ellenére, hogy a negyedéves számok maguk szilárdak voltak.


A jövedelmezőségre nehezedő nyomás és a vállalat következő lépései


Az ilyen akvizíciós hullám legnagyobb kockázata nem a vásárlások puszta nagysága, hanem az a képesség, hogy azokat egyetlen olyan kínálattá alakítsák, amelyet a vásárlók valóban platformként vásárolnak meg. Ha a termékeket nem lehet gyorsan integrálni, az eredmény egy magasabb költségalap lesz, anélkül, hogy az eladások ennek megfelelően növekednének. Pontosan ez az a pillanat, amikor a margók romlani kezdenek, és a befektetők elveszítik türelmüket.


A Palo Alto számára ezért két dolgot kell megmutatnia. Az első, hogy az ismétlődő bevételek növekedése az akvizíciók nélkül is erős marad. A második, hogy az integrációs költségek egyértelműen csúcsot érnek el, majd ezt követi a skálázási hatás, amikor a platform magasabb hatékonyságot kezd el biztosítani az értékesítés, a támogatás és a működés terén. Ha ez sikerül, a jövedelmezőségre nehezedő rövid távú nyomás hosszú távú, fenntartható növekedéssé válhat, magasabb árrésekkel.[1]


  • *A múltra vonatkozó adatok nem garantálják a jövőbeli hozamokat.

  •  

  • [1] Az előretekintő nyilatkozatok olyan feltételezéseket és jelenlegi várakozásokat tükröznek, amelyek nem feltétlenül pontosak, vagy a jelenlegi gazdasági környezetre alapulnak, amely változhat. Ezek a nyilatkozatok nem garantálják a jövőbeli teljesítményt. Természetüknél fogva az előretekintő nyilatkozatok kockázattal és bizonytalansággal járnak, mivel olyan jövőbeli eseményekre és körülményekre vonatkoznak, amelyek nem jósolhatók meg, és a tényleges fejlemények és eredmények jelentősen eltérhetnek az előretekintő nyilatkozatokban kifejezett vagy sugallt eredményektől.

  •  

    Figyelem! Ez a marketinganyag nem minősül befektetési tanácsadásnak, és nem is értelmezhető annak. A múltra vonatkozó adatok nem garantálják a jövőbeli hozamokat. A devizában történő befektetés a devizaárfolyam ingadozása miatt befolyásolhatja a hozamokat. Minden értékpapír-tranzakció nyereséghez és veszteséghez is vezethet. Az előretekintő nyilatkozatok olyan feltételezéseket és jelenlegi várakozásokat tükröznek, amelyek nem feltétlenül pontosak, vagy a jelenlegi gazdasági környezetre alapulnak, amely változhat. Ezek a nyilatkozatok nem garantálják a jövőbeli teljesítményt. Az InvestingFox a CAPITAL MARKETS, o.c.p., a.s. védjegye, amelyet a Szlovák Nemzeti Bank szabályoz. line-height: normal;">

  • Források:

https://www.prnewswire.com/news-releases/palo-alto-networks-reports-fiscal-second-quarter-2026-financial-results-302689871.html

https://www.paloaltonetworks.com/company/press/2026/palo-alto-networks-bejelenti-szándékát-a-koi-felvásárlására-az-agentic-endpoint-biztonságossá-tétele-érdekében

https://www.paloaltonetworks.com/company/press/2026/palo-alto-networks-completes-chronosphere-acquisition--unifying-observability-and-security-for-the-ai-era

https://www.paloaltonetworks.com/company/press/2026/palo-alto-networks-completes-acquisition-of-cyberark-to-secure-the-ai-era

https://www.reuters.com/business/palo-alto-shares-fall-deal-costs-pile-up-amid-ai-security-push-2026-02-18/


Az InvestingFox a CAPITAL MARKETS, o.c.p., a.s. társaság védjegye, amelynek székhelye: Slávičie údolie 106, Bratislava – Staré Mesto városrész, 811 02. A társaság bejegyzésre került a Pozsony III. Városi Bíróság Kereskedelmi Nyilvántartásába, osztály: Sa, bejegyzési szám: 4295/B, cégszám: 36 853 054, adószám: 2022505419.

A CAPITAL MARKETS, o.c.p., a.s. értékpapír-kereskedő az értékpapírokról és befektetési szolgáltatásokról, valamint egyes törvények módosításáról és kiegészítéséről szóló 566/2001 Z. z. törvény (a továbbiakban: értékpapír-törvény) 55. § (1) bekezdése szerint. A CAPITAL MARKETS, o.c.p., a.s. társaság 2007. október 30-án a Szlovák Nemzeti Bank OPK-2297/2007 -PLP számú határozatával befektetési szolgáltatások nyújtására vonatkozó engedélyt kapott az értékpapír-törvény 54. § (2) bekezdésének az 59. § (2) és (3) bekezdésével összefüggésben értelmezett rendelkezései értelmében, amelyet az értékpapír-törvény rendelkezéseivel összhangban kiterjesztettek az OPK-1830/2008-PLP számú, 2008. április 21-i határozattal, az OPK-11601-1/2008 számú, 2009. január 28-i határozattal, az ODT-5059-3/2012 számú, 2012. július 23-i határozattal, valamint az ODT-9332/2014-1 számú, 2014. október 21-i határozattal.

Bővebben

A JPMorgan Chase csalódást okozott a Wall Streetnek: még a 15,3 milliárd dolláros nyereség sem felelt meg a várakozásoknak

A JPMorgan Chase csalódást okozott a Wall Streetnek: még a 15,3 milliárd dolláros nyereség sem felelt meg a várakozásoknak

Október 13-án a JPMorgan Chase közzétette a 2026-os harmadik negyedévi eredményeit, amelyek váratlan csalódást okoztak a Wall Streetnek. Az Egyesült Államok legnagyobb bankja részvényenként 5,57 dolláros nyereségről számolt be, szemben az 5,85 dolláros becsléssel, és az LSEG adatai szerint 2023 negyedik negyedéve óta először nem sikerült teljesítenie a nyereségre vonatkozó előrejelzéseket. A kötvénypiacokról származó gyengébb bevételek és a befektetési banki tevékenység lassulása rávilágítottak arra, hogy növekedése hol ütközik korlátokba. A befektetők számára most az a legfontosabb kérdés, hogy a bank képes-e fenntartani a bevételek növekedését, miközben kezelni tudja a növekvő költségeket.1

A Lamb Weston meglepetést okozott a tőzsdén: a nyereség 55%-kal csökkent, a részvények ára viszont 7,5%-kal emelkedett

A Lamb Weston meglepetést okozott a tőzsdén: a nyereség 55%-kal csökkent, a részvények ára viszont 7,5%-kal emelkedett

A fagyasztott sült krumpli gyártója, a Lamb Weston 2026. október 6-án tette közzé eredményeit, amelyekből kiderült, hogy a bejelentett nyereség és a tőzsde reakciója között szembetűnő eltérés mutatkozott. A nettó nyereség az előző évhez képest 55%-kal zuhant, a befektetők azonban részvényvásárlással reagáltak. A vállalat felülmúlta a várakozásokat, és emelte az egész évre vonatkozó előrejelzését. Az észak-amerikai értékesítés növekedése és a költségcsökkentő intézkedések arra utalnak, hogy a vállalat működésében végrehajtott változtatások kezdik meghozni gyümölcsüket. A kérdés azonban továbbra is az, hogy ez az előrelépés elegendő lesz-e a tengerentúli problémák megoldásához. [1]

A TD SYNNEX messze felülmúlta a várakozásokat: a bevételek 38%-kal emelkedtek, de a részvények árfolyama az eredményjelentés után esett

A TD SYNNEX messze felülmúlta a várakozásokat: a bevételek 38%-kal emelkedtek, de a részvények árfolyama az eredményjelentés után esett

A TD SYNNEX olyan eredményeket tett közzé, amelyek első ránézésre nagyon erősnek tűnnek, és megerősítik, hogy a vállalat profitál a technológiai infrastruktúra iránti növekvő keresletből. Alaposabb vizsgálat után azonban a kép már nem teljesen egyértelmű. A rekordszámok mögött a gyors terjeszkedés, a változó árrések és a jelentős cash flow-ingadozások kombinációja húzódik meg, amelyeket a befektetők már sokkal nagyobb figyelemmel kísérnek, mint pusztán a bevételek növekedését. Pontosan ez a különbség az eredménykimutatásban látható adatok és a felszín alatt zajló folyamatok között teszi a TD SYNNEX legutóbbi negyedévét sokkal érdekesebbé, mint amit a főbb számadatok önmagukban sugallnának.

Az AutoZone meglepetést okozott a Wall Streetnek az eredményeivel: az egy részvényre jutó nyereség 15%-kal emelkedett, de a gyengébb értékesítési adatok a vásárlókra nehezedő nyomást jelzik

Az AutoZone meglepetést okozott a Wall Streetnek az eredményeivel: az egy részvényre jutó nyereség 15%-kal emelkedett, de a gyengébb értékesítési adatok a vásárlókra nehezedő nyomást jelzik

Az AutoZone a 2026-os pénzügyi évet olyan eredményekkel zárta, amelyek első ránézésre nagyon erősnek tűnnek. A negyedik negyedévi árbevétel 5,6%-kal nőtt az előző év azonos időszakához képest, és elérte a 6,59 milliárd dollárt, a nettó nyereség 931,6 millió dollárra emelkedett, az egy részvényre jutó nyereség pedig 56,05 dollárt tett ki, ami körülbelül 15%-kal magasabb az egy évvel ezelőtti szintnél, és meghaladja a Wall Street várakozásait. A felszín alatt azonban továbbra is gyengeség látható. Az összehasonlítható árbevétel-növekedés elmaradt a várakozásoktól, és az amerikai „csináld magad” autószerelők továbbra is visszafogják vásárlásaikat.1