Powrót do bloga

Palo Alto Networks pod presją: przejęcia w dziedzinie sztucznej inteligencji powodują wzrost kosztów i zmniejszają rentowność

Palo Alto Networks jest jednym z największych graczy w dziedzinie cyberbezpieczeństwa i w ostatnich latach skupia się na jednym prostym celu: stworzeniu platformy, która zaspokaja jak najwięcej potrzeb związanych z bezpieczeństwem jednocześnie. W praktyce oznacza to szybką ekspansję portfolio, silny nacisk na automatyzację, a także coraz większe bezpieczeństwo aplikacji i agentów AI. Strategia ta ma jednak swoje koszty. Przejęcia przyspieszają wzrost i poszerzają rynek zbytu, ale wiążą się również z kosztami integracji, wyższymi wydatkami na rozwój i sprzedaż oraz krótkoterminową presją na marże. Właśnie to stało się głównym tematem wokół akcji PANW w ostatnich tygodniach.

Palo Alto Networks pod presją: przejęcia w dziedzinie sztucznej inteligencji powodują wzrost kosztów i zmniejszają rentowność

Dlaczego Palo Alto promuje sztuczną inteligencję i platformizację


Zespoły ds. bezpieczeństwa w praktyce często korzystają z wielu niezależnych narzędzi różnych dostawców. Zwiększa to złożoność, koszty i pogarsza czas reakcji na incydenty. Dlatego Palo Alto promuje podejście platformowe, w którym bezpieczeństwo sieci, chmura, SOC i tożsamość są połączone w jeden ekosystem z ujednoliconymi danymi i automatyzacją. Sztuczna inteligencja wkracza tu na dwa sposoby. Z jednej strony zwiększa liczbę i szybkość ataków, więc firmy chcą większej automatyzacji i lepszego przetwarzania telemetrii. Z drugiej strony pojawia się więcej nowych miejsc, przez które atakujący może uderzyć, gdy firmy wdrażają modele, agenty AI, wtyczki i połączenia z danymi wewnętrznymi. Stwarza to pole do wprowadzania nowych produktów, a także nowych przejęć.


Przejęcia w dziedzinie sztucznej inteligencji jako czynnik przyspieszający rozwój portfolio produktów


Najbardziej widocznym kierunkiem rozwoju sztucznej inteligencji było ogłoszenie przejęcia Protect AI, firmy zajmującej się konkretnymi zagrożeniami związanymi ze sztuczną inteligencją i uczeniem maszynowym, w tym modelami, danymi i warstwą wykonawczą. Tego typu możliwości można bezpośrednio połączyć z platformami bezpieczeństwa, które Palo Alto już sprzedaje dużym przedsiębiorstwom, dzięki czemu firma zyskuje szybszy dostęp do nowej kategorii bez konieczności budowania wszystkiego od podstaw. Kolejnym elementem układanki jest Koi, gdzie firma komunikuje przejście w kierunku ochrony agentowego punktu końcowego. Innymi słowy, jest to rzeczywistość, w której punkty końcowe obsługują nie tylko aplikacje użytkowników, ale także skrypty, wtyczki i narzędzia AI z dostępem do danych i systemów. Przejęcia w tym obszarze mają na celu wsparcie wizji, zgodnie z którą Palo Alto zajmie się bezpieczeństwem nawet w przypadku nowych przepływów pracy opartych na sztucznej inteligencji.

CyberArk i Chronosphere zmieniają strukturę działalności i kosztów


Przejęcie CyberArk przenosi Palo Alto do obszaru ochrony tożsamości, który w ostatnich latach stał się jednym z najważniejszych filarów bezpieczeństwa. Tożsamość jest często pierwszym punktem, przez który atakujący uzyskuje dostęp, a dzięki sztucznej inteligencji problem ten potęguje się wraz z rozwojem tożsamości maszyn i autonomicznych agentów. Palo Alto zyskuje w ten sposób silną platformę do ochrony i kontroli dostępu administracyjnego, co pozwala mu oferować klientom szerszy pakiet usług bezpieczeństwa.


Chronosphere z kolei pozwala firmie lepiej monitorować i obserwować to, co dzieje się w chmurze i aplikacjach. Na pierwszy rzut oka może się to wydawać niezwiązane z cyberbezpieczeństwem, ale w praktyce nowoczesne SOC opiera się na danych. Wraz ze wzrostem ilości logów, zdarzeń i danych telemetrycznych rosną również koszty. Integracja narzędzi monitorujących i uzyskanie lepszego wglądu w to, co dzieje się w systemach, ma sens, jeśli firma może zmniejszyć liczbę niepotrzebnych alertów i przyspieszyć automatyczną reakcję na incydenty. Jednocześnie jest to jednak kolejna poważna integracja, która w krótkim okresie zwiększa koszty.


Rosnące koszty i powody obniżenia prognozy rentowności przez kierownictwo


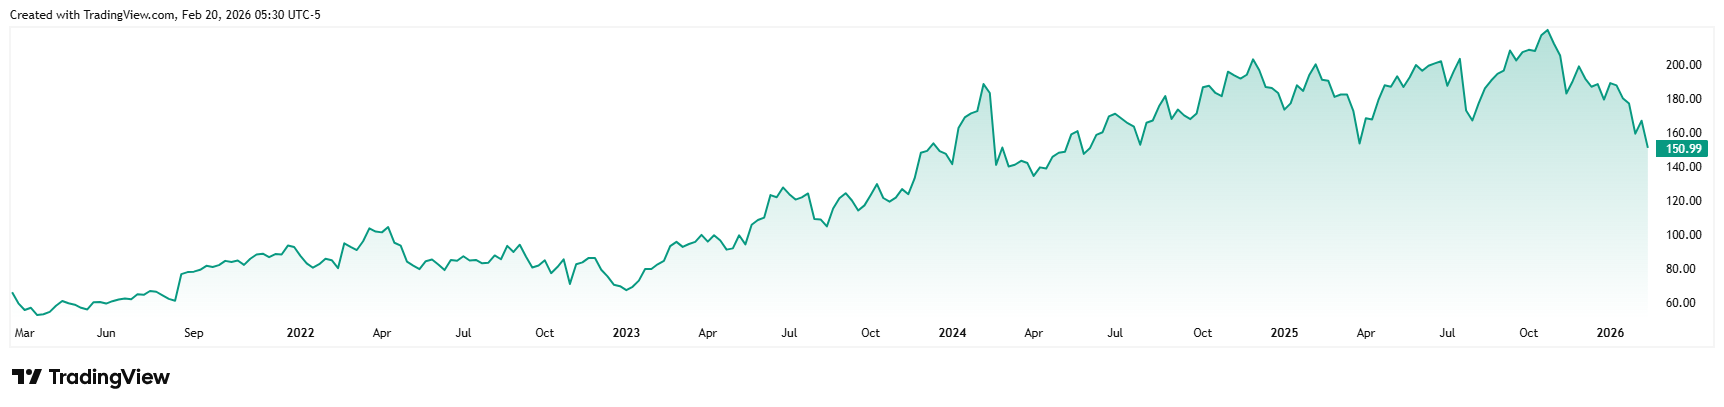
W drugim kwartale roku finansowego 2026 firma Palo Alto odnotowała wzrost przychodów oraz kluczowych wskaźników powtarzalnych. Przychody wzrosły o 15% w ujęciu rok do roku, osiągając poziom około 2,6 mld USD. ARR w zakresie zabezpieczeń nowej generacji wzrosło o 33% do 6,3 mld USD, a RPO wzrosło o 23% do 16 mld USD. W ujęciu skorygowanych zysków firma osiągnęła 1,03 USD na akcję, co sugeruje, że podstawowa działalność nadal przynosi zyski.*
 

PANW_2026-02-20_11-30-25

Kurs akcji Palo Alto Networks w ciągu ostatnich pięciu lat.


Jednak rynek skupił się bardziej na tym, co będzie dalej. Po serii dużych przejęć firma przyznała się do wyższych kosztów integracji i obniżyła prognozę skorygowanych zysków na rok finansowy 2026. Jednocześnie podniosła prognozę przychodów, ale inwestorzy dostrzegli klasyczny kompromis: szybsze budowanie platformy teraz, słabsza rentowność w perspektywie krótkoterminowej. To również dlatego akcje gwałtownie spadły po ogłoszeniu wyników, mimo że same wyniki kwartalne były solidne.


Presja na rentowność i to, co firma musi osiągnąć w przyszłości


Największym ryzykiem związanym z taką falą przejęć nie jest sama skala zakupów, ale zdolność do przekształcenia ich w jedną ofertę, którą klienci faktycznie kupią jako platformę. Jeśli produkty nie mogą zostać szybko zintegrowane, skutkiem jest wyższa baza kosztowa bez odpowiedniego przyspieszenia sprzedaży. Właśnie w tym momencie marże zaczynają się pogarszać, a inwestorzy tracą cierpliwość.


Dla Palo Alto kluczowe znaczenie ma zatem wykazanie dwóch rzeczy. Po pierwsze, że wzrost przychodów cyklicznych pozostaje silny nawet po wyeliminowaniu przejęć. Po drugie, że koszty integracji osiągają wyraźny szczyt, a następnie następuje efekt skali, w którym platforma zaczyna zapewniać wyższą wydajność w zakresie sprzedaży, wsparcia i operacji. Jeśli to się powiedzie, krótkoterminowa presja na rentowność może przekształcić się w długoterminowy, zrównoważony wzrost z wyższymi marżami.[1]


InvestingFox jest znakiem towarowym spółki CAPITAL MARKETS, o.c.p., a.s. z siedzibą przy ulicy Slávičie údolie 106, Bratysława – dzielnica Staré Mesto 811 02. Spółka jest wpisana do Rejestru Handlowego Sądu Miejskiego Bratysława III, sekcja: Sa, numer wpisu: 4295/B, numer identyfikacyjny: 36 853 054, numer identyfikacji podatkowej: 2022505419.

CAPITAL MARKETS, o.c.p., a.s. jest podmiotem prowadzącym działalność w zakresie obrotu papierami wartościowymi zgodnie z § 55 ust. 1 ustawy nr 566/2001 Z. z. o papierach wartościowych i usługach inwestycyjnych oraz o zmianie i uzupełnieniu niektórych ustaw w brzmieniu późniejszych przepisów (zwanej dalej ustawą o papierach wartościowych). Spółce CAPITAL MARKETS, o.c.p., a.s. w dniu 30.10.2007 r. przyznano decyzją Narodowego Banku Słowacji nr OPK-2297/2007 -PLP zezwolenie na świadczenie usług inwestycyjnych w rozumieniu § 54 ust. 2 w związku z § 59 ust. 2 i 3 ustawy o papierach wartościowych, które zgodnie z przepisami ustawy o papierach wartościowych zostało rozszerzone decyzją nr OPK-1830/2008-PLP z dnia 21 kwietnia 2008 r., decyzją nr OPK-11601-1/2008 z dnia 28 stycznia 2009 r., decyzją nr ODT-5059-3/2012 z dnia 23 lipca 2012 r. oraz decyzją nr ODT-9332/2014-1 z dnia 21 października 2014 r.

Czytaj więcej

JPMorgan Chase rozczarowuje Wall Street: nawet zysk w wysokości 15,3 mld dolarów okazał się niższy od oczekiwań

JPMorgan Chase rozczarowuje Wall Street: nawet zysk w wysokości 15,3 mld dolarów okazał się niższy od oczekiwań

13 października JPMorgan Chase opublikował wyniki za trzeci kwartał 2026 r., które okazały się nieoczekiwanym rozczarowaniem dla Wall Street. Największy bank w USA odnotował zysk w wysokości 5,57 USD na akcję, podczas gdy prognozy wynosiły 5,85 USD, a według danych LSEG po raz pierwszy od czwartego kwartału 2023 r. nie udało mu się osiągnąć prognozowanych wyników finansowych. Niższe przychody z rynków obligacji oraz spowolnienie w bankowości inwestycyjnej uwypukliły obszary, w których wzrost banku napotyka ograniczenia. Dla inwestorów kluczowym pytaniem jest teraz, czy bank będzie w stanie utrzymać wzrost przychodów, jednocześnie radząc sobie z rosnącymi kosztami.1

Lamb Weston zaskakuje rynek akcji: zysk spada o 55%, a kurs akcji rośnie o 7,5%

Lamb Weston zaskakuje rynek akcji: zysk spada o 55%, a kurs akcji rośnie o 7,5%

Producent mrożonych frytek, firma Lamb Weston, ogłosiła swoje wyniki 6 października 2026 r., ujawniając uderzającą rozbieżność między zgłoszonymi zyskami a reakcją rynku akcji. Zysk netto spadł o 55% w ujęciu rok do roku, jednak inwestorzy zareagowali kupując akcje. Firma przekroczyła oczekiwania i podniosła prognozę na cały rok. Wzrost sprzedaży w Ameryce Północnej oraz działania mające na celu redukcję kosztów sugerują, że zmiany w działalności firmy zaczynają przynosić efekty. Pozostaje jednak pytanie, czy ten postęp wystarczy, by rozwiązać problemy za granicą. [1]

TD SYNNEX znacznie przekroczył oczekiwania: przychody wzrosły o 38%, ale po opublikowaniu wyników finansowych kurs akcji spadł

TD SYNNEX znacznie przekroczył oczekiwania: przychody wzrosły o 38%, ale po opublikowaniu wyników finansowych kurs akcji spadł

Firma TD SYNNEX opublikowała wyniki, które na pierwszy rzut oka wydają się bardzo dobre i potwierdzają, że firma czerpie korzyści z rosnącego popytu na infrastrukturę technologiczną. Jednak po bliższym przyjrzeniu się sytuacja nie jest już tak jednoznaczna. Za rekordowymi wynikami kryje się połączenie szybkiej ekspansji, zmieniających się marż oraz znacznych wahań przepływów pieniężnych, na które inwestorzy zaczęli zwracać znacznie większą uwagę niż na sam wzrost przychodów. To właśnie różnica między tym, co pokazuje rachunek zysków i strat, a tym, co dzieje się pod powierzchnią, sprawia, że ostatni kwartał TD SYNNEX jest znacznie bardziej interesującą historią, niż sugerowałyby to same dane z nagłówków.

AutoZone zaskakuje Wall Street wynikami finansowymi: zysk na akcję wzrósł o 15%, ale spadek sprzedaży wskazuje na trudności klientów

AutoZone zaskakuje Wall Street wynikami finansowymi: zysk na akcję wzrósł o 15%, ale spadek sprzedaży wskazuje na trudności klientów

Firma AutoZone zamknęła rok obrotowy 2026 wynikami, które na pierwszy rzut oka wydają się bardzo dobre. Przychody w czwartym kwartale wzrosły o 5,6% rok do roku do 6,59 mld dolarów, zysk netto wzrósł do 931,6 mln dolarów, a zysk na akcję wyniósł 56,05 dolarów, czyli o około 15% więcej niż rok temu i powyżej oczekiwań Wall Street. Jednak pod powierzchnią nadal tkwi słabość. Wzrost sprzedaży w sklepach porównywalnych okazał się niższy od prognoz, a amerykańscy majsterkowicze nadal ograniczają swoje zakupy.1