
 Hungarian

 English
 Slovak
 Czech
 Italian
 Polish
 Slovenian


A várakozásoktól elmaradó eredmények
A 2025-ös első negyedévben az amerikai gyártó jelentős visszaesésről számolt be, az üzemi eredmény 66%-kal, alig 400 millió dollár alá zuhant, az üzemi árrés 2,1% volt. A vállalat összbevétele is visszaesett, amely éves szinten 9%-kal, 19,3 milliárd dollárra esett vissza. A nettó nyereség több mint 70%-kal esett vissza, az egy részvényre jutó eredmény (EPS) 0,27 USD volt. A pénzügyi jelentés szerint a vállalat a visszaesést a járművek alacsonyabb átlagos eladási árának, a Model Y minden gyárat átfogó, újabb verziókra történő frissítése miatt csökkentett kiszállításoknak, valamint a mesterséges intelligenciára fordított kiadások növelésének tulajdonította. A bejelentett eredmények elmaradtak az LSEG elemzői várakozásaitól is, akik 20 milliárd dollár feletti bevételt és 0,39 dolláros EPS-t prognosztizáltak. A bevételt szegmensek szerinti bontásban az autóipari részleg teljesített a legrosszabbul, 20%-os csökkenéssel. Pozitívum, hogy az energiatermelésből és -tárolásból származó bevételek 67%-kal, míg a szolgáltatásokkal kapcsolatos bevételek 15%-kal emelkedtek.
A második negyedévre halasztott előrejelzések
A Tesla a jelenlegi helyzetet a folyamatban lévő makrogazdasági fejlemények, köztük a globális kereskedelmi politika miatt bizonytalannak látja, és egyelőre nem adott konkrét kilátásokat. Bejelentette azonban, hogy az idei második negyedévben újraértékeli előrejelzését, biztosítva a befektetőket, hogy jól átgondolt beruházásokat hajt végre, és elegendő pénzügyi forrással rendelkezik. A vállalat várakozásai szerint a jövőbeni nyereségességét a mesterséges intelligencia, a szoftverek és a járművek fogják meghatározni. Ez utóbbival kapcsolatban a Tesla becslése szerint a régóta várt, megfizethető árú autóinak gyártása az idei év második felében kezdődhet meg. A gyártósorok hatékonyabb kihasználásának köszönhetően a járművek kibocsátása várhatóan akár 60%-kal is nőhet az előző évhez képest. A Cybercab robottaxi gyártása a tervek szerint jövőre kezdődik, míg a humanoid robot Optimus becslések szerint 2025-ben már több ezer darab készülhet. A Tesla azonban exportproblémákkal néz szembe Kína részéről, amely szabályozási intézkedések keretében korlátozta a ritkaföldfémek USA-ba irányuló kivitelét. A vállalat most engedélyt kér arra, hogy ezeket az anyagokat felhasználhassa a robotgyártáshoz.
Kínai vámok és hatásuk a Teslára
Dacára annak, hogy Elon Musk vezérigazgató szoros kapcsolatot ápol az amerikai elnökkel, ő és a kormányzat jelentősen eltér egymástól, ha a vámokról van szó. Ahogy a CNBC beszámol róla, Musk azt állítja, hogy a Tesla a "legkevésbé érintett", de a helyzet ennél összetettebb. Bár a vállalatot közvetlenül nem érintik az amerikai vámok, a kínai megtorló intézkedések - különösen a Tesla járműveiben használt akkumulátorcellákat érintő intézkedések - hatással vannak rá. A probléma kezelése érdekében a Tesla vizsgálja az akkumulátorcellák hazai amerikai gyártásának létrehozását, vagy alternatív beszállítók biztosítását Kínán kívül. Mindkét megoldás megvalósítása azonban jelentős időt igényel.
A részvények reakciója
A kedvezőtlen gazdasági eredmények ellenére a részvények április 23-án, 2025 dolláron 7,6%-os emelkedéssel kereskedtek a piac előtti kereskedésben, és 5%-os emelkedéssel 250,74 dolláron fejezték be a napot. A növekedés hátterében Elon Musk nyilatkozatai álltak, aki a jövő hónaptól várhatóan több időt szentel majd az üzleti tevékenységeknek, mint a politikaiaknak. Éppen politikai szerepvállalása és ellentmondásos kijelentései miatt gyakran volt vita tárgya, ami negatívan hatott a Tesla részvények teljesítményére. Bár a nyilatkozat némi megkönnyebbülést hozott a részvényeknek, az év eleje óta 37%-ot veszítettek értékükből. Éves teljesítményük jobb, 54%-os növekedést mutatnak, míg az elmúlt 5 évben ez a növekedés elérte a 418%-ot.*
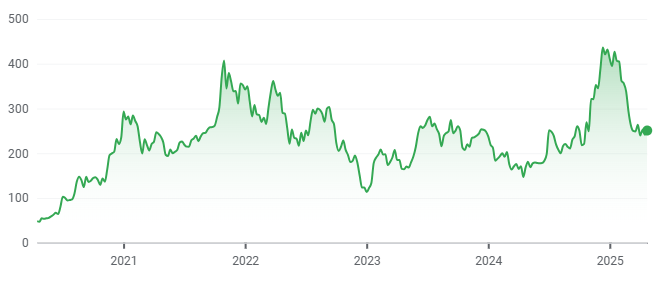
Forrás: Google Finance*
lehetőség, de kemény feltételekkel
A Tesla tovább terjeszkedik, és az április eleji szaúd-arábiai debütálás után Indiával is aktív tárgyalásokat folytat. A CNBC beszámolója szerint a vállalat a csökkenő eladások miatt regionális diverzifikációra törekszik, Indiában pedig nagyszerű piacot lát a nagy középosztálynak köszönhetően. Vannak azonban még kihívások, amelyekkel foglalkozni kell. Ezek közé tartoznak a mindenütt jelenlévő vámok - míg az USA 10%-os vámot vetett ki Indiára, amely 90 nap múlva 26%-ra emelkedhet, addig India maga 70%-os vámot vet ki az elektromos járművek importjára, valamint 30%-os luxusadót. Az ilyen magas felárak elkerülése érdekében egy új indiai törvény értelmében a Teslának néhány éven belül gyártóüzemet kellene építenie, ami a vámot 15%-ra csökkentené.
Következtetés
A pénzügyi eredményeinek csökkenése ellenére a Tesla még mindig sokat kínál a piacnak. A régóta várt olcsóbb modell, a mesterséges intelligencia, a Cybercab, valamint Musk ígérete, miszerint több időt fordít majd a vállalkozásaira, rávilágítanak arra a potenciálra, amelyet a befektetők még rövid távú piaci visszaesések közepette is kiaknázhatnak. Fontos frissítés lesz a második negyedév kilátásai, amely további betekintést nyújthat a vállalat jövőbeli irányába. [1]
* A múltbeli teljesítmény nem jelzi a jövőbeli hozamokat.
[1] A jövőre vonatkozó kijelentések olyan feltételezéseket és jelenlegi várakozásokat tükröznek, amelyek nem biztos, hogy pontosak, vagy a jelenlegi gazdasági környezeten alapulnak, amely változhat. Ezek a kijelentések nem garantálják a jövőbeli teljesítményt. A jövőre vonatkozó kijelentések természetüknél fogva kockázatokat és bizonytalanságokat rejtenek magukban, mivel olyan jövőbeli eseményekre és körülményekre vonatkoznak, amelyeket nem lehet előre jelezni, és a tényleges fejlemények és eredmények jelentősen eltérhetnek a jövőre vonatkozó kijelentésekben kifejezett vagy feltételezettektől.
Disclaimer! Ez a marketinganyag nem minősül és nem is értelmezhető befektetési tanácsadásnak. A múltbeli teljesítmény nem jelzi a jövőbeli hozamokat. A külföldi valutákba történő befektetés az ingadozások miatt befolyásolhatja a hozamokat. Minden értékpapírügylet nyereséget és veszteséget egyaránt eredményezhet. A jövőre vonatkozó kijelentések olyan feltételezéseket és jelenlegi várakozásokat tükröznek, amelyek nem biztos, hogy pontosak, vagy a jelenlegi gazdasági környezeten alapulnak, amely változhat. Ezek a kijelentések nem garantálják a jövőbeli teljesítményt. Az InvestingFox a CAPITAL MARKETS, o.c.p., a.s. védjegye, amelyet a Szlovák Nemzeti Bank szabályoz.
Források:
https://digitalassets.tesla.com/tesla-contents/image/upload/IR/IR/TSLA-Q1-2025-Update.pdf



