
 Italian

 English
 Slovak
 Czech
 Hungarian
 Polish
 Slovenian


Risultati inferiori alle aspettative
Nel primo trimestre del 2025, il produttore americano ha registrato un significativo calo dell'utile operativo, sceso del 66% a poco meno di 400 milioni di dollari, con un margine operativo del 2,1%. L'azienda ha registrato anche un calo del fatturato totale, che è sceso del 9% rispetto all'anno precedente, attestandosi a 19,3 miliardi di dollari. L'utile netto è sceso di oltre il 70%, con un utile per azione (EPS) di 0,27 dollari. Secondo la relazione finanziaria, l'azienda ha attribuito il calo alla diminuzione dei prezzi medi di vendita dei veicoli, alla riduzione delle consegne dovuta all'aggiornamento della Model Y in tutti gli stabilimenti a versioni più recenti e all'aumento delle spese per l'intelligenza artificiale. I risultati riportati hanno inoltre disatteso le aspettative degli analisti di LSEG, che prevedevano un fatturato di oltre 20 miliardi di dollari e un EPS di 0,39 dollari. Se si analizza il fatturato per segmento, la divisione automobilistica ha registrato la performance peggiore, con un calo del 20%. In positivo, le entrate derivanti dalla generazione e dallo stoccaggio di energia sono aumentate del 67%, mentre quelle relative ai servizi sono cresciute del 15%.
Previsioni rinviate al secondo trimestre
Tesla considera la situazione attuale con incertezza a causa degli sviluppi macroeconomici in corso, comprese le politiche commerciali globali, e non ha ancora offerto alcuna prospettiva specifica. Tuttavia, ha annunciato che rivaluterà le sue previsioni nel secondo trimestre di quest'anno, assicurando agli investitori che sta effettuando investimenti ben ponderati e che dispone di risorse finanziarie sufficienti. L'azienda prevede che la sua redditività futura sarà trainata dall'intelligenza artificiale, dal software e dai veicoli. Per quanto riguarda questi ultimi, Tesla stima che le sue tanto attese auto a prezzi accessibili dovrebbero entrare in produzione nella seconda metà di quest'anno. Grazie a un uso più efficiente delle linee di produzione, la produzione di veicoli dovrebbe aumentare fino al 60% rispetto all'anno precedente. L'inizio della produzione del robotaxi Cybercab è previsto per l'anno prossimo, mentre le stime per il robot umanoide Optimus parlano di migliaia di esemplari prodotti nel 2025. Tuttavia, Tesla sta affrontando problemi di esportazione dalla Cina, che ha limitato l'esportazione di elementi di terre rare negli Stati Uniti nell'ambito di misure di regolamentazione. L'azienda sta ora cercando di ottenere una licenza per l'utilizzo di questi materiali per la sua produzione robotica.
Tariffe cinesi e il loro impatto su Tesla
Nonostante gli stretti legami dell'amministratore delegato Elon Musk con il presidente degli Stati Uniti, lui e l'amministrazione differiscono significativamente quando si tratta di tariffe. Come riporta la CNBC, Musk sostiene che Tesla è la "meno colpita", ma la situazione è più complessa. Sebbene l'azienda non sia direttamente colpita dai dazi americani, è influenzata dalle misure di ritorsione della Cina, in particolare quelle che riguardano le celle delle batterie utilizzate nei veicoli Tesla. Per risolvere il problema, Tesla sta valutando la possibilità di creare una produzione nazionale statunitense per le celle delle batterie o di assicurarsi fornitori alternativi al di fuori della Cina. Tuttavia, entrambe le soluzioni richiedono tempi significativi per la loro implementazione.
Reazione dei titoli
Nonostante i risultati economici sfavorevoli, i titoli sono stati scambiati in rialzo del 7,6% nel pre-mercato del 23 aprile 2025, e hanno chiuso la giornata con un aumento del 5% a 250,74 dollari. La crescita è stata trainata dalle dichiarazioni di Elon Musk, che dal mese prossimo dovrebbe dedicare più tempo alle attività commerciali che a quelle politiche. Proprio a causa del suo coinvolgimento politico e delle sue dichiarazioni controverse è stato spesso oggetto di dibattito, con un impatto negativo sull'andamento delle azioni di Tesla. Sebbene la dichiarazione abbia dato un po' di sollievo alle azioni, queste hanno perso il 37% del loro valore dall'inizio dell'anno. La performance annuale è migliore, con una crescita del 54%, mentre negli ultimi 5 anni ha raggiunto il 418%.*
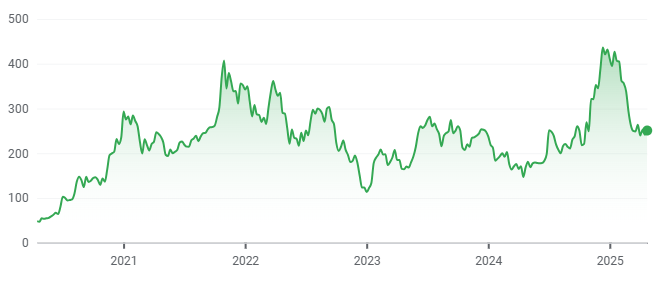
Fonte: Google Finance*
Opportunità, ma con condizioni difficili
Tesla continua a espandere la sua portata e, dopo il debutto in Arabia Saudita all'inizio di aprile, sta discutendo attivamente anche con l'India. L'azienda sta perseguendo una diversificazione regionale a causa del calo delle vendite, come riporta la CNBC, vedendo nell'India un grande mercato grazie alla sua grande classe media. Tuttavia, ci sono ancora sfide da affrontare. Tra queste, le onnipresenti tariffe: mentre gli Stati Uniti hanno imposto all'India una tariffa del 10%, che potrebbe salire al 26% dopo 90 giorni, l'India stessa ha una tariffa del 70% sull'importazione di veicoli elettrici, oltre a una tassa sul lusso del 30%. Per evitare tali alte sovrattasse, secondo una nuova legge indiana, Tesla dovrebbe costruire un impianto di produzione entro pochi anni, il che ridurrebbe la tariffa al 15%.
Conclusione
Nonostante il declino dei suoi risultati finanziari, Tesla ha ancora molto da offrire al mercato. Il tanto atteso modello più economico, l'intelligenza artificiale, il Cybercab, insieme alla promessa di Musk di dedicare più tempo alle sue attività, evidenziano il potenziale a cui gli investitori possono attingere, anche in presenza di flessioni di mercato a breve termine. Un aggiornamento importante sarà l'outlook del secondo trimestre, che potrebbe fornire maggiori indicazioni sulla direzione futura dell'azienda. [1]
* Le performance passate non sono indicative dei rendimenti futuri.
[1] Le dichiarazioni previsionali rappresentano ipotesi e aspettative attuali che potrebbero non essere accurate o basate sull'attuale contesto economico, che può cambiare. Queste dichiarazioni non garantiscono i risultati futuri. Le dichiarazioni previsionali comportano intrinsecamente rischi e incertezze in quanto si riferiscono a eventi e circostanze future che non possono essere previste, e gli sviluppi e i risultati effettivi potrebbero differire significativamente da quelli espressi o impliciti in qualsiasi dichiarazione previsionale.
Disclaimer! Questo materiale di marketing non è e non deve essere interpretato come consulenza sugli investimenti. Le performance passate non sono indicative dei rendimenti futuri. Gli investimenti in valute estere possono influenzare i rendimenti a causa delle fluttuazioni. Tutte le operazioni in titoli possono comportare sia profitti che perdite. Le dichiarazioni previsionali rappresentano ipotesi e aspettative attuali che potrebbero non essere accurate o basate sull'attuale contesto economico, che può cambiare. Queste dichiarazioni non garantiscono i risultati futuri. InvestingFox è un marchio di CAPITAL MARKETS, o.c.p., a.s., regolamentato dalla Banca Nazionale Slovacca.
Fonti:
https://digitalassets.tesla.com/tesla-contents/image/upload/IR/IR/TSLA-Q1-2025-Update.pdf



