
 Italian

 English
 Slovak
 Czech
 Hungarian
 Polish
 Slovenian


I ricavi dei data center di AMD hanno deluso
Le prestazioni di AMD nel suo segmento principale dei data center sono state inferiori alle aspettative, soprattutto in termini di ricavi. Nonostante abbia registrato una robusta crescita dei ricavi del 69% su base annua nel quarto trimestre del 2024, l'azienda non ha rispettato le previsioni. Secondo i risultati degli utili, pubblicati il 4 febbraio 2025, il fatturato dei data center ha raggiunto la cifra record di 3,86 miliardi di dollari. Tuttavia, secondo Bloomberg, gli analisti si aspettavano più di 4 miliardi di dollari. Per l'intero anno 2024, si è registrato un aumento del 94% a 12,6 miliardi di dollari, di cui quasi la metà è rappresentata dalle vendite di chip AI. Questi sono utilizzati da giganti come Meta, Microsoft e IBM nei loro modelli di AI. Mentre le previsioni di AMD per il 2025 sono positive, con una forte crescita a due cifre prevista nei data center, la stima del trimestre in corso di un calo delle vendite del 7% non è stata una buona notizia per i mercati.
I risultati complessivi sono stati buoni
Anche se il fatturato dell'IA non è stato come previsto, i risultati complessivi di AMD sono stati migliori. Negli ultimi tre mesi dello scorso anno, AMD ha registrato un utile per azione (EPS) di 1,09 dollari su un fatturato di 7,66 miliardi di dollari. I numeri hanno battuto le previsioni degli analisti di LSEG, che si aspettavano un fatturato di 7,53 miliardi di dollari e un EPS di 1,08 dollari. Nel trimestre, l'utile netto della società è sceso a 482 milioni di dollari, rispetto ai 667 milioni di dollari dello stesso periodo dell'anno precedente. Inoltre, il fatturato di AMD derivante dal settore client, che comprende i chip per PC e notebook, è aumentato del 58% rispetto all'anno precedente, grazie alla forte domanda. La divisione gaming, invece, ha subito una battuta d'arresto, con un calo dei ricavi del 59% a 563 milioni di dollari. Ciò è dovuto a un calo delle vendite di processori a Sony e Microsoft. Le prospettive di AMD per il primo trimestre del 2025 prevedono un fatturato di circa 7,1 miliardi di dollari con un margine lordo di circa il 54% e sperano in un'offerta di prodotti più forte nel 2025. [1]
Google spenderà ancora di più nell'IA
Anche Alphabet, società californiana, non ha dato le notizie sperate per quanto riguarda il suo business dell'IA. Non solo ha registrato un fatturato deludente per i servizi cloud, ma i punti interrogativi sulla sostenibilità della sua redditività hanno anche sollevato un aumento significativo delle spese in conto capitale per il 2025. La società madre Google ha rivelato che intende spendere 75 miliardi di dollari per l'intelligenza artificiale, una cifra nettamente superiore a quella dello scorso anno, quando aveva speso "solo" 52,5 miliardi di dollari. L'ultima cifra ha persino superato le aspettative di 58 miliardi di dollari. Sebbene Alphabet rimanga fiduciosa che l'intelligenza artificiale porterà benefici significativi a lungo termine, le preoccupazioni degli investitori sono state esacerbate dalla crescita più lenta del previsto della divisione cloud. Secondo Reuters, la crescita della divisione cloud è stata di appena il 30%, per un valore di quasi 12 miliardi di dollari, in calo rispetto al 35% del trimestre precedente e al di sotto delle aspettative degli analisti di LSEG. L'azienda ha attribuito questo risultato a uno squilibrio tra la domanda di servizi legati all'intelligenza artificiale e la sua capacità.
Non ha soddisfatto le aspettative
I risultati finanziari del quarto trimestre 2024 di Alphabet, anch'essi pubblicati il 4 febbraio 2024, hanno mostrato una solida redditività, ma sono stati inferiori alle aspettative. Il colosso ha registrato un utile netto di 26,5 miliardi di dollari con un EPS di 2,15 dollari, in crescita del 28% rispetto all'anno precedente. Tuttavia, la crescita dei ricavi è leggermente rallentata. Sono aumentati del 12%, a 96,47 miliardi di dollari, rispetto al 13% dello stesso periodo dell'anno precedente. LSEG aveva previsto un fatturato leggermente superiore, pari a 96,56 miliardi di dollari. Anche l'attività pubblicitaria di base, tra cui la ricerca e gli annunci su YouTube, è cresciuta, ma in misura più contenuta rispetto all'anno precedente, riflettendo un ambiente pubblicitario digitale più competitivo. L'azienda non ha reso note le previsioni finanziarie per il periodo successivo. Alphabet non si sta concentrando solo su queste aree, ma sta anche espandendo la portata della sua controllata Waymo, che gestisce taxi autonomi. Oltre a Los Angeles e San Francisco, i servizi sono disponibili anche in Texas e, nell'ambito di un'espansione internazionale, i taxi dovrebbero arrivare anche a Tokyo.
Impatto negativo sulle azioni
Il settore tecnologico continua ad essere dominato dall'intelligenza artificiale, con l'asticella immaginaria della sua redditività che viene alzata ogni trimestre. I risultati e le previsioni deludenti di entrambe le società hanno fatto crollare le loro azioni dopo la chiusura del mercato il 4 febbraio 2025.* AMD ha registrato un calo di quasi il 9%, mentre Alphabet, che in precedenza aveva raggiunto un nuovo massimo, ha perso il 6,5%. Le perdite si sono estese durante le ore di contrattazione del 5 febbraio 2025.* Il valore delle azioni Alphabet è sceso ulteriormente dopo l'apertura del mercato a 192,39 dollari e AMD è sceso a 107,01 dollari.* Confrontando i valori con lo stesso periodo dell'anno precedente, le azioni Alphabet sono aumentate del 38%.* Al contrario, AMD ha registrato un calo su base annua di ben il 30%. In un'ottica quinquennale, entrambe le società sono risultate in attivo.*
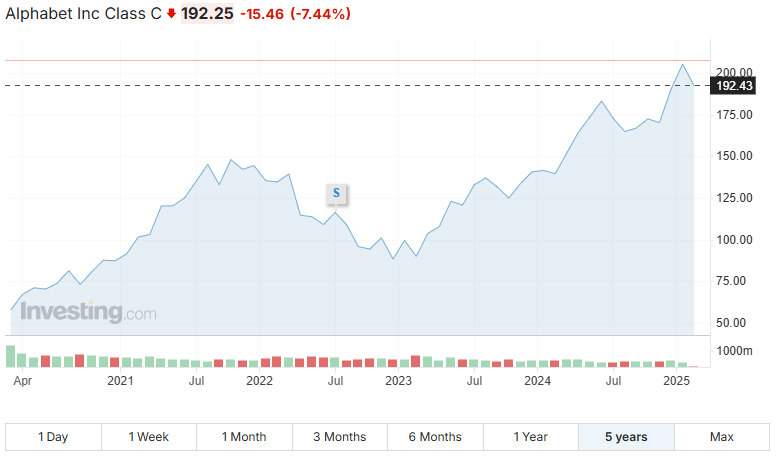
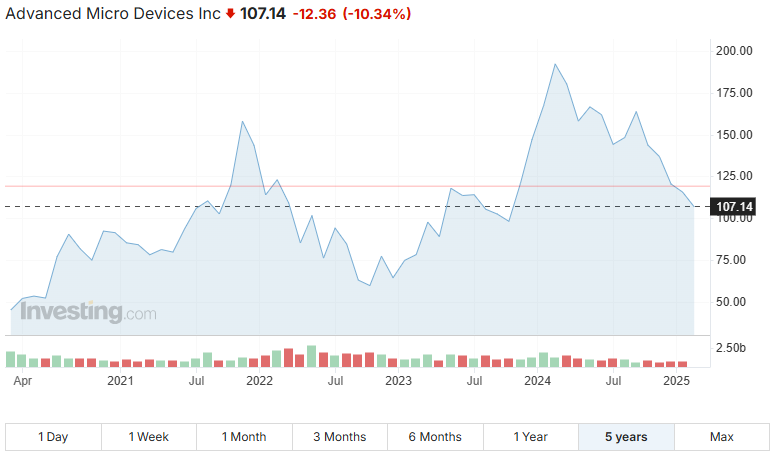
Fonte: Investing.com*
Conclusion
Il settore dei data center e dell'intelligenza artificiale rimane un campo di battaglia fondamentale per i giganti tecnologici, ma le attuali aspettative del mercato sembrano inarrestabili. Mentre AMD e Alphabet investono nel futuro, gli investitori guardano ai risultati a breve termine con crescente scetticismo. A meno che non riescano a convincere i mercati di una redditività sostenibile, le oscillazioni dei loro prezzi azionari potrebbero continuare. Gli sviluppi suggeriscono che la capacità delle aziende tecnologiche non solo di innovare, ma anche di monetizzare efficacemente le loro tecnologie avanzate, continuerà a essere un fattore critico nel 2025.
* I dati passati non sono una garanzia dei rendimenti futuri.
[1] Le dichiarazioni previsionali sono ipotesi e aspettative attuali che potrebbero non essere accurate o che si basano sull'attuale contesto economico, che potrebbe cambiare. Tali affermazioni non costituiscono una garanzia di prestazioni future. Le dichiarazioni previsionali, per loro natura, comportano rischi e incertezze perché si riferiscono a eventi e circostanze future che non possono essere previste e gli sviluppi e i risultati effettivi possono differire materialmente da quelli espressi o impliciti in qualsiasi dichiarazione previsionale.
Attenzione! Questo materiale di marketing non è e non deve essere interpretato come consulenza sugli investimenti. I dati passati non sono una garanzia dei rendimenti futuri. Gli investimenti in valuta estera possono influenzare i rendimenti a causa delle fluttuazioni. Tutte le operazioni in titoli possono comportare sia guadagni che perdite. Le dichiarazioni previsionali rappresentano ipotesi e aspettative attuali che potrebbero non essere accurate o che si basano sull'attuale contesto economico, che potrebbe cambiare. Tali dichiarazioni non costituiscono una garanzia di performance futura. InvestingFox è un marchio di CAPITAL MARKETS, o.c.p., a.s. regolata dalla Banca Nazionale Slovacca.
Fonti:
https://abc.xyz/assets/a3/91/6d1950c148fa84c7d699abe05284/2024q4-alphabet-earnings-release.pdf
https://www.digitimes.com/news/a20250205VL204/amd-lisa-su-earnings-data-center-2025.html
https://finance.yahoo.com/news/amd-data-center-sales-miss-214423845.html
https://www.cnbc.com/2025/02/04/amd-earnings-report-q4-2024.html
https://www.cnbc.com/2025/02/04/alphabet-q4-earnings-report-2024.html



