
 Polish

 English
 Slovak
 Czech
 Hungarian
 Italian
 Slovenian


Przychody firmy AMD z centrów danych rozczarowały
Wyniki firmy AMD w jej podstawowym segmencie centrów danych nie spełniły oczekiwań, zwłaszcza pod względem przychodów. Pomimo odnotowania silnego wzrostu przychodów o 69% rok do roku w czwartym kwartale 2024 r., firma nie spełniła prognoz. Według wyników finansowych, opublikowanych 4 lutego 2025 r., przychody z centrów danych osiągnęły rekordowy poziom 3,86 mld USD. Jednak analitycy, według Bloomberga, spodziewali się ponad 4 miliardów dolarów. W całym roku 2024 był to wzrost o 94% do 12,6 mld USD, z czego prawie połowę stanowiła sprzedaż chipów AI. Są one wykorzystywane przez gigantów takich jak Meta, Microsoft i IBM w ich modelach sztucznej inteligencji. Podczas gdy prognoza AMD na 2025 rok jest pozytywna, z silnym dwucyfrowym wzrostem oczekiwanym w centrach danych, szacunki z bieżącego kwartału dotyczące 7% spadku sprzedaży nie były tak dobrą wiadomością dla rynków.
Ogólne wyniki były dobre
Chociaż przychody ze sztucznej inteligencji nie były zgodne z oczekiwaniami, ogólne wyniki AMD były lepsze. W ostatnich trzech miesiącach ubiegłego roku AMD wypracowało skorygowany zysk na akcję (EPS) w wysokości 1,09 USD przy przychodach w wysokości 7,66 mld USD. Liczby te pobiły prognozy analityków LSEG, którzy spodziewali się przychodów w wysokości 7,53 mld USD przy EPS w wysokości 1,08 USD. W tym kwartale dochód netto firmy spadł do 482 mln USD, w porównaniu z 667 mln USD w tym samym okresie ubiegłego roku. Ponadto przychody AMD z działalności klienckiej, która obejmuje chipy do komputerów PC i notebooków, wzrosły o 58% rok do roku, napędzane silnym popytem. Z drugiej strony, dział gier doświadczył niepowodzeń, a przychody spadły o 59% do 563 mln USD. Było to spowodowane spadkiem sprzedaży procesorów dla Sony i Microsoftu. Prognozy AMD na pierwszy kwartał 2025 r. przewidują sprzedaż na poziomie około 7,1 mld USD z marżą brutto wynoszącą około 54% i dalszymi nadziejami na silniejszą ofertę produktów w 2025 r. [1]
Google wyda jeszcze więcej na AI
Kalifornijski Alphabet również nie dostarczył pożądanych wiadomości ze swojego biznesu AI. Nie tylko zgłosił rozczarowujące przychody z usług w chmurze, ale znaki zapytania dotyczące trwałości jego rentowności również spowodowały znacznie wyższe wydatki kapitałowe na 2025 rok. Firma macierzysta Google ujawniła, że planuje wydać 75 miliardów dolarów na sztuczną inteligencję, znacznie więcej niż w zeszłym roku, kiedy wydała "tylko" 52,5 miliarda dolarów. Najnowsza liczba przekroczyła nawet oczekiwania na poziomie 58 miliardów dolarów. Chociaż Alphabet pozostaje przekonany, że sztuczna inteligencja przyniesie znaczące długoterminowe korzyści, obawy inwestorów zostały spotęgowane przez wolniejszy niż oczekiwano wzrost działu chmury. Według Reutersa wzrósł on o zaledwie 30% do prawie 12 miliardów dolarów, co oznacza spadek z 35% w poprzednim kwartale i poniżej oczekiwań analityków LSEG. Firma przypisała to brakowi równowagi między popytem na usługi związane ze sztuczną inteligencją a jej możliwościami.
Nie spełnił oczekiwań
Wyniki finansowe Alphabet za czwarty kwartał 2024 r., również opublikowane 4 lutego 2024 r., wykazały solidną rentowność, ale nie spełniły oczekiwań. Gigant odnotował zysk netto w wysokości 26,5 mld USD przy zysku na akcję w wysokości 2,15 USD, co stanowi wzrost o 28% w porównaniu z rokiem poprzednim. Jednak wzrost przychodów nieco zwolnił. Wzrosły one o 12%, do 96,47 mld USD, w porównaniu do 13% w tym samym okresie ubiegłego roku. LSEG spodziewał się, że przychody będą nieco wyższe i wyniosą 96,56 mld USD. Podstawowa działalność reklamowa, w tym reklamy w wyszukiwarce i YouTube, również wzrosła, ale skromniej niż w poprzednim roku, odzwierciedlając bardziej konkurencyjne środowisko reklamy cyfrowej. Firma nie ujawniła prognoz finansowych na nadchodzący okres. Alphabet nie tylko koncentruje się na tych obszarach, ale także rozszerza zasięg swojej spółki zależnej Waymo, która obsługuje autonomiczne taksówki. Oprócz Los Angeles i San Francisco, usługi są również dostępne w Teksasie, a w ramach międzynarodowej ekspansji taksówki mają pojawić się w Tokio.
Negatywny wpływ na akcje
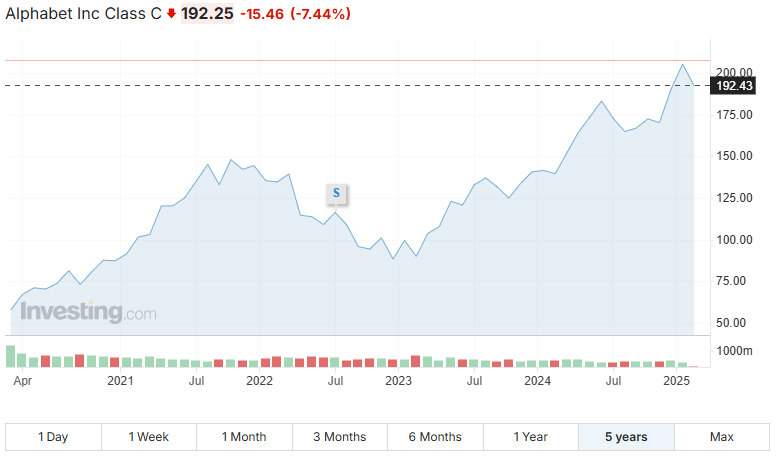
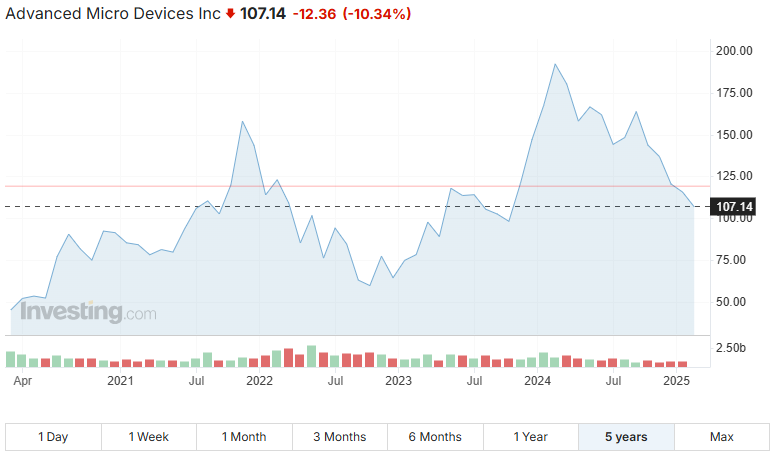
Sektor technologiczny nadal jest zdominowany przez sztuczną inteligencję, a wyimaginowana poprzeczka dla jej rentowności jest podnoszona co kwartał. Rozczarowujące wyniki i prognozy obu firm spowodowały, że ich akcje gwałtownie spadły po zamknięciu rynku 4 lutego 2025 r.* AMD odnotowało spadek o prawie 9%, podczas gdy Alphabet, który wcześniej osiągnął nowy szczyt, stracił 6,5%. Straty pogłębiły się w godzinach handlu 5 lutego 2025 r.* Wartość akcji Alphabet spadła jeszcze bardziej po otwarciu rynku do 192,39 USD, a AMD spadła do 107,01 USD.* Porównując wartości do tego samego okresu ubiegłego roku, akcje Alphabet wzrosły o 38%.* Natomiast AMD odnotowało spadek rok do roku aż o 30%. Z perspektywy 5 lat, obie spółki były na plusie.
Źródło: Investing.com*
Wnioski
Sektor centrów danych i sztucznej inteligencji pozostaje kluczowym polem bitwy dla gigantów technologicznych, ale obecne oczekiwania rynku wydają się nieugięte. Podczas gdy AMD i Alphabet inwestują w przyszłość, inwestorzy patrzą na krótkoterminowe wyniki z coraz większym sceptycyzmem. O ile nie uda im się przekonać rynków do trwałej rentowności, wahania cen ich akcji mogą się utrzymywać. Rozwój sytuacji sugeruje, że zdolność firm technologicznych nie tylko do wprowadzania innowacji, ale także do skutecznego zarabiania na swoich zaawansowanych technologiach, będzie nadal kluczowym czynnikiem w 2025 r.
* Dane z przeszłości nie są gwarancją przyszłych zwrotów.
[1] Stwierdzenia dotyczące przyszłości to założenia i bieżące oczekiwania, które mogą nie być dokładne lub opierają się na bieżącym otoczeniu gospodarczym, które może ulec zmianie. Stwierdzenia te nie stanowią gwarancji przyszłych wyników. Stwierdzenia dotyczące przyszłości, ze względu na swój charakter, wiążą się z ryzykiem i niepewnością, ponieważ odnoszą się do przyszłych zdarzeń i okoliczności, których nie można przewidzieć, a rzeczywiste wydarzenia i wyniki mogą się znacznie różnić od tych wyrażonych lub sugerowanych w jakichkolwiek stwierdzeniach dotyczących przyszłości.
Ostrzeżenie! Niniejszy materiał marketingowy nie jest i nie powinien być interpretowany jako porada inwestycyjna. Dane z przeszłości nie stanowią gwarancji przyszłych zwrotów. Inwestowanie w obcej walucie może mieć wpływ na zwroty z powodu wahań. Wszystkie transakcje papierami wartościowymi mogą skutkować zarówno zyskami, jak i stratami. Stwierdzenia dotyczące przyszłości przedstawiają założenia i bieżące oczekiwania, które mogą nie być dokładne lub opierają się na obecnym środowisku gospodarczym, które może ulec zmianie. Stwierdzenia te nie stanowią gwarancji przyszłych wyników. InvestingFox jest znakiem towarowym CAPITAL MARKETS, o.c.p., a.s. regulowanego przez Narodowy Bank Słowacji.
Źródła:
https://abc.xyz/assets/a3/91/6d1950c148fa84c7d699abe05284/2024q4-alphabet-earnings-release.pdf
https://www.digitimes.com/news/a20250205VL204/amd-lisa-su-earnings-data-center-2025.html
https://finance.yahoo.com/news/amd-data-center-sales-miss-214423845.html
https://www.cnbc.com/2025/02/04/amd-earnings-report-q4-2024.html
https://www.cnbc.com/2025/02/04/alphabet-q4-earnings-report-2024.html



