Nazaj na blog

Mladiček generacije Z v težavah: Medtem ko priljubljenost Pinteresta dosega rekorde, vlagatelji beležijo izgube

V investicijskem svetu je na splošno res, da morda celo zgodovinski maksimum priljubljenosti platforme ni dovolj, če se vmešajo neugodne makroekonomske razmere. Pinterest se trenutno nahaja ravno na tem paradoksalnem mestu. Čeprav njegov ekosistem še nikoli ni bil tako obsežen, so finančni rezultati četrtega četrtletja in negotova napoved za začetek leta 2026 sprožili val prodajnih nalog.

Mladiček generacije Z v težavah: Medtem ko priljubljenost Pinteresta dosega rekorde, vlagatelji beležijo izgube
Rezultati Pod Pričakovanji

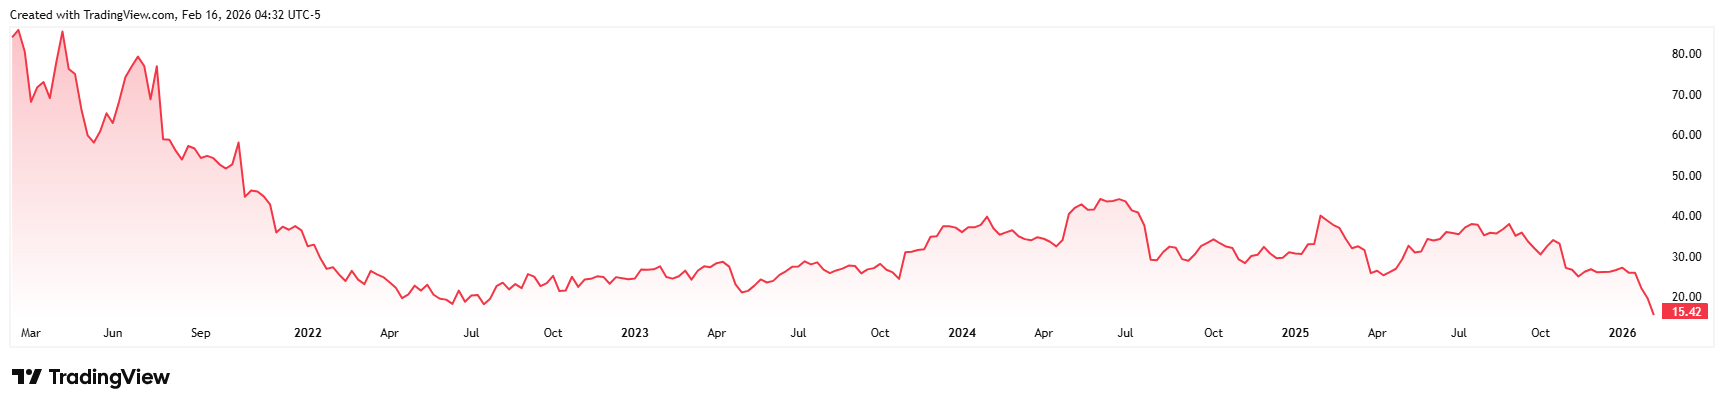
Pinterest je zaključil prejšnje četrtletje z dobičkom v višini 1,32 milijarde dolarjev, kar je tesno zgrešilo ocene analitikov, ki so jih zbrali pri London Stock Exchange Group (LSEG) in znašajo 1,33 milijarde dolarjev. Največji udarec je bil na čisti dobiček, ki je znašal 277 milijonov dolarjev. To predstavlja pomemben 85-odstotni padec v primerjavi z lanskim letom, ko je podjetje doseglo dobiček v višini 1,85 milijarde dolarjev. Nazadnje je prilagojena EBITDA številka v višini 541,5 milijona dolarjev zgrešila pričakovanja analitikov. Skupaj z šibkim izgledom za prvo četrtletje (ki napoveduje prihodke pod pragom 980 milijonov dolarjev, ki so jih pričakovali analitiki), je to povzročilo skoraj 20-odstotni padec cene delnic v petek.*
PINS_2026-02-16_10-32-42

Uspešnost cene delnic Pinteresta v zadnjih petih letih*

Vpliv Globalnih Tarif

Glavni vzrok za oslabljeno finančno uspešnost Pinteresta ni zanimanje uporabnikov, kot mnogi vlagatelji verjetno mislijo, ampak specifičen zunanji dejavnik. Izvršni direktor Bill Ready je odprto spregovoril o izzivih, povezanih s tarifami. Pinterest ima specifičen položaj v primerjavi s konkurenti - njegov portfelj oglaševanja sestavljajo predvsem večji trgovci. Ti trgovci so najbolj prizadeti zaradi novih tarif, kar jih je nato prisililo, da so takoj in znatno zmanjšali digitalne oglaševalske izdatke. Ta visoka izpostavljenost trgovini Pinteresta naredi veliko bolj ranljivega za trgovinske odločitve kot druge velikane, ki delujejo v tem segmentu.

Stava na AI

Vodstvo podjetja odločno odgovarja na to neugodno okolje. Januarja je Pinterest napovedal načrt za odpuščanje skoraj 15% zaposlenih, da bi povečal učinkovitost. Spremembe vključujejo tudi zmanjšanje pisarniškega prostora. Vendar prihranjena sredstva ne gredo samo v prihranke - po besedah vodstva se kapitalski izdatki usmerjajo v AI. Drugače povedano, finančni viri se množično preusmerjajo v razvojne ekipe, ki delajo na algoritmih naslednje generacije za boljše ciljanje izdelkov in personalizacijo vsebine, namenjene povečanju dobičkonosnosti v srednjem roku.

Moč Generacije Z

Kljub omenjenim finančnim tveganjem ostaja temeljna stran - predstavljena s strani uporabniške baze - izjemno močna. Število mesečno aktivnih uporabnikov se je v primerjavi z lanskim letom povečalo za 12% na rekordnih 619 milijonov. Kritično za prihodnost je, da je Generacija Z najhitreje rastoča demografska skupina na platformi. Ta skupina Pinterest vidi ne le kot kraj za navdih, ampak vse bolj kot orodje za neposredno nakupovanje, kar nazadnje potrjuje strateško usmeritev k funkcijam e-trgovine platforme.

Pogled na Naložbe

Trenutna situacija je razdelila vodilne investicijske banke na dve tabori. Citi je znižal oceno delnic na Nevtralno, odražajoč takojšnja tveganja, povezana z makroekonomsko nestabilnostjo. Po drugi strani pa Goldman Sachs priznava kratkoročne ovire, vendar ostaja optimističen za dolgoročno prihodnost. Za vlagatelje je ključno vprašanje, ali je več kot 20-odstotni popravek prevelika reakcija na začasne makroekonomske vplive ali signal globljih strukturnih težav. Vendar pa, če Pinterest uspešno integrira AI v svoj poslovni model in ohranja naklonjenost mlajše generacije, bi trenutni padec lahko bil viden kot tvegana, a potencialno ugodna vstopna točka za tiste, ki verjamejo v prihodnost vizualnega iskanja.[1]

[1] Napovedujoče izjave predstavljajo predpostavke in trenutna pričakovanja, ki morda niso točna ali temeljijo na trenutnem gospodarskem okolju, ki je podvrženo spremembam. Te izjave ne zagotavljajo prihodnjih rezultatov. Napovedujoče izjave po svoji naravi vključujejo tveganje in negotovost, ker se nanašajo na prihodnje dogodke in okoliščine, ki jih ni mogoče napovedati, dejanski razvoj in rezultati pa se lahko bistveno razlikujejo od izraženih ali domnevnih v katerih koli napovedujočih izjavah.

* Podatki o pretekli uspešnosti niso zagotovilo za prihodnje donose.

Viri:

https://investor.pinterestinc.com/financials/quarterly-results/default.aspx https://s204.q4cdn.com/369458543/files/doc_earnings/2025/q4/earnings-result/Q425-PressRelease.pdf

https://s204.q4cdn.com/369458543/files/doc_earnings/2025/q4/presentation/2025-Q4-IR-Earnings-Presentation.pdf

https://www.cnbc.com/2026/02/13/-pinterest-stock-price-tariff-earnings-layoffs.html

InvestingFox je ochranná známka spoločnosti CAPITAL MARKETS, o.c.p., a.s., so sídlom Slávičie údolie 106, mestská časť Bratislava – Staré Mesto, 811 02. Spoločnosť je zapísaná v Obchodnom registri Mestského súdu Bratislava III, oddiel: Sa, vložka č.: 4295/B, IČO: 36 853 054, IČ DPH: 2022505419.

CAPITAL MARKETS, o.c.p., a.s. je obchodník s cennými papiermi podľa § 55 ods. 1 zákona č. 566/2001 Z. z. o cenných papieroch a investičných službách a o zmene a doplnení niektorých zákonov v znení neskorších predpisov (ďalej len „zákon o cenných papieroch“). Dňa 30. októbra 2007 bola spoločnosti CAPITAL MARKETS, o.c.p., a.s. rozhodnutím č. OPK-2297/2007 Národnej banky Slovenska -PLP udelená licencia na poskytovanie investičných služieb podľa § 54 ods. 2 v spojení s § 59 ods. 2 a 3 zákona o cenných papieroch, ktorá bola v súlade s ustanoveniami zákona o cenných papieroch rozšírená rozhodnutím č. OPK-1830/2008-PLP zo dňa 21. apríla 2008, rozhodnutím č. OPK-11601-1/2008 zo dňa 28. januára 2009, rozhodnutím č. ODT-5059-3/2012 zo dňa 23. júla 2012 a rozhodnutím č. ODT-9332/2014-1 zo dňa 21. októbra 2014.

Preberi več

JPMorgan Chase je razočaral Wall Street: celo dobiček v višini 15,3 milijarde dolarjev ni izpolnil pričakovanj

JPMorgan Chase je razočaral Wall Street: celo dobiček v višini 15,3 milijarde dolarjev ni izpolnil pričakovanj

13. oktobra je banka JPMorgan Chase objavila rezultate za tretje četrtletje leta 2026, ki so za Wall Street pomenili nepričakovano razočaranje. Največja ameriška banka je poročala o dobičku v višini 5,57 dolarja na delnico, medtem ko so bile ocene 5,85 dolarja; po podatkih LSEG-ja banka prvič od četrtega četrtletja leta 2023 ni izpolnila napovedi dobička. Šibkejši prihodki z obvezniških trgov in upočasnitev v investicijskem bančništvu so poudarili, kje njena rast naletava na omejitve. Za vlagatelje je zdaj ključno vprašanje, ali bo banka lahko ohranila rast prihodkov ob hkratnem obvladovanju naraščajočih stroškov.1

TD SYNNEX je močno presegel pričakovanja: prihodki so poskočili za 38 %, vendar so delnice po objavi poslovnih rezultatov padle

TD SYNNEX je močno presegel pričakovanja: prihodki so poskočili za 38 %, vendar so delnice po objavi poslovnih rezultatov padle

Podjetje TD SYNNEX je objavilo rezultate, ki na prvi pogled izgledajo zelo dobri in potrjujejo, da podjetje izkorišča rastoče povpraševanje po tehnološki infrastrukturi. Ob natančnejšem pregledu pa slika ni povsem jasna. Za rekordnimi številkami se skriva kombinacija hitre širitve, spreminjajočih se marž in znatnih nihanj denarnega toka, na kar vlagatelji zdaj gledajo z veliko večjo pozornostjo kot zgolj na rast prihodkov. Prav razlika med tem, kar prikazuje izkaz poslovnega izida, in tem, kar se dogaja pod površino, naredi zadnje četrtletje podjetja TD SYNNEX veliko zanimivejšo zgodbo, kot bi to nakazovale zgolj glavne številke.

AutoZone je Wall Street presenetil z dobičkom: dobiček na delnico je poskočil za 15 %, a nižja prodaja kaže na pritisk na stranke

AutoZone je Wall Street presenetil z dobičkom: dobiček na delnico je poskočil za 15 %, a nižja prodaja kaže na pritisk na stranke

Podjetje AutoZone je poslovno leto 2026 zaključilo z rezultati, ki se na prvi pogled zdijo zelo dobri. Prihodki v četrtem četrtletju so se v primerjavi z enakim obdobjem lani povečali za 5,6 % na 6,59 milijarde dolarjev, čisti dobiček se je povečal na 931,6 milijona dolarjev, dobiček na delnico pa je dosegel 56,05 dolarja, kar je približno 15 % več kot pred enim letom in presega pričakovanja Wall Streeta. V ozadju pa ostaja šibkost. Rast primerljivih prodaj je zaostala za napovedmi, ameriški avtomobilski popravljalci, ki popravila opravljajo sami, pa še naprej omejujejo svoje nakupe.1

Oracle pridobiva zagon na področju umetne inteligence: prihodki iz oblaka so se povečali za 121 %, obseg sklenjenih naročil pa je dosegel 664 milijard dolarjev

Oracle pridobiva zagon na področju umetne inteligence: prihodki iz oblaka so se povečali za 121 %, obseg sklenjenih naročil pa je dosegel 664 milijard dolarjev

Oracle je novo poslovno leto začel z rezultati, ki so ponovno potrdili, da njegova preusmeritev v oblak in umetno inteligenco pridobiva na zagonu. Podjetje je preseglo tržna pričakovanja in pokazalo znatno pospešitev na področjih, v katera je v zadnjih letih usmerilo večino svojih naložb. Za odličnimi številkami pa se skriva vprašanje, ki bo za vlagatelje postajalo vse pomembnejše. Oracle hitro raste, a pot do nadaljnje širitve bo izredno draga. [1]