Torna al blog

La beniamina della Generazione Z nei guai: mentre Pinterest raggiunge livelli record di popolarità, gli investitori contano le perdite

Nel mondo degli investimenti, è generalmente vero che anche un massimo storico nella popolarità di una piattaforma potrebbe non essere sufficiente se entrano in gioco fattori macroeconomici sfavorevoli. Pinterest si trova attualmente proprio in questa situazione paradossale. Sebbene il suo ecosistema non sia mai stato così esteso, i risultati finanziari del quarto trimestre e le prospettive incerte per l'inizio del 2026 hanno innescato un'ondata di vendite.

La beniamina della Generazione Z nei guai: mentre Pinterest raggiunge livelli record di popolarità, gli investitori contano le perdite
Risultati inferiori alle aspettative

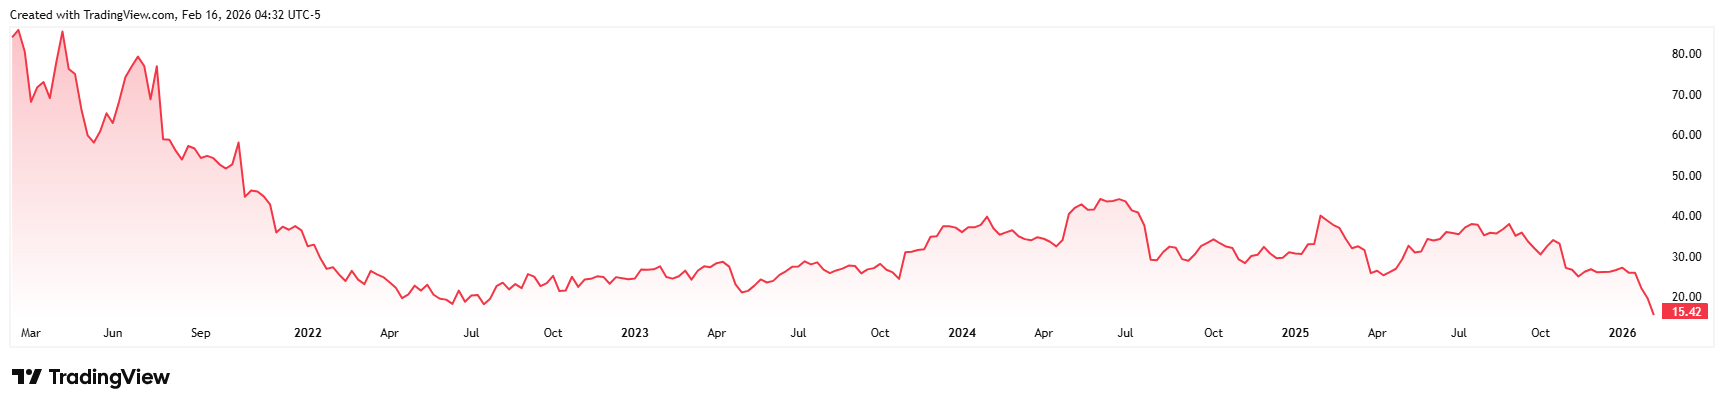
Pinterest ha chiuso l'ultimo trimestre con un fatturato di 1,32 miliardi di dollari, mancando di poco le stime degli analisti intervistati dal London Stock Exchange Group (LSEG) pari a 1,33 miliardi di dollari. Tuttavia, il colpo più significativo è stato quello all'utile netto, che ha raggiunto i 277 milioni di dollari. Ciò rappresenta un calo significativo dell'85% su base annua, poiché l'azienda ha registrato un utile di 1,85 miliardi di dollari nell'anno precedente. Infine, il dato EBITDA rettificato di 541,5 milioni di dollari non ha soddisfatto le aspettative degli analisti. In combinazione con le deboli prospettive per il primo trimestre (con un fatturato previsto al di sotto della soglia di 980 milioni di dollari prevista dagli analisti), ciò ha portato a un calo di quasi il 20% del prezzo delle azioni venerdì.*
PINS_2026-02-16_10-32-42

Andamento del prezzo delle azioni Pinterest negli ultimi cinque anni*

Impatto dei dazi globali

La causa principale dell'indebolimento dei risultati finanziari di Pinterest non è l'interesse degli utenti, come molti investitori potrebbero pensare, ma un fattore esterno specifico. Il CEO Bill Ready ha parlato apertamente delle sfide legate ai dazi. Pinterest occupa una posizione specifica rispetto ai suoi concorrenti: il suo portafoglio pubblicitario è costituito in gran parte dai principali rivenditori al dettaglio. Questi rivenditori sono i più colpiti dai nuovi dazi, che li hanno costretti a ridurre immediatamente e in modo significativo la spesa per la pubblicità digitale. Questa elevata esposizione al settore retail rende Pinterest molto più vulnerabile alle decisioni commerciali rispetto ad altri giganti che operano in questo segmento.

Scommettere sull'IA

Il management dell'azienda sta rispondendo con decisione a questo contesto sfavorevole. A gennaio, Pinterest ha annunciato un piano di licenziamento di quasi il 15% dei propri dipendenti per aumentare l'efficienza. I cambiamenti includono anche una riduzione degli spazi degli uffici. Tuttavia, il capitale risparmiato non viene semplicemente accantonato: secondo il management, le spese in conto capitale vengono destinate all'intelligenza artificiale. In altre parole, le risorse finanziarie vengono massicciamente trasferite ai team di sviluppo che lavorano su algoritmi di nuova generazione per un migliore targeting dei prodotti e una personalizzazione dei contenuti, con l'obiettivo di aumentare la redditività nel medio termine.

Il potere della Generazione Z

Nonostante i rischi finanziari sopra menzionati, il lato fondamentale, rappresentato dalla base di utenti, rimane eccezionalmente forte. Il numero di utenti attivi mensili è cresciuto del 12% su base annua, raggiungendo il record di 619 milioni. Fondamentale per il futuro, la Generazione Z è il gruppo demografico in più rapida crescita sulla piattaforma. Questo gruppo vede Pinterest non solo come un luogo di ispirazione, ma sempre più come uno strumento per lo shopping diretto, il che conferma in ultima analisi la direzione strategica verso le funzionalità di e-commerce della piattaforma.

Prospettiva di investimento

La situazione attuale ha diviso le principali banche d'investimento in due fazioni. Citi ha declassato il titolo a Neutrale, riflettendo i rischi immediati associati all'instabilità macroeconomica. D'altra parte, Goldman Sachs riconosce le difficoltà a breve termine, ma rimane ottimista per il lungo termine. Per gli investitori, la domanda chiave è se la correzione superiore al 20% sia una reazione eccessiva a influenze macroeconomiche temporanee o un segnale di problemi strutturali più profondi. Tuttavia, se Pinterest riuscirà a integrare con successo l'intelligenza artificiale nel suo modello di business e a mantenere il favore delle giovani generazioni, l'attuale calo potrebbe essere visto come un punto di ingresso rischioso ma potenzialmente vantaggioso per coloro che credono nel futuro della ricerca visiva.[1]

[1] Le dichiarazioni previsionali rappresentano ipotesi e aspettative attuali che potrebbero non essere accurate o che si basano sull'attuale contesto economico, soggetto a cambiamenti. Tali dichiarazioni non garantiscono risultati futuri. Le dichiarazioni previsionali, per loro natura, comportano rischi e incertezze poiché si riferiscono a eventi e circostanze futuri che non possono essere previsti, e gli sviluppi e i risultati effettivi potrebbero differire sostanzialmente da quelli espressi o impliciti in qualsiasi dichiarazione previsionale.

* I dati relativi alle performance passate non sono garanzia di rendimenti futuri.

Fonti:

https://investor.pinterestinc.com/financials/quarterly-results/default.aspx https://s204.q4cdn.com/369458543/files/doc_earnings/2025/q4/earnings-result/Q425-PressRelease.pdf

https://s204.q4cdn.com/369458543/files/doc_earnings/2025/q4/presentation/2025-Q4-IR-Earnings-Presentation.pdf

https://www.cnbc.com/2026/02/13/-pinterest-stock-price-tariff-earnings-layoffs.html

InvestingFox è un marchio commerciale della società CAPITAL MARKETS, o.c.p., a.s., con sede in Slávičie údolie 106, Bratislava - quartiere Staré Mesto 811 02. La società è iscritta nel Registro delle Imprese del Tribunale Municipale di Bratislava III, sezione: Sa, numero di iscrizione: 4295/B, numero di identificazione: 36 853 054, partita IVA: 2022505419.

CAPITAL MARKETS, o.c.p., a.s. è un operatore di mercato dei valori mobiliari ai sensi dell’art. 55, comma 1, della legge n. 566/2001 Z. z. sui valori mobiliari e sui servizi di investimento e sulla modifica e integrazione di alcune leggi, come successivamente modificata (di seguito denominata “legge sui valori mobiliari”). Il 30.10.2007, con decisione della Banca Nazionale della Slovacchia n. OPK-2297/2007 -PLP l'autorizzazione a fornire servizi di investimento ai sensi dell'art. 54, comma 2, in combinato disposto con l'art. 59, commi 2 e 3, della legge sui titoli, che è stata estesa, in conformità con le disposizioni della legge sui titoli, con decisione n. OPK-1830/2008-PLP del 21.04.2008, con la decisione n. OPK-11601-1/2008 del 28 gennaio 2009, con la decisione n. ODT-5059-3/2012 del 23 luglio 2012 e con la decisione n. ODT-9332/2014-1 del 21 ottobre 2014.

Leggere nel seguito

JPMorgan Chase delude Wall Street: anche un utile di 15,3 miliardi di dollari è risultato inferiore alle aspettative

JPMorgan Chase delude Wall Street: anche un utile di 15,3 miliardi di dollari è risultato inferiore alle aspettative

Il 13 ottobre, JPMorgan Chase ha pubblicato i risultati relativi al terzo trimestre del 2026, che hanno rappresentato una delusione inaspettata per Wall Street. La più grande banca statunitense ha registrato un utile di 5,57 dollari per azione, rispetto a una stima di 5,85 dollari, e secondo i dati LSEG non è riuscita a soddisfare le previsioni sugli utili per la prima volta dal quarto trimestre del 2023. Il calo dei ricavi provenienti dai mercati obbligazionari e il rallentamento dell’investment banking hanno messo in luce i limiti alla sua crescita. Per gli investitori, la domanda chiave ora è se la banca sarà in grado di sostenere la crescita dei ricavi gestendo al contempo l’aumento dei costi.1

Lamb Weston sorprende il mercato azionario: gli utili calano del 55%, le azioni salgono del 7,5%

Lamb Weston sorprende il mercato azionario: gli utili calano del 55%, le azioni salgono del 7,5%

Il 6 ottobre 2026, Lamb Weston, produttore di patatine fritte surgelate, ha annunciato i propri risultati, rivelando una notevole discrepanza tra gli utili dichiarati e la reazione del mercato azionario. L’utile netto è crollato del 55% su base annua, eppure gli investitori hanno reagito acquistando azioni. L’azienda ha superato le aspettative e ha rivisto al rialzo le previsioni per l’intero anno. La crescita delle vendite in Nord America e le misure di riduzione dei costi suggeriscono che i cambiamenti nelle operazioni aziendali stiano iniziando a dare i loro frutti. Resta tuttavia da vedere se questi progressi saranno sufficienti a risolvere i problemi all’estero. [1]

TD SYNNEX ha superato di gran lunga le aspettative: il fatturato è balzato del 38%, ma le azioni hanno registrato un calo dopo la pubblicazione dei risultati finanziari

TD SYNNEX ha superato di gran lunga le aspettative: il fatturato è balzato del 38%, ma le azioni hanno registrato un calo dopo la pubblicazione dei risultati finanziari

TD SYNNEX ha pubblicato risultati che, a prima vista, appaiono molto solidi e confermano che l’azienda sta beneficiando della crescente domanda di infrastrutture tecnologiche. A un’analisi più approfondita, tuttavia, il quadro non è del tutto chiaro. Dietro i dati record si nasconde una combinazione di rapida espansione, margini variabili e significative fluttuazioni del flusso di cassa, che gli investitori hanno iniziato a considerare con molta maggiore attenzione rispetto alla sola crescita dei ricavi. È proprio la differenza tra ciò che mostra il conto economico e ciò che sta accadendo sotto la superficie a rendere l’ultimo trimestre di TD SYNNEX una storia molto più interessante di quanto suggerirebbero i soli dati principali.

AutoZone sorprende Wall Street con i suoi risultati: l'utile per azione balza del 15%, ma il calo delle vendite rivela le difficoltà dei clienti

AutoZone sorprende Wall Street con i suoi risultati: l'utile per azione balza del 15%, ma il calo delle vendite rivela le difficoltà dei clienti

AutoZone ha chiuso l'anno fiscale 2026 con risultati che a prima vista sembrano molto positivi. Nel quarto trimestre il fatturato è aumentato del 5,6% su base annua, attestandosi a 6,59 miliardi di dollari; l’utile netto è salito a 931,6 milioni di dollari e l’utile per azione ha raggiunto i 56,05 dollari, circa il 15% in più rispetto a un anno fa e al di sopra delle aspettative di Wall Street. A un’analisi più approfondita, tuttavia, emerge una certa debolezza. La crescita delle vendite comparabili è stata inferiore alle previsioni e gli appassionati americani del fai-da-te automobilistico continuano a limitare i propri acquisti.1