Powrót do bloga

Ulubieniec pokolenia Z w tarapatach: popularność serwisu Pinterest osiąga rekordowy poziom, a inwestorzy liczą straty

W świecie inwestycji ogólnie obowiązuje zasada, że nawet historyczna popularność platformy może okazać się niewystarczająca, jeśli pojawią się niekorzystne czynniki makroekonomiczne. Pinterest znajduje się obecnie właśnie w tej paradoksalnej sytuacji. Chociaż jego ekosystem nigdy nie był tak rozbudowany, wyniki finansowe za IV kwartał i niepewne perspektywy na początek 2026 r. wywołały falę wyprzedaży.

Ulubieniec pokolenia Z w tarapatach: popularność serwisu Pinterest osiąga rekordowy poziom, a inwestorzy liczą straty
Wyniki poniżej oczekiwań

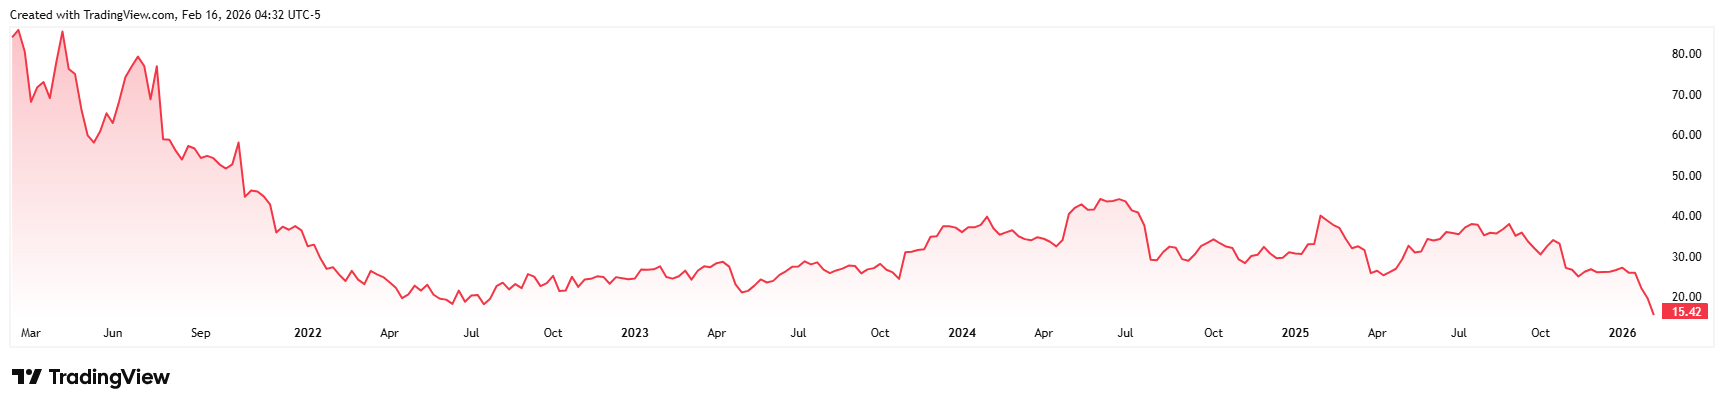
Pinterest zamknął ostatni kwartał z przychodami w wysokości 1,32 mld dolarów, nieznacznie odbiegającymi od prognoz analityków ankietowanych przez London Stock Exchange Group (LSEG), które wynosiły 1,33 mld dolarów. Największy wpływ miało jednak zysk netto, który wyniósł 277 mln dolarów. Stanowi to znaczny spadek o 85% w ujęciu rok do roku, ponieważ w poprzednim roku firma osiągnęła zysk w wysokości 1,85 mld dolarów. Wreszcie, skorygowana wartość EBITDA w wysokości 541,5 mln dolarów nie spełniła oczekiwań analityków. W połączeniu ze słabymi prognozami na pierwszy kwartał (przychody poniżej prognozowanego przez analityków progu 980 mln USD) spowodowało to prawie 20-procentowy spadek ceny akcji w piątek.*
PINS_2026-02-16_10-32-42

Notowania akcji Pinterest w ciągu ostatnich pięciu lat*

Wpływ globalnych ceł

Główną przyczyną osłabienia wyników finansowych Pinterest nie jest zainteresowanie użytkowników, jak prawdopodobnie sądzi wielu inwestorów, ale konkretny czynnik zewnętrzny. Dyrektor generalny Bill Ready otwarcie mówił o wyzwaniach związanych z cłami. Pinterest zajmuje szczególną pozycję w porównaniu z konkurentami — jego portfolio reklamowe składa się głównie z dużych detalistów. To właśnie oni najbardziej odczuli skutki nowych ceł, które zmusiły ich do natychmiastowego i znacznego ograniczenia wydatków na reklamę cyfrową. Duża ekspozycja na sektor detaliczny sprawia, że Pinterest jest znacznie bardziej podatny na decyzje handlowe niż inni giganci działający w tym segmencie.

Postaw na sztuczną inteligencję

Kierownictwo firmy zdecydowanie reaguje na tę niekorzystną sytuację. W styczniu Pinterest ogłosił plan zwolnienia prawie 15% pracowników w celu zwiększenia wydajności. Zmiany obejmują również redukcję powierzchni biurowej. Jednak zaoszczędzony kapitał nie trafia tylko do oszczędności — według kierownictwa nakłady kapitałowe są kierowane na sztuczną inteligencję. Innymi słowy, zasoby finansowe są w znacznym stopniu przenoszone do zespołów programistów pracujących nad algorytmami nowej generacji, które mają zapewnić lepsze targetowanie produktów i personalizację treści, a tym samym zwiększyć rentowność w perspektywie średnioterminowej.

Siła pokolenia Z

Pomimo wspomnianego powyżej ryzyka finansowego, strona fundamentalna — reprezentowana przez bazę użytkowników — pozostaje wyjątkowo silna. Liczba aktywnych użytkowników miesięcznie wzrosła o 12% rok do roku, osiągając rekordowy poziom 619 milionów. Kluczowe znaczenie dla przyszłości ma fakt, że pokolenie Z jest najszybciej rosnącą grupą demograficzną na platformie. Grupa ta postrzega Pinterest nie tylko jako miejsce inspiracji, ale w coraz większym stopniu jako narzędzie do bezpośrednich zakupów, co ostatecznie potwierdza strategiczny kierunek rozwoju funkcji e-commerce platformy.

Perspektywa inwestycyjna

Obecna sytuacja podzieliła wiodące banki inwestycyjne na dwa obozy. Citi obniżył rating akcji do neutralnego, odzwierciedlając bezpośrednie ryzyko związane z niestabilnością makroekonomiczną. Z drugiej strony Goldman Sachs dostrzega krótkoterminowe trudności, ale pozostaje optymistyczny w perspektywie długoterminowej. Dla inwestorów kluczowym pytaniem jest, czy korekta o ponad 20% jest nadmierną reakcją na tymczasowe wpływy makroekonomiczne, czy też sygnałem głębszych problemów strukturalnych. Jeśli jednak Pinterest z powodzeniem zintegruje sztuczną inteligencję ze swoim modelem biznesowym i utrzyma przychylność młodszego pokolenia, obecny spadek może być postrzegany jako ryzykowny, ale potencjalnie korzystny punkt wejścia dla tych, którzy wierzą w przyszłość wyszukiwania wizualnego. [1]

[1] Stwierdzenia dotyczące przyszłości stanowią założenia i aktualne oczekiwania, które mogą być niedokładne lub oparte na obecnej sytuacji gospodarczej, która może ulec zmianie. Stwierdzenia te nie gwarantują przyszłych wyników. Stwierdzenia dotyczące przyszłości z natury wiążą się z ryzykiem i niepewnością, ponieważ odnoszą się do przyszłych wydarzeń i okoliczności, których nie można przewidzieć, a rzeczywisty rozwój sytuacji i wyniki mogą znacznie różnić się od tych wyrażonych lub sugerowanych w jakichkolwiek stwierdzeniach dotyczących przyszłości.

* Dane dotyczące wyników osiągniętych w przeszłości nie gwarantują przyszłych zwrotów.

Źródła:

https://investor.pinterestinc.com/financials/quarterly-results/default.aspx https://s204.q4cdn.com/369458543/files/doc_earnings/2025/q4/earnings-result/Q425-PressRelease.pdf

https://s204.q4cdn.com/369458543/files/doc_earnings/2025/q4/presentation/2025-Q4-IR-Earnings-Presentation.pdf

https://www.cnbc.com/2026/02/13/-pinterest-stock-price-tariff-earnings-layoffs.html

InvestingFox jest znakiem towarowym spółki CAPITAL MARKETS, o.c.p., a.s. z siedzibą przy ulicy Slávičie údolie 106, Bratysława – dzielnica Staré Mesto 811 02. Spółka jest wpisana do Rejestru Handlowego Sądu Miejskiego Bratysława III, sekcja: Sa, numer wpisu: 4295/B, numer identyfikacyjny: 36 853 054, numer identyfikacji podatkowej: 2022505419.

CAPITAL MARKETS, o.c.p., a.s. jest podmiotem prowadzącym działalność w zakresie obrotu papierami wartościowymi zgodnie z § 55 ust. 1 ustawy nr 566/2001 Z. z. o papierach wartościowych i usługach inwestycyjnych oraz o zmianie i uzupełnieniu niektórych ustaw w brzmieniu późniejszych przepisów (zwanej dalej ustawą o papierach wartościowych). Spółce CAPITAL MARKETS, o.c.p., a.s. w dniu 30.10.2007 r. przyznano decyzją Narodowego Banku Słowacji nr OPK-2297/2007 -PLP zezwolenie na świadczenie usług inwestycyjnych w rozumieniu § 54 ust. 2 w związku z § 59 ust. 2 i 3 ustawy o papierach wartościowych, które zgodnie z przepisami ustawy o papierach wartościowych zostało rozszerzone decyzją nr OPK-1830/2008-PLP z dnia 21 kwietnia 2008 r., decyzją nr OPK-11601-1/2008 z dnia 28 stycznia 2009 r., decyzją nr ODT-5059-3/2012 z dnia 23 lipca 2012 r. oraz decyzją nr ODT-9332/2014-1 z dnia 21 października 2014 r.

Czytaj więcej

JPMorgan Chase rozczarowuje Wall Street: nawet zysk w wysokości 15,3 mld dolarów okazał się niższy od oczekiwań

JPMorgan Chase rozczarowuje Wall Street: nawet zysk w wysokości 15,3 mld dolarów okazał się niższy od oczekiwań

13 października JPMorgan Chase opublikował wyniki za trzeci kwartał 2026 r., które okazały się nieoczekiwanym rozczarowaniem dla Wall Street. Największy bank w USA odnotował zysk w wysokości 5,57 USD na akcję, podczas gdy prognozy wynosiły 5,85 USD, a według danych LSEG po raz pierwszy od czwartego kwartału 2023 r. nie udało mu się osiągnąć prognozowanych wyników finansowych. Niższe przychody z rynków obligacji oraz spowolnienie w bankowości inwestycyjnej uwypukliły obszary, w których wzrost banku napotyka ograniczenia. Dla inwestorów kluczowym pytaniem jest teraz, czy bank będzie w stanie utrzymać wzrost przychodów, jednocześnie radząc sobie z rosnącymi kosztami.1

Lamb Weston zaskakuje rynek akcji: zysk spada o 55%, a kurs akcji rośnie o 7,5%

Lamb Weston zaskakuje rynek akcji: zysk spada o 55%, a kurs akcji rośnie o 7,5%

Producent mrożonych frytek, firma Lamb Weston, ogłosiła swoje wyniki 6 października 2026 r., ujawniając uderzającą rozbieżność między zgłoszonymi zyskami a reakcją rynku akcji. Zysk netto spadł o 55% w ujęciu rok do roku, jednak inwestorzy zareagowali kupując akcje. Firma przekroczyła oczekiwania i podniosła prognozę na cały rok. Wzrost sprzedaży w Ameryce Północnej oraz działania mające na celu redukcję kosztów sugerują, że zmiany w działalności firmy zaczynają przynosić efekty. Pozostaje jednak pytanie, czy ten postęp wystarczy, by rozwiązać problemy za granicą. [1]

TD SYNNEX znacznie przekroczył oczekiwania: przychody wzrosły o 38%, ale po opublikowaniu wyników finansowych kurs akcji spadł

TD SYNNEX znacznie przekroczył oczekiwania: przychody wzrosły o 38%, ale po opublikowaniu wyników finansowych kurs akcji spadł

Firma TD SYNNEX opublikowała wyniki, które na pierwszy rzut oka wydają się bardzo dobre i potwierdzają, że firma czerpie korzyści z rosnącego popytu na infrastrukturę technologiczną. Jednak po bliższym przyjrzeniu się sytuacja nie jest już tak jednoznaczna. Za rekordowymi wynikami kryje się połączenie szybkiej ekspansji, zmieniających się marż oraz znacznych wahań przepływów pieniężnych, na które inwestorzy zaczęli zwracać znacznie większą uwagę niż na sam wzrost przychodów. To właśnie różnica między tym, co pokazuje rachunek zysków i strat, a tym, co dzieje się pod powierzchnią, sprawia, że ostatni kwartał TD SYNNEX jest znacznie bardziej interesującą historią, niż sugerowałyby to same dane z nagłówków.

AutoZone zaskakuje Wall Street wynikami finansowymi: zysk na akcję wzrósł o 15%, ale spadek sprzedaży wskazuje na trudności klientów

AutoZone zaskakuje Wall Street wynikami finansowymi: zysk na akcję wzrósł o 15%, ale spadek sprzedaży wskazuje na trudności klientów

Firma AutoZone zamknęła rok obrotowy 2026 wynikami, które na pierwszy rzut oka wydają się bardzo dobre. Przychody w czwartym kwartale wzrosły o 5,6% rok do roku do 6,59 mld dolarów, zysk netto wzrósł do 931,6 mln dolarów, a zysk na akcję wyniósł 56,05 dolarów, czyli o około 15% więcej niż rok temu i powyżej oczekiwań Wall Street. Jednak pod powierzchnią nadal tkwi słabość. Wzrost sprzedaży w sklepach porównywalnych okazał się niższy od prognoz, a amerykańscy majsterkowicze nadal ograniczają swoje zakupy.1