Vissza a blogra

A BYD megtörte az egyensúlyt: A kínai autógyártó megelőzi a Tesla helyét

A JATO Dynamics elemző cég által összeállított áprilisi európai autópiaci eredmények áttörő változást mutattak. A Kínából származó BYD ezen a kulcsfontosságú piacon, az akkumulátoros elektromos járművek (BEV) értékesítésében először előzte meg a Teslát, amely szintén az első tíz leggyakrabban regisztrált márka közé került. Ráadásul ezek a rekordszámok magát a részvényárfolyamot is támogatták, ami elgondolkodtatta a befektetőket - BYD vagy Tesla?

A BYD megtörte az egyensúlyt: A kínai autógyártó megelőzi a Tesla helyét

Az újoncból a vezető

Ha visszatekintünk a történelemben, akkor azt találjuk, hogy az európai piacon - Norvégiát és Hollandiát nem számítva - a BYD hivatalosan csak 2022 végén kezdte meg működését, ami még inkább kiemeli az áprilisi 359%-os növekedési adatot.

A legközelebbi versenytársakat vizsgálva azt látjuk, hogy a Tesla 49%-kal esett vissza, míg a BYD még olyan állandó szereplőket is meg tudott ugrani eladásaival, mint a Ford vagy a Porsche. A vásárlókért folytatott versenyfutás kapcsán azt is meg kell jegyezni, hogy a BYD még el sem kezdte a termelést az új magyarországi üzemben, így elképzelhető, hogy a viszonylag új szereplő terjeszkedése még csak a kezdeténél tart.

Hogyan kerülte meg a kínai autógyártók az európai vámokat

A külföldi autógyártók legújabb eredményeinek értékelése természetesen nem nélkülözheti annak a geopolitikai helyzetnek az elemzését, amelyben az adott számok és stratégiák kialakultak. Tavaly ősszel az Európai Unió a Kína tisztességtelen gyakorlatának gyanúja miatt operatív módon büntetővámokat vezetett be a BEV-ekre. A végső értéket azonban nem egységesen határozták meg. A BYD-t 17%-kal sújtották, míg más gyártók esetében a mérték egyes esetekben akár 35%-ra is felmászott. Ez kétségtelenül megnehezítette a kínai autógyártók helyzetét, de a Rhodium még a konkrét számok közzététele előtt úgy becsülte, hogy ahhoz, hogy az Európába irányuló export hosszú távon ne térüljön meg, az értékeknek el kellene érniük akár az 55%-ot is.

A kínai gyártók azonban semmit sem bíztak a véletlenre. Nagyon hatékonyan diverzifikálták az európai piacra szánt termékportfóliójukat a Plug-in hibridekkel (PHEV), amelyekre még nem vonatkoznak a vámok. Ez a lépés ideális átjáró volt számukra, amit a kínai PHEV-regisztrációk éves szinten 546%-os impulzív növekedése is bizonyít.

csökkenő eladások, csökkenő bizalom

Mint korábban említettük, a Tesla, amely a közelmúltig az elektromobilitás innovációs csúcsának szimbóluma volt, jelenleg nehéz időszakon megy keresztül. A verseny exponenciális ütemben növekszik, az eladások pedig globális szinten csökkenő pályán vannak. Ráadásul ehhez a kombinációhoz maga Elon Musk vezérigazgató hírneve is hozzájárul. Ellentmondásos kijelentései és politikai kapcsolatai miatt tűz alatt áll. Összességében ezek az alapvető tényezők hagyományosan tükröződnek a Tesla részvényárfolyamának alakulásában. Az áprilisi mélypontig az árfolyam az abszolút maximumtól közel 60% -kal korrigált, és ettől a ponttól kezdve ugyanilyen százalékkal folytatódott a növekedés, de az abszolút maximum eléréséhez az árfolyamnak további 44% -kal kell emelkednie.*
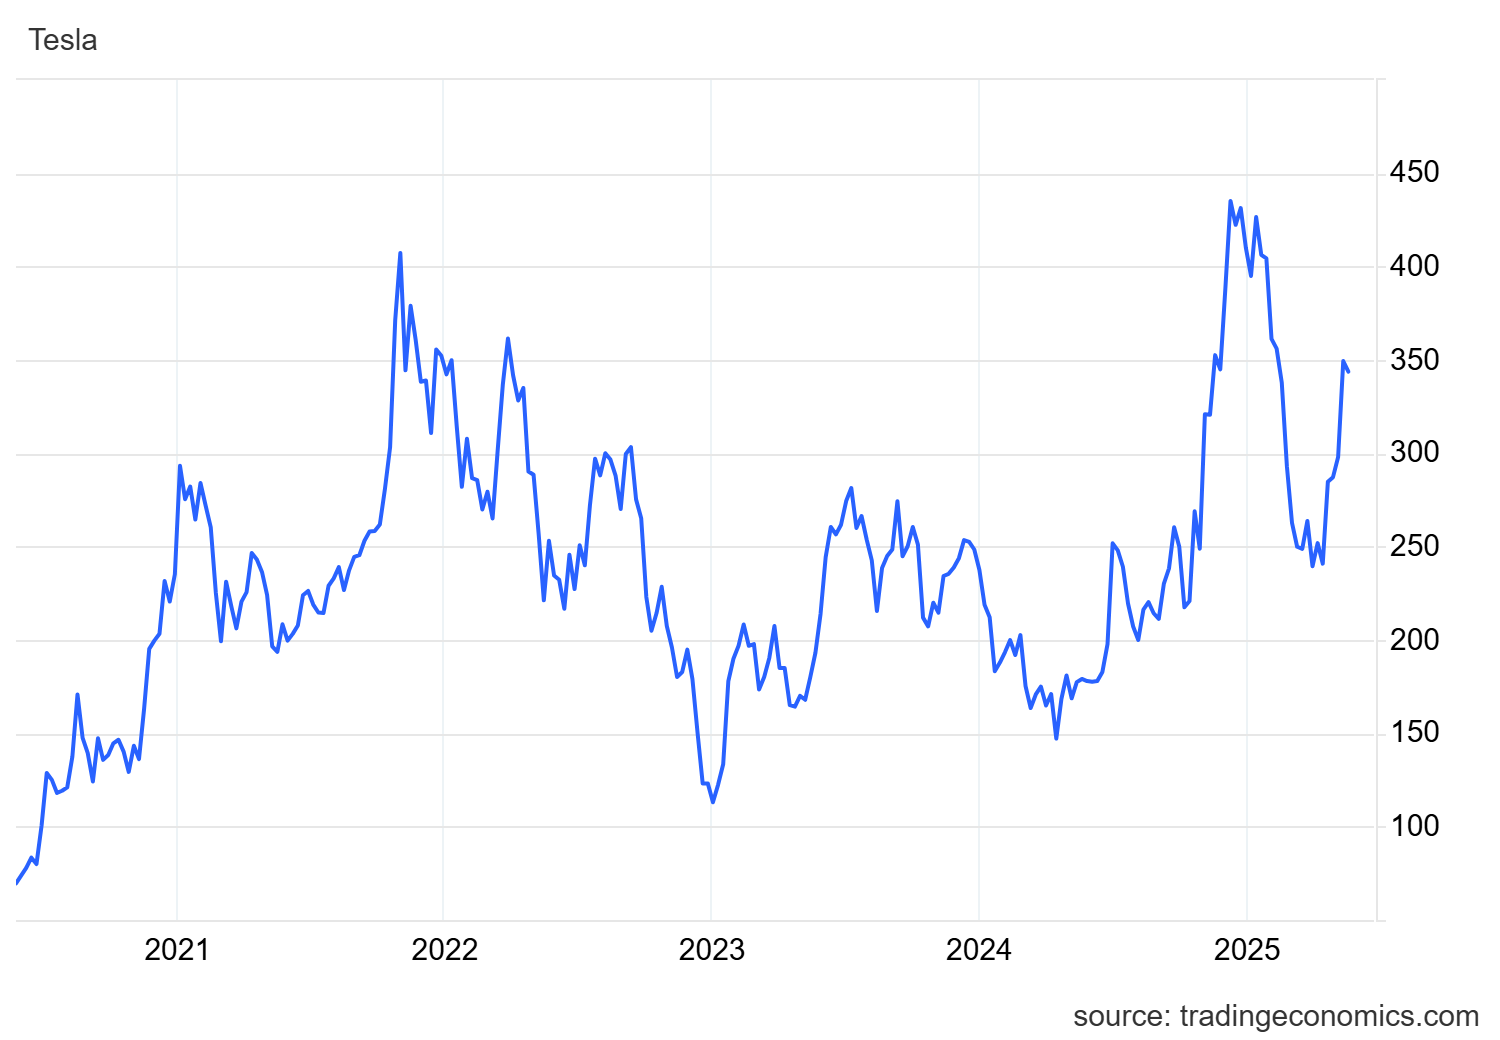
tsla_us

Forrás: MsoNormal">Növekvő csillag

A Teslával ellentétben a BYD jelenleg a stabilitás és a növekedés megtestesítőjeként lép fel. A részvények árfolyama az év eleje óta közel 80%-kal emelkedett, a fent említett áprilisi eredmények után pedig további 3,9%-ot erősödött a tőzsdén. Az árfolyam tehát közvetlenül reagál a vállalat alapvető bemeneti paramétereire, amelyek valószínűleg továbbra is ugyanolyan erősek maradnak.*
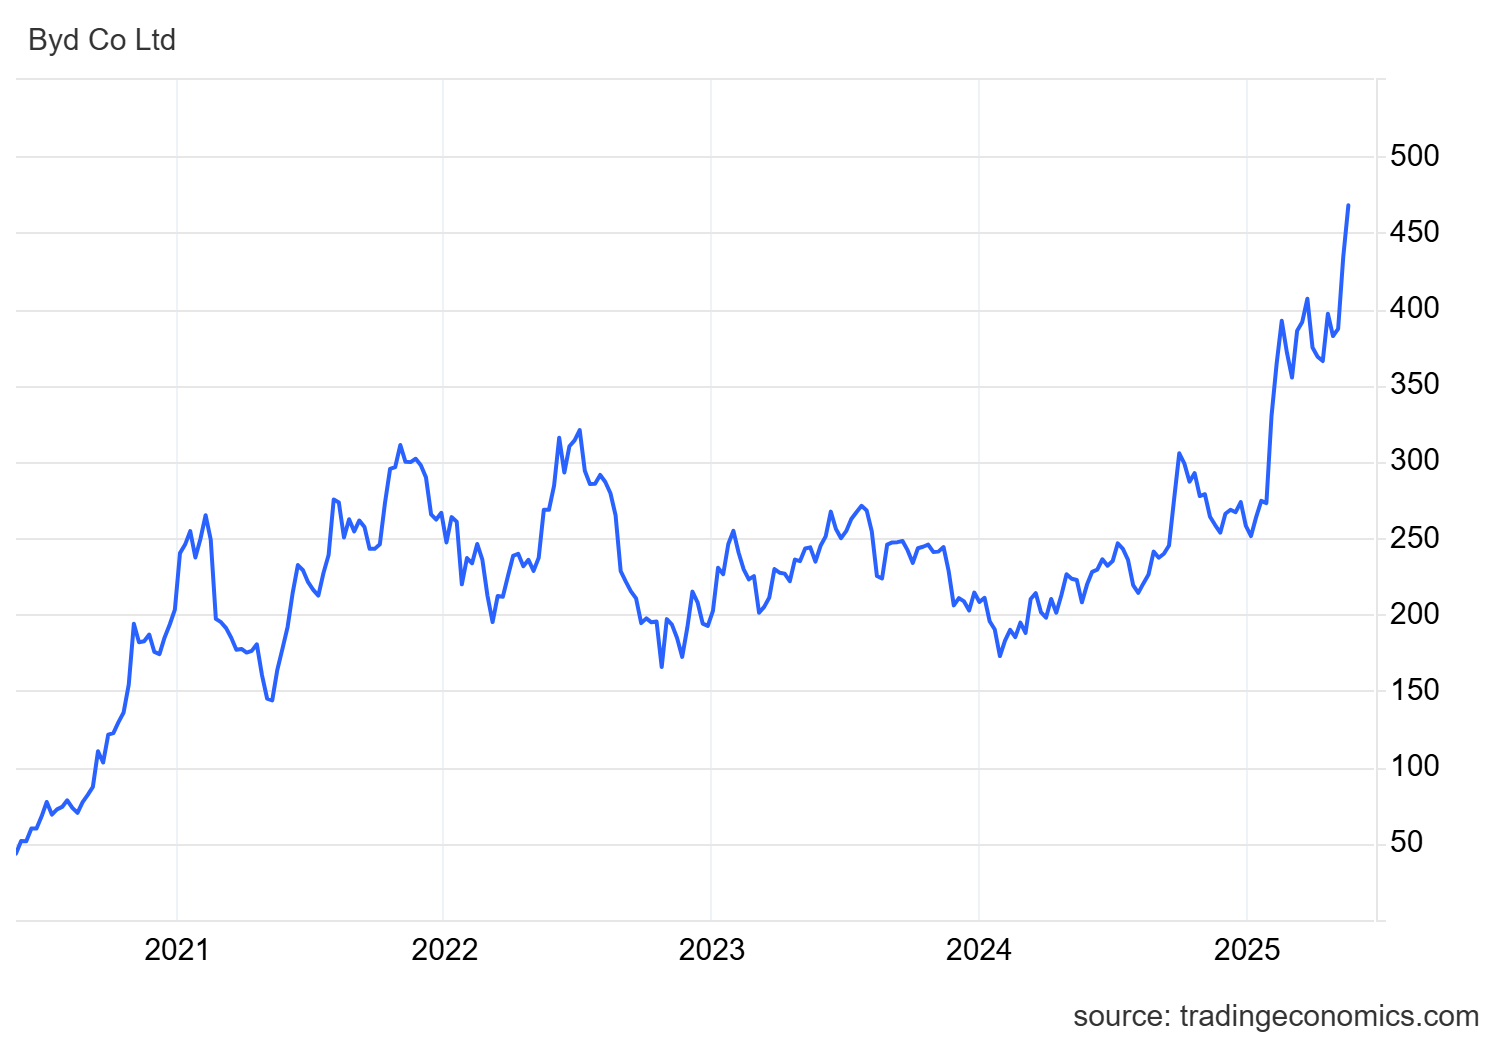
1211_hk

Forrás: Trading Economics*

Időszerű átülni egy gyorsabb vonatra?

A kínai autógyártó kezdetben feltűnésmentes belépésének indult az európai piacra, mára azonban egy stratégiailag átgondolt terjeszkedésre emlékeztet, amelynek célja egyértelműen meghatározott - az elektromobilitás szegmensében való vezető szerepvállalás. A vámok, a geopolitikai feszültségek és a versenynyomás ellenére a BYD az egyik legdinamikusabb szereplőnek bizonyul, és képes növekedni ott, ahol más versenytársak stagnálnak. Ezzel összefüggésben befektetési szempontból is érdekes lehetőséget jelent, mivel a vállalat egy csökkentett áraktivitású időszakot követően jelenleg erős növekedési trendben van, a következő időszak alapvető növekedési potenciálja mellett. [1]

Figyelem! Ez a marketinganyag nem minősül és nem is értelmezhető befektetési tanácsadásnak. A múltra vonatkozó adatok nem jelentenek garanciát a jövőbeli hozamokra. A devizában történő befektetés az ingadozások miatt befolyásolhatja a hozamokat. Minden értékpapírügylet nyereséggel és veszteséggel egyaránt járhat. A jövőre vonatkozó kijelentések olyan feltételezéseket és jelenlegi várakozásokat tükröznek, amelyek nem biztos, hogy pontosak, vagy a jelenlegi gazdasági környezeten alapulnak, amely változhat. Ezek a kijelentések nem garantálják a jövőbeli teljesítményt. Az InvestingFox a CAPITAL MARKETS, o.c.p., a.s. védjegye, amelyet a Szlovák Nemzeti Bank szabályoz.

* A múltbeli adatok nem jelentenek garanciát a jövőbeli hozamokra.

[1] A jövőre vonatkozó kijelentések feltételezések és jelenlegi várakozások, amelyek nem feltétlenül pontosak, vagy a jelenlegi gazdasági környezeten alapulnak, amely változhat. Ezek a kijelentések nem garantálják a jövőbeli teljesítményt. A jövőre vonatkozó kijelentések természetüknél fogva kockázatot és bizonytalanságot rejtenek magukban, mivel olyan jövőbeli eseményekre és körülményekre vonatkoznak, amelyeket nem lehet előre látni, és a tényleges fejlemények és eredmények lényegesen eltérhetnek a jövőre vonatkozó kijelentésekben kifejezett vagy feltételezettektől.

Források:

https://www.cnbc.com/2025/05/23/byd-beats-tesla-in-european-ev-sales-despite-higher-tariffs-report.html

https://www.jato.com/resources/media-and-press-releases/byd-outsells-tesla-in-europe-for-the-first-time-as-registrations-surge-in-april

https://rhg.com/research/aint-no-duty-high-enough/

https://www.byd.com/eu/news-list/BYD_to_Build_A_New_Energy_Passenger_Vehicle_Factory_in_Hungary_for_Localised_Production_in_Europe

Az InvestingFox a CAPITAL MARKETS, o.c.p., a.s. társaság védjegye, amelynek székhelye: Slávičie údolie 106, Bratislava – Staré Mesto városrész, 811 02. A társaság bejegyzésre került a Pozsony III. Városi Bíróság Kereskedelmi Nyilvántartásába, osztály: Sa, bejegyzési szám: 4295/B, cégszám: 36 853 054, adószám: 2022505419.

A CAPITAL MARKETS, o.c.p., a.s. értékpapír-kereskedő az értékpapírokról és befektetési szolgáltatásokról, valamint egyes törvények módosításáról és kiegészítéséről szóló 566/2001 Z. z. törvény (a továbbiakban: értékpapír-törvény) 55. § (1) bekezdése szerint. A CAPITAL MARKETS, o.c.p., a.s. társaság 2007. október 30-án a Szlovák Nemzeti Bank OPK-2297/2007 -PLP számú határozatával befektetési szolgáltatások nyújtására vonatkozó engedélyt kapott az értékpapír-törvény 54. § (2) bekezdésének az 59. § (2) és (3) bekezdésével összefüggésben értelmezett rendelkezései értelmében, amelyet az értékpapír-törvény rendelkezéseivel összhangban kiterjesztettek az OPK-1830/2008-PLP számú, 2008. április 21-i határozattal, az OPK-11601-1/2008 számú, 2009. január 28-i határozattal, az ODT-5059-3/2012 számú, 2012. július 23-i határozattal, valamint az ODT-9332/2014-1 számú, 2014. október 21-i határozattal.

Bővebben

A JPMorgan Chase csalódást okozott a Wall Streetnek: még a 15,3 milliárd dolláros nyereség sem felelt meg a várakozásoknak

A JPMorgan Chase csalódást okozott a Wall Streetnek: még a 15,3 milliárd dolláros nyereség sem felelt meg a várakozásoknak

Október 13-án a JPMorgan Chase közzétette a 2026-os harmadik negyedévi eredményeit, amelyek váratlan csalódást okoztak a Wall Streetnek. Az Egyesült Államok legnagyobb bankja részvényenként 5,57 dolláros nyereségről számolt be, szemben az 5,85 dolláros becsléssel, és az LSEG adatai szerint 2023 negyedik negyedéve óta először nem sikerült teljesítenie a nyereségre vonatkozó előrejelzéseket. A kötvénypiacokról származó gyengébb bevételek és a befektetési banki tevékenység lassulása rávilágítottak arra, hogy növekedése hol ütközik korlátokba. A befektetők számára most az a legfontosabb kérdés, hogy a bank képes-e fenntartani a bevételek növekedését, miközben kezelni tudja a növekvő költségeket.1

A Lamb Weston meglepetést okozott a tőzsdén: a nyereség 55%-kal csökkent, a részvények ára viszont 7,5%-kal emelkedett

A Lamb Weston meglepetést okozott a tőzsdén: a nyereség 55%-kal csökkent, a részvények ára viszont 7,5%-kal emelkedett

A fagyasztott sült krumpli gyártója, a Lamb Weston 2026. október 6-án tette közzé eredményeit, amelyekből kiderült, hogy a bejelentett nyereség és a tőzsde reakciója között szembetűnő eltérés mutatkozott. A nettó nyereség az előző évhez képest 55%-kal zuhant, a befektetők azonban részvényvásárlással reagáltak. A vállalat felülmúlta a várakozásokat, és emelte az egész évre vonatkozó előrejelzését. Az észak-amerikai értékesítés növekedése és a költségcsökkentő intézkedések arra utalnak, hogy a vállalat működésében végrehajtott változtatások kezdik meghozni gyümölcsüket. A kérdés azonban továbbra is az, hogy ez az előrelépés elegendő lesz-e a tengerentúli problémák megoldásához. [1]

A TD SYNNEX messze felülmúlta a várakozásokat: a bevételek 38%-kal emelkedtek, de a részvények árfolyama az eredményjelentés után esett

A TD SYNNEX messze felülmúlta a várakozásokat: a bevételek 38%-kal emelkedtek, de a részvények árfolyama az eredményjelentés után esett

A TD SYNNEX olyan eredményeket tett közzé, amelyek első ránézésre nagyon erősnek tűnnek, és megerősítik, hogy a vállalat profitál a technológiai infrastruktúra iránti növekvő keresletből. Alaposabb vizsgálat után azonban a kép már nem teljesen egyértelmű. A rekordszámok mögött a gyors terjeszkedés, a változó árrések és a jelentős cash flow-ingadozások kombinációja húzódik meg, amelyeket a befektetők már sokkal nagyobb figyelemmel kísérnek, mint pusztán a bevételek növekedését. Pontosan ez a különbség az eredménykimutatásban látható adatok és a felszín alatt zajló folyamatok között teszi a TD SYNNEX legutóbbi negyedévét sokkal érdekesebbé, mint amit a főbb számadatok önmagukban sugallnának.

Az AutoZone meglepetést okozott a Wall Streetnek az eredményeivel: az egy részvényre jutó nyereség 15%-kal emelkedett, de a gyengébb értékesítési adatok a vásárlókra nehezedő nyomást jelzik

Az AutoZone meglepetést okozott a Wall Streetnek az eredményeivel: az egy részvényre jutó nyereség 15%-kal emelkedett, de a gyengébb értékesítési adatok a vásárlókra nehezedő nyomást jelzik

Az AutoZone a 2026-os pénzügyi évet olyan eredményekkel zárta, amelyek első ránézésre nagyon erősnek tűnnek. A negyedik negyedévi árbevétel 5,6%-kal nőtt az előző év azonos időszakához képest, és elérte a 6,59 milliárd dollárt, a nettó nyereség 931,6 millió dollárra emelkedett, az egy részvényre jutó nyereség pedig 56,05 dollárt tett ki, ami körülbelül 15%-kal magasabb az egy évvel ezelőtti szintnél, és meghaladja a Wall Street várakozásait. A felszín alatt azonban továbbra is gyengeség látható. Az összehasonlítható árbevétel-növekedés elmaradt a várakozásoktól, és az amerikai „csináld magad” autószerelők továbbra is visszafogják vásárlásaikat.1