Vissza a blogra

A Dell a mesterséges intelligencia korszakában: a várakozásokat és a milliárd dolláros bevételi előrejelzéseket felülmúlva

Alig néhány évvel ezelőtt a Dell elsősorban megbízható irodai berendezések és személyi számítógépek gyártójaként volt ismert. 2026-ra azonban ez a technológiai veterán véglegesen a mesterséges intelligencia infrastruktúrájának kulcsfontosságú szereplőjévé vált, amit legújabb pénzügyi eredményei is megerősítenek. A negyedik pénzügyi negyedévről szóló jelentés közzétételét követően a Dell részvényei 22%-os* rakétaszerű emelkedéssel reagáltak, ami egyértelműen jelzi, hogy a piac hatalmas bizalommal tekint az új stratégiára. A Dell a mesterséges intelligencia korszakában: a várakozásokat és a milliárd dolláros bevételi előrejelzéseket felülmúlva

Pénzügyi erő


Az elmúlt negyedévben a Dell nemcsak teljesítette a London Stock Exchange Group (LSEG) által megkérdezett elemzők várakozásait, hanem sok területen meg is haladta azokat. Az egy részvényre jutó nyereség (EPS) 3,89 USD-ra emelkedett, ami jelentősen meghaladta a piac 3,53 USD-s becslését. Hasonlóképpen, a bevételek is pozitív fejlődést mutattak, közel 40%-kal nőttek az előző évhez képest, elérve a 33,38 milliárd USD-t, ami több mint 1,5 milliárd USD-vel haladta meg az elemzők konszenzusát.

A Dell részvényárfolyamának alakulása az elmúlt öt évben


A Dell 2026-ra vonatkozó alapvető erőssége kétségtelenül örömet okozott a befektetőknek, de a részvényárfolyam későbbi emelkedésének elsődleges kiváltó oka a 2027-es pénzügyi évre vonatkozó kilátások voltak. Míg a piac a bevételi előrejelzést alig 125 milliárd USD-re becsülte, a Dell vezetése magabiztosan 138–142 milliárd USD-re tette a lécet. Ez az optimizmus elsősorban az AI-szerverek iránti keresletből fakad, amelyek 2027-re várhatóan 50 milliárd USD bevételt generálnak, ami több mint kétszerese az előző évnek. [1]


A memóriaért folyó harc


A technológiai világ jelenleg történelmi memóriachip-hiánnyal küzd, ami jelentős feszültséget okoz az egész szektorban. A memóriagyártók elsőbbséget adnak a nagy sávszélességű memóriáknak (HBM) az olyan chipgyártók számára, mint az Nvidia és az AMD, vagy a Google-hoz hasonló felhőalapú óriások számára. Ez azt jelenti, hogy a hagyományos hardvergyártóknak korlátozott alkatrészek állnak rendelkezésre, ami hosszabb szállítási időket és drasztikus áremelkedéseket eredményez.


A Dell proaktív módon közelítette meg ezt a válságot, és már tavaly megkezdte termékei árainak emelését. David Kennedy pénzügyi igazgató tisztázta, hogy ezek a lépések szükségesek voltak a magasabb költségek ellensúlyozása és a vállalat árréseinek védelme érdekében. Jeff Clarke operatív igazgató hangsúlyozta, hogy a siker kulcsa a partnerekkel való szoros együttműködésben rejlik, amely rugalmasságot biztosít a Dellnek az ellátási láncában, megkülönböztetve a versenytársaitól, akik gyakran küzdenek az árváltozásokra való felkészületlenséggel.


Piaci eltérések


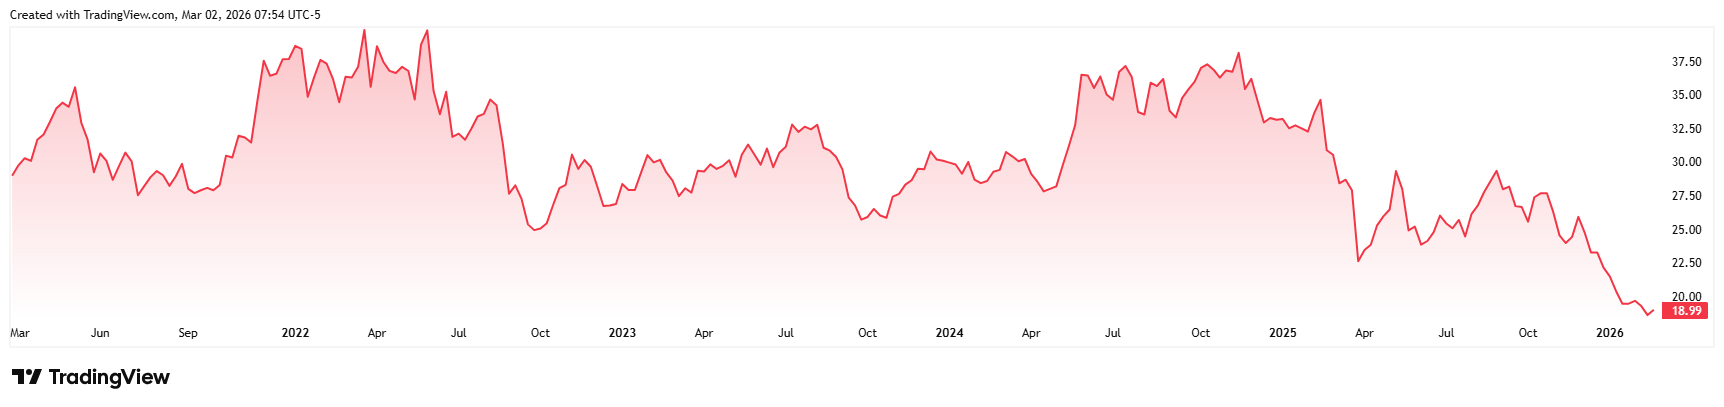
A versenykörnyezetet tekintve a főbb szereplők közötti kontraszt feltűnő. Míg a Dell alapvető paraméterek alapján növekszik, a HP részvényeinek ára 52 hetes mélypontra esett. * A HP elsődleges problémája, hogy a memória költségei jelenleg a számítógépek gyártási költségének körülbelül 35%-át teszik ki, ami kétszerese az egy évvel ezelőtti értéknek. Az, hogy ezt a 100%-os költségnövekedést nem tudták áthárítani a végfelhasználókra, sajnos felfedte üzleti modelljük sebezhetőségét.

HPQ_2026-03-02_13-54-39


A HP részvényárfolyamának alakulása az elmúlt öt évben


A Bank of America, bár kiemelte a kereslet rugalmasságának kockázatát, vagyis azt az aggodalmat, hogy a túl drága számítógépek elriaszthatnak egyes ügyfeleket, mégis 135 USD-ről 155 USD-re emelte a Dell részvények célárát, és fenntartotta a „Vásárlás” ajánlást. [1] A HP-vel ellentétben a Dell sikeresen átalakította identitását hardvergyártóból átfogó AI-megoldások szolgáltatójává, ezzel biztosítva helyét az intézményi befektetők portfóliójában.


Következtetés


Ha a Dellnek sikerül megvalósítania ambiciózus célját, hogy megduplázza az AI-szerverekből származó bevételeit, akkor az új digitális korszak infrastruktúrájának alapvető pillérévé válhat. Bár továbbra is kérdéses, hogy a vásárlók meddig hajlandók elfogadni a hardverárak emelkedését, a jelenlegi dinamika egyértelműen kedvez a régóta fennálló texasi legendának.


*A múltbeli teljesítmény nem garantálja a jövőbeli eredményeket.


[1] Ezek az állítások nem garantálják a jövőbeli teljesítményt. Az előretekintő állítások természetüknél fogva kockázatokkal és bizonytalanságokkal járnak, mivel olyan jövőbeli eseményekre és körülményekre vonatkoznak, amelyek nem jósolhatók meg, és a tényleges fejlemények és eredmények jelentősen eltérhetnek az előretekintő állításokban kifejezett vagy sugalltaktól. Ez a marketinganyag nem minősül befektetési tanácsadásnak, és nem is értelmezhető annak. A múltra vonatkozó adatok nem garantálják a jövőbeli hozamokat. A devizában történő befektetés a devizaárfolyam ingadozása miatt befolyásolhatja a hozamokat. Minden értékpapír-tranzakció nyereséget vagy veszteséget eredményezhet. Az előretekintő kijelentések olyan feltételezéseket és jelenlegi várakozásokat tükröznek, amelyek pontatlanok lehetnek, vagy a jelenlegi gazdasági környezetre alapulnak, amely változhat. Ezek a kijelentések nem garantálják a jövőbeli teljesítményt. Az InvestingFox a CAPITAL MARKETS, o.c.p., a.s. kereskedelmi neve, amelyet a Szlovák Nemzeti Bank szabályoz.


Források:


https://investors.delltechnologies.com/

https://investors.delltechnologies.com/static-files/cbb4c668-2613-4d5c-a7dc-98fe4592b5a5

https://www.cnbc.com/2026/02/27/dell-stock-earnings-memory-shortage-ai-servers.html

Az InvestingFox a CAPITAL MARKETS, o.c.p., a.s. társaság védjegye, amelynek székhelye: Slávičie údolie 106, Bratislava – Staré Mesto városrész, 811 02. A társaság bejegyzésre került a Pozsony III. Városi Bíróság Kereskedelmi Nyilvántartásába, osztály: Sa, bejegyzési szám: 4295/B, cégszám: 36 853 054, adószám: 2022505419.

A CAPITAL MARKETS, o.c.p., a.s. értékpapír-kereskedő az értékpapírokról és befektetési szolgáltatásokról, valamint egyes törvények módosításáról és kiegészítéséről szóló 566/2001 Z. z. törvény (a továbbiakban: értékpapír-törvény) 55. § (1) bekezdése szerint. A CAPITAL MARKETS, o.c.p., a.s. társaság 2007. október 30-án a Szlovák Nemzeti Bank OPK-2297/2007 -PLP számú határozatával befektetési szolgáltatások nyújtására vonatkozó engedélyt kapott az értékpapír-törvény 54. § (2) bekezdésének az 59. § (2) és (3) bekezdésével összefüggésben értelmezett rendelkezései értelmében, amelyet az értékpapír-törvény rendelkezéseivel összhangban kiterjesztettek az OPK-1830/2008-PLP számú, 2008. április 21-i határozattal, az OPK-11601-1/2008 számú, 2009. január 28-i határozattal, az ODT-5059-3/2012 számú, 2012. július 23-i határozattal, valamint az ODT-9332/2014-1 számú, 2014. október 21-i határozattal.

Bővebben

A JPMorgan Chase csalódást okozott a Wall Streetnek: még a 15,3 milliárd dolláros nyereség sem felelt meg a várakozásoknak

A JPMorgan Chase csalódást okozott a Wall Streetnek: még a 15,3 milliárd dolláros nyereség sem felelt meg a várakozásoknak

Október 13-án a JPMorgan Chase közzétette a 2026-os harmadik negyedévi eredményeit, amelyek váratlan csalódást okoztak a Wall Streetnek. Az Egyesült Államok legnagyobb bankja részvényenként 5,57 dolláros nyereségről számolt be, szemben az 5,85 dolláros becsléssel, és az LSEG adatai szerint 2023 negyedik negyedéve óta először nem sikerült teljesítenie a nyereségre vonatkozó előrejelzéseket. A kötvénypiacokról származó gyengébb bevételek és a befektetési banki tevékenység lassulása rávilágítottak arra, hogy növekedése hol ütközik korlátokba. A befektetők számára most az a legfontosabb kérdés, hogy a bank képes-e fenntartani a bevételek növekedését, miközben kezelni tudja a növekvő költségeket.1

A Lamb Weston meglepetést okozott a tőzsdén: a nyereség 55%-kal csökkent, a részvények ára viszont 7,5%-kal emelkedett

A Lamb Weston meglepetést okozott a tőzsdén: a nyereség 55%-kal csökkent, a részvények ára viszont 7,5%-kal emelkedett

A fagyasztott sült krumpli gyártója, a Lamb Weston 2026. október 6-án tette közzé eredményeit, amelyekből kiderült, hogy a bejelentett nyereség és a tőzsde reakciója között szembetűnő eltérés mutatkozott. A nettó nyereség az előző évhez képest 55%-kal zuhant, a befektetők azonban részvényvásárlással reagáltak. A vállalat felülmúlta a várakozásokat, és emelte az egész évre vonatkozó előrejelzését. Az észak-amerikai értékesítés növekedése és a költségcsökkentő intézkedések arra utalnak, hogy a vállalat működésében végrehajtott változtatások kezdik meghozni gyümölcsüket. A kérdés azonban továbbra is az, hogy ez az előrelépés elegendő lesz-e a tengerentúli problémák megoldásához. [1]

A TD SYNNEX messze felülmúlta a várakozásokat: a bevételek 38%-kal emelkedtek, de a részvények árfolyama az eredményjelentés után esett

A TD SYNNEX messze felülmúlta a várakozásokat: a bevételek 38%-kal emelkedtek, de a részvények árfolyama az eredményjelentés után esett

A TD SYNNEX olyan eredményeket tett közzé, amelyek első ránézésre nagyon erősnek tűnnek, és megerősítik, hogy a vállalat profitál a technológiai infrastruktúra iránti növekvő keresletből. Alaposabb vizsgálat után azonban a kép már nem teljesen egyértelmű. A rekordszámok mögött a gyors terjeszkedés, a változó árrések és a jelentős cash flow-ingadozások kombinációja húzódik meg, amelyeket a befektetők már sokkal nagyobb figyelemmel kísérnek, mint pusztán a bevételek növekedését. Pontosan ez a különbség az eredménykimutatásban látható adatok és a felszín alatt zajló folyamatok között teszi a TD SYNNEX legutóbbi negyedévét sokkal érdekesebbé, mint amit a főbb számadatok önmagukban sugallnának.

Az AutoZone meglepetést okozott a Wall Streetnek az eredményeivel: az egy részvényre jutó nyereség 15%-kal emelkedett, de a gyengébb értékesítési adatok a vásárlókra nehezedő nyomást jelzik

Az AutoZone meglepetést okozott a Wall Streetnek az eredményeivel: az egy részvényre jutó nyereség 15%-kal emelkedett, de a gyengébb értékesítési adatok a vásárlókra nehezedő nyomást jelzik

Az AutoZone a 2026-os pénzügyi évet olyan eredményekkel zárta, amelyek első ránézésre nagyon erősnek tűnnek. A negyedik negyedévi árbevétel 5,6%-kal nőtt az előző év azonos időszakához képest, és elérte a 6,59 milliárd dollárt, a nettó nyereség 931,6 millió dollárra emelkedett, az egy részvényre jutó nyereség pedig 56,05 dollárt tett ki, ami körülbelül 15%-kal magasabb az egy évvel ezelőtti szintnél, és meghaladja a Wall Street várakozásait. A felszín alatt azonban továbbra is gyengeség látható. Az összehasonlítható árbevétel-növekedés elmaradt a várakozásoktól, és az amerikai „csináld magad” autószerelők továbbra is visszafogják vásárlásaikat.1