Torna al blog

Dell nell'era dell'intelligenza artificiale: superando le aspettative e le previsioni di fatturato miliardario

Solo pochi anni fa, Dell era considerata principalmente un fornitore affidabile di apparecchiature per ufficio e personal computer. Tuttavia, nel 2026, questa azienda tecnologica di lunga data si è definitivamente trasformata in un attore chiave nell'infrastruttura dell'intelligenza artificiale, come confermato dai suoi ultimi risultati finanziari. Dopo la pubblicazione della relazione relativa al quarto trimestre fiscale, le azioni Dell hanno registrato un aumento vertiginoso del 22%*, inviando un chiaro segnale della grande fiducia del mercato nella sua nuova strategia. Dell nell'era dell'intelligenza artificiale: superando le aspettative e le previsioni di fatturato miliardario

Solidità finanziaria


Nell'ultimo trimestre, Dell non solo ha soddisfatto le aspettative degli analisti intervistati dal London Stock Exchange Group (LSEG), ma le ha superate in molti settori. A partire dall'utile per azione (EPS), che è aumentato a 3,89 USD, superando significativamente la stima di mercato di 3,53 USD. Allo stesso modo, anche i ricavi hanno registrato un andamento positivo, aumentando di quasi il 40% su base annua e raggiungendo i 33,38 miliardi di dollari, superando il consenso degli analisti di oltre 1,5 miliardi di dollari.
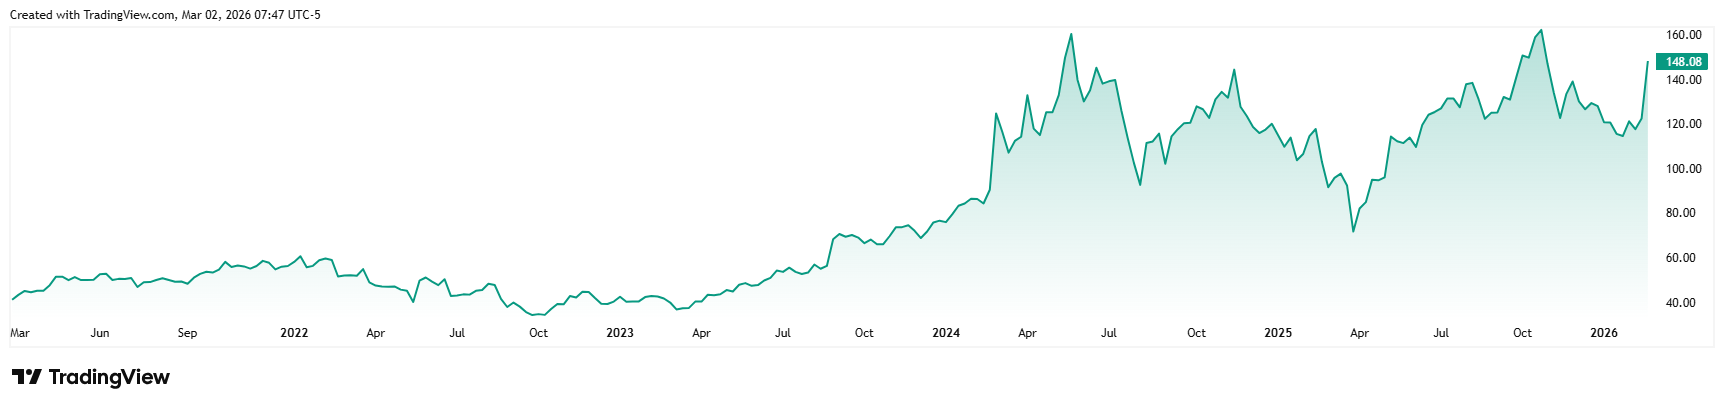

DELL_2026-03-02_13-47-35


Andamento del prezzo delle azioni Dell negli ultimi cinque anni


La solidità fondamentale di Dell per il 2026 ha indubbiamente soddisfatto gli investitori, ma il fattore scatenante principale della successiva crescita del prezzo delle azioni è stata la prospettiva per il prossimo anno fiscale 2027. Mentre il mercato aveva fissato le previsioni di fatturato a poco meno di 125 miliardi di dollari, il management di Dell ha fissato con sicurezza l'asticella tra i 138 e i 142 miliardi di dollari. Questo ottimismo deriva principalmente dalla domanda di server AI, che dovrebbero generare 50 miliardi di dollari di fatturato entro il 2027, più del doppio rispetto all'anno precedente. [1]


La battaglia per la memoria


Il mondo tecnologico sta attualmente affrontando una storica carenza di chip di memoria, che sta creando una notevole tensione in tutto il settore. I produttori di memorie stanno dando la priorità ai componenti di memoria ad alta larghezza di banda (HBM) per produttori di chip come Nvidia e AMD, o per giganti del cloud come Google. Ciò lascia i produttori di hardware tradizionali con componenti limitati, con conseguenti tempi di consegna più lunghi e drastici aumenti dei prezzi.


Dell ha affrontato questa crisi in modo proattivo e ha già iniziato ad aumentare i prezzi dei suoi prodotti nell'ultimo anno. Il CFO David Kennedy ha chiarito che queste misure erano necessarie per compensare i costi più elevati e proteggere i margini dell'azienda. Il COO Jeff Clarke ha sottolineato che la chiave del successo risiede nella stretta collaborazione con i partner, che consente a Dell di essere flessibile nella sua catena di fornitura, distinguendosi dai concorrenti che spesso faticano a far fronte agli shock dei prezzi.


Divergenza di mercato


Guardando al contesto competitivo, il contrasto tra i principali attori è sorprendente. Mentre Dell sta crescendo sulla base di parametri fondamentali, le azioni di HP sono scese al minimo storico degli ultimi 52 settimane. * Il problema principale per HP è che i costi della memoria rappresentano ora circa il 35% del costo totale di produzione di un computer, il doppio rispetto a un anno fa. L'incapacità di trasferire questo aumento del 100% dei costi al cliente finale ha purtroppo messo in luce la vulnerabilità del loro modello di business.
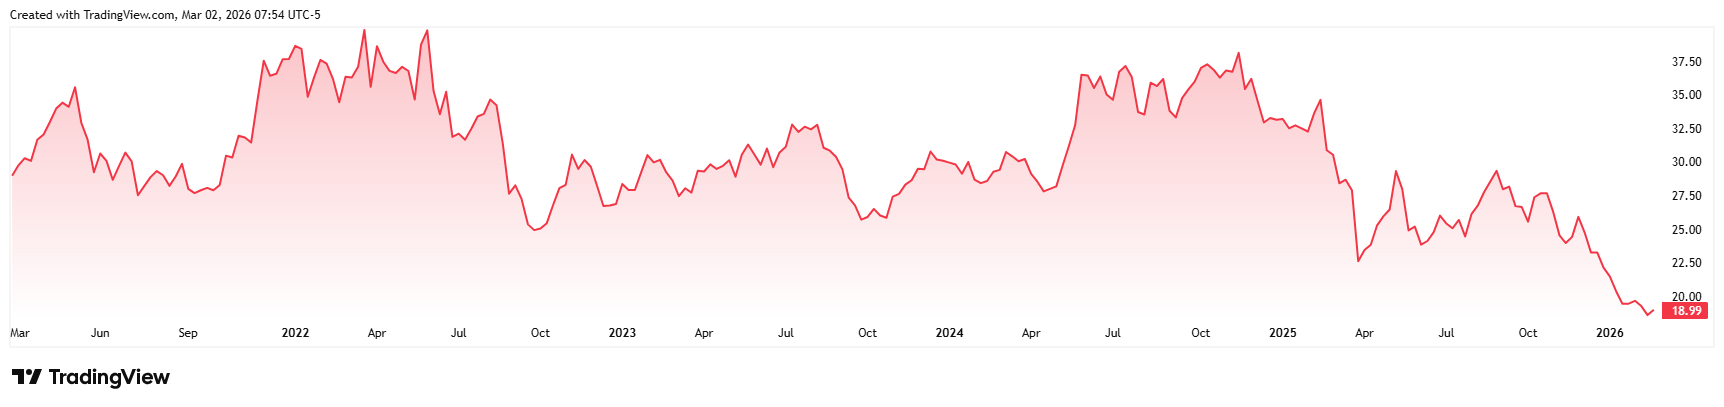

HPQ_2026-03-02_13-54-39


Andamento del prezzo delle azioni HP negli ultimi cinque anni


Bank of America, pur sottolineando il rischio di elasticità della domanda, ovvero il timore che computer troppo costosi possano scoraggiare alcuni clienti, ha comunque aumentato il prezzo target delle azioni Dell da 135 USD a 155 USD, mantenendo la raccomandazione "Buy". [1] A differenza di HP, Dell è riuscita a trasformare la propria identità da fornitore di hardware a fornitore di soluzioni AI complete, assicurandosi un posto nei portafogli degli investitori istituzionali.


Conclusione


Se Dell riuscirà a raggiungere il suo ambizioso obiettivo di raddoppiare i ricavi derivanti dai server AI, potrebbe diventare un pilastro fondamentale dell'infrastruttura nella nuova era digitale. Sebbene permangano dubbi sulla disponibilità dei clienti ad accettare l'aumento dei prezzi dell'hardware, le dinamiche attuali giocano chiaramente a favore di questa leggenda texana di lunga data.


*I rendimenti passati non sono garanzia di risultati futuri.


[1] Queste dichiarazioni non garantiscono risultati futuri. Le dichiarazioni previsionali comportano intrinsecamente rischi e incertezze, in quanto si riferiscono a eventi e circostanze futuri che non possono essere previsti, e gli sviluppi e i risultati effettivi potrebbero differire sostanzialmente da quelli espressi o impliciti in qualsiasi dichiarazione previsionale.


Disclaimer! Il presente materiale di marketing non costituisce e non deve essere interpretato come una consulenza in materia di investimenti. I dati relativi al passato non sono garanzia di rendimenti futuri. Gli investimenti in valuta estera possono influire sui rendimenti a causa delle fluttuazioni. Tutte le operazioni in titoli possono comportare sia guadagni che perdite. Le dichiarazioni previsionali rappresentano ipotesi e aspettative attuali che potrebbero essere inaccurate o basate sull'attuale contesto economico, che è soggetto a cambiamenti. Tali dichiarazioni non garantiscono risultati futuri. InvestingFox è un marchio commerciale di CAPITAL MARKETS, o.c.p., a.s., regolamentato dalla Banca Nazionale della Slovacchia.


Fonti:


https://investors.delltechnologies.com/

https://investors.delltechnologies.com/static-files/cbb4c668-2613-4d5c-a7dc-98fe4592b5a5

https://www.cnbc.com/2026/02/27/dell-stock-earnings-memory-shortage-ai-servers.html

InvestingFox è un marchio commerciale della società CAPITAL MARKETS, o.c.p., a.s., con sede in Slávičie údolie 106, Bratislava - quartiere Staré Mesto 811 02. La società è iscritta nel Registro delle Imprese del Tribunale Municipale di Bratislava III, sezione: Sa, numero di iscrizione: 4295/B, numero di identificazione: 36 853 054, partita IVA: 2022505419.

CAPITAL MARKETS, o.c.p., a.s. è un operatore di mercato dei valori mobiliari ai sensi dell’art. 55, comma 1, della legge n. 566/2001 Z. z. sui valori mobiliari e sui servizi di investimento e sulla modifica e integrazione di alcune leggi, come successivamente modificata (di seguito denominata “legge sui valori mobiliari”). Il 30.10.2007, con decisione della Banca Nazionale della Slovacchia n. OPK-2297/2007 -PLP l'autorizzazione a fornire servizi di investimento ai sensi dell'art. 54, comma 2, in combinato disposto con l'art. 59, commi 2 e 3, della legge sui titoli, che è stata estesa, in conformità con le disposizioni della legge sui titoli, con decisione n. OPK-1830/2008-PLP del 21.04.2008, con la decisione n. OPK-11601-1/2008 del 28 gennaio 2009, con la decisione n. ODT-5059-3/2012 del 23 luglio 2012 e con la decisione n. ODT-9332/2014-1 del 21 ottobre 2014.

Leggere nel seguito

JPMorgan Chase delude Wall Street: anche un utile di 15,3 miliardi di dollari è risultato inferiore alle aspettative

JPMorgan Chase delude Wall Street: anche un utile di 15,3 miliardi di dollari è risultato inferiore alle aspettative

Il 13 ottobre, JPMorgan Chase ha pubblicato i risultati relativi al terzo trimestre del 2026, che hanno rappresentato una delusione inaspettata per Wall Street. La più grande banca statunitense ha registrato un utile di 5,57 dollari per azione, rispetto a una stima di 5,85 dollari, e secondo i dati LSEG non è riuscita a soddisfare le previsioni sugli utili per la prima volta dal quarto trimestre del 2023. Il calo dei ricavi provenienti dai mercati obbligazionari e il rallentamento dell’investment banking hanno messo in luce i limiti alla sua crescita. Per gli investitori, la domanda chiave ora è se la banca sarà in grado di sostenere la crescita dei ricavi gestendo al contempo l’aumento dei costi.1

Lamb Weston sorprende il mercato azionario: gli utili calano del 55%, le azioni salgono del 7,5%

Lamb Weston sorprende il mercato azionario: gli utili calano del 55%, le azioni salgono del 7,5%

Il 6 ottobre 2026, Lamb Weston, produttore di patatine fritte surgelate, ha annunciato i propri risultati, rivelando una notevole discrepanza tra gli utili dichiarati e la reazione del mercato azionario. L’utile netto è crollato del 55% su base annua, eppure gli investitori hanno reagito acquistando azioni. L’azienda ha superato le aspettative e ha rivisto al rialzo le previsioni per l’intero anno. La crescita delle vendite in Nord America e le misure di riduzione dei costi suggeriscono che i cambiamenti nelle operazioni aziendali stiano iniziando a dare i loro frutti. Resta tuttavia da vedere se questi progressi saranno sufficienti a risolvere i problemi all’estero. [1]

TD SYNNEX ha superato di gran lunga le aspettative: il fatturato è balzato del 38%, ma le azioni hanno registrato un calo dopo la pubblicazione dei risultati finanziari

TD SYNNEX ha superato di gran lunga le aspettative: il fatturato è balzato del 38%, ma le azioni hanno registrato un calo dopo la pubblicazione dei risultati finanziari

TD SYNNEX ha pubblicato risultati che, a prima vista, appaiono molto solidi e confermano che l’azienda sta beneficiando della crescente domanda di infrastrutture tecnologiche. A un’analisi più approfondita, tuttavia, il quadro non è del tutto chiaro. Dietro i dati record si nasconde una combinazione di rapida espansione, margini variabili e significative fluttuazioni del flusso di cassa, che gli investitori hanno iniziato a considerare con molta maggiore attenzione rispetto alla sola crescita dei ricavi. È proprio la differenza tra ciò che mostra il conto economico e ciò che sta accadendo sotto la superficie a rendere l’ultimo trimestre di TD SYNNEX una storia molto più interessante di quanto suggerirebbero i soli dati principali.

AutoZone sorprende Wall Street con i suoi risultati: l'utile per azione balza del 15%, ma il calo delle vendite rivela le difficoltà dei clienti

AutoZone sorprende Wall Street con i suoi risultati: l'utile per azione balza del 15%, ma il calo delle vendite rivela le difficoltà dei clienti

AutoZone ha chiuso l'anno fiscale 2026 con risultati che a prima vista sembrano molto positivi. Nel quarto trimestre il fatturato è aumentato del 5,6% su base annua, attestandosi a 6,59 miliardi di dollari; l’utile netto è salito a 931,6 milioni di dollari e l’utile per azione ha raggiunto i 56,05 dollari, circa il 15% in più rispetto a un anno fa e al di sopra delle aspettative di Wall Street. A un’analisi più approfondita, tuttavia, emerge una certa debolezza. La crescita delle vendite comparabili è stata inferiore alle previsioni e gli appassionati americani del fai-da-te automobilistico continuano a limitare i propri acquisti.1