Powrót do bloga

Dell w erze sztucznej inteligencji: przekraczanie oczekiwań i prognozy przychodów rzędu miliardów dolarów

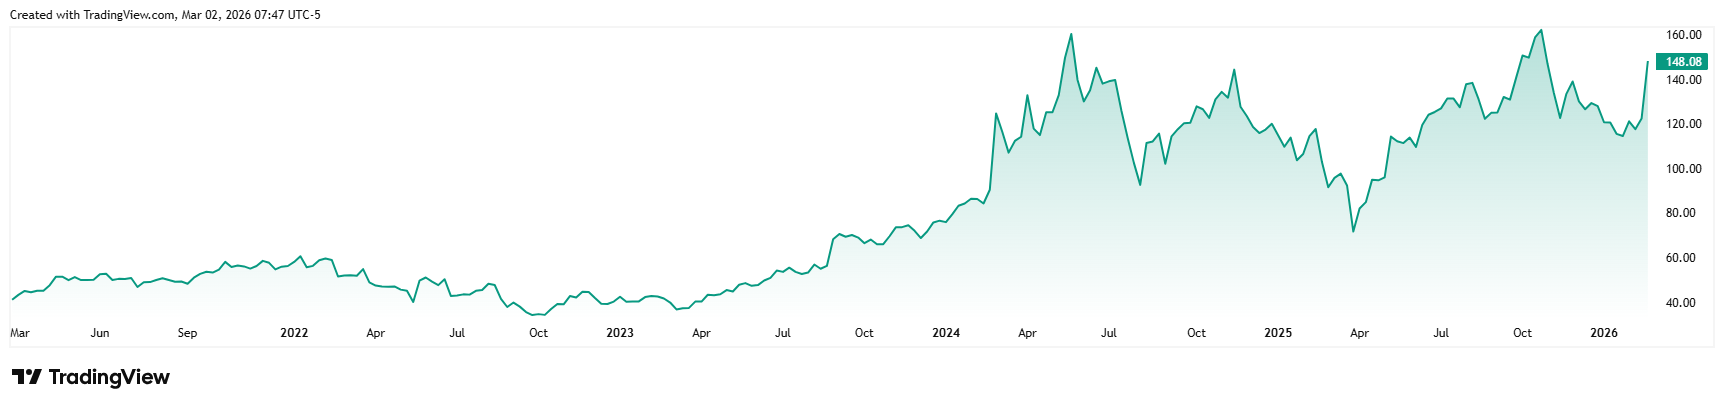
Jeszcze kilka lat temu firma Dell była postrzegana przede wszystkim jako niezawodny dostawca sprzętu biurowego i komputerów osobistych. Jednak w 2026 r. ten technologiczny weteran definitywnie przekształcił się w kluczowego gracza w dziedzinie infrastruktury sztucznej inteligencji, co potwierdzają jego najnowsze wyniki finansowe. Po opublikowaniu raportu za czwarty kwartał finansowy akcje firmy Dell zareagowały gwałtownym wzrostem o 22%*, co stanowi wyraźny sygnał, że rynek ma ogromne zaufanie do nowej strategii firmy. Dell w erze sztucznej inteligencji: przekraczanie oczekiwań i prognozy przychodów rzędu miliardów dolarów

Siła finansowa


W minionym kwartale firma Dell nie tylko spełniła oczekiwania analityków ankietowanych przez London Stock Exchange Group (LSEG), ale w wielu obszarach je przekroczyła. Począwszy od zysku na akcję (EPS), który wzrósł do 3,89 USD, znacznie przekraczając prognozy rynkowe na poziomie 3,53 USD. Podobnie pozytywny rozwój odnotowano w przypadku przychodów, które wzrosły o prawie 40% w ujęciu rok do roku, osiągając poziom 33,38 mld USD, co przekroczyło konsensus analityków o ponad 1,5 mld USD.

DELL_2026-03-02_13-47-35


Wyniki kursu akcji Dell w ciągu ostatnich pięciu lat


Fundamentalna siła Dell na rok 2026 niewątpliwie ucieszyła inwestorów, ale głównym czynnikiem wywołującym późniejszy wzrost kursu akcji były prognozy na nadchodzący rok finansowy 2027. Podczas gdy rynek ustalił prognozę przychodów na nieco poniżej 125 mld USD, kierownictwo firmy Dell z przekonaniem ustaliło poprzeczkę na poziomie 138–142 mld USD. Optymizm ten wynika przede wszystkim z popytu na serwery AI, które do 2027 r. mają wygenerować 50 mld USD przychodów, czyli ponad dwukrotnie więcej niż w poprzednim roku. [1]


Walka o pamięć


Świat technologii boryka się obecnie z historycznym niedoborem chipów pamięci, co powoduje znaczne napięcia w całym sektorze. Producenci pamięci priorytetowo traktują komponenty pamięci o dużej przepustowości (HBM) dla producentów chipów, takich jak Nvidia i AMD, lub dla gigantów chmury obliczeniowej, takich jak Google. Powoduje to, że tradycyjni producenci sprzętu mają ograniczoną dostępność komponentów, co prowadzi do wydłużenia czasu dostaw i drastycznego wzrostu cen.


Firma Dell aktywnie podeszła do tego kryzysu i już w zeszłym roku rozpoczęła podwyższanie cen swoich produktów. Dyrektor finansowy David Kennedy wyjaśnił, że kroki te były konieczne, aby zrównoważyć wyższe koszty i chronić marże firmy. Dyrektor operacyjny Jeff Clarke podkreślił, że kluczem do sukcesu jest ścisła współpraca z partnerami, która zapewnia firmie Dell elastyczność w łańcuchu dostaw, wyróżniając ją na tle konkurentów, którzy często borykają się z nieprzygotowaniem na wstrząsy cenowe.


Rozbieżności rynkowe


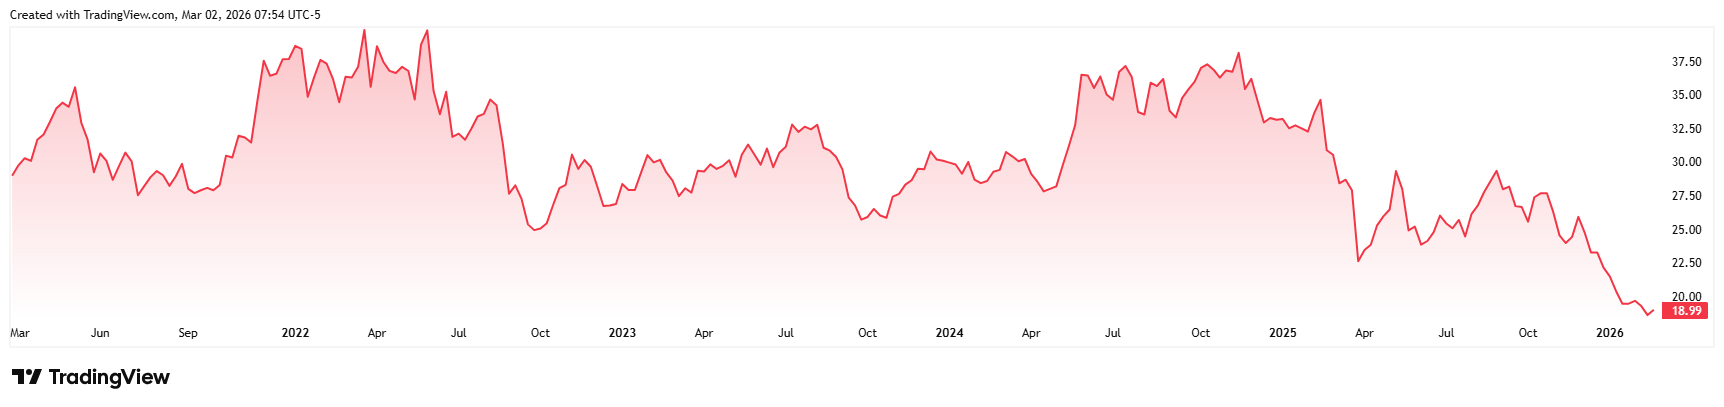
Patrząc na otoczenie konkurencyjne, kontrast między głównymi graczami jest uderzający. Podczas gdy Dell rozwija się w oparciu o podstawowe parametry, akcje HP spadły do najniższego poziomu od 52 tygodni. * Głównym problemem HP jest to, że koszty pamięci stanowią obecnie około 35% całkowitych kosztów produkcji komputera, czyli dwukrotnie więcej niż rok temu. Niemożność przeniesienia tego 100-procentowego wzrostu kosztów na klienta końcowego niestety ujawniła słabość modelu biznesowego firmy.

HPQ_2026-03-02_13-54-39


Wyniki kursu akcji HP w ciągu ostatnich pięciu lat


Bank of America, podkreślając ryzyko związane z elastycznością popytu, czyli obawy, że zbyt drogie komputery mogą zniechęcić niektórych klientów, podniósł jednak cenę docelową akcji Dell z 135 USD do 155 USD, utrzymując rekomendację „Kupuj”. [1] W przeciwieństwie do HP, Dell z powodzeniem zmienił swój wizerunek z dostawcy sprzętu komputerowego na dostawcę kompleksowych rozwiązań AI, zapewniając sobie miejsce w portfelach inwestorów instytucjonalnych.


Wnioski


Jeśli Dellowi uda się zrealizować ambitny cel podwojenia przychodów z serwerów AI, może stać się fundamentalnym filarem infrastruktury w nowej erze cyfrowej. Chociaż pozostają pytania dotyczące tego, jak długo klienci będą skłonni akceptować rosnące ceny sprzętu, obecna dynamika wyraźnie sprzyja tej długoletniej legendzie z Teksasu.


*Wyniki osiągnięte w przeszłości nie gwarantują wyników w przyszłości.


[1] Niniejsze stwierdzenia nie gwarantują przyszłych wyników. Stwierdzenia dotyczące przyszłości z natury rzeczy wiążą się z ryzykiem i niepewnością, ponieważ odnoszą się do przyszłych wydarzeń i okoliczności, których nie można przewidzieć, a rzeczywisty rozwój sytuacji i wyniki mogą znacznie różnić się od tych wyrażonych lub sugerowanych w jakichkolwiek stwierdzeniach dotyczących przyszłości. Niniejszy materiał marketingowy nie stanowi porady inwestycyjnej i nie należy go traktować jako porady inwestycyjnej. Dane dotyczące przeszłości nie gwarantują przyszłych zwrotów. Inwestowanie w walutach obcych może wpływać na zwroty z powodu wahań kursów. Wszystkie transakcje papierami wartościowymi mogą skutkować zarówno zyskami, jak i stratami. Stwierdzenia dotyczące przyszłości stanowią założenia i aktualne oczekiwania, które mogą być niedokładne lub oparte na obecnej sytuacji gospodarczej, która może ulec zmianie. Stwierdzenia te nie gwarantują przyszłych wyników. InvestingFox jest nazwą handlową CAPITAL MARKETS, o.c.p., a.s., regulowaną przez Narodowy Bank Słowacji.


Źródła:


https://investors.delltechnologies.com/

https://investors.delltechnologies.com/static-files/cbb4c668-2613-4d5c-a7dc-98fe4592b5a5

https://www.cnbc.com/2026/02/27/dell-stock-earnings-memory-shortage-ai-servers.html

InvestingFox jest znakiem towarowym spółki CAPITAL MARKETS, o.c.p., a.s. z siedzibą przy ulicy Slávičie údolie 106, Bratysława – dzielnica Staré Mesto 811 02. Spółka jest wpisana do Rejestru Handlowego Sądu Miejskiego Bratysława III, sekcja: Sa, numer wpisu: 4295/B, numer identyfikacyjny: 36 853 054, numer identyfikacji podatkowej: 2022505419.

CAPITAL MARKETS, o.c.p., a.s. jest podmiotem prowadzącym działalność w zakresie obrotu papierami wartościowymi zgodnie z § 55 ust. 1 ustawy nr 566/2001 Z. z. o papierach wartościowych i usługach inwestycyjnych oraz o zmianie i uzupełnieniu niektórych ustaw w brzmieniu późniejszych przepisów (zwanej dalej ustawą o papierach wartościowych). Spółce CAPITAL MARKETS, o.c.p., a.s. w dniu 30.10.2007 r. przyznano decyzją Narodowego Banku Słowacji nr OPK-2297/2007 -PLP zezwolenie na świadczenie usług inwestycyjnych w rozumieniu § 54 ust. 2 w związku z § 59 ust. 2 i 3 ustawy o papierach wartościowych, które zgodnie z przepisami ustawy o papierach wartościowych zostało rozszerzone decyzją nr OPK-1830/2008-PLP z dnia 21 kwietnia 2008 r., decyzją nr OPK-11601-1/2008 z dnia 28 stycznia 2009 r., decyzją nr ODT-5059-3/2012 z dnia 23 lipca 2012 r. oraz decyzją nr ODT-9332/2014-1 z dnia 21 października 2014 r.

Czytaj więcej

JPMorgan Chase rozczarowuje Wall Street: nawet zysk w wysokości 15,3 mld dolarów okazał się niższy od oczekiwań

JPMorgan Chase rozczarowuje Wall Street: nawet zysk w wysokości 15,3 mld dolarów okazał się niższy od oczekiwań

13 października JPMorgan Chase opublikował wyniki za trzeci kwartał 2026 r., które okazały się nieoczekiwanym rozczarowaniem dla Wall Street. Największy bank w USA odnotował zysk w wysokości 5,57 USD na akcję, podczas gdy prognozy wynosiły 5,85 USD, a według danych LSEG po raz pierwszy od czwartego kwartału 2023 r. nie udało mu się osiągnąć prognozowanych wyników finansowych. Niższe przychody z rynków obligacji oraz spowolnienie w bankowości inwestycyjnej uwypukliły obszary, w których wzrost banku napotyka ograniczenia. Dla inwestorów kluczowym pytaniem jest teraz, czy bank będzie w stanie utrzymać wzrost przychodów, jednocześnie radząc sobie z rosnącymi kosztami.1

Lamb Weston zaskakuje rynek akcji: zysk spada o 55%, a kurs akcji rośnie o 7,5%

Lamb Weston zaskakuje rynek akcji: zysk spada o 55%, a kurs akcji rośnie o 7,5%

Producent mrożonych frytek, firma Lamb Weston, ogłosiła swoje wyniki 6 października 2026 r., ujawniając uderzającą rozbieżność między zgłoszonymi zyskami a reakcją rynku akcji. Zysk netto spadł o 55% w ujęciu rok do roku, jednak inwestorzy zareagowali kupując akcje. Firma przekroczyła oczekiwania i podniosła prognozę na cały rok. Wzrost sprzedaży w Ameryce Północnej oraz działania mające na celu redukcję kosztów sugerują, że zmiany w działalności firmy zaczynają przynosić efekty. Pozostaje jednak pytanie, czy ten postęp wystarczy, by rozwiązać problemy za granicą. [1]

TD SYNNEX znacznie przekroczył oczekiwania: przychody wzrosły o 38%, ale po opublikowaniu wyników finansowych kurs akcji spadł

TD SYNNEX znacznie przekroczył oczekiwania: przychody wzrosły o 38%, ale po opublikowaniu wyników finansowych kurs akcji spadł

Firma TD SYNNEX opublikowała wyniki, które na pierwszy rzut oka wydają się bardzo dobre i potwierdzają, że firma czerpie korzyści z rosnącego popytu na infrastrukturę technologiczną. Jednak po bliższym przyjrzeniu się sytuacja nie jest już tak jednoznaczna. Za rekordowymi wynikami kryje się połączenie szybkiej ekspansji, zmieniających się marż oraz znacznych wahań przepływów pieniężnych, na które inwestorzy zaczęli zwracać znacznie większą uwagę niż na sam wzrost przychodów. To właśnie różnica między tym, co pokazuje rachunek zysków i strat, a tym, co dzieje się pod powierzchnią, sprawia, że ostatni kwartał TD SYNNEX jest znacznie bardziej interesującą historią, niż sugerowałyby to same dane z nagłówków.

AutoZone zaskakuje Wall Street wynikami finansowymi: zysk na akcję wzrósł o 15%, ale spadek sprzedaży wskazuje na trudności klientów

AutoZone zaskakuje Wall Street wynikami finansowymi: zysk na akcję wzrósł o 15%, ale spadek sprzedaży wskazuje na trudności klientów

Firma AutoZone zamknęła rok obrotowy 2026 wynikami, które na pierwszy rzut oka wydają się bardzo dobre. Przychody w czwartym kwartale wzrosły o 5,6% rok do roku do 6,59 mld dolarów, zysk netto wzrósł do 931,6 mln dolarów, a zysk na akcję wyniósł 56,05 dolarów, czyli o około 15% więcej niż rok temu i powyżej oczekiwań Wall Street. Jednak pod powierzchnią nadal tkwi słabość. Wzrost sprzedaży w sklepach porównywalnych okazał się niższy od prognoz, a amerykańscy majsterkowicze nadal ograniczają swoje zakupy.1