Vissza a blogra

Broadcom számokban: Negyedik negyedéves eredmények és még erősebb kilátások

A Broadcom a 2025-ös pénzügyi évre vonatkozó legutóbbi negyedéves eredményeivel ismét bebizonyította, hogy miért tartozik méltán napjaink legfontosabb technológiai vállalatai közé. A befektetők által szorosan figyelt valamennyi kulcsfontosságú mutató növekedést mutatott, és ami még fontosabb, a vállalat vezetése hasonlóan erős kilátásokat fogalmazott meg az új év elejére. Hogyan reagált a részvény árfolyama az alapvető tényezők eme kombinációjára? Broadcom számokban: Negyedik negyedéves eredmények és még erősebb kilátások
Teljesítmény a legfontosabb mutatókban

A negyedik negyedévben a Broadcom 1,95 dolláros korrigált részvényenkénti eredményt ért el, ami jelentősen felülmúlta a Londoni Értéktőzsdecsoport által megkérdezett elemzők várakozásait. Ezt a számot az éves összehasonlításban 28%-kal 18,02 milliárd dollárra nőtt bevételek alapján számolták ki, ami ismét jóval meghaladta az elemzői konszenzust. Ezzel a vállalat megerősítette, hogy növekedése nem pusztán egyetlen termékcsalád sikerét tükrözi, hanem inkább az adatközpontok és a mesterséges intelligencia irányába történő szélesebb körű portfólióbővítést. A negyedéves számok szerves részét képezi természetesen a nettó eredmény, amely ebben az esetben éves szinten 97%-kal, 8,51 milliárd dollárra nőtt, kiemelve a működési hatékonyság jelentős javulását és az AI-megoldások iránti növekvő kereslet monetizálásának erős képességét.

Üzleti szegmentáció

Az eredményközlés során a befektetőket természetesen az érdekelte, hogy melyik üzleti szegmens járult hozzá a legnagyobb mértékben a végső nyereséghez. A Broadcom esetében egyértelműen a Semiconductor Solutions szegmens volt az, amely 11,07 milliárd dolláros bevételt ért el, ami 22%-os növekedést jelent az előző évhez képest. Az AI-hez kapcsolódó bevételek csak ezen a szegmensen belül 74%-kal nőttek, ami megerősíti, hogy a Broadcom félvezető üzletága sikeresen mozdul el a hagyományos alkalmazásokról az AI-infrastruktúra felé.
AVGO

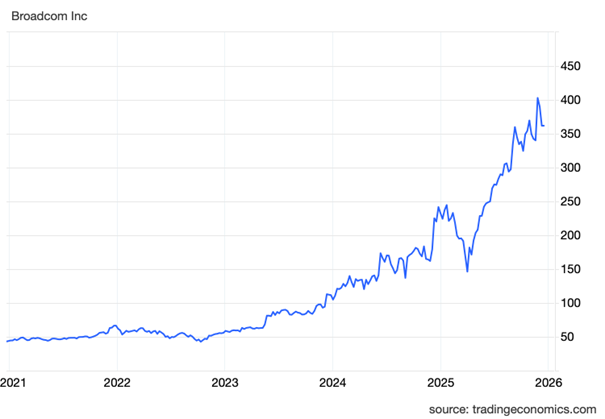
Broadcom részvényárfolyamának teljesítménye az elmúlt öt évben*

Kiemelkedő eredményeket ért el az infrastruktúra-szoftver szegmens is, beleértve a VMware-t, amely 6 USD bevételt jelentett.94 milliárd eurós bevételt és 26%-os növekedést ért el az előző évhez képest. Ez a szegmens kivételesen fontos a vállalat számára, mivel stabil, magas árrésű bevételt biztosít, amely hatékonyan kiegészíti a ciklikusabb félvezető üzletágat.

Nézetek az első negyedévre

A 2026-os pénzügyi év első negyedévére vonatkozó kilátások ugyanilyen pozitívak. Ebben az időszakban a vállalat 19,1 milliárd dolláros bevételre számít, ami 28%-os növekedést jelent az előző év azonos időszakához képest. [1] A vezetőség azt is megerősítette, hogy a növekedés elsődleges hajtóerejét az AI-megoldások jelentik majd, és csak az AI-ből származó bevételek várhatóan elérik a 8,2 milliárd USD-t az első negyedévben.

Long-Term Visibility

Folytatva a vállalat alapvető paramétereit, a befektetők számára az egyik legfontosabb jelzés a 18 hónapos, összesen 73 milliárd dolláros rendelésállomány. Ez a mennyiség egyedi AI-chipeket, hálózati kapcsolókat és más, az adatközpontok számára kulcsfontosságú alkatrészeket tartalmaz. Az ilyen magas rendelésállomány a Broadcom számára kivételes átláthatóságot biztosít a jövőbeli bevételek tekintetében, és egyúttal csökkenti a kereslet hirtelen lelassulásának kockázatát, ami jelentős versenyelőnyt jelent.

Akciók és befektetői hozamok

A piaci reakció az eredményekre vegyes volt. A Broadcom részvényei az eredményközlést követően kezdetben emelkedtek, később azonban több mint 4%-kal csökkentek.* Ezt a mozgást tágabb összefüggésben kell vizsgálni - a vállalat értéke 2025-ben még mindig körülbelül 50%-kal magasabb, ami azt sugallja, hogy ez a rövid távú csökkenés egy lehetőségnek tekinthető egy alapvetően vonzó vállalat kedvezményes áron történő megvásárlására. Emellett a vállalat továbbra is tőkét juttat vissza a részvényeseknek - a menedzsment 0,65 USD/részvényre emelte az osztalékot, ami megerősíti a hosszú távú cash flow-ba vetett bizalmat, valamint azt, hogy a növekedést rendszeres jövedelemmel tudja kombinálni.

* A múltra vonatkozó adatok nem jelentenek garanciát a jövőbeli hozamokra.

[1] A jövőre vonatkozó kijelentések olyan feltételezések és jelenlegi várakozások, amelyek nem biztos, hogy pontosak, vagy a jelenlegi gazdasági környezeten alapulnak, amely változhat. Ezek a kijelentések nem garantálják a jövőbeli teljesítményt. A jövőre vonatkozó kijelentések természetüknél fogva kockázatokat és bizonytalanságokat rejtenek magukban, mivel olyan jövőbeli eseményekkel és körülményekkel kapcsolatosak, amelyeket nem lehet előre jelezni, és a tényleges fejlemények és eredmények jelentősen eltérhetnek a jövőre vonatkozó kijelentésekben kifejezett vagy feltételezettektől.

Disclaimer! Ez a marketinganyag nem befektetési tanácsadás és nem is értelmezendő. A múltra vonatkozó adatok nem garantálják a jövőbeli hozamokat. A külföldi valutákba történő befektetés az ingadozások miatt befolyásolhatja a hozamokat. Minden értékpapírügylet nyereséggel és veszteséggel egyaránt járhat. A jövőre vonatkozó kijelentések olyan feltételezéseket és jelenlegi várakozásokat tükröznek, amelyek nem biztos, hogy pontosak, vagy a jelenlegi gazdasági környezeten alapulnak, amely változhat. Ezek a kijelentések nem garantálják a jövőbeli teljesítményt. Az InvestingFox a CAPITAL MARKETS, o.c.p., a.s. kereskedelmi márkája, amelyet a Szlovák Nemzeti Bank szabályoz.

Források:

https://www.cnbc.com/2025/12/11/broadcom-avgo-q4-earnings-2025.html
https://investors.broadcom.com/news-releases/news-release-details/broadcom-inc-announces-fourth-quarter-and-fiscal-year-2025


Az InvestingFox a CAPITAL MARKETS, o.c.p., a.s. társaság védjegye, amelynek székhelye: Slávičie údolie 106, Bratislava – Staré Mesto városrész, 811 02. A társaság bejegyzésre került a Pozsony III. Városi Bíróság Kereskedelmi Nyilvántartásába, osztály: Sa, bejegyzési szám: 4295/B, cégszám: 36 853 054, adószám: 2022505419.

A CAPITAL MARKETS, o.c.p., a.s. értékpapír-kereskedő az értékpapírokról és befektetési szolgáltatásokról, valamint egyes törvények módosításáról és kiegészítéséről szóló 566/2001 Z. z. törvény (a továbbiakban: értékpapír-törvény) 55. § (1) bekezdése szerint. A CAPITAL MARKETS, o.c.p., a.s. társaság 2007. október 30-án a Szlovák Nemzeti Bank OPK-2297/2007 -PLP számú határozatával befektetési szolgáltatások nyújtására vonatkozó engedélyt kapott az értékpapír-törvény 54. § (2) bekezdésének az 59. § (2) és (3) bekezdésével összefüggésben értelmezett rendelkezései értelmében, amelyet az értékpapír-törvény rendelkezéseivel összhangban kiterjesztettek az OPK-1830/2008-PLP számú, 2008. április 21-i határozattal, az OPK-11601-1/2008 számú, 2009. január 28-i határozattal, az ODT-5059-3/2012 számú, 2012. július 23-i határozattal, valamint az ODT-9332/2014-1 számú, 2014. október 21-i határozattal.

Bővebben

A JPMorgan Chase csalódást okozott a Wall Streetnek: még a 15,3 milliárd dolláros nyereség sem felelt meg a várakozásoknak

A JPMorgan Chase csalódást okozott a Wall Streetnek: még a 15,3 milliárd dolláros nyereség sem felelt meg a várakozásoknak

Október 13-án a JPMorgan Chase közzétette a 2026-os harmadik negyedévi eredményeit, amelyek váratlan csalódást okoztak a Wall Streetnek. Az Egyesült Államok legnagyobb bankja részvényenként 5,57 dolláros nyereségről számolt be, szemben az 5,85 dolláros becsléssel, és az LSEG adatai szerint 2023 negyedik negyedéve óta először nem sikerült teljesítenie a nyereségre vonatkozó előrejelzéseket. A kötvénypiacokról származó gyengébb bevételek és a befektetési banki tevékenység lassulása rávilágítottak arra, hogy növekedése hol ütközik korlátokba. A befektetők számára most az a legfontosabb kérdés, hogy a bank képes-e fenntartani a bevételek növekedését, miközben kezelni tudja a növekvő költségeket.1

A Lamb Weston meglepetést okozott a tőzsdén: a nyereség 55%-kal csökkent, a részvények ára viszont 7,5%-kal emelkedett

A Lamb Weston meglepetést okozott a tőzsdén: a nyereség 55%-kal csökkent, a részvények ára viszont 7,5%-kal emelkedett

A fagyasztott sült krumpli gyártója, a Lamb Weston 2026. október 6-án tette közzé eredményeit, amelyekből kiderült, hogy a bejelentett nyereség és a tőzsde reakciója között szembetűnő eltérés mutatkozott. A nettó nyereség az előző évhez képest 55%-kal zuhant, a befektetők azonban részvényvásárlással reagáltak. A vállalat felülmúlta a várakozásokat, és emelte az egész évre vonatkozó előrejelzését. Az észak-amerikai értékesítés növekedése és a költségcsökkentő intézkedések arra utalnak, hogy a vállalat működésében végrehajtott változtatások kezdik meghozni gyümölcsüket. A kérdés azonban továbbra is az, hogy ez az előrelépés elegendő lesz-e a tengerentúli problémák megoldásához. [1]

A TD SYNNEX messze felülmúlta a várakozásokat: a bevételek 38%-kal emelkedtek, de a részvények árfolyama az eredményjelentés után esett

A TD SYNNEX messze felülmúlta a várakozásokat: a bevételek 38%-kal emelkedtek, de a részvények árfolyama az eredményjelentés után esett

A TD SYNNEX olyan eredményeket tett közzé, amelyek első ránézésre nagyon erősnek tűnnek, és megerősítik, hogy a vállalat profitál a technológiai infrastruktúra iránti növekvő keresletből. Alaposabb vizsgálat után azonban a kép már nem teljesen egyértelmű. A rekordszámok mögött a gyors terjeszkedés, a változó árrések és a jelentős cash flow-ingadozások kombinációja húzódik meg, amelyeket a befektetők már sokkal nagyobb figyelemmel kísérnek, mint pusztán a bevételek növekedését. Pontosan ez a különbség az eredménykimutatásban látható adatok és a felszín alatt zajló folyamatok között teszi a TD SYNNEX legutóbbi negyedévét sokkal érdekesebbé, mint amit a főbb számadatok önmagukban sugallnának.

Az AutoZone meglepetést okozott a Wall Streetnek az eredményeivel: az egy részvényre jutó nyereség 15%-kal emelkedett, de a gyengébb értékesítési adatok a vásárlókra nehezedő nyomást jelzik

Az AutoZone meglepetést okozott a Wall Streetnek az eredményeivel: az egy részvényre jutó nyereség 15%-kal emelkedett, de a gyengébb értékesítési adatok a vásárlókra nehezedő nyomást jelzik

Az AutoZone a 2026-os pénzügyi évet olyan eredményekkel zárta, amelyek első ránézésre nagyon erősnek tűnnek. A negyedik negyedévi árbevétel 5,6%-kal nőtt az előző év azonos időszakához képest, és elérte a 6,59 milliárd dollárt, a nettó nyereség 931,6 millió dollárra emelkedett, az egy részvényre jutó nyereség pedig 56,05 dollárt tett ki, ami körülbelül 15%-kal magasabb az egy évvel ezelőtti szintnél, és meghaladja a Wall Street várakozásait. A felszín alatt azonban továbbra is gyengeség látható. Az összehasonlítható árbevétel-növekedés elmaradt a várakozásoktól, és az amerikai „csináld magad” autószerelők továbbra is visszafogják vásárlásaikat.1