Vissza a blogra

Nagy volatilitást tapasztal a portfóliójában? Ez a részvény stabilitást hozhat Önnek

A befektetések világában a piaci környezetet rendszerint állandó nyomás alatt tartják a különböző típusú kockázatok, amelyek közül jelenleg a vámtarifák és a geopolitikai bizonytalanság a legfontosabbak. E tényezők összjátéka kétségtelenül megnehezíti a nagykereskedelmi láncok dolgát, de a Costco nincs kitéve az áremelések általános trendjének, ráadásul folyamatosan megerősíti, hogy a vásárlók bizalma az első számú prioritás, amit a harmadik negyedév teljesítménye is bizonyít. Mit mond a részvényárfolyam?

Nagy volatilitást tapasztal a portfóliójában? Ez a részvény stabilitást hozhat Önnek

A számokra kell összpontosítani

A negyedéves eredmények természetesen nem nélkülözhetik az alapvető, alapvető paraméterek értékelését. Az óriásvállalat bevétele 63,21 milliárd dollár volt, ami felülmúlta a Wall Street 63,19 dolláros becslését, és meghaladta a tavalyi év azonos időszakának 58,52 milliárd dolláros bevételét. Az összes költség levonása után 1,90 milliárd dolláros nettó nyereséget találunk az eredménylistán, ami szintén magasabb a tavalyi 1,68 milliárd dolláros értéknél. A kapcsolódó mutató, az egy részvényre jutó eredmény (EPS) szintén növekedést mutatott, a becslésekhez képest 4,28 dollárra emelkedett.

Minek köszönheti a vállalat a stabil eredményeit? A vállalat hagyományos üzletágai mellett az e-kereskedelmi bevételek is figyelmet kaptak az oldalukon, amelyek éves szinten jelentős, 16%-os növekedést produkáltak. Ez az arány azt bizonyítja, hogy a vállalat drasztikus lépések nélkül is képes végigmenni a digitális átalakuláson, ami kétségkívül pozitív hír.

Egy eszköz a meredeken zuhanó címek ellen

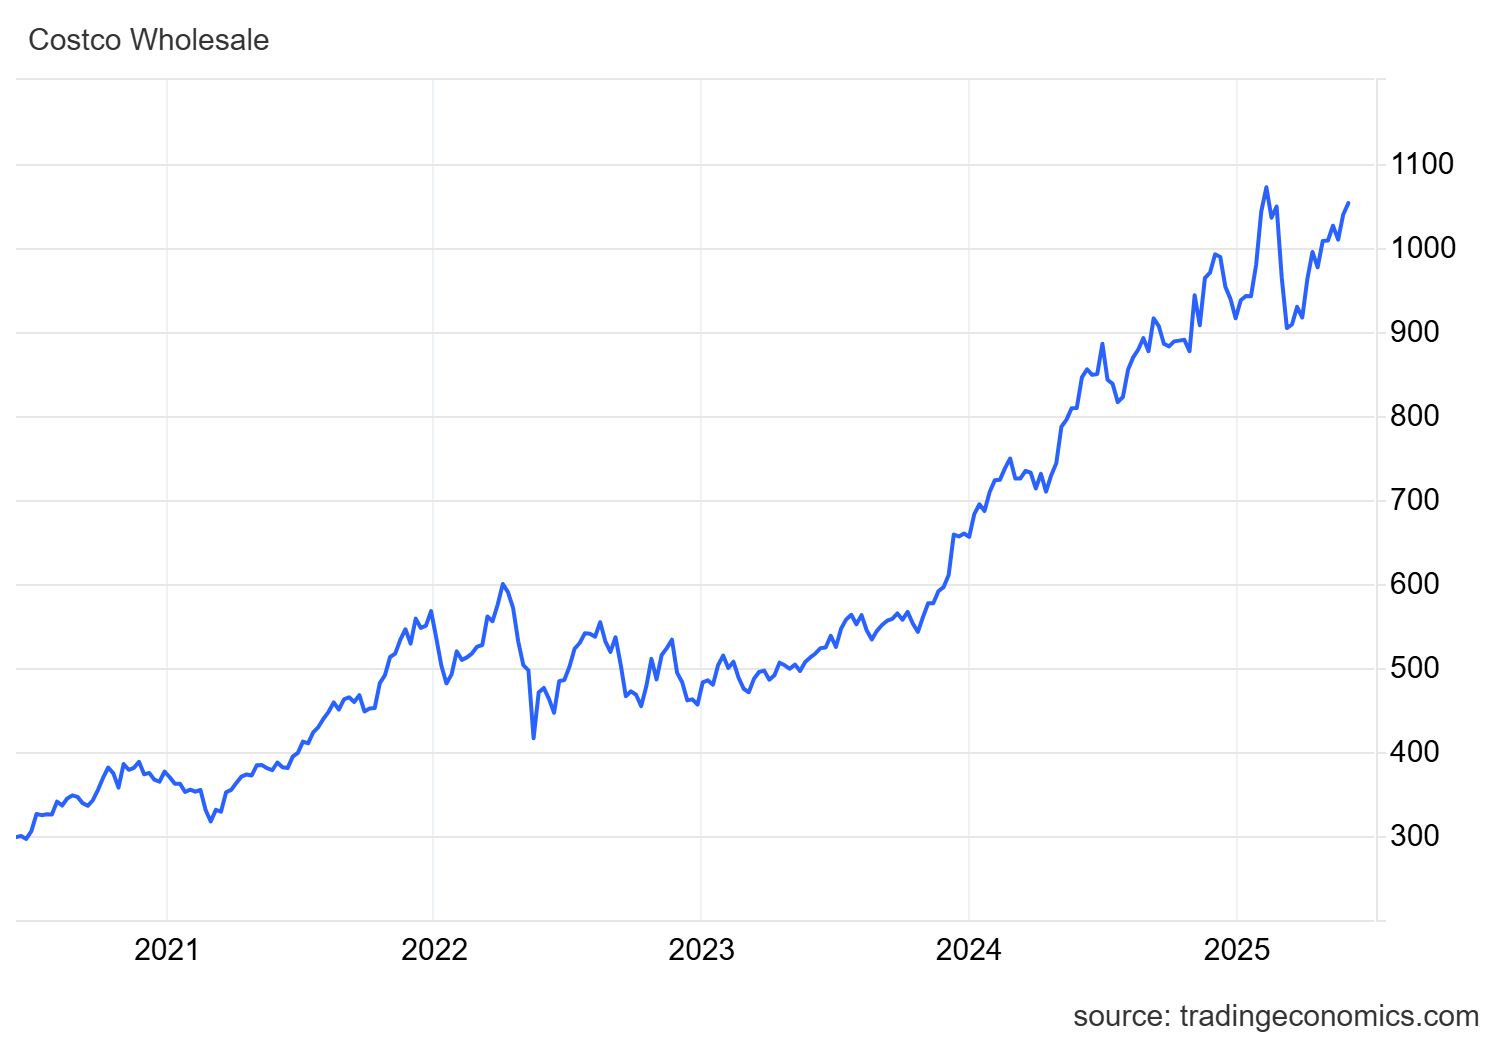
A vállalat fent említett erős fundamentumai már régóta tükröződnek magának a részvényárfolyamnak az alakulásában is. Ha például Tesla-részvényt birtokolsz, akkor az év elején közel 60%-os eséssel szembesültél1. Ehhez képest a Costco mindössze 18%-os eséssel vészelte át ezt a korrekciót. Ez tehát modellértékű példa azon befektetők számára, akik nem várnak néhány hónap alatt több százszoros nyereséget a befektetéseiktől, cserébe hosszú távú és mindenekelőtt stabil növekedést várnak.*
cost_us

Forrás: MsoNormal">Costco és az amerikai vámpolitika változásai

Negyedéves számokként hasonlóan érdekes, hogy a Costco milyen lépéseket tett a vámkiigazítások hatásának enyhítésére az amerikai partnerek számára. Elsősorban ne számítson drámai áremelkedésre. A versenytársakkal ellentétben a vállalat úgy döntött, hogy még válsághelyzetben is meg akarja tartani a megfizethető árakról alkotott elképzelését, ami ugyan összetettebb tervezést jelent, de végső soron a vásárlók Costcóhoz való átcsoportosítását jelentheti.

A vállalat már az új vámszintek bevezetése előtt felgyorsította a szállítást, átirányította a magasabb vámterhelésű országokból a beszállításokat, és egyúttal megerősítette a saját Kirkland Signature márkáját a növekedés szempontjából ígéretesebb feltételekkel rendelkező régiókban. Gary Millerchip a konferenciahíváson arra is rámutatott, hogy a más országokból importált áruk az eladások egyharmadát teszik ki, ebből csak 8% származik Kínából.

Árpolitika

Amint már említettük, a Costco az általános áremelés helyett a differenciált árpolitikát részesíti előnyben. A vállalat két fő csoportra osztotta a választékot. Alapvető termékek és kiegészítő termékek. Általánosságban elmondható, hogy az olyan alapvető élelmiszerek, mint a vaj, a tojás és a banán továbbra is megfizethetőek, míg az olyan termékek, mint a latin-amerikai virágok bizonyos mértékben drágultak.

Következtetés

A jelenlegi tőkepiaci helyzetben a Costco iskolapéldája annak, hogyan lehet hatékonyan kezelni a geopolitikai és vámügyi kihívásokat, ami a jövőben a vevők esetleges elvándorlását is jelzi a versenytársaktól. A logisztikai változások mellett a vállalat folyamatosan növekvő negyedéves eredményeket is felmutatott, amelyek együtt járnak a nagykereskedelem e szereplőjének részvényárfolyamának alakulásával. Az árfolyam következetes emelkedő tendenciában mozog, miközben a korrekciókat áttekintéssel kezeli, ami olyan szempont, amit a hosszú távú befektetőknek semmiképpen sem szabad figyelmen kívül hagyniuk.

* A történelmi adatok nem jelentenek garanciát a jövőbeli hozamokra.

Figyelmeztetés! Ez a marketinganyag nem minősül és nem is értelmezhető befektetési tanácsadásnak. A múltra vonatkozó adatok nem jelentenek garanciát a jövőbeli hozamokra. A devizában történő befektetés az ingadozások miatt befolyásolhatja a hozamokat. Minden értékpapírügylet nyereséggel és veszteséggel egyaránt járhat. A jövőre vonatkozó kijelentések olyan feltételezéseket és jelenlegi várakozásokat tükröznek, amelyek nem biztos, hogy pontosak, vagy a jelenlegi gazdasági környezeten alapulnak, amely változhat. Ezek a kijelentések nem garantálják a jövőbeli teljesítményt. Az InvestingFox a CAPITAL MARKETS, o.c.p., a.s. védjegye, amelyet a Szlovák Nemzeti Bank szabályoz.

1Tesla részvények árfolyamának alakulása az elmúlt öt évben: https://tradingeconomics.com/tsla:us

Források:

https://www.cnbc.com/2025/05/29/costco-cost-q3-2025-earnings.html

<https://www.cnbc.com/2025/05/29/best-buy-bby-q1-2026-earnings-.html

https://www.nasdaq.com/press-release/costco-wholesale-corporation-reports-third-quarter-and-year-date-operating-results-0

Az InvestingFox a CAPITAL MARKETS, o.c.p., a.s. társaság védjegye, amelynek székhelye: Slávičie údolie 106, Bratislava – Staré Mesto városrész, 811 02. A társaság bejegyzésre került a Pozsony III. Városi Bíróság Kereskedelmi Nyilvántartásába, osztály: Sa, bejegyzési szám: 4295/B, cégszám: 36 853 054, adószám: 2022505419.

A CAPITAL MARKETS, o.c.p., a.s. értékpapír-kereskedő az értékpapírokról és befektetési szolgáltatásokról, valamint egyes törvények módosításáról és kiegészítéséről szóló 566/2001 Z. z. törvény (a továbbiakban: értékpapír-törvény) 55. § (1) bekezdése szerint. A CAPITAL MARKETS, o.c.p., a.s. társaság 2007. október 30-án a Szlovák Nemzeti Bank OPK-2297/2007 -PLP számú határozatával befektetési szolgáltatások nyújtására vonatkozó engedélyt kapott az értékpapír-törvény 54. § (2) bekezdésének az 59. § (2) és (3) bekezdésével összefüggésben értelmezett rendelkezései értelmében, amelyet az értékpapír-törvény rendelkezéseivel összhangban kiterjesztettek az OPK-1830/2008-PLP számú, 2008. április 21-i határozattal, az OPK-11601-1/2008 számú, 2009. január 28-i határozattal, az ODT-5059-3/2012 számú, 2012. július 23-i határozattal, valamint az ODT-9332/2014-1 számú, 2014. október 21-i határozattal.

Bővebben

A JPMorgan Chase csalódást okozott a Wall Streetnek: még a 15,3 milliárd dolláros nyereség sem felelt meg a várakozásoknak

A JPMorgan Chase csalódást okozott a Wall Streetnek: még a 15,3 milliárd dolláros nyereség sem felelt meg a várakozásoknak

Október 13-án a JPMorgan Chase közzétette a 2026-os harmadik negyedévi eredményeit, amelyek váratlan csalódást okoztak a Wall Streetnek. Az Egyesült Államok legnagyobb bankja részvényenként 5,57 dolláros nyereségről számolt be, szemben az 5,85 dolláros becsléssel, és az LSEG adatai szerint 2023 negyedik negyedéve óta először nem sikerült teljesítenie a nyereségre vonatkozó előrejelzéseket. A kötvénypiacokról származó gyengébb bevételek és a befektetési banki tevékenység lassulása rávilágítottak arra, hogy növekedése hol ütközik korlátokba. A befektetők számára most az a legfontosabb kérdés, hogy a bank képes-e fenntartani a bevételek növekedését, miközben kezelni tudja a növekvő költségeket.1

A Lamb Weston meglepetést okozott a tőzsdén: a nyereség 55%-kal csökkent, a részvények ára viszont 7,5%-kal emelkedett

A Lamb Weston meglepetést okozott a tőzsdén: a nyereség 55%-kal csökkent, a részvények ára viszont 7,5%-kal emelkedett

A fagyasztott sült krumpli gyártója, a Lamb Weston 2026. október 6-án tette közzé eredményeit, amelyekből kiderült, hogy a bejelentett nyereség és a tőzsde reakciója között szembetűnő eltérés mutatkozott. A nettó nyereség az előző évhez képest 55%-kal zuhant, a befektetők azonban részvényvásárlással reagáltak. A vállalat felülmúlta a várakozásokat, és emelte az egész évre vonatkozó előrejelzését. Az észak-amerikai értékesítés növekedése és a költségcsökkentő intézkedések arra utalnak, hogy a vállalat működésében végrehajtott változtatások kezdik meghozni gyümölcsüket. A kérdés azonban továbbra is az, hogy ez az előrelépés elegendő lesz-e a tengerentúli problémák megoldásához. [1]

A TD SYNNEX messze felülmúlta a várakozásokat: a bevételek 38%-kal emelkedtek, de a részvények árfolyama az eredményjelentés után esett

A TD SYNNEX messze felülmúlta a várakozásokat: a bevételek 38%-kal emelkedtek, de a részvények árfolyama az eredményjelentés után esett

A TD SYNNEX olyan eredményeket tett közzé, amelyek első ránézésre nagyon erősnek tűnnek, és megerősítik, hogy a vállalat profitál a technológiai infrastruktúra iránti növekvő keresletből. Alaposabb vizsgálat után azonban a kép már nem teljesen egyértelmű. A rekordszámok mögött a gyors terjeszkedés, a változó árrések és a jelentős cash flow-ingadozások kombinációja húzódik meg, amelyeket a befektetők már sokkal nagyobb figyelemmel kísérnek, mint pusztán a bevételek növekedését. Pontosan ez a különbség az eredménykimutatásban látható adatok és a felszín alatt zajló folyamatok között teszi a TD SYNNEX legutóbbi negyedévét sokkal érdekesebbé, mint amit a főbb számadatok önmagukban sugallnának.

Az AutoZone meglepetést okozott a Wall Streetnek az eredményeivel: az egy részvényre jutó nyereség 15%-kal emelkedett, de a gyengébb értékesítési adatok a vásárlókra nehezedő nyomást jelzik

Az AutoZone meglepetést okozott a Wall Streetnek az eredményeivel: az egy részvényre jutó nyereség 15%-kal emelkedett, de a gyengébb értékesítési adatok a vásárlókra nehezedő nyomást jelzik

Az AutoZone a 2026-os pénzügyi évet olyan eredményekkel zárta, amelyek első ránézésre nagyon erősnek tűnnek. A negyedik negyedévi árbevétel 5,6%-kal nőtt az előző év azonos időszakához képest, és elérte a 6,59 milliárd dollárt, a nettó nyereség 931,6 millió dollárra emelkedett, az egy részvényre jutó nyereség pedig 56,05 dollárt tett ki, ami körülbelül 15%-kal magasabb az egy évvel ezelőtti szintnél, és meghaladja a Wall Street várakozásait. A felszín alatt azonban továbbra is gyengeség látható. Az összehasonlítható árbevétel-növekedés elmaradt a várakozásoktól, és az amerikai „csináld magad” autószerelők továbbra is visszafogják vásárlásaikat.1