Vissza a blogra

Palantir nyomás alatt: Az értékelések és a piaci várakozások közötti korrekció és feszültségek

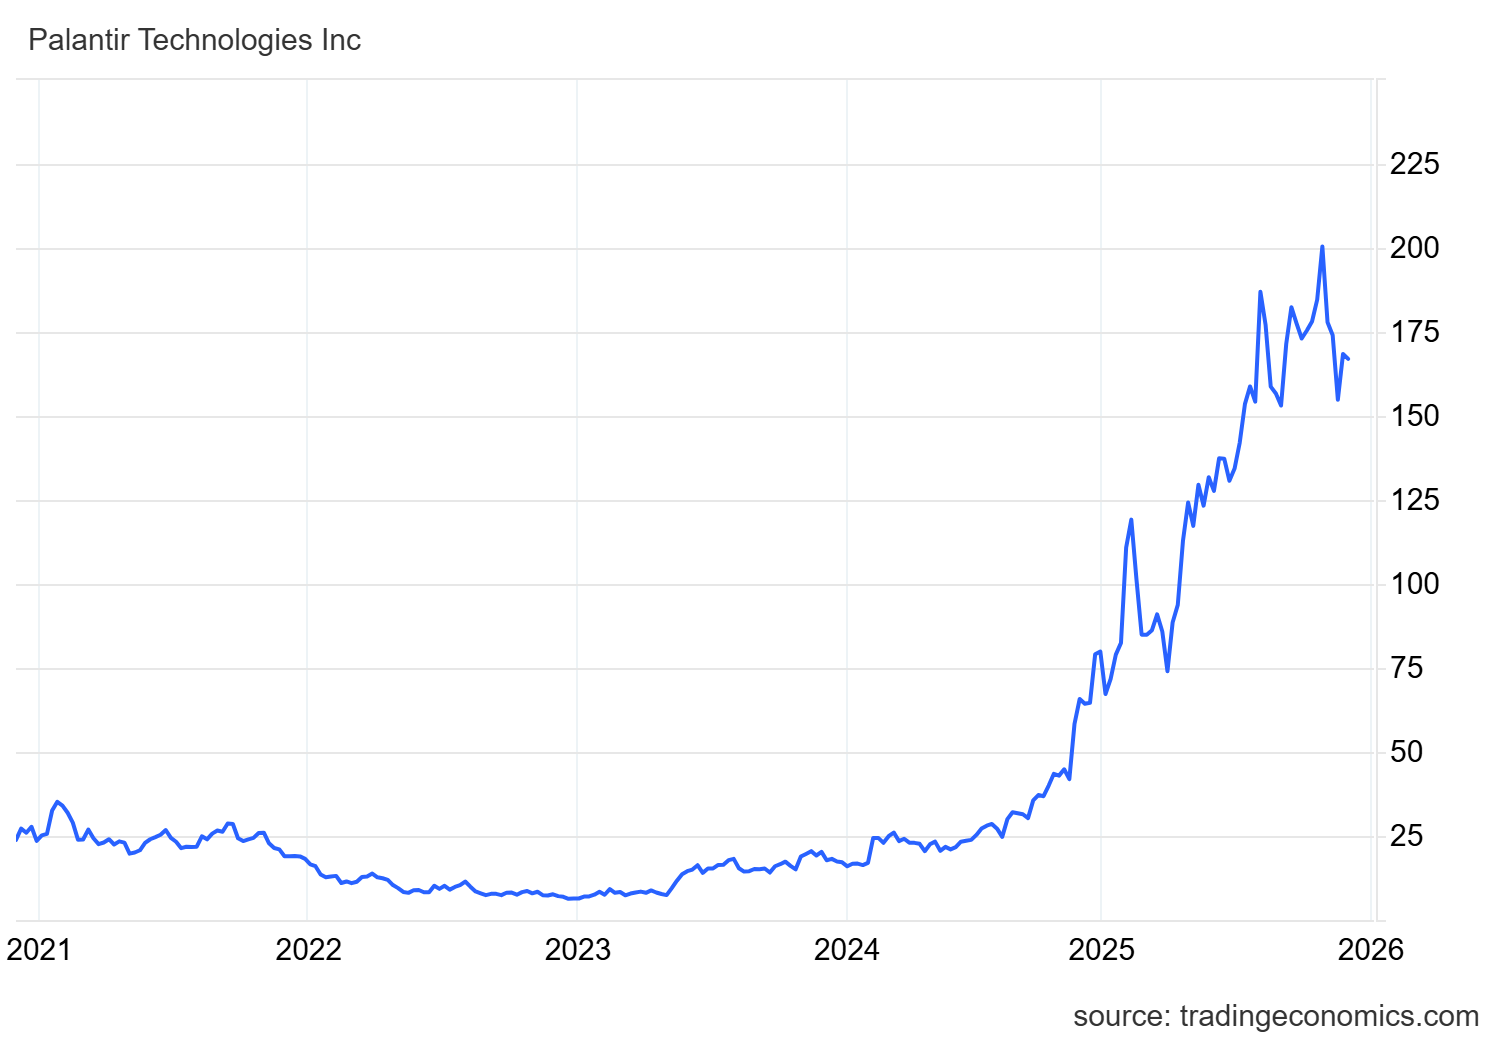
A technológiai szektor novemberben érezhetően lehűlt, és a Palantir lett a korrekció egyik leglátványosabb áldozata. Az utóbbi negyedévekben az AI-infrastruktúra egyik új vezetőjeként bemutatkozó vállalat részvényei 16%-kal estek, ami 2023 augusztusa óta a legrosszabb havi teljesítményt jelentette. Ezt a csökkenést azonban nem a fundamentumok romlása okozta - épp ellenkezőleg, a Palantir ismét felülmúlta a Wall Street várakozásait. Mi váltotta ki tehát a visszaesést? Palantir nyomás alatt: Az értékelések és a piaci várakozások közötti korrekció és feszültségek
Az árak lassulnak

Kezdésnek fontos kiemelni azt az általános tényt, hogy a korrekciók a pénzügyi piacok árfolyam-alakulásának természetes részét képezik, és minden befektetőnek teljes mértékben tisztában kell lennie azok esetleges bekövetkeztével. Jelenleg, ahogy a bevezetőben is utaltunk rá, a lefelé irányuló mozgások nem jelentik a vállalatok belső értékének jelentős csökkenését, inkább technikai korrekcióról van szó. Ennek bizonyítéka a Palantir legutóbbi negyedéves eredményei - a vállalat már a második egymást követő negyedévben könyvelhetett el 1 milliárd dollárt meghaladó bevételt.
pltr_us

Palantir részvények árfolyamának alakulása az elmúlt öt évben*

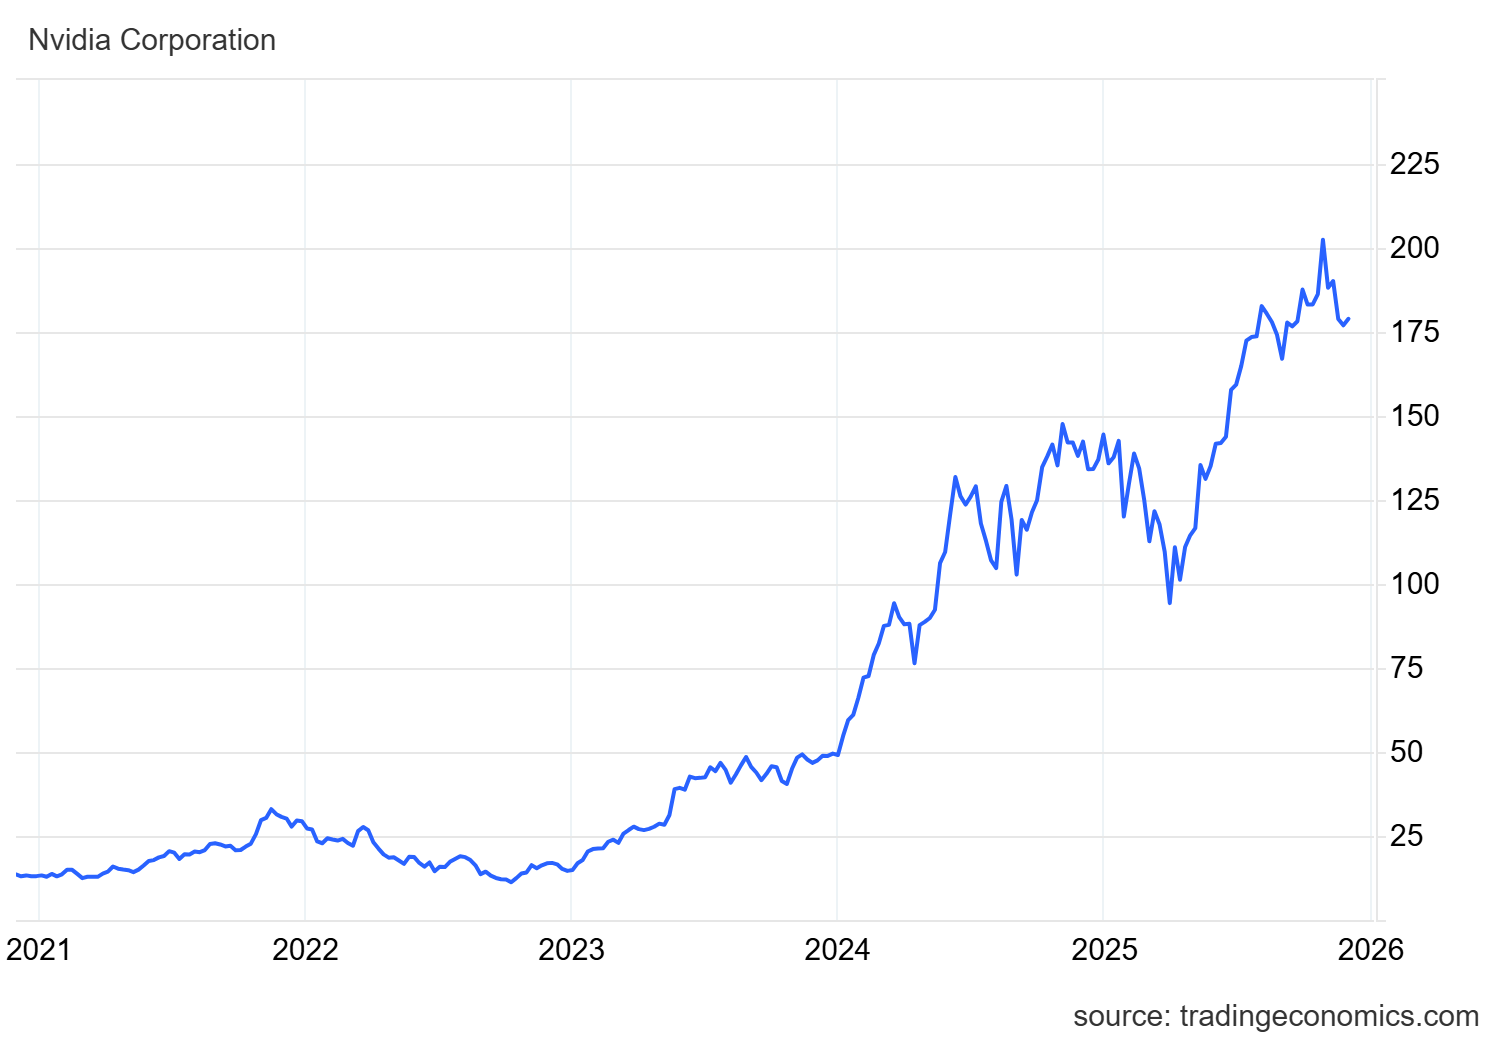
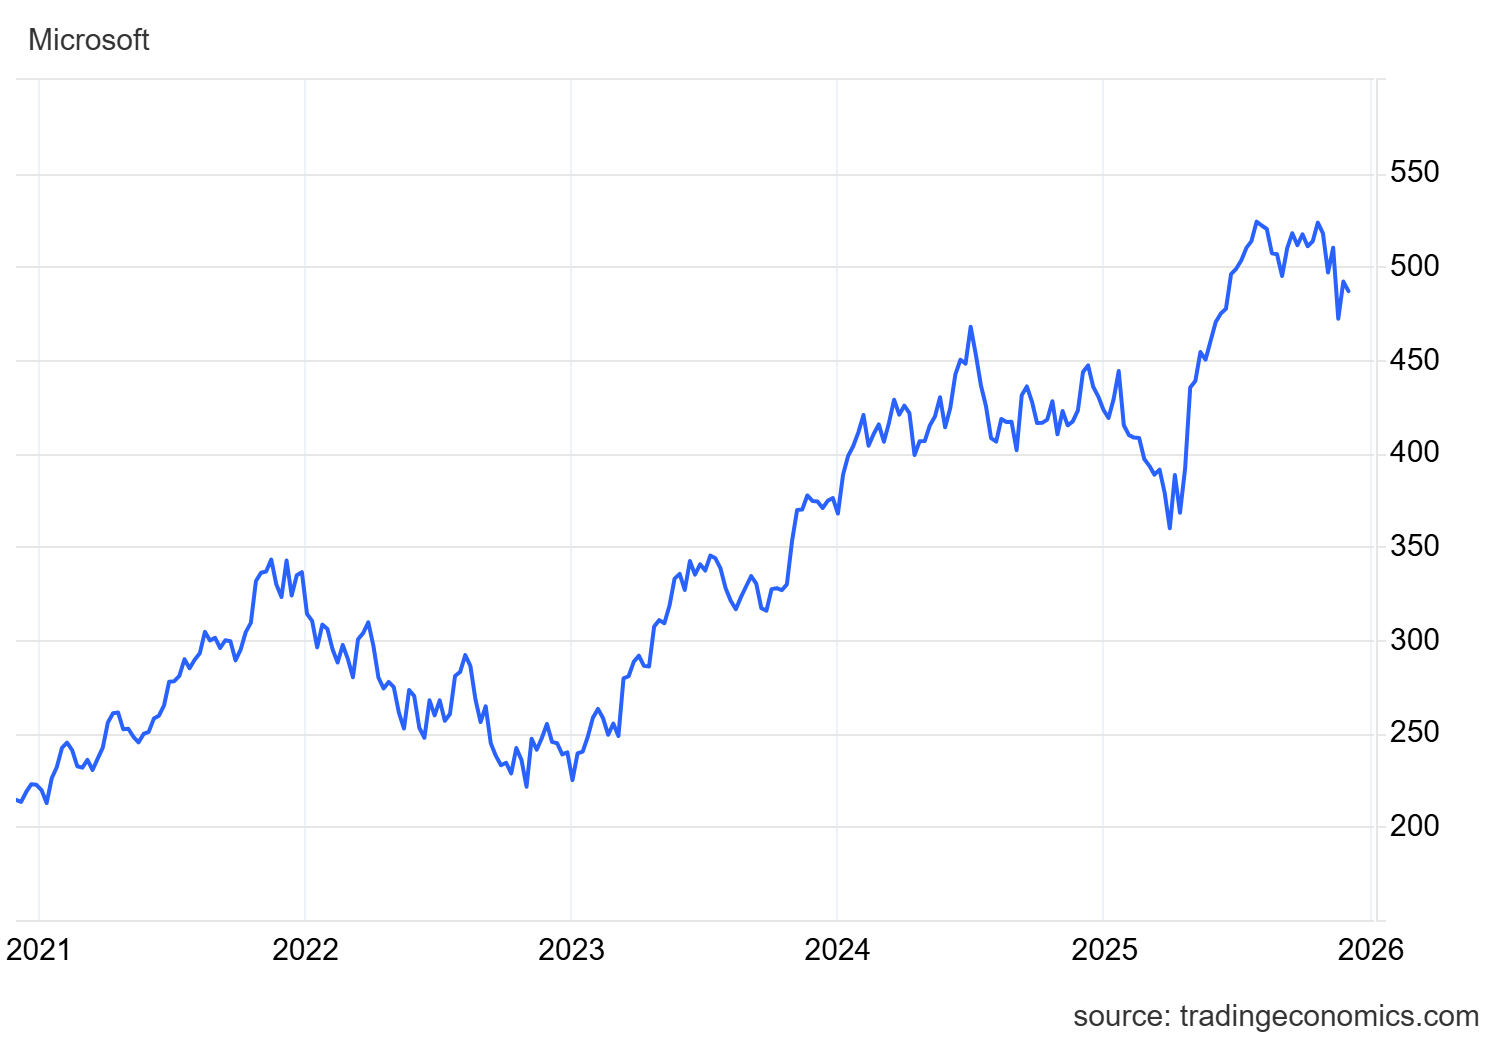
A helyzetet másrészt a befektetők hagyományos profitkivonása is befolyásolja egy erős év után. Összehasonlításképpen: az Nvidia 12%-os, a Microsoft 5%-os visszaesést könyvelhetett el.* Az egyetlen fényes kivétel, amely novemberben is pozitív tartományban maradt a Magnificent Seven csoporton belül, az Apple és az Alphabet volt.
nvda_us

Nvidia részvények árfolyam alakulása az elmúlt öt évben*
msft_us (1)

Microsoft részvények árfolyamának alakulása az elmúlt öt évben*

Michael Burry vs. Palantir

A részvényárfolyam csökkenése tovább élezte a Palantir és az ismert befektető, Michael Burry közötti konfliktust. Burry, aki leginkább a 2008-as pénzügyi válság előrejelzéséről ismert, jelenleg nyíltan a Palantir és az Nvidia ellen fogad. Szerinte a technológiai óriások mesterségesen felfújják a nyereséget, és az egész AI-szektornak irreális növekedési elvárásai vannak.

Alex Karp, a Palantir vezérigazgatója szokatlanul élesen reagált. Egy héten belül kétszer is megjelent a CNBC-n, és Burryt piaci manipulációval vádolta, tisztességtelennek nevezve viselkedését.

Új szerződések és a Palantir jövője

A befektetők számára a legfontosabb kockázat továbbra is a vállalat magas értékelése a 233-szoros árfolyam/jövőbeli nyereség arányt tekintve. Ez egyrészt prémium árfolyamot idézhet elő, de azt is fontos megjegyezni, hogy a vállalat csak nemrég, 2023-ban lépett nyereséges szakaszba, így a magas szint érthető. Ezért a továbbiakban a figyelmet elsősorban az új szerződések megszerzésének ütemére kell összpontosítani.

Disclaimer! A jelen marketinganyag nem minősül és nem is értelmezhető befektetési tanácsadásnak. A múltra vonatkozó adatok nem jelentenek garanciát a jövőbeli hozamokra. A külföldi pénznemben történő befektetés az ingadozások miatt befolyásolhatja a hozamokat. Minden értékpapírügylet nyereséggel és veszteséggel egyaránt járhat. A jövőre vonatkozó kijelentések olyan feltételezéseket és jelenlegi várakozásokat tükröznek, amelyek nem biztos, hogy pontosak, vagy a jelenlegi gazdasági környezeten alapulnak, amely változhat. Ezek a kijelentések nem garantálják a jövőbeli teljesítményt. Az InvestingFox a CAPITAL MARKETS, o.c.p., a.s. védjegye, amelyet a Szlovák Nemzeti Bank szabályoz.

*A múltra vonatkozó adatok nem jelentenek garanciát a jövőbeli hozamokra.

Források:

https://www.cnbc.com/2025/11/28/palantir-ai-selloff-worst-month.html

https://www.cnbc.com/2025/11/03/palantir-pltr-q3-earnings-2025.html

https://www.cnbc.com/2025/11/11/big-short-investor-michael-burry-accuses-ai-hyperscalers-of-artificially-boosting-earnings.html

https://investors.palantir.com/news-details/2025/Palantir-and-PwC-UK-Sign-a-Multi-Year-Multi-Million-Pound-Deal-to-Accelerate-AI-Transformation-as-Preferred-Partners-in-the-UK/

Az InvestingFox a CAPITAL MARKETS, o.c.p., a.s. társaság védjegye, amelynek székhelye: Slávičie údolie 106, Bratislava – Staré Mesto városrész, 811 02. A társaság bejegyzésre került a Pozsony III. Városi Bíróság Kereskedelmi Nyilvántartásába, osztály: Sa, bejegyzési szám: 4295/B, cégszám: 36 853 054, adószám: 2022505419.

A CAPITAL MARKETS, o.c.p., a.s. értékpapír-kereskedő az értékpapírokról és befektetési szolgáltatásokról, valamint egyes törvények módosításáról és kiegészítéséről szóló 566/2001 Z. z. törvény (a továbbiakban: értékpapír-törvény) 55. § (1) bekezdése szerint. A CAPITAL MARKETS, o.c.p., a.s. társaság 2007. október 30-án a Szlovák Nemzeti Bank OPK-2297/2007 -PLP számú határozatával befektetési szolgáltatások nyújtására vonatkozó engedélyt kapott az értékpapír-törvény 54. § (2) bekezdésének az 59. § (2) és (3) bekezdésével összefüggésben értelmezett rendelkezései értelmében, amelyet az értékpapír-törvény rendelkezéseivel összhangban kiterjesztettek az OPK-1830/2008-PLP számú, 2008. április 21-i határozattal, az OPK-11601-1/2008 számú, 2009. január 28-i határozattal, az ODT-5059-3/2012 számú, 2012. július 23-i határozattal, valamint az ODT-9332/2014-1 számú, 2014. október 21-i határozattal.

Bővebben

A JPMorgan Chase csalódást okozott a Wall Streetnek: még a 15,3 milliárd dolláros nyereség sem felelt meg a várakozásoknak

A JPMorgan Chase csalódást okozott a Wall Streetnek: még a 15,3 milliárd dolláros nyereség sem felelt meg a várakozásoknak

Október 13-án a JPMorgan Chase közzétette a 2026-os harmadik negyedévi eredményeit, amelyek váratlan csalódást okoztak a Wall Streetnek. Az Egyesült Államok legnagyobb bankja részvényenként 5,57 dolláros nyereségről számolt be, szemben az 5,85 dolláros becsléssel, és az LSEG adatai szerint 2023 negyedik negyedéve óta először nem sikerült teljesítenie a nyereségre vonatkozó előrejelzéseket. A kötvénypiacokról származó gyengébb bevételek és a befektetési banki tevékenység lassulása rávilágítottak arra, hogy növekedése hol ütközik korlátokba. A befektetők számára most az a legfontosabb kérdés, hogy a bank képes-e fenntartani a bevételek növekedését, miközben kezelni tudja a növekvő költségeket.1

A Lamb Weston meglepetést okozott a tőzsdén: a nyereség 55%-kal csökkent, a részvények ára viszont 7,5%-kal emelkedett

A Lamb Weston meglepetést okozott a tőzsdén: a nyereség 55%-kal csökkent, a részvények ára viszont 7,5%-kal emelkedett

A fagyasztott sült krumpli gyártója, a Lamb Weston 2026. október 6-án tette közzé eredményeit, amelyekből kiderült, hogy a bejelentett nyereség és a tőzsde reakciója között szembetűnő eltérés mutatkozott. A nettó nyereség az előző évhez képest 55%-kal zuhant, a befektetők azonban részvényvásárlással reagáltak. A vállalat felülmúlta a várakozásokat, és emelte az egész évre vonatkozó előrejelzését. Az észak-amerikai értékesítés növekedése és a költségcsökkentő intézkedések arra utalnak, hogy a vállalat működésében végrehajtott változtatások kezdik meghozni gyümölcsüket. A kérdés azonban továbbra is az, hogy ez az előrelépés elegendő lesz-e a tengerentúli problémák megoldásához. [1]

A TD SYNNEX messze felülmúlta a várakozásokat: a bevételek 38%-kal emelkedtek, de a részvények árfolyama az eredményjelentés után esett

A TD SYNNEX messze felülmúlta a várakozásokat: a bevételek 38%-kal emelkedtek, de a részvények árfolyama az eredményjelentés után esett

A TD SYNNEX olyan eredményeket tett közzé, amelyek első ránézésre nagyon erősnek tűnnek, és megerősítik, hogy a vállalat profitál a technológiai infrastruktúra iránti növekvő keresletből. Alaposabb vizsgálat után azonban a kép már nem teljesen egyértelmű. A rekordszámok mögött a gyors terjeszkedés, a változó árrések és a jelentős cash flow-ingadozások kombinációja húzódik meg, amelyeket a befektetők már sokkal nagyobb figyelemmel kísérnek, mint pusztán a bevételek növekedését. Pontosan ez a különbség az eredménykimutatásban látható adatok és a felszín alatt zajló folyamatok között teszi a TD SYNNEX legutóbbi negyedévét sokkal érdekesebbé, mint amit a főbb számadatok önmagukban sugallnának.

Az AutoZone meglepetést okozott a Wall Streetnek az eredményeivel: az egy részvényre jutó nyereség 15%-kal emelkedett, de a gyengébb értékesítési adatok a vásárlókra nehezedő nyomást jelzik

Az AutoZone meglepetést okozott a Wall Streetnek az eredményeivel: az egy részvényre jutó nyereség 15%-kal emelkedett, de a gyengébb értékesítési adatok a vásárlókra nehezedő nyomást jelzik

Az AutoZone a 2026-os pénzügyi évet olyan eredményekkel zárta, amelyek első ránézésre nagyon erősnek tűnnek. A negyedik negyedévi árbevétel 5,6%-kal nőtt az előző év azonos időszakához képest, és elérte a 6,59 milliárd dollárt, a nettó nyereség 931,6 millió dollárra emelkedett, az egy részvényre jutó nyereség pedig 56,05 dollárt tett ki, ami körülbelül 15%-kal magasabb az egy évvel ezelőtti szintnél, és meghaladja a Wall Street várakozásait. A felszín alatt azonban továbbra is gyengeség látható. Az összehasonlítható árbevétel-növekedés elmaradt a várakozásoktól, és az amerikai „csináld magad” autószerelők továbbra is visszafogják vásárlásaikat.1