Powrót do bloga

Amazon w erze inwestycji w sztuczną inteligencję: rekordowe przychody kontra 200 miliardów dolarów postawione na przyszłość

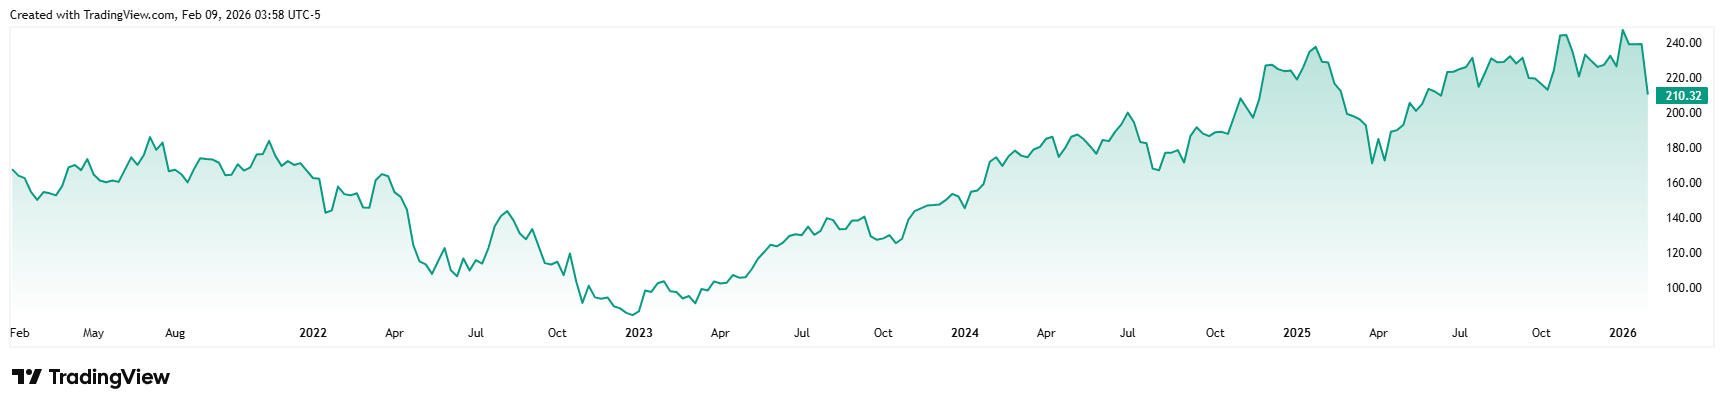
W świecie inwestycji często mówi się, że rynki patrzą w przyszłość, a nie w przeszłość. Wyniki finansowe Amazona za czwarty kwartał 2025 r. są doskonałym przykładem tej zasady. Chociaż gigant technologiczny osiągnął rekordowe przychody i potwierdził ekspansję swoich kluczowych działów, cena akcji zareagowała stosunkowo gwałtownym spadkiem.* Przyczyna tego stanu rzeczy nie leży jednak w przeszłości, ale w ambitnym planie inwestycyjnym na 2026 r. Amazon w erze inwestycji w sztuczną inteligencję: rekordowe przychody kontra 200 miliardów dolarów postawione na przyszłość

Wyniki powyżej oczekiwań

Amazon zakończył rok 2025 naprawdę imponującymi wynikami. Całkowite przychody w wysokości 213,39 mld USD przekroczyły oczekiwania rynku, co stanowi wyraźny dowód siły ekosystemu firmy. Zysk netto wzrósł w ujęciu rok do roku do 21,19 mld USD, odzwierciedlając rosnącą efektywność działalności biznesowej. Pomimo niewielkiego spadku zysku na akcję (EPS), który wyniósł 1,95 USD w porównaniu z prognozowanym 1,97 USD, silniki operacyjne firmy są w najlepszym stanie od lat.
AMZN_2026-02-09_09-58-29

Notowania akcji Amazon w ciągu ostatnich pięciu lat

Synergia chmury i reklamy

Kluczem do zrozumienia obecnej wartości rynkowej Amazona nie jest już wyłącznie sprzedaż dóbr konsumpcyjnych, ale połączenie jego działów technologicznych, które wykazują wyjątkową stabilność i potencjał wzrostu. Dominującą rolę w tym procesie odgrywa dział chmury Amazon Web Services (AWS), który w obserwowanym okresie wygenerował przychody w wysokości 35,58 mld USD. Przy rocznej stopie wzrostu wynoszącej 24% stanowi to najsilniejsze przyspieszenie w ciągu ostatnich 13 kwartałów, co potwierdziły wypowiedzi dyrektora generalnego Andy'ego Jassy'ego na temat niemal nieograniczonego popytu na infrastrukturę sztucznej inteligencji.

Równolegle z filarem technologicznym dynamicznie rozwija się również segment reklamy cyfrowej. Przychody przekraczające 21 mld USD i wzrost o 23% w ujęciu rok do roku zdecydowanie umocniły pozycję Amazona jako trzeciego co do wielkości globalnego gracza w tej branży, tuż za gigantami Alphabet i Meta. Zarówno dla inwestorów, jak i dla samej spółki kluczowe znaczenie ma fakt, że segment ten staje się ważnym generatorem wysokomarżowych przychodów, które pomagają finansować dalszą ekspansję.

Spadek ceny akcji – Dlaczego?

Najbardziej dyskutowaną częścią raportu stała się prognoza na rok 2026. Amazon ogłosił plany zainwestowania astronomicznej kwoty 200 mld USD w nakłady kapitałowe. Dla porównania, analitycy spodziewali się kwoty o 50 mld USD niższej. Środki te zostaną przeznaczone przede wszystkim na budowę centrów danych, opracowanie własnych chipów AI, robotykę i sieć satelitów na niskiej orbicie okołoziemskiej. Rynek zareagował na to ogromne obciążenie inwestycyjne spadkiem ceny akcji o około 8%. Inwestorzy obawiają się, czy środki te przełożą się na zyski wystarczająco szybko. [1]

Efektywność i restrukturyzacja

Paradoksem w kontekście tak ogromnych inwestycji są trwające działania mające na celu usprawnienie struktury korporacyjnej. W zeszłym tygodniu Amazon ogłosił zwolnienie kolejnych 16 000 pracowników, po październikowej fali redukcji zatrudnienia. Celem jest ograniczenie biurokracji i uwolnienie zasobów na potrzeby priorytetów technologicznych. Chociaż Amazon zatrudnia 1,57 mln osób na całym świecie, zdecydowana większość z nich to pracownicy logistyki, a zwolnienia strategicznie dotyczą stanowisk administracyjnych.

Kontekst rynkowy

Nie jest prawdopodobnie zaskoczeniem, że Amazon nie jest jedyną firmą biorącą udział w tym wyścigu inwestycyjnym. Firmy takie jak Alphabet i Meta również ogłosiły radykalny wzrost wydatków na infrastrukturę sztucznej inteligencji. W walce o chmurę Amazon ma jednak silną konkurencję — podczas gdy AWS odnotował wzrost o 24%, Microsoft Azure odnotował wzrost o 39%, a Google Cloud aż o 48%.

Dla inwestorów

Obecny spadek ceny akcji Amazon można interpretować jako przejaw krótkotrwałej nerwowości rynku w związku z bezprecedensowymi nakładami kapitałowymi. Istotne jest to, że fundamenty firmy pozostają wyjątkowo silne. Udana monetyzacja usług w chmurze i reklam, w połączeniu z planem inwestycyjnym na 2026 r., sugeruje, że kierownictwo uznało sztuczną inteligencję za szansę na rozwój. Podsumowując, można stwierdzić, że jeśli Amazon będzie w stanie efektywnie wykorzystać te inwestycje, obecna korekta rynkowa może w perspektywie średnioterminowej okazać się strategicznie atrakcyjnym punktem wejścia do budowania długoterminowej pozycji. [2]

* Dane dotyczące przeszłości nie gwarantują przyszłych zwrotów.

[1,2] Stwierdzenia dotyczące przyszłości stanowią założenia i aktualne oczekiwania, które mogą nie być dokładne lub mogą opierać się na obecnej sytuacji gospodarczej, która może ulec zmianie. Stwierdzenia te nie gwarantują przyszłych wyników. Stwierdzenia dotyczące przyszłości z natury wiążą się z ryzykiem i niepewnością, ponieważ odnoszą się do przyszłych wydarzeń i okoliczności, których nie można przewidzieć, a rzeczywisty rozwój sytuacji i wyniki mogą znacznie różnić się od tych wyrażonych lub sugerowanych w jakichkolwiek stwierdzeniach dotyczących przyszłości.

Zastrzeżenie! Niniejszy materiał marketingowy nie stanowi i nie może być traktowany jako porada inwestycyjna. Dane dotyczące przeszłości nie gwarantują przyszłych zwrotów. Inwestowanie w waluty obce może wpływać na zyski ze względu na wahania kursów. Wszystkie transakcje papierami wartościowymi mogą skutkować zarówno zyskami, jak i stratami. Stwierdzenia dotyczące przyszłości stanowią założenia i aktualne oczekiwania, które mogą nie być dokładne lub oparte na aktualnej sytuacji gospodarczej, która może ulec zmianie. Stwierdzenia te nie gwarantują przyszłych wyników. InvestingFox jest marką handlową CAPITAL MARKETS, o.c.p., a.s., regulowaną przez Narodowy Bank Słowacji.

Źródła:

https://www.cnbc.com/2026/02/05/amazon-amzn-q4-earnings-report-2025.html

https://www.cnbc.com/2025/10/29/amazon-opens-11-billion-ai-data-center-project-rainier-in-indiana.html

https://ir.aboutamazon.com/news-release/news-release-details/2026/Amazon-com-Announces-Fourth-Quarter-Results/

InvestingFox jest znakiem towarowym spółki CAPITAL MARKETS, o.c.p., a.s. z siedzibą przy ulicy Slávičie údolie 106, Bratysława – dzielnica Staré Mesto 811 02. Spółka jest wpisana do Rejestru Handlowego Sądu Miejskiego Bratysława III, sekcja: Sa, numer wpisu: 4295/B, numer identyfikacyjny: 36 853 054, numer identyfikacji podatkowej: 2022505419.

CAPITAL MARKETS, o.c.p., a.s. jest podmiotem prowadzącym działalność w zakresie obrotu papierami wartościowymi zgodnie z § 55 ust. 1 ustawy nr 566/2001 Z. z. o papierach wartościowych i usługach inwestycyjnych oraz o zmianie i uzupełnieniu niektórych ustaw w brzmieniu późniejszych przepisów (zwanej dalej ustawą o papierach wartościowych). Spółce CAPITAL MARKETS, o.c.p., a.s. w dniu 30.10.2007 r. przyznano decyzją Narodowego Banku Słowacji nr OPK-2297/2007 -PLP zezwolenie na świadczenie usług inwestycyjnych w rozumieniu § 54 ust. 2 w związku z § 59 ust. 2 i 3 ustawy o papierach wartościowych, które zgodnie z przepisami ustawy o papierach wartościowych zostało rozszerzone decyzją nr OPK-1830/2008-PLP z dnia 21 kwietnia 2008 r., decyzją nr OPK-11601-1/2008 z dnia 28 stycznia 2009 r., decyzją nr ODT-5059-3/2012 z dnia 23 lipca 2012 r. oraz decyzją nr ODT-9332/2014-1 z dnia 21 października 2014 r.

Czytaj więcej

JPMorgan Chase rozczarowuje Wall Street: nawet zysk w wysokości 15,3 mld dolarów okazał się niższy od oczekiwań

JPMorgan Chase rozczarowuje Wall Street: nawet zysk w wysokości 15,3 mld dolarów okazał się niższy od oczekiwań

13 października JPMorgan Chase opublikował wyniki za trzeci kwartał 2026 r., które okazały się nieoczekiwanym rozczarowaniem dla Wall Street. Największy bank w USA odnotował zysk w wysokości 5,57 USD na akcję, podczas gdy prognozy wynosiły 5,85 USD, a według danych LSEG po raz pierwszy od czwartego kwartału 2023 r. nie udało mu się osiągnąć prognozowanych wyników finansowych. Niższe przychody z rynków obligacji oraz spowolnienie w bankowości inwestycyjnej uwypukliły obszary, w których wzrost banku napotyka ograniczenia. Dla inwestorów kluczowym pytaniem jest teraz, czy bank będzie w stanie utrzymać wzrost przychodów, jednocześnie radząc sobie z rosnącymi kosztami.1

Lamb Weston zaskakuje rynek akcji: zysk spada o 55%, a kurs akcji rośnie o 7,5%

Lamb Weston zaskakuje rynek akcji: zysk spada o 55%, a kurs akcji rośnie o 7,5%

Producent mrożonych frytek, firma Lamb Weston, ogłosiła swoje wyniki 6 października 2026 r., ujawniając uderzającą rozbieżność między zgłoszonymi zyskami a reakcją rynku akcji. Zysk netto spadł o 55% w ujęciu rok do roku, jednak inwestorzy zareagowali kupując akcje. Firma przekroczyła oczekiwania i podniosła prognozę na cały rok. Wzrost sprzedaży w Ameryce Północnej oraz działania mające na celu redukcję kosztów sugerują, że zmiany w działalności firmy zaczynają przynosić efekty. Pozostaje jednak pytanie, czy ten postęp wystarczy, by rozwiązać problemy za granicą. [1]

TD SYNNEX znacznie przekroczył oczekiwania: przychody wzrosły o 38%, ale po opublikowaniu wyników finansowych kurs akcji spadł

TD SYNNEX znacznie przekroczył oczekiwania: przychody wzrosły o 38%, ale po opublikowaniu wyników finansowych kurs akcji spadł

Firma TD SYNNEX opublikowała wyniki, które na pierwszy rzut oka wydają się bardzo dobre i potwierdzają, że firma czerpie korzyści z rosnącego popytu na infrastrukturę technologiczną. Jednak po bliższym przyjrzeniu się sytuacja nie jest już tak jednoznaczna. Za rekordowymi wynikami kryje się połączenie szybkiej ekspansji, zmieniających się marż oraz znacznych wahań przepływów pieniężnych, na które inwestorzy zaczęli zwracać znacznie większą uwagę niż na sam wzrost przychodów. To właśnie różnica między tym, co pokazuje rachunek zysków i strat, a tym, co dzieje się pod powierzchnią, sprawia, że ostatni kwartał TD SYNNEX jest znacznie bardziej interesującą historią, niż sugerowałyby to same dane z nagłówków.

AutoZone zaskakuje Wall Street wynikami finansowymi: zysk na akcję wzrósł o 15%, ale spadek sprzedaży wskazuje na trudności klientów

AutoZone zaskakuje Wall Street wynikami finansowymi: zysk na akcję wzrósł o 15%, ale spadek sprzedaży wskazuje na trudności klientów

Firma AutoZone zamknęła rok obrotowy 2026 wynikami, które na pierwszy rzut oka wydają się bardzo dobre. Przychody w czwartym kwartale wzrosły o 5,6% rok do roku do 6,59 mld dolarów, zysk netto wzrósł do 931,6 mln dolarów, a zysk na akcję wyniósł 56,05 dolarów, czyli o około 15% więcej niż rok temu i powyżej oczekiwań Wall Street. Jednak pod powierzchnią nadal tkwi słabość. Wzrost sprzedaży w sklepach porównywalnych okazał się niższy od prognoz, a amerykańscy majsterkowicze nadal ograniczają swoje zakupy.1