Powrót do bloga

Apple i składany iPhone: Czy może ustanowić nowe rekordy sprzedaży?

Pierwsze doniesienia o możliwości rozpoczęcia produkcji składanego iPhone'a ominęły entuzjastów technologii pod koniec ubiegłego roku, ale niestety wówczas były to jedynie wstępne informacje, bez szerszej podstawy. Obecnie znajdujemy się w połowie 2025 roku, a sytuację skomentował analityk Ming-Chi Kuo z TF International Securities, znany ekspert od azjatyckiego łańcucha dostaw. Według niego produkcja składanego iPhone'a prawdopodobnie rozpocznie się już w 2026 roku. Inwestorzy nie powinni tego przegapić, gdyż nowość ta potencjalnie miałaby szansę pchnąć stagnację sprzedaży.

Apple i składany iPhone: Czy może ustanowić nowe rekordy sprzedaży?

Innowacje technologiczne i projektowe


W ramach parametrów technicznych Kuo spodziewa się, że ten konkretny iPhone powinien zostać wyposażony w wyświetlacz od Samsung Display, który posiada już niezbędne doświadczenie w produkcji składanych typów telefonów i szacuje się, że Samsung wyprodukuje do 8 milionów takich paneli. Liczba na tym poziomie wskazuje na duży wolumen produkcji, a jednocześnie na to, że Apple naprawdę wierzy w ten projekt.


Oczywiście w obecnej, początkowej fazie nie na wszystkie pytania udało się jeszcze odpowiedzieć, np. od strony technicznej niespodzianką pozostają szczegóły dotyczące zawiasu. Z drugiej strony, ostateczna cena również pozostaje pod znakiem zapytania, ale podobnie jak w przypadku konkurencyjnych telefonów premium tego typu, Apple raczej nie będzie wyjątkiem, a cena również będzie premium.


Jak jest na rynku?


Składane telefony są dostępne na rynku od 2019 roku, a firmy takie jak Samsung i Huawei są pionierami w tej dziedzinie. Ten typ urządzenia przynosi niezaprzeczalne korzyści, takie jak duży wyświetlacz podobny do tabletu, ale w kompaktowym formacie, który wygodnie mieści się w kieszeni użytkownika. Technologia ta jest jednak wciąż na wczesnym etapie rozwoju, przez co składane telefony borykają się z takimi problemami jak pęknięcia czy wyżłobienia na wyświetlaczu, co jak na razie raczej zniechęca wielu klientów, o czym świadczą liczby statystyczne od TrendForce. W 2024 roku składane modele stanowiły zaledwie 1,5%, ale jeśli oczekiwania zostaną spełnione i Apple dołączy do wyścigu, szansa na wzrost tego udziału może wzrosnąć, ponieważ Apple od dawna udowadnia, że zawsze dopracowuje ostateczny projekt swoich telefonów.


Tradycyjna równowaga szans i ryzyk


Projektant z Curpentino może zatem wykorzystać siłę swojej marki i zdolność do innowacji, aby zająć pozycję lidera w tym nowym segmencie. Biorąc pod uwagę, że sprzedaż iPhone'ów od dawna stanowi ponad połowę przychodów Apple, oczywiste jest, że firma stara się znaleźć nowe sposoby na przyciągnięcie klientów i zmotywowanie ich do częstszych i droższych ulepszeń ekosystemu Apple. Jednak, jak już wspomnieliśmy, Apple stanie przed wyzwaniami nie tylko w zakresie innowacji technologicznych, ale także w konkurencji z uznanymi producentami, którzy są już aktywni na rynku składanych telefonów, co jest niewątpliwie ryzykiem, które należy wziąć pod uwagę.


Wnioski


Możliwa ekspansja Apple na rynek składanych telefonów stanowi znaczącą szansę na zwiększenie ogólnej sprzedaży, co z perspektywy inwestycyjnej tradycyjnie oznacza potencjał do zwiększenia wewnętrznej wartości fundamentalnej spółki, która jest głównym czynnikiem wpływającym na cenę akcji. Ponadto, spółka znajduje się obecnie w korekcie wynoszącej 25%, co stanowi potencjał do zakupu spółki z perspektywicznymi planami po obniżonej cenie.*
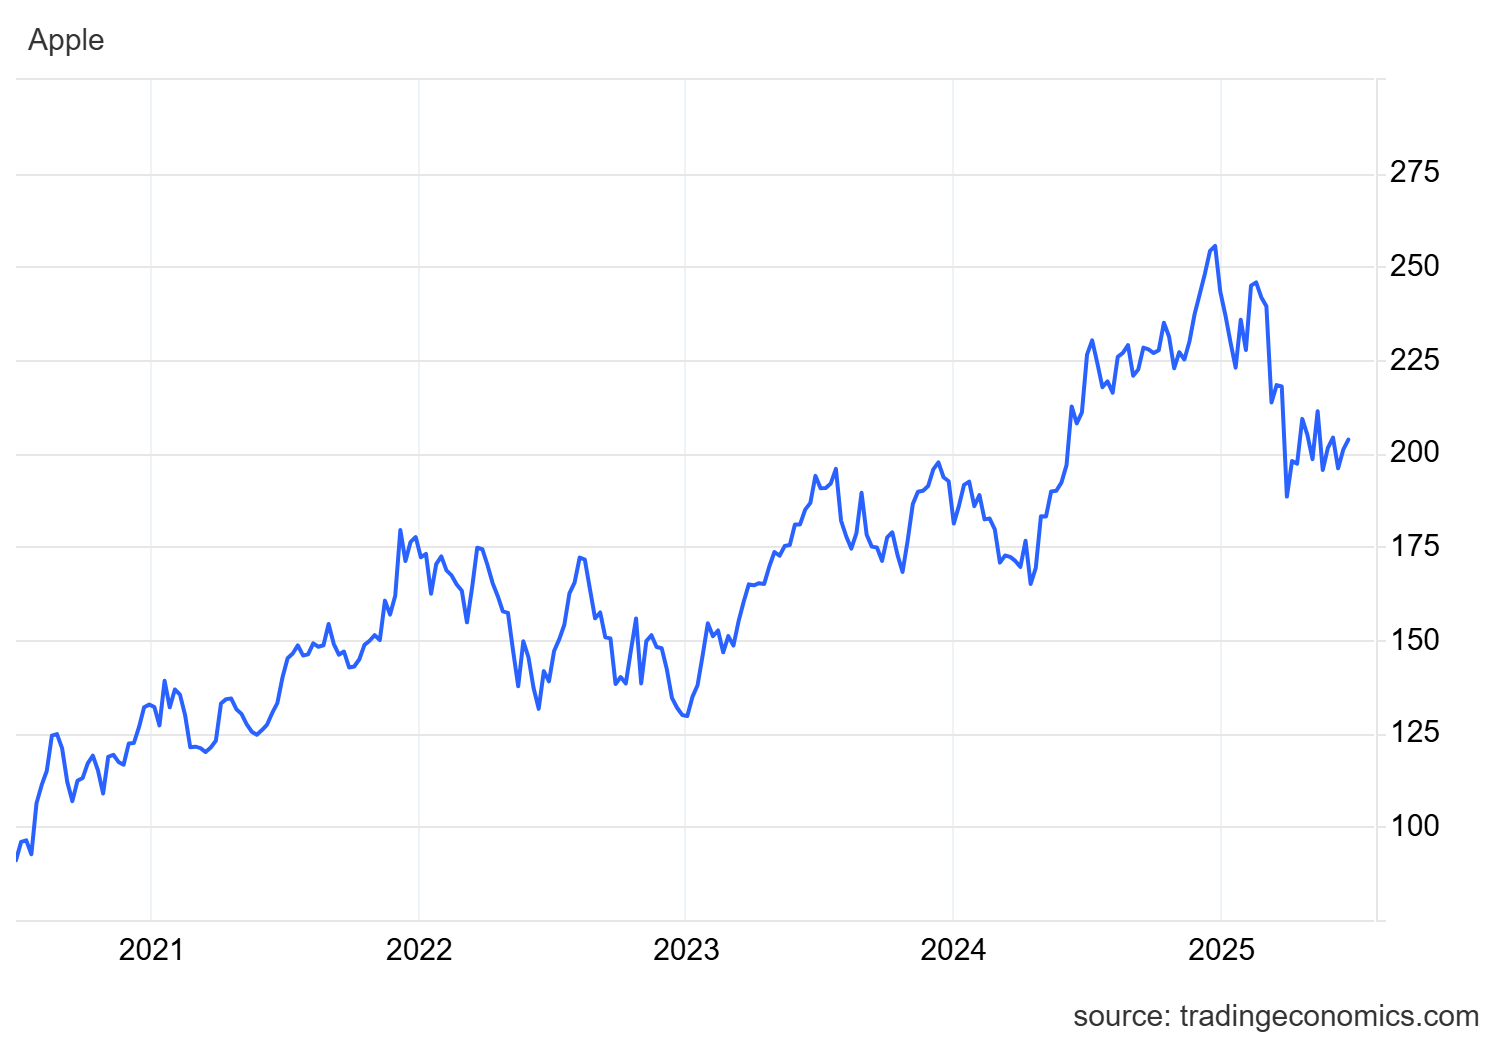
 

aapl_us

Źródło: Trading Economics*


* Dane historyczne nie są gwarancją przyszłych zwrotów.


Ostrzeżenie! Niniejszy materiał marketingowy nie jest i nie powinien być interpretowany jako porada inwestycyjna. Dane odnoszące się do przeszłości nie stanowią gwarancji przyszłych zysków. Inwestowanie w obcej walucie może wpływać na zwroty z powodu wahań. Wszystkie transakcje na papierach wartościowych mogą prowadzić zarówno do zysków, jak i strat. Stwierdzenia dotyczące przyszłości przedstawiają założenia i bieżące oczekiwania, które mogą nie być dokładne lub opierają się na bieżącym otoczeniu gospodarczym, które może ulec zmianie. Stwierdzenia te nie gwarantują przyszłych wyników. InvestingFox jest znakiem towarowym CAPITAL MARKETS, o.c.p., a.s., regulowanej przez Narodowy Bank Słowacji.


Źródła:


https://www.cnbc.com/2025/06/18/folding-iphone-apple.html

https://x.com/mingchikuo/status/1935381510296920525

https://www.cnbc.com/2025/04/11/heres-how-much-a-made-in-the-usa-iphone-would-cost.html

https://www.trendforce.com/presscenter/news/20240603-12170.html

.


InvestingFox jest znakiem towarowym spółki CAPITAL MARKETS, o.c.p., a.s. z siedzibą przy ulicy Slávičie údolie 106, Bratysława – dzielnica Staré Mesto 811 02. Spółka jest wpisana do Rejestru Handlowego Sądu Miejskiego Bratysława III, sekcja: Sa, numer wpisu: 4295/B, numer identyfikacyjny: 36 853 054, numer identyfikacji podatkowej: 2022505419.

CAPITAL MARKETS, o.c.p., a.s. jest podmiotem prowadzącym działalność w zakresie obrotu papierami wartościowymi zgodnie z § 55 ust. 1 ustawy nr 566/2001 Z. z. o papierach wartościowych i usługach inwestycyjnych oraz o zmianie i uzupełnieniu niektórych ustaw w brzmieniu późniejszych przepisów (zwanej dalej ustawą o papierach wartościowych). Spółce CAPITAL MARKETS, o.c.p., a.s. w dniu 30.10.2007 r. przyznano decyzją Narodowego Banku Słowacji nr OPK-2297/2007 -PLP zezwolenie na świadczenie usług inwestycyjnych w rozumieniu § 54 ust. 2 w związku z § 59 ust. 2 i 3 ustawy o papierach wartościowych, które zgodnie z przepisami ustawy o papierach wartościowych zostało rozszerzone decyzją nr OPK-1830/2008-PLP z dnia 21 kwietnia 2008 r., decyzją nr OPK-11601-1/2008 z dnia 28 stycznia 2009 r., decyzją nr ODT-5059-3/2012 z dnia 23 lipca 2012 r. oraz decyzją nr ODT-9332/2014-1 z dnia 21 października 2014 r.

Czytaj więcej

JPMorgan Chase rozczarowuje Wall Street: nawet zysk w wysokości 15,3 mld dolarów okazał się niższy od oczekiwań

JPMorgan Chase rozczarowuje Wall Street: nawet zysk w wysokości 15,3 mld dolarów okazał się niższy od oczekiwań

13 października JPMorgan Chase opublikował wyniki za trzeci kwartał 2026 r., które okazały się nieoczekiwanym rozczarowaniem dla Wall Street. Największy bank w USA odnotował zysk w wysokości 5,57 USD na akcję, podczas gdy prognozy wynosiły 5,85 USD, a według danych LSEG po raz pierwszy od czwartego kwartału 2023 r. nie udało mu się osiągnąć prognozowanych wyników finansowych. Niższe przychody z rynków obligacji oraz spowolnienie w bankowości inwestycyjnej uwypukliły obszary, w których wzrost banku napotyka ograniczenia. Dla inwestorów kluczowym pytaniem jest teraz, czy bank będzie w stanie utrzymać wzrost przychodów, jednocześnie radząc sobie z rosnącymi kosztami.1

Lamb Weston zaskakuje rynek akcji: zysk spada o 55%, a kurs akcji rośnie o 7,5%

Lamb Weston zaskakuje rynek akcji: zysk spada o 55%, a kurs akcji rośnie o 7,5%

Producent mrożonych frytek, firma Lamb Weston, ogłosiła swoje wyniki 6 października 2026 r., ujawniając uderzającą rozbieżność między zgłoszonymi zyskami a reakcją rynku akcji. Zysk netto spadł o 55% w ujęciu rok do roku, jednak inwestorzy zareagowali kupując akcje. Firma przekroczyła oczekiwania i podniosła prognozę na cały rok. Wzrost sprzedaży w Ameryce Północnej oraz działania mające na celu redukcję kosztów sugerują, że zmiany w działalności firmy zaczynają przynosić efekty. Pozostaje jednak pytanie, czy ten postęp wystarczy, by rozwiązać problemy za granicą. [1]

TD SYNNEX znacznie przekroczył oczekiwania: przychody wzrosły o 38%, ale po opublikowaniu wyników finansowych kurs akcji spadł

TD SYNNEX znacznie przekroczył oczekiwania: przychody wzrosły o 38%, ale po opublikowaniu wyników finansowych kurs akcji spadł

Firma TD SYNNEX opublikowała wyniki, które na pierwszy rzut oka wydają się bardzo dobre i potwierdzają, że firma czerpie korzyści z rosnącego popytu na infrastrukturę technologiczną. Jednak po bliższym przyjrzeniu się sytuacja nie jest już tak jednoznaczna. Za rekordowymi wynikami kryje się połączenie szybkiej ekspansji, zmieniających się marż oraz znacznych wahań przepływów pieniężnych, na które inwestorzy zaczęli zwracać znacznie większą uwagę niż na sam wzrost przychodów. To właśnie różnica między tym, co pokazuje rachunek zysków i strat, a tym, co dzieje się pod powierzchnią, sprawia, że ostatni kwartał TD SYNNEX jest znacznie bardziej interesującą historią, niż sugerowałyby to same dane z nagłówków.

AutoZone zaskakuje Wall Street wynikami finansowymi: zysk na akcję wzrósł o 15%, ale spadek sprzedaży wskazuje na trudności klientów

AutoZone zaskakuje Wall Street wynikami finansowymi: zysk na akcję wzrósł o 15%, ale spadek sprzedaży wskazuje na trudności klientów

Firma AutoZone zamknęła rok obrotowy 2026 wynikami, które na pierwszy rzut oka wydają się bardzo dobre. Przychody w czwartym kwartale wzrosły o 5,6% rok do roku do 6,59 mld dolarów, zysk netto wzrósł do 931,6 mln dolarów, a zysk na akcję wyniósł 56,05 dolarów, czyli o około 15% więcej niż rok temu i powyżej oczekiwań Wall Street. Jednak pod powierzchnią nadal tkwi słabość. Wzrost sprzedaży w sklepach porównywalnych okazał się niższy od prognoz, a amerykańscy majsterkowicze nadal ograniczają swoje zakupy.1