
 Polish

 English
 Slovak
 Czech
 Hungarian
 Italian
 Slovenian


Globalna wyprzedaż obligacji rządowych
Niepewność związana z planami Trumpa powoduje zmienność na rynkach obligacji, ponieważ świat przygotowuje się na wpływ polityki nowo wybranego prezydenta USA na gospodarkę. Wyprzedaż obligacji, rosnące rentowności i umacniający się dolar amerykański wywołały reakcję łańcuchową we wszystkich gospodarkach. Rentowność amerykańskich 10-letnich obligacji skarbowych przekroczyła 4,7%, najwyższy poziom od kwietnia. Długoterminowe rentowności, w tym rentowności obligacji 30-letnich, zbliżyły się do 5%, reprezentując bezprecedensowe poziomy w ostatnich dziesięcioleciach.*
Rentowność 10-letnich obligacji USA w ciągu ostatnich 5 lat:* https://www.investing.com/rates-bonds/u.s.-10-year-bond-yield
U.S. Rentowność 30-letnich obligacji w ciągu ostatnich 5 lat:* https://www.investing.com/rates-bonds/u.s.-30-year-bond-yield
W Europie w środę 8 stycznia rentowność 10-letnich niemieckich Bundów przekroczyła 2,5%, najwyższy poziom od pięciu miesięcy. Wielka Brytania została jednak najbardziej dotknięta przez te wyprzedaże. Rentowność 30-letnich obligacji skarbowych wzrosła do 5,4%, najwyższego poziomu od 1998 r.* Ten gwałtowny wzrost wywiera presję na budżet państwa i osłabia funta. Rentowność 10-letnich obligacji wzrosła o ponad 30 punktów bazowych do około 4,9%, najwyższego poziomu od 2008 r. i utrzymywała się na tych poziomach do piątku.* Ruch, który rozpoczął się we wtorek i przyspieszył w środę, nie miał wyraźnej przyczyny, ale czynniki takie jak wysoki poziom zadłużenia Wielkiej Brytanii i obawy Banku Anglii o inflację odegrały pewną rolę.
Dochodowość 10-letnich obligacji Niemiec w ciągu ostatnich 5 lat:* https://www.investing.com/rates-bonds/germany-10-year-bond-yield
UKDochodowość obligacji 30-letnich w ciągu ostatnich 5 lat:* https://www.investing.com/rates-bonds/uk-30-year-bond-yield
Dochodowość obligacji 10-letnich w ciągu ostatnich 5 lat:* https://www.investing.com/rates-bonds/uk-10-year-bond-yield
W Japonii rentowność 10-letnich obligacji benchmarkowych przekroczyła 1,20% w piątek, 10 stycznia, osiągając najwyższy poziom od ponad czternastu lat. Z kolei rentowności w Chinach pozostają na rekordowo niskim poziomie, ponieważ inwestorzy oczekują obniżek stóp procentowych w odpowiedzi na stagnację gospodarczą kraju.
Dochodowość 10-letnich obligacji Japonii w ciągu ostatnich 5 lat:* https://www.investing.com/rates-bonds/japan-10-year-bond-yield
Inwestorzy ponownie interesują się Europą
Europejskie akcje osiągały w ubiegłym roku gorsze wyniki niż ich amerykańskie odpowiedniki. Jednak wraz z ostatnimi spadkami akcji amerykańskich, inwestorzy zaczęli powracać na Stary Kontynent. Pomimo spadku europejskiego indeksu STOXX 600, nie ucierpiał on tak mocno jak S&P 500. Europejskie fundusze akcyjne odnotowały pierwszy napływ netto od października 2024 r., a kilka głównych banków prognozuje zmianę kierunku rynku w tym roku.* Barclays, Deutsche Bank i Citi przewidują dwucyfrowe zwroty dla STOXX w tym roku, wspierane założeniem, że europejskie akcje są obecnie niedowartościowane. [2]
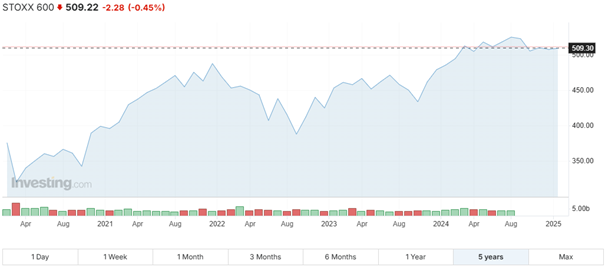
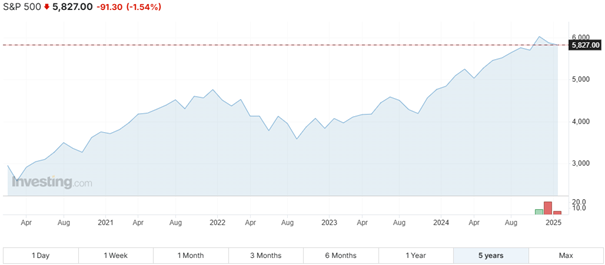
Źródło: Investing.com*
Trump's Tariffs Pose a Risk
Potencjalne nałożenie wysokich ceł na import do U.Potencjalne nałożenie wysokich ceł na import do USA pod przywództwem Donalda Trumpa zwiększyło niepewność w kilku sektorach. Dotyczy to w szczególności sektora elektroniki użytkowej, który jest zależny od międzynarodowych łańcuchów dostaw. Trump obiecał cła w wysokości nawet 60% na chińskie produkty podczas swojej kampanii, wraz ze znacznymi opłatami za import z Kanady, Meksyku i innych krajów, aby przywrócić produkcję do USA. Konsekwencje dla konsumentów i innowacji pozostają jednak sporne. Consumer Technology Association (CTA), które reprezentuje wiele firm technologicznych, ostrzega, że taryfy te mogą zdusić innowacje i podnieść ceny popularnych produktów. Według analizy CTA, cła podniosłyby cenę laptopów średnio o 357 USD, smartfonów o 213 USD i telewizorów o 48 USD. Ponadto CTA ostrzega, że wyższe cła mogą wywołać środki odwetowe ze strony innych krajów.
O ile duże firmy mogą dostosować się poprzez zmiany w swoich łańcuchach dostaw, mniejsze firmy stoją przed znacznie większymi wyzwaniami. Na przykład producent robotów Yarbo, który wytwarza swoje produkty w Chinach, powiedział NBC News, że planuje przenieść produkcję w przypadku wprowadzenia ceł, choć nie jest jasne, czy to wystarczy, aby zrównoważyć koszty.
Fed pozostaje optymistyczny
W środę 8 stycznia 2025 r. gubernator Rezerwy Federalnej Christopher Waller stwierdził, że inflacja w USA powinna w tym roku nadal zmierzać w kierunku celu 2%, co daje bankowi centralnemu przestrzeń do dalszych obniżek stóp procentowych. Optymizm ten utrzymuje się pomimo wolniejszego niż oczekiwano spadku inflacji w ostatnich miesiącach, choć perspektywy złagodniały. Zgodnie z prognozami Fed, stopy procentowe mają spaść w tym roku jedynie o 50 punktów bazowych, czyli mniej niż przewidywany wcześniej we wrześniu spadek o 1%. [3]
* Dane historyczne nie są gwarancją przyszłych wyników.
[1], [2], [3] Stwierdzenia dotyczące przyszłości przedstawiają założenia i obecne oczekiwania, które mogą nie być dokładne lub opierają się na obecnych warunkach ekonomicznych, które mogą ulec zmianie. Stwierdzenia te nie stanowią gwarancji przyszłych wyników. Stwierdzenia dotyczące przyszłości ze swej natury wiążą się z ryzykiem i niepewnością, ponieważ odnoszą się do przyszłych zdarzeń i okoliczności, których nie można przewidzieć, a rzeczywisty rozwój sytuacji i wyniki mogą istotnie różnić się od tych wyrażonych lub sugerowanych w jakichkolwiek stwierdzeniach dotyczących przyszłości.
Uwaga! Niniejszy materiał marketingowy nie jest i nie powinien być interpretowany jako porada inwestycyjna. Dane historyczne nie stanowią gwarancji przyszłych wyników. Inwestowanie w waluty obce może mieć wpływ na zwroty z powodu wahań. Wszystkie transakcje na papierach wartościowych mogą skutkować zarówno zyskami, jak i stratami. Stwierdzenia dotyczące przyszłości przedstawiają założenia i bieżące oczekiwania, które mogą nie być dokładne lub opierają się na bieżących warunkach ekonomicznych, które mogą ulec zmianie. Stwierdzenia te nie stanowią gwarancji przyszłych wyników. InvestingFox jest znakiem towarowym CAPITAL MARKETS, o.c.p., a.s. regulowanym przez Narodowy Bank Słowacji.
Źródła:
https://www.reuters.com/markets/rates-bonds/global-markets-yields-2025-01-08/
>



