Czy Pinterest staje się nową platformą e-commerce dla pokolenia Z?
May 14, 2025
Wiele platform społecznościowych jest obecnie narażonych na niepewność związaną z polityką handlową USA, zmieniającymi się reklamami i preferencjami młodych użytkowników. Z drugiej strony Pinterest po cichu, ale dobitnie pokazuje, że może iść naprzód nawet przy takim wietrze. Chociaż wyniki za pierwszy kwartał 2025 r. nie były pozbawione zastrzeżeń, ogólny obraz, jaki buduje firma, z pewnością zasługuje na uwagę i zaufanie inwestorów. Ponadto sam kurs akcji Pinterest już zareagował, rosnąc o 20%. Pytanie inwestorów jest jasne: "Czy Pinterest może to utrzymać?"
Pozytywne zaskoczenie
Jedną z głównych przyczyn sukcesu Pinteresta w pierwszym kwartale tego roku był przychód, który wyniósł 855 mln USD, czyli znacznie więcej niż oczekiwane przez analityków 847 mln USD. Z drugiej strony, zysk na akcję zrównoważył saldo i spadł poniżej oczekiwanej przez analityków wartości 0,26 USD, wynosząc 0,23 USD. Normalnie mogłoby to być oczywiście wyraźnym powodem do rozczarowania, ale trzeba zaznaczyć, że jest to firma, która przechodzi obecnie kluczową transformację.
I jest to zauważalne. Liczba aktywnych użytkowników miesięcznie wzrosła do 570 milionów, bijąc oczekiwania Pinteresta o 5 milionów, jednocześnie potwierdzając, że potrafi przyciągnąć uwagę nawet w czasach naprawdę silnej konkurencji. Z punktu widzenia struktury geograficznej sprzedaży, największa reprezentacja tradycyjnie pochodziła ze Stanów Zjednoczonych i Kanady, gdzie jest to łącznie 663 mln USD. Na drugim miejscu uplasowała się Europa, z wartością, która również przekroczyła oczekiwania analityków, sięgając 147 mln USD.
Pinterest jako galeria handlowa dla Gen Z?
Mocne słowa padły również z ust CEO Billa Ready'ego, który otwarcie mówił o tym, że Pinterest zmienia się w prężny biznes, który jest silniejszy niż kiedykolwiek. Jednak, co być może nawet bardziej interesujące, według niego ich platforma jest nowym miejscem docelowym, w którym pokolenie Z robi zakupy. Konkurencyjne sieci zmagają się ze spamem, brakiem wiarygodności lub spadkiem zasięgu, ale Pinterest najwyraźniej bardzo skutecznie na tym korzysta, ponieważ od dawna jest postrzegany jako platforma inspirująca wizualnie, z niewielką ilością nieodpowiednich treści i rosnącą integracją narzędzi e-commerce.
Dodatkową informacją jest to, że choć niektórzy partnerzy, głównie azjatyccy eksporterzy, zmniejszyli wydatki na reklamę, ze względu na zniesienie bezcłowego zwolnienia na import do USA de minims, firma jest zdrowa. Są to wypowiedzi samej CFO, Julii Donnelly, która jednocześnie ostrzega, że Pinterest nie jest odporny na otoczenie makroekonomiczne.
Reakcja rynku i prognozy na przyszłość
Na połączenie tych fundamentalnie kluczowych wiadomości rynek zareagował bardzo pozytywnie. Natychmiast po publikacji wyników ekonomicznych cena akcji wzrosła o około 20%, co tylko potwierdza, że strona pozytywnych wyników i przyszłego potencjału, przynajmniej w krótkim okresie, zwyciężyła. *
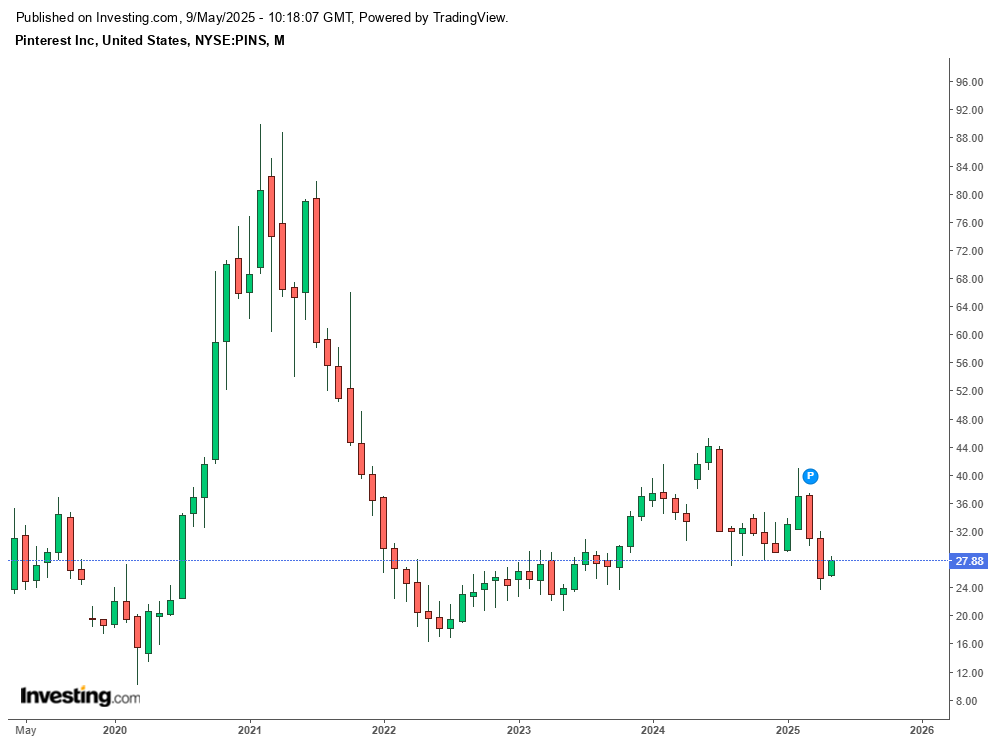
Kurs akcji Pinterest w ciągu ostatnich pięciu lat*
W ślad za rozwojem kursu akcji, prognozy na drugi kwartał tylko zintensyfikowały tę dynamikę. Firma spodziewa się przychodów w przedziale od 960 mln USD do 980 mln USD, czyli ponownie więcej niż oczekuje rynek.
Pinterest cichym zwycięzcą?
Pinterest może nie jest firmą, która dominuje obecnie na pierwszych stronach gazet, ale być może jest to jej wielka zaleta. Na otoczenie konkurencyjne wpływają zagrożenia regulacyjne lub spadek zainteresowania, z których Pinterest ma szansę zdobyć część udziału w rynku po swojej stronie, a następnie potencjalnie wynagrodzić akcjonariuszy w postaci wzrostu ceny.
* Dane historyczne nie są gwarancją przyszłych zwrotów.
Ostrzeżenie! Niniejszy materiał marketingowy nie jest i nie powinien być interpretowany jako porada inwestycyjna. Dane odnoszące się do przeszłości nie stanowią gwarancji przyszłych zysków. Inwestowanie w obcej walucie może wpływać na zwroty z powodu wahań. Wszystkie transakcje na papierach wartościowych mogą prowadzić zarówno do zysków, jak i strat. Stwierdzenia dotyczące przyszłości przedstawiają założenia i bieżące oczekiwania, które mogą nie być dokładne lub opierają się na bieżącym otoczeniu gospodarczym, które może ulec zmianie. Stwierdzenia te nie gwarantują przyszłych wyników. InvestingFox jest znakiem towarowym CAPITAL MARKETS, o.c.p., a.s., regulowanym przez Narodowy Bank Słowacji.
Źródła:
https://s204.q4cdn.com/369458543/files/doc_earnings/2025/q1/presentation/2025-Q1-IR-Earnings-Presentation.pdf
https://s204.q4cdn.com/369458543/files/doc_earnings/2025/q1/earnings-result/Q125-PressRelease.pdf
https://www.cnbc.com/2025/05/08/pinterest-pins-q1-earnings-report-2025.html
InvestingFox jest znakiem towarowym spółki CAPITAL MARKETS, o.c.p., a.s. z siedzibą przy ulicy Slávičie údolie 106, Bratysława – dzielnica Staré Mesto 811 02. Spółka jest wpisana do Rejestru Handlowego Sądu Miejskiego Bratysława III, sekcja: Sa, numer wpisu: 4295/B, numer identyfikacyjny: 36 853 054, numer identyfikacji podatkowej: 2022505419.
CAPITAL MARKETS, o.c.p., a.s. jest podmiotem prowadzącym działalność w zakresie obrotu papierami wartościowymi zgodnie z § 55 ust. 1 ustawy nr 566/2001 Z. z. o papierach wartościowych i usługach inwestycyjnych oraz o zmianie i uzupełnieniu niektórych ustaw w brzmieniu późniejszych przepisów (zwanej dalej ustawą o papierach wartościowych). Spółce CAPITAL MARKETS, o.c.p., a.s. w dniu 30.10.2007 r. przyznano decyzją Narodowego Banku Słowacji nr OPK-2297/2007 -PLP zezwolenie na świadczenie usług inwestycyjnych w rozumieniu § 54 ust. 2 w związku z § 59 ust. 2 i 3 ustawy o papierach wartościowych, które zgodnie z przepisami ustawy o papierach wartościowych zostało rozszerzone decyzją nr OPK-1830/2008-PLP z dnia 21 kwietnia 2008 r., decyzją nr OPK-11601-1/2008 z dnia 28 stycznia 2009 r., decyzją nr ODT-5059-3/2012 z dnia 23 lipca 2012 r. oraz decyzją nr ODT-9332/2014-1 z dnia 21 października 2014 r.

 Polish

 English
 Slovak
 Czech
 Hungarian
 Italian
 Slovenian